
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
零售不良贷后全业务模式拆解:信用卡、信贷、抵押、租赁全景图谱

贷后催收系统搭建常陷入流程优先的误区,却忽略了借贷模式才是决定字段、台账与合规规则的根源。本文系统梳理信用卡、消费贷、抵押贷、质押贷等零售借贷资产类型,从债权本源出发,为产品经理提供架构设计的底层逻辑与实操指南。
一、核心设计逻辑
很多贷后、催收、法催产品经理在搭建系统时,容易本末倒置:优先打磨催收工单流程、电催话术、法催节点,却忽略了借贷业务本源。
所有催收流程、案件字段、台账结构、合规规则、起诉案由、处置权限,全部由底层借贷模式决定。借贷关系是逾期与催收的起源,不同类型的零售借贷资产,其债权属性、合同依据、核心数据字段、台账维度、追偿流程、风险边界完全不同。
如果无法区分信用卡、消费贷、抵押贷、质押贷、融资租赁的底层差异,会直接导致系统字段缺失、流程设计错位、分账逻辑错误、司法案由混用、合规漏洞频发。
因此,做贷后产品、催收运营、法催体系搭建的第一步,是彻底梳理全量零售借贷业务模式,从资产本源定义系统架构,而非从作业流程反向推导资产规则。
本文定位与分类规则:
1. 全文仅聚焦零售个人资产(债务人为自然人、个体工商户),为贷后系统核心案件来源;
2. 第一层分类:按债务人主体锁定零售场景;
3. 第二层分类:按债权本源形态分为「纯信用债权、担保抵押债权、物权融资债权」三大类;
4. 对公资产、次生追偿债权、贸易商事债权、灰色债权统一后置文末说明,不干扰核心零售业务体系。
二、零售纯信用债权模式(无担保)
模式特征:无任何抵押物、保证人兜底,仅依托个人信用形成债权;追偿仅针对借款人个人,无实物处置链路,是零售催收中数量最多、客群最分散的资产类型。
2.1 信用卡自营模式(含联名卡/渠道推介)
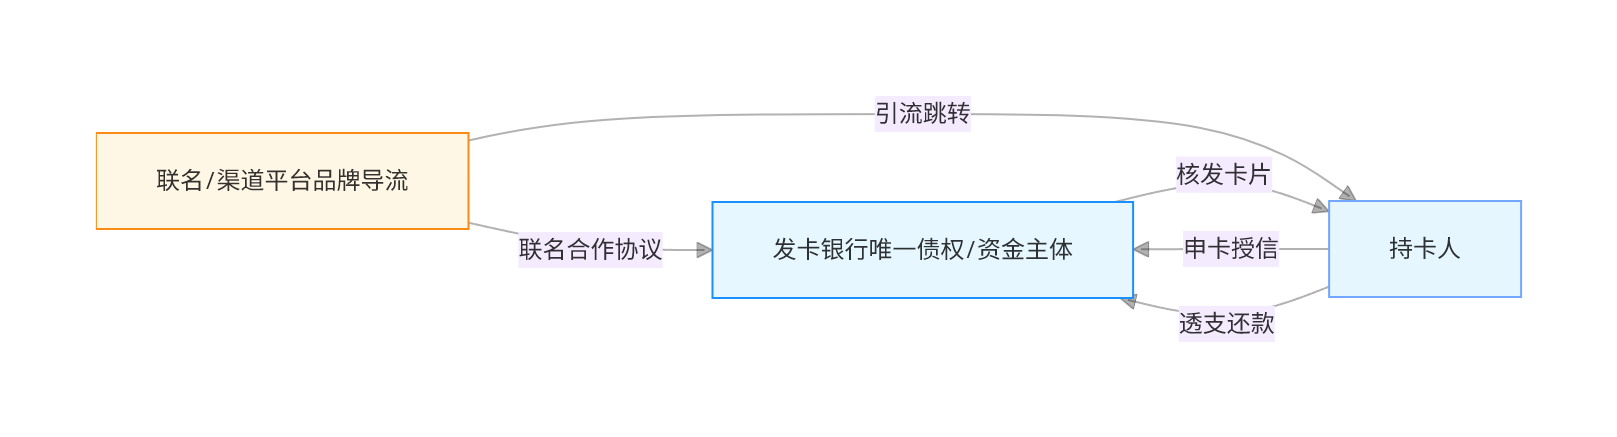
模式核心:受强监管约束,信用卡无联合贷、助贷形态,所有卡片资金、授信、债权100%归属发卡行;联名方、渠道方仅提供品牌、权益、导流跳转,不参与审批、不出资、不持有债权。
核心主体:发卡银行、联名/渠道平台、持卡人
贷后核心差异:唯一债权人为发卡行,无分账、无多主体;核心字段包含卡片类型、权益渠道、透支额度、账单分期信息、联名方/渠道方信息;司法案由为信用卡纠纷。
2.2 消费贷自营流量模式
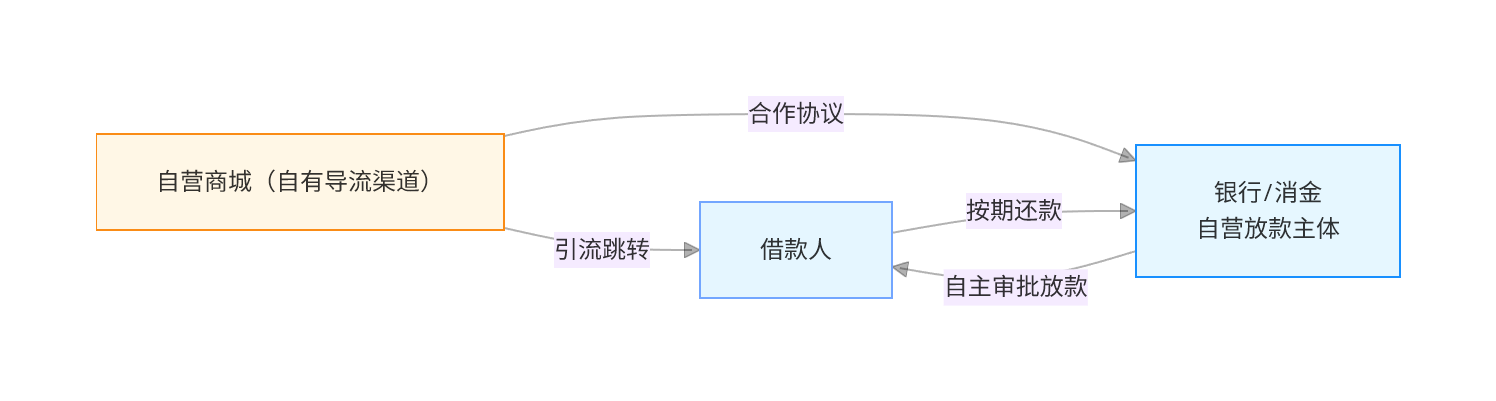
模式核心:银行、消金公司依托自有渠道获客,自主风控、全额出资、独立持有债权,无第三方机构参与核心审批与出资环节;若银行或消金有自己的商城的话,可以通过自有商城进行导流。
核心主体:银行/消金、借款人、自营商城
贷后核心差异:单债权人台账,结构简单;无渠道分账字段,流程轻量化,是标准化程度最高的信用贷资产。
2.3 消费贷联合贷模式
模式核心:两家及以上持牌金融机构按比例共同出资、共享债权、共担风险,依托流量平台进件,双方共同参与风控审批。
核心主体:多家持牌资金方、流量平台、借款人
贷后核心差异:系统必须支持多债权人、份额台账、回款分账、费用分摊,区别于单一资产,处置可约定统一处置或分案处置。
又区分为:
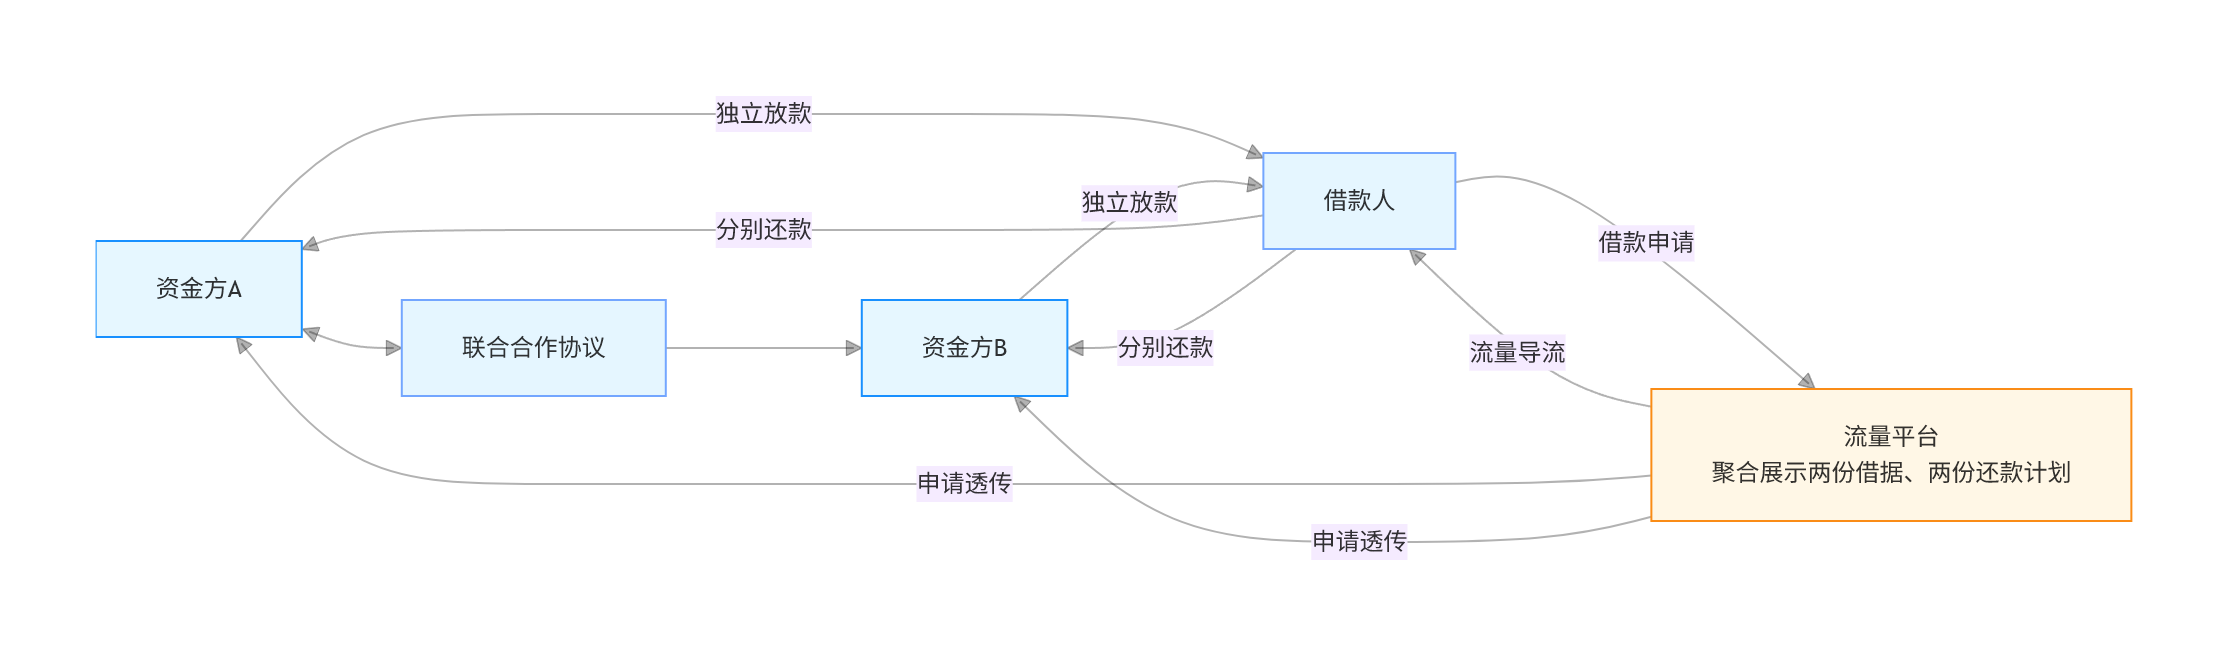
1)代理行模式:
模式核心:多家持牌资金方约定其中一家作为代理行对外统一对接借款人,对内按比例共同出资、共享债权、共担风险,依托流量平台进件,多方共同参与风控审批。
对客端:仅生成一份合并借据与还款计划,借款人统一向代理行归集还款;
贷后:由代理行维护份额台账、完成回款分账、费用分摊;逾期处置可约定由代理行统一牵头处置,也可约定分案处置。
法律债权:属于共同债权,出借人为全部出资资金方,代理行仅为对外统一履约载体,不单独享有全部债权。
2)双合同模式(少数)
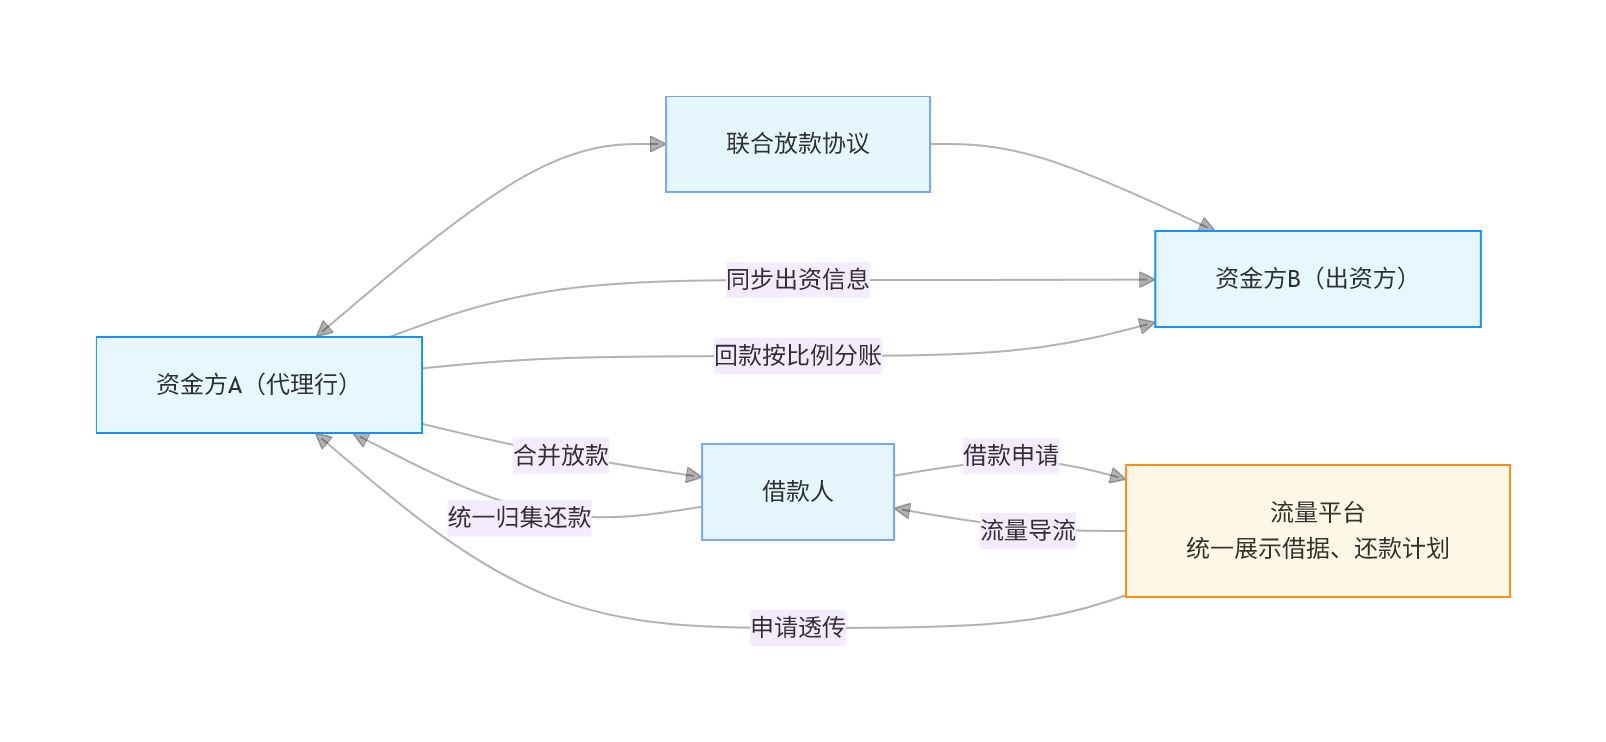
模式核心:多家持牌资金方按比例出资、各自独立与借款人签署借款合同,形成多笔独立债权、风险相互隔离,依托流量平台进件,多方共同参与风控审批。
对客端:生成多份独立借据、多套独立还款计划,借款人按对应合同分别履约还款;
贷后:系统分别维护各资金方债权份额台账,独立核算回款、费用;逾期处置默认分案处置,也可另行协议约定统一委托处置。
法律债权:多笔独立债权,各资金方仅承担自身出资部分对应的风险,资金方之间不互相兜底。
2.4 消费贷助贷模式
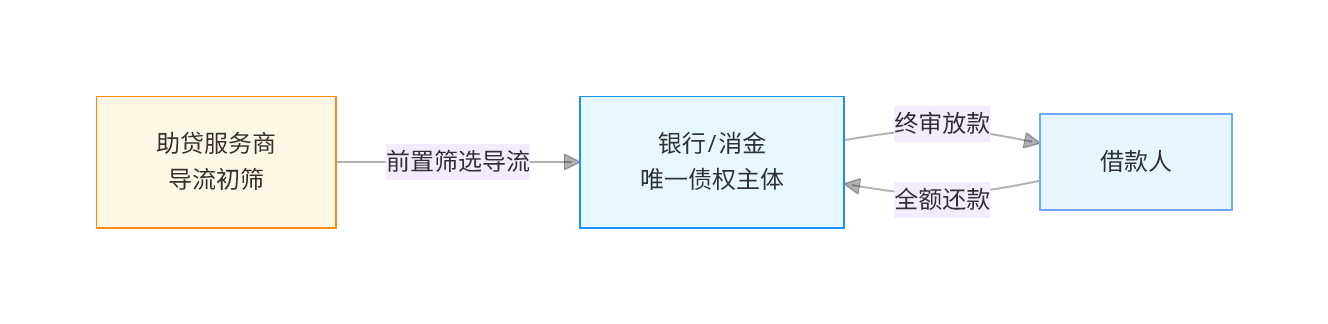
模式核心:助贷机构仅提供流量、前置初筛、资料辅助,不出资、不持有债权;资金、债权、终审权限100%归属持牌资金方,助贷方仅收取服务费。
核心主体:银行/消金(资金方)、助贷服务商、借款人
贷后核心差异:助贷机构无追偿、起诉权限;台账需增加助贷渠道字段、服务费结算字段,案件处置主体唯一为资金方。
2.5 消费贷场景分期模式
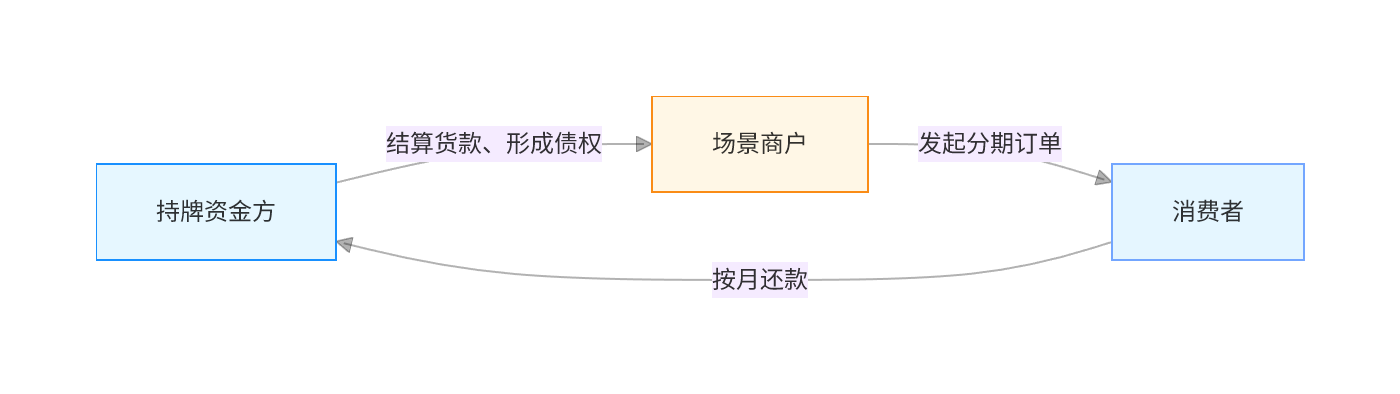
模式核心:3C、家电、医美、教育等场景先消费后付款,名义为商品分期,底层由持牌机构放款,实质为零售消费信贷。受托支付为主,资金不经过借款人,直接打给商户;匹配订单、收货凭证。例如:用户在线下门店买家电,选择分期,门店当场拿到分期服务商结算的全款;用户按月还给分期服务商。用户逾期后,分期服务商发起催收、调解或起诉;如果用户主张家电存在质量问题,可在案件中抗辩抵扣欠款。
核心主体:持牌资金方、场景商户、个人消费者
贷后核心差异:小额高频、场景绑定;商户仅提供场景,无债权责任,仅可向消费者追偿,台账需标记场景品类。
2.6 持牌小贷现金贷模式
模式核心:持牌小额贷款公司专属零售业态,无场景纯现金小额放款,小额分散、审批快、周期短。
核心主体:小贷公司、个人借款人
贷后核心差异:不良迭代速度快、催收频次高;案由为小额借款合同纠纷,客群下沉明显,协商减免场景更多。
三、零售担保抵押债权模式(有担保:抵押、质押、人保)
模式特征:基于个人借款债权,配套抵押、质押、人保措施(抵押、质押、人保可单独,也可),风险优先级低于纯信用贷;逾期后可处置担保物或追索保证人,拥有专属实物处置与多主体追偿链路。
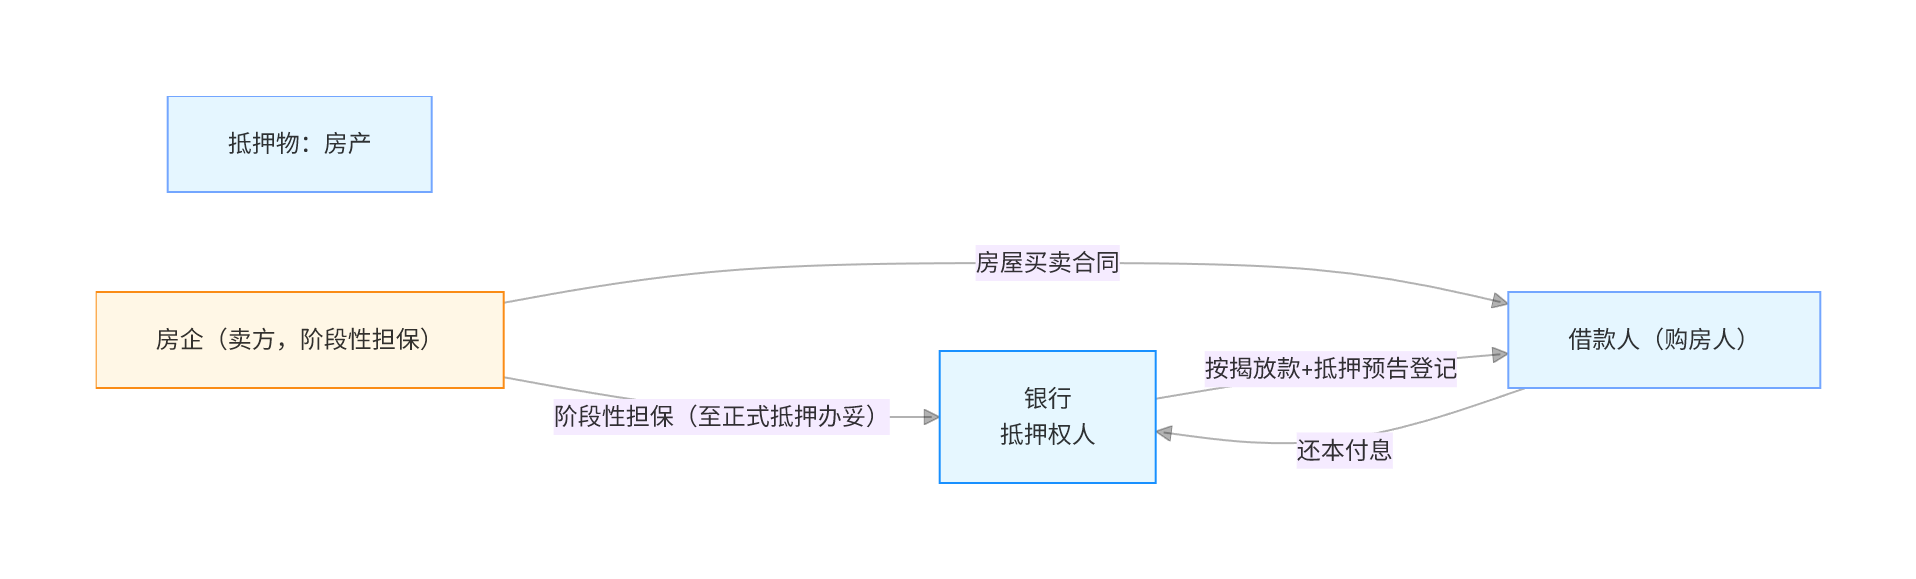
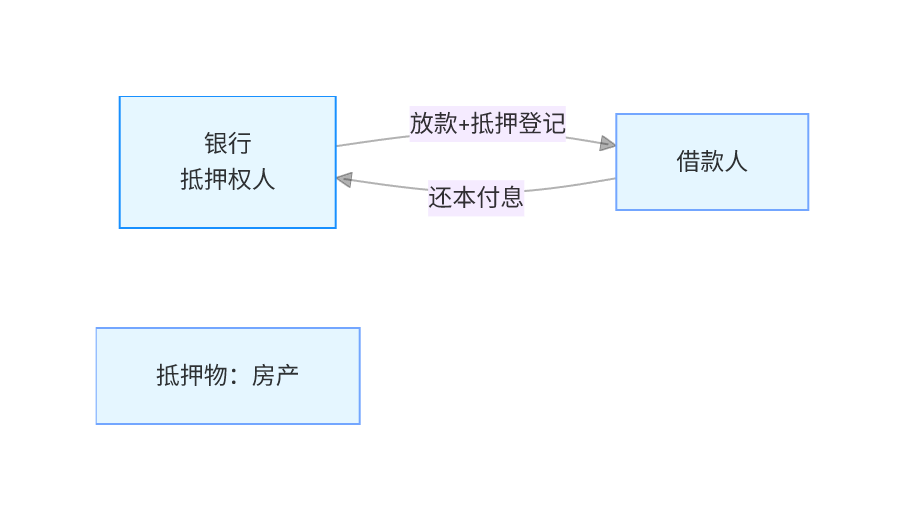
3.1 抵押贷模式(房贷、车贷:物保,登记不转移占有)
模式核心:借款人以自有房产、车辆作为抵押物,银行放款并办理抵押登记,持有合法抵押权。
核心主体:银行、个人借款人、抵押物(房/车)
贷后核心差异:专属抵押物处置流程,可查封、司法拍卖优先受偿;台账必须包含抵押登记信息、抵押物估值、抵押期限等专属字段。
抵押贷:以一手按揭-房贷为例:
抵押贷:以存量房-房贷为例:
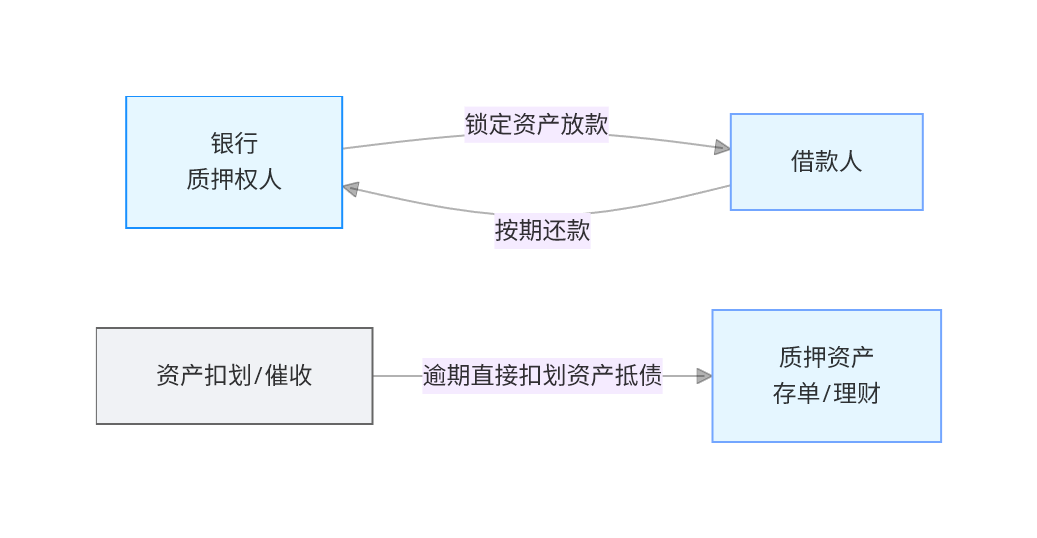
3.2 质押贷模式(存单、理财质押;物保,冻结/转移占有)
模式核心:借款人以自有存单、理财等金融资产质押给银行,银行锁定资产后放款,风险极低。
核心主体:银行、个人借款人、质押资产
贷后核心差异:处置优先级最高,无需复杂司法流程,可直接扣划质押资产抵债,台账需包含质押资产类型、锁定状态、资产价值字段。
区分抵押 vs 质押:
- 抵押:抵押物一般仍由抵押人占有(房、车自己在用),处置通常要诉讼 + 司法拍卖;
- 权利质押:资产交付 / 冻结交由质押权人管控(存单、理财、国债),合同约定条件满足可直接扣划。
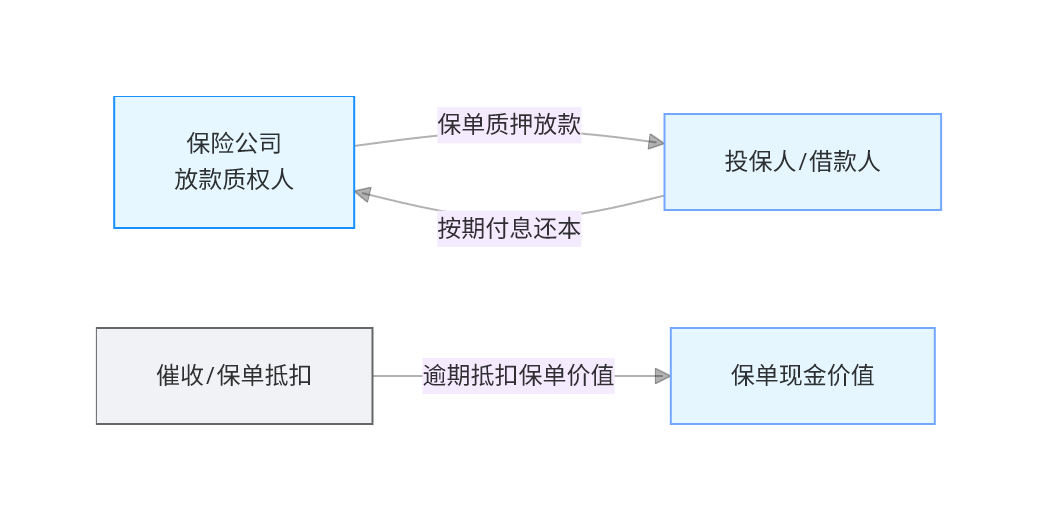
3.3 质押贷模式(保单质押;物保,冻结/转移占有)
模式核心:投保人以保险保单现金价值作为质押标的,保险公司直接放款,属于零售专属权利质押业态。
核心主体:保险公司、投保人/借款人、保单资产
贷后核心差异:逾期后可直接抵扣保单现金价值,本息超保单价值则保单失效;台账需关联保单号、现金价值、保障期限专属字段。
3.4 保证担保贷模式(人保,信用担保)
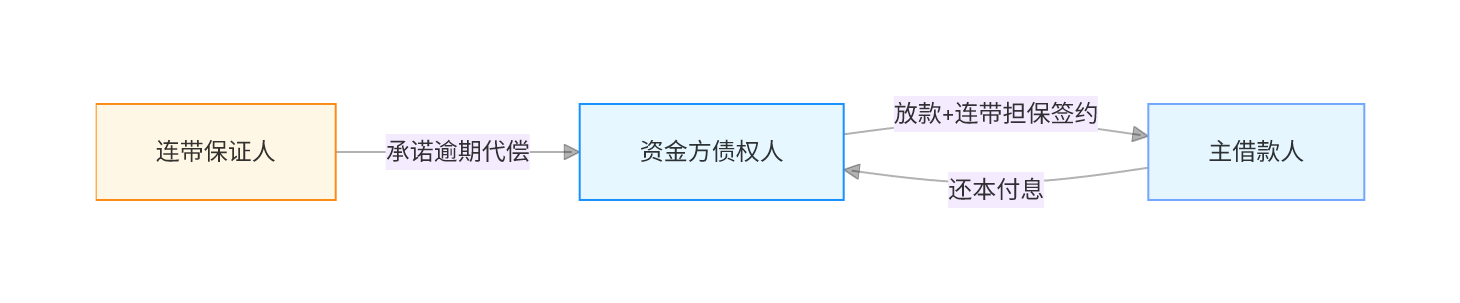
模式核心:个人借款搭配自然人或担保公司连带责任保证,无实物抵押,依靠保证人兜底风控。
核心主体:资金方、个人主借款人、保证人
贷后核心差异:双债务人台账,需新增保证人信息、保证期间、代偿记录等字段;可同步追偿借款人和保证人,代偿后生成追偿案件。
3.5 混合担保贷模式(人保,物保混合担保)
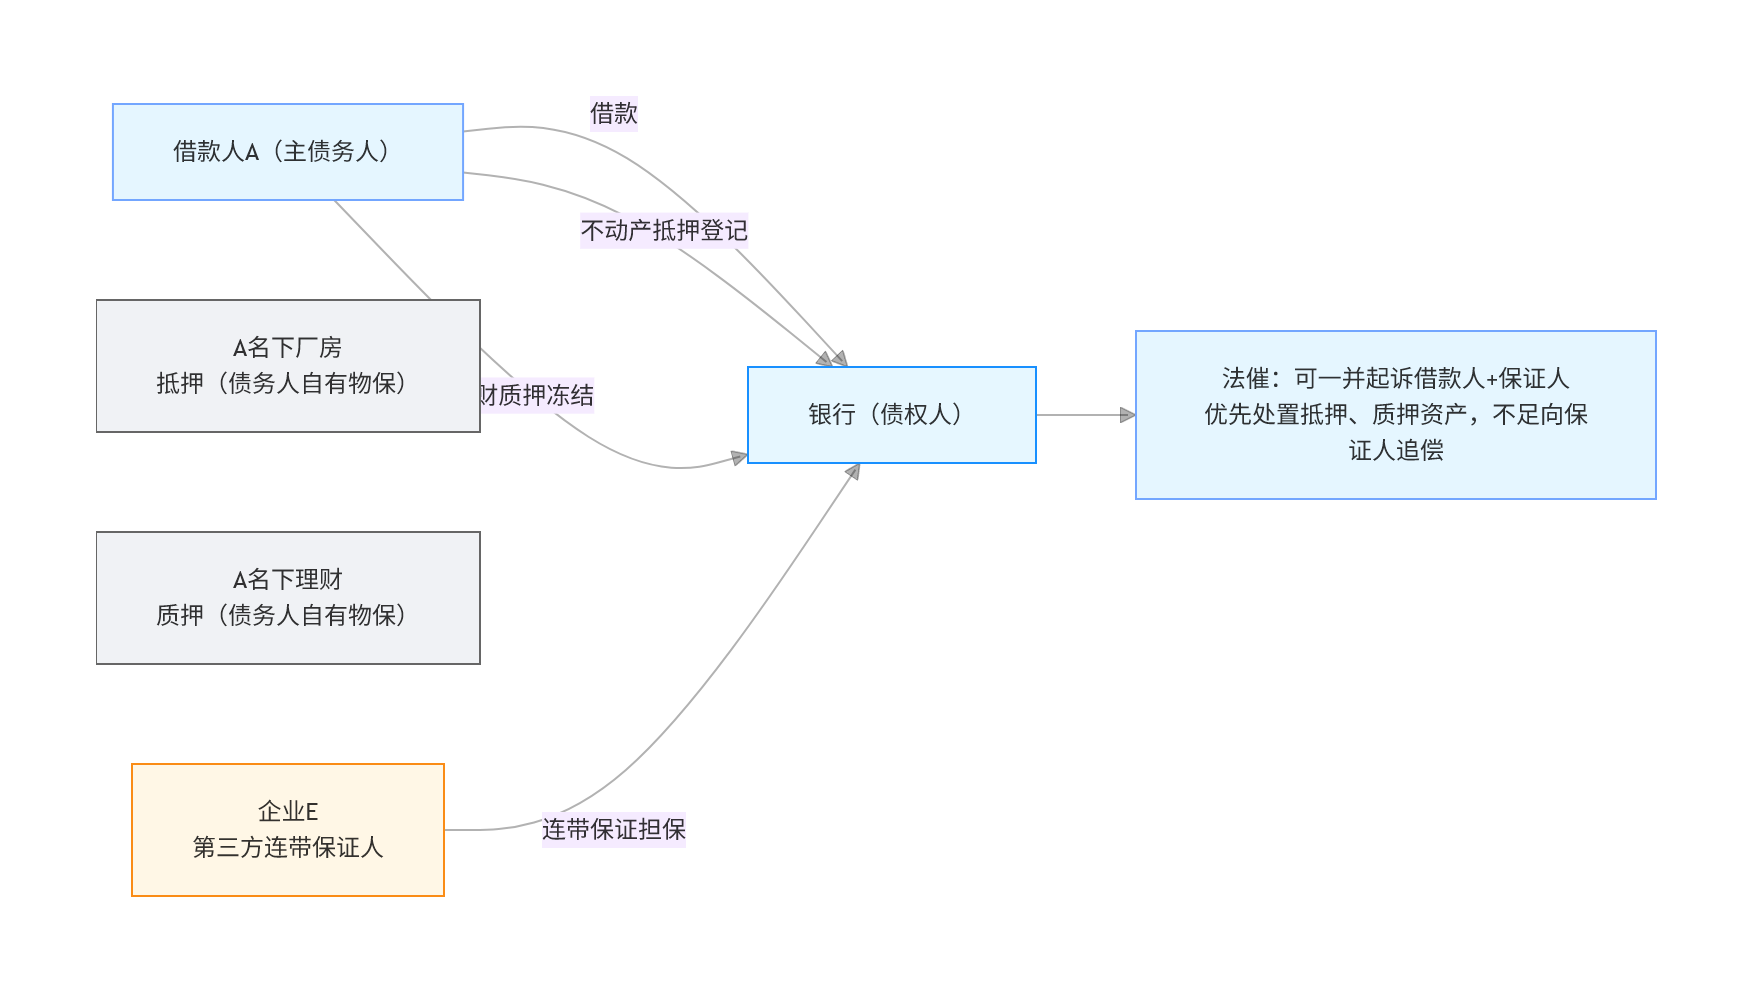
模式核心:个人 / 小微经营借款,同时叠加两类及以上担保方式(抵押 + 保证、质押 + 保证、抵押 + 质押 + 保证),以债务人自有资产(房产 / 存单 / 理财)做物保兜底、叠加自然人 / 担保公司连带责任保证,多重风控叠加,是高额度、低风险的授信模式,多见于大额经营贷。
核心主体:资金方、个人主借款人、物保担保人(本人 / 第三人)、连带保证人(自然人 / 担保公司)
贷后核心差异:
- 多主体台账管理,同时存在借款人、物保人、保证人三类债务主体,台账字段远超单一担保模式;
- 严格区分担保顺位:合同有约定从约定,无约定优先处置债务人自有抵押 / 质押资产,不足部分再向保证人追偿;
- 支持多主体同步起诉、分路径处置(资产拍卖、保证人代偿、双路径回款);
- 新增物保登记信息、担保顺位、多担保人责任分摊、代偿追偿、资产处置抵扣差额专属字段;
- 保证人代偿后自动生成多层追偿案件,同时可向主借款人、其他担保人追偿。
四、零售物权融资债权模式(个人/个体户融资租赁)
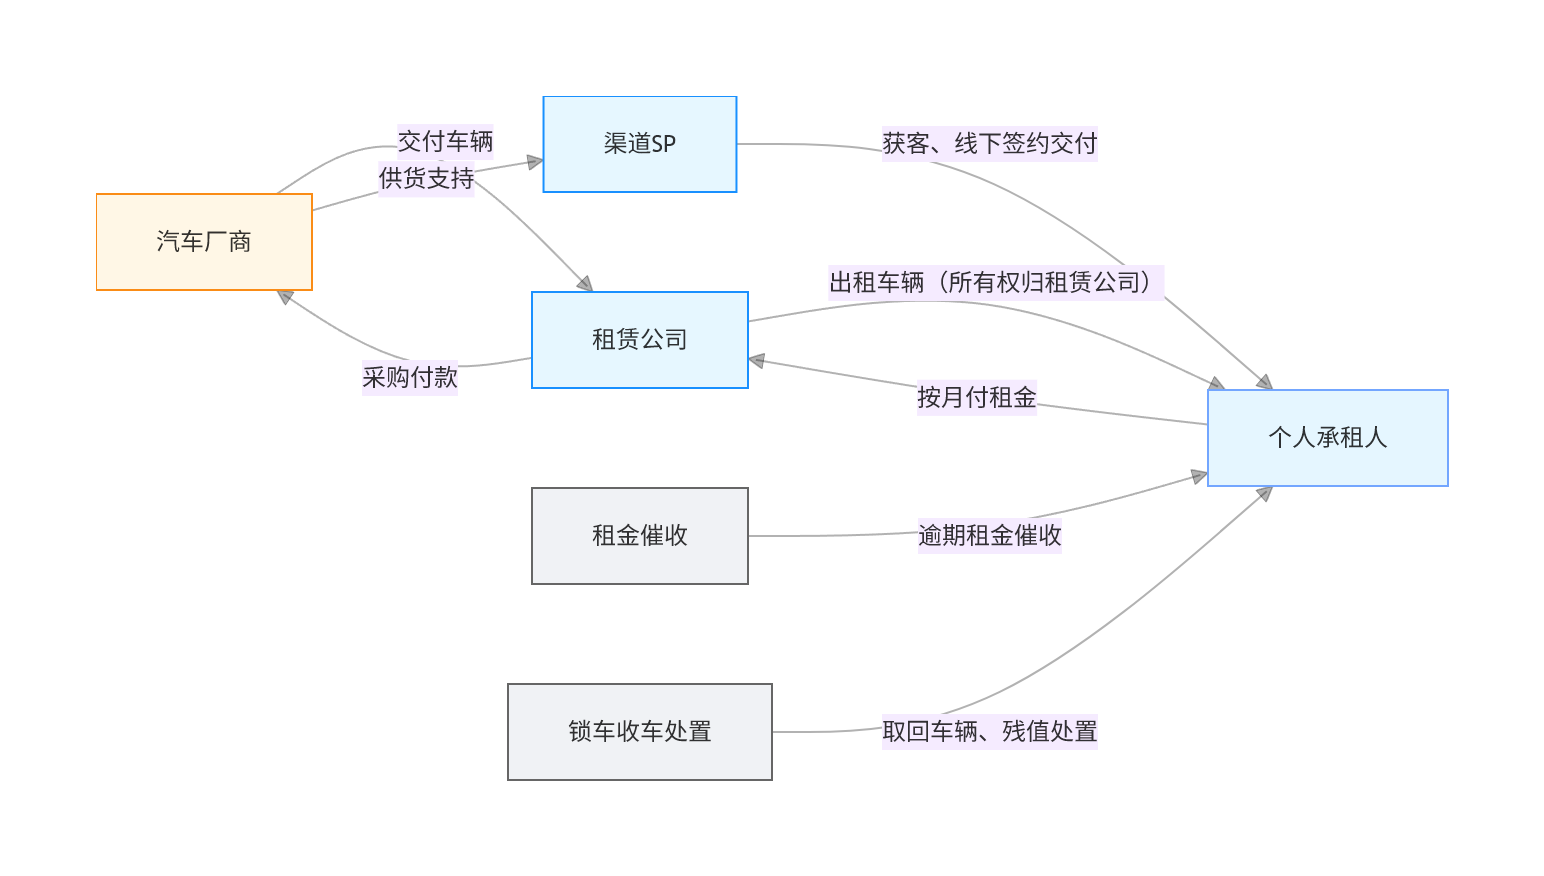
模式核心:区别于纯信贷,融资租赁具备债权+物权双属性,租期内租赁物所有权归属出租方,承租人仅享有使用权;逾期后可同时追偿租金+取回租赁物,是贷后系统差异化最大的业态之一。
备注:本章节业态出租方可为金租、商租、汽车金融公司,均归属零售场景(承租人:自然人/个体户)。
4.1 个人乘用车融资租赁
模式核心:面向个人消费者的汽车以租代购、车辆融资租赁,是零售端最主流的物权融资模式。
核心主体:租赁公司、SP渠道、个人承租人、车辆
贷后核心差异:独有GPS锁车、收车、残值处置链路;台账需新增车辆物权字段、设备定位信息、收车处置记录,区别于车贷抵押贷。
五、通用上层资产流转处置模式(全零售资产通用)
本板块不属于原生借贷业态,是所有零售不良资产形成后,资方用于出表、流转、处置、账务优化的通用模式,可叠加适配上述任意零售债权。 金融机构的自催(电催、委外等)此处不做详述;
5.1 AMC买断处置模式
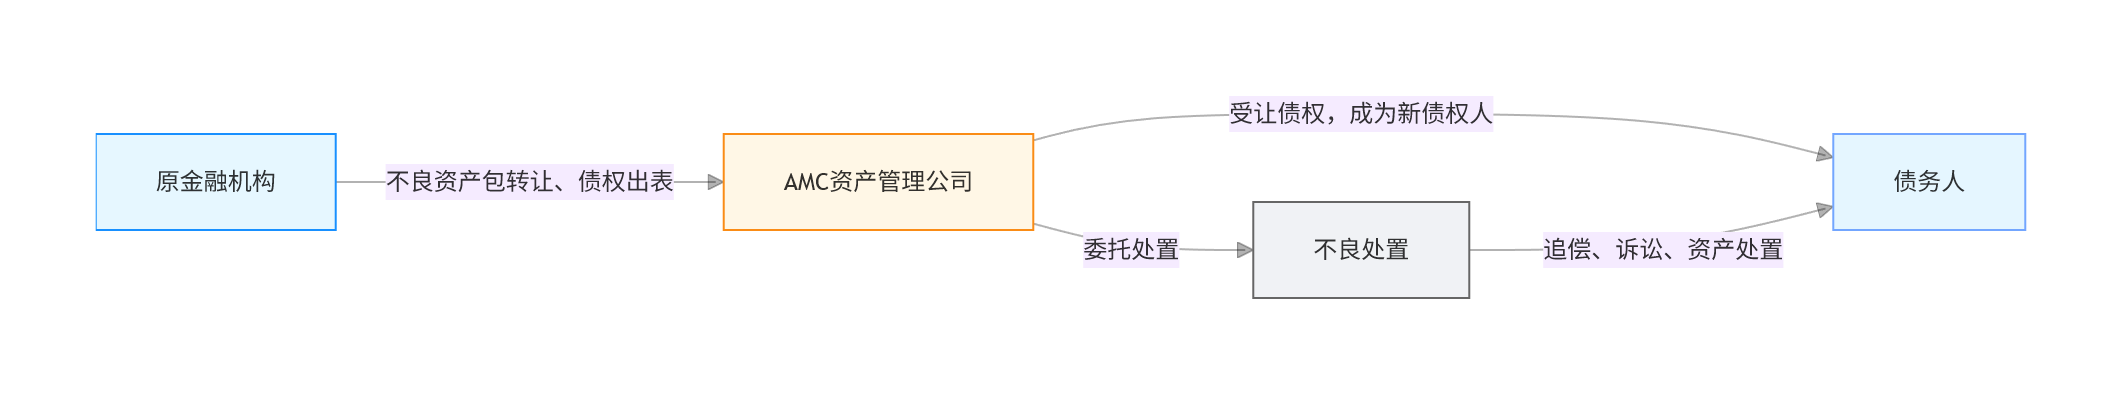
模式核心:金融机构将零售不良资产包打折转让给AMC,债权正式过户,AMC成为新债权人,原机构彻底出表。
贷后差异:案件原告主体变更,原机构退出处置链路。
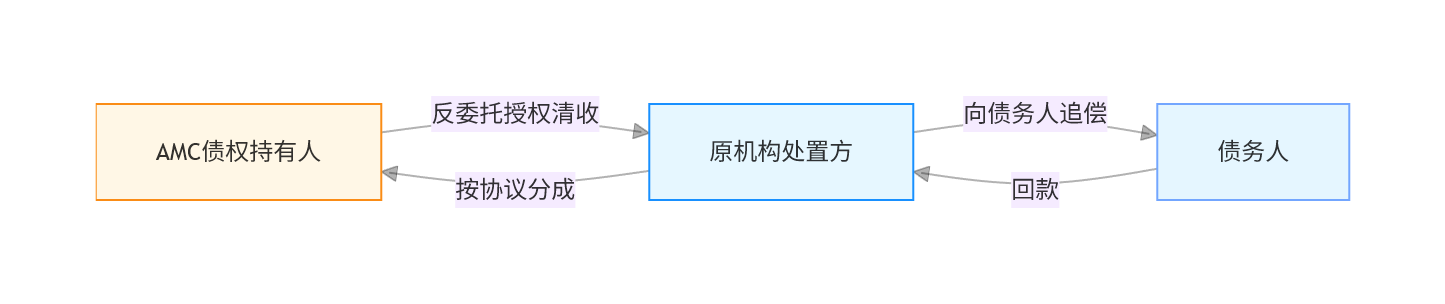
5.2 反委托处置模式
模式核心:资产转让AMC完成出表,AMC反向委托原机构继续催收处置,回款按协议分成。
贷后差异:债权归属AMC、处置执行归原机构,台账需隔离分账。
5.3 不良ABS模式
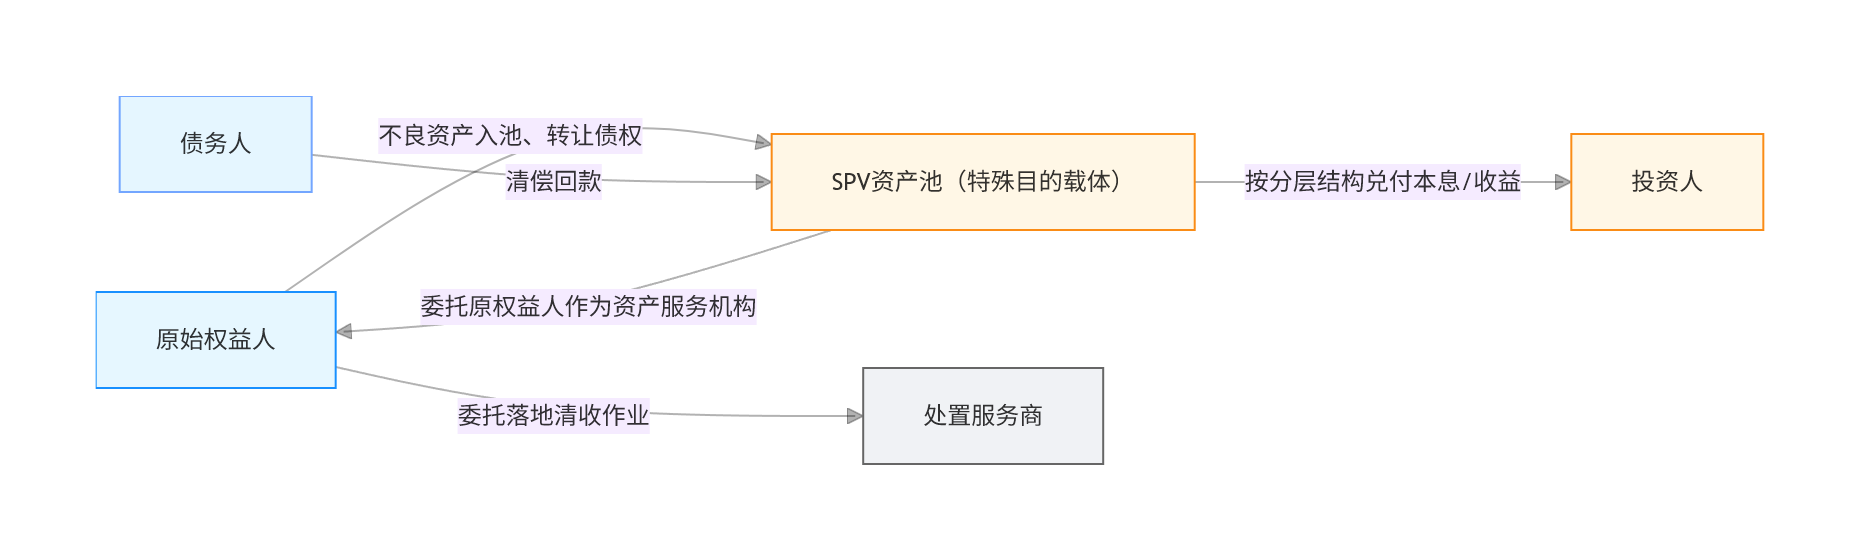
模式核心:零售不良资产入池转让SPV,发行资产证券化产品,原机构作为资产服务商持续处置回款。
贷后差异:处置权限受限,重大减免需投资人审批,独立资金池分层兑付。
业务说明:
债权归属:资产转让进入 SPV,实现风险隔离;SPV 持有资产池债权,不是原始权益人持有。
原始权益人角色:大多兼任资产服务机构,负责资产台账、催收管理、对接服务商,可再委托外部处置方。
回款链路:债务人回款归集进 SPV 专户,而不是留在原机构;SPV 按优先级、次级分层向投资人兑付。
核心差异点
- AMC 收购:AMC 受让债权,是债权人;
- 不良 ABS:SPV 持有资产,投资人买的是证券份额,投资人不直接成为债权人,收益依托资产池回款。
5.4 账销案存核销模式
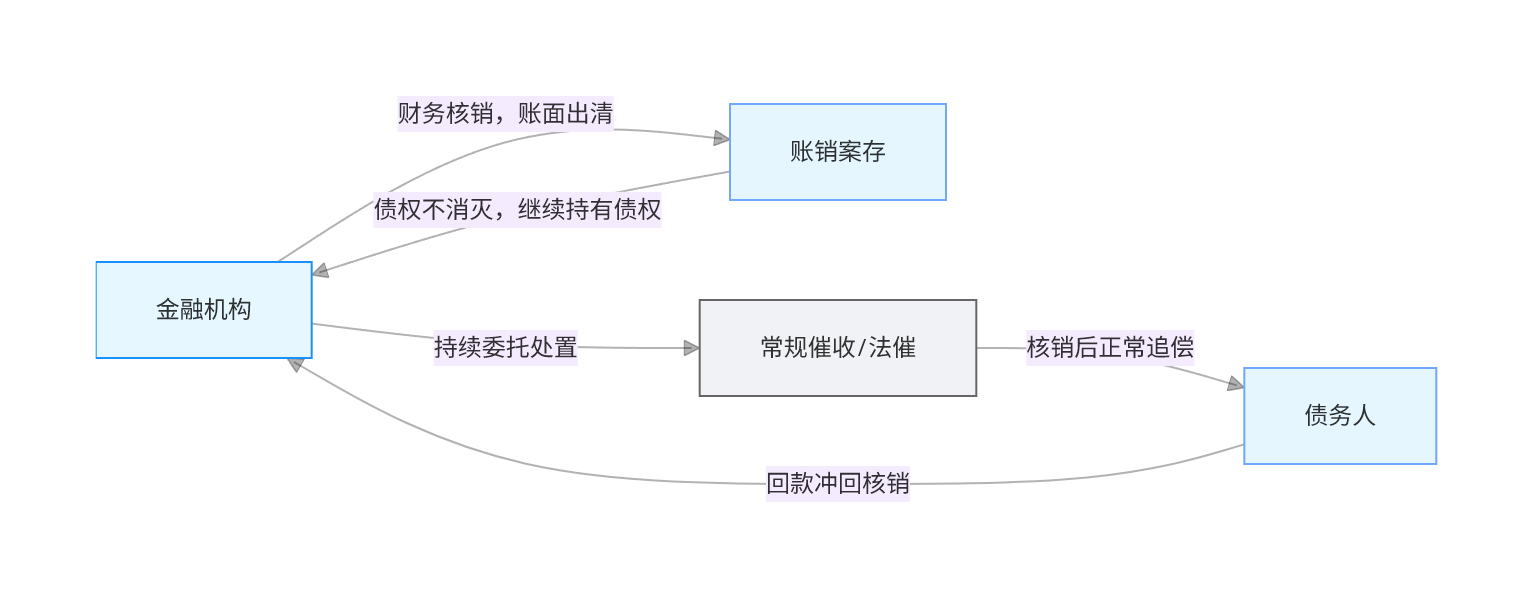
模式核心:财务层面核销账面资产、出表清零,但债权不消灭,可继续全流程追偿。
贷后差异:账务状态与处置状态双独立,核销后回款计入减值转回。
5.5 债务重组模式
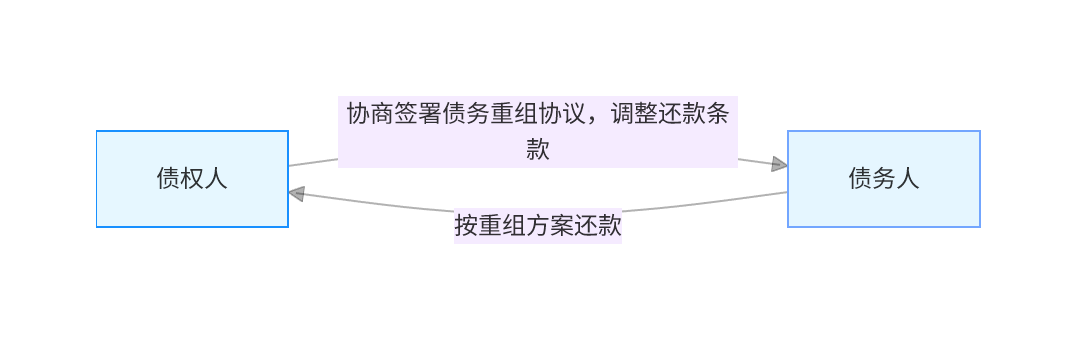
模式核心:通过协议变更还款条款(展期、降息、分期),优化资产状态,设置观察期。
业务说明:
- 债权主体不发生变更,只是变更原有借款合同的履约条件:延期、分期、减免息费、调整还款计划等;
- 属于债权人和债务人双方协商变更,法务 / 调解方仅为第三方辅助角色,不承接债权;
- 和核销、AMC 转让、ABS 区分:重组不出售债权,也不做财务出表,是原有债权的条款重约定;
- 前提:双方达成一致,签署书面重组协议才生效。
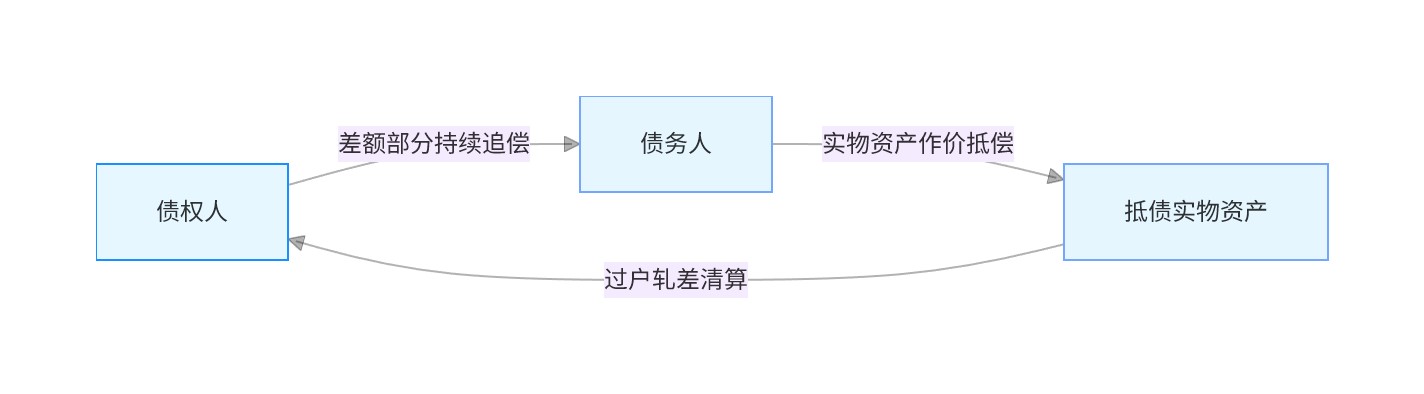
5.6 以物抵债模式
模式核心:债务人无现金还款,以实物资产抵偿债权,过户后轧差清算剩余欠款。
业务说明:
- 作价轧差:资产要评估公允价值,资产价值 ≥ 欠款,结清债权;资产价值<欠款,差额部分继续向债务人追偿。
- 债权主体不变,不是债权转让,属于债务清偿方式。
- 区分:和司法拍卖不同,以物抵债可以是协议抵债(双方协商),也可以是法院裁定抵债;抵债后债权人后续可自行处置该实物资产变现。
- 风险点:需要完成过户登记,物权才正式转移;未过户前抵债约定有不确定性。
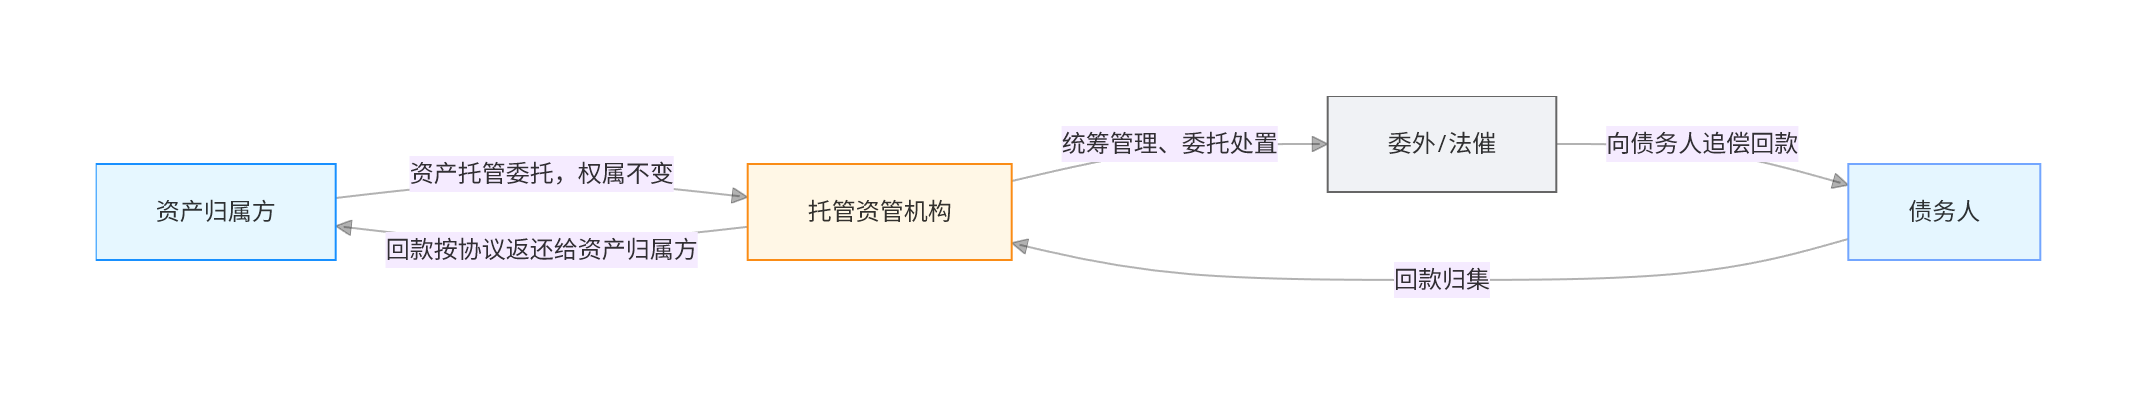
5.7 资产托管模式
模式核心:债权权属不变,委托专业资管机构全权负责尽调、策略、全流程处置。
业务说明:
核心:债权 / 资产权属不转移,只是委托托管机构做管理和处置运营,和 AMC 受让、ABS 有本质区别;
托管机构角色:资产管理、台账管理、遴选 / 管理催收服务商、回款归集、进度管控,不成为债权人;
回款链路:债务人回款先归集到托管专户,托管机构扣除约定服务费后,剩余资金返还资产归属方;
对比区分:
- 托管处置:权属不变,只是运营外包;
- AMC 收购:债权过户,AMC 是新债权人;
- 反委托:债权已经卖给 AMC,再委托原机构回收;
- 账销案存:自己持有债权,自行或直接委外,没有托管资管作为中间统筹方。
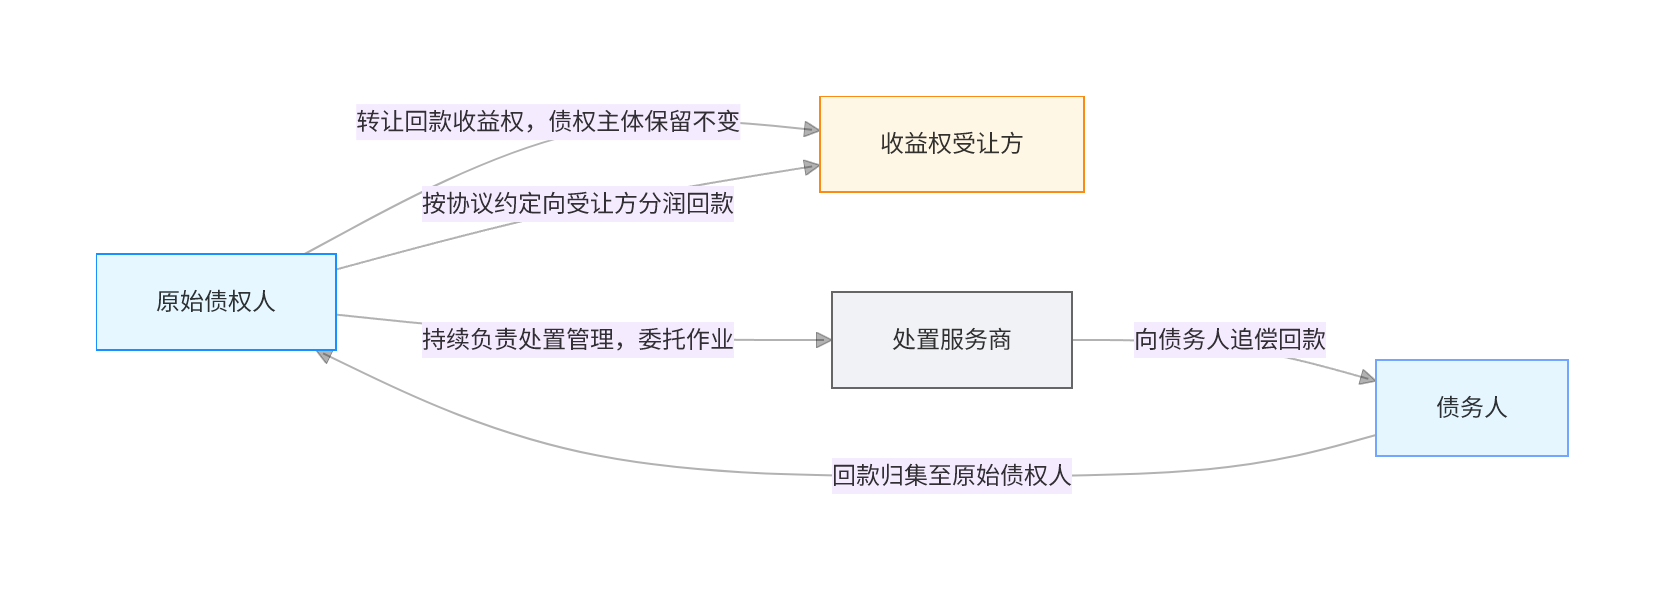
5.8 收益权转让模式
模式核心:不转让债权所有权,仅转让回款现金流收益权,原机构保留处置主体资格。
业务说明:
核心边界:法律债权仍然属于原始债权人,不发生过户变更;转让的只是未来回款的收益权益,不是债权本身。债务人的对接主体、诉讼主体依旧是原始债权人。
处置责任:原始债权人继续承担贷后、催收、法催管理,可外包给处置服务商;受让方一般不直接介入催收、起诉。
回款路径:债务人钱还给原债权人,原债权人再按收益权转让合同把对应收益分配给受让方。
和 AMC 债权转让对比:
- 债权转让:债权过户,受让方成为新债权人,可直接起诉债务人;
- 收益权转让:债权不变,仅收益分配权转移,受让方不能直接以债权人身份起诉债务人。
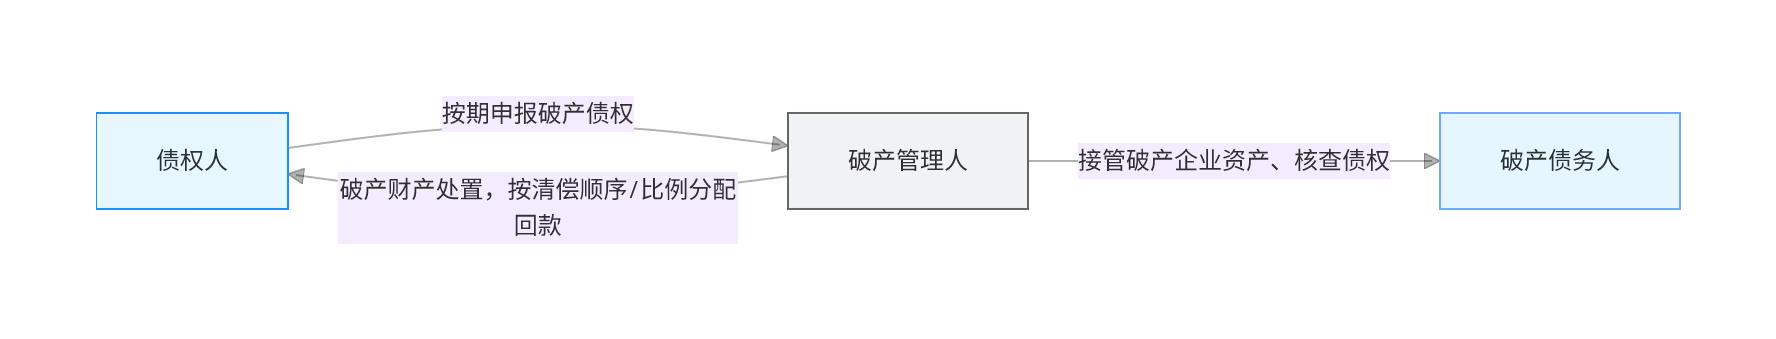
5.9 破产债权申报模式
业务说明:
- 核心逻辑:债务人进入破产程序,由法院指定破产管理人统一接管资产、负债;债权人不能单独催收、单独起诉执行,必须走债权申报。
- 清偿规则:按法定顺位清偿(破产费用→共益债务→职工债权→税款→普通债权),普通债权通常按比例受偿,不足部分依法核销。
- 债权主体不变,属于司法清偿路径;管理人是法院指定中立角色,不是债务人、也不是催收方。
- 和其他模式差异:常规催收、债务重组是双方协商;破产是司法程序,分配方案由管理人提交债权人会议、法院裁定。
六、全文总结与业态边界补充
本文完整拆解了全量正规零售不良贷后业务模式,覆盖纯信用、担保抵押、物权融资租赁三大核心零售资产体系,适配绝大多数贷后系统、催收平台、法催产品的日常业务场景。
产品核心底层逻辑复盘:所有催收流程、台账字段、司法规则、处置权限,均由底层借贷本源决定。不同零售资产的债权结构、担保方式、物权属性完全不同,是贷后产品架构设计、字段拆分、流程差异化、合规风控的核心依据。
本文中的业务模式可应用于自然人作为债务人的小微经营贷,不包含对公企业贷款;
非零售/非主流业态边界补充(不纳入本文核心零售体系):
1. 对公债权业态:企业流贷、对公信托贷款、对公垫资、飞机/船舶/光伏/医疗等对公融资租赁;
2. 次生追偿债权:融资性保证保险代位追偿、融资担保公司代偿追偿;
3. 贸易商事债权:商业保理应收账款、企业原生商账、票据追索债权;
4. 其他民事债权:合规自然人民间借贷;
5. 合规红线业态:套路贷、无资质高息放贷、非法民间借贷,严禁接入正规催收与法催系统。
以上业态虽具备逾期追偿属性,但不属于零售个人核心资产,因此仅做边界说明,不占用正文核心结构。
本文由 @资管产品札记 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议


- 目前还没评论,等你发挥!