起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
红果拿下豆包,腾讯阿里也坐不住了?


阿里的AI产品家族,又冒出来一个新成员。
最近,阿里正在内测一款名叫Looogen(逻辑智片)的AI影视创作平台,主打用Agent制作短剧。
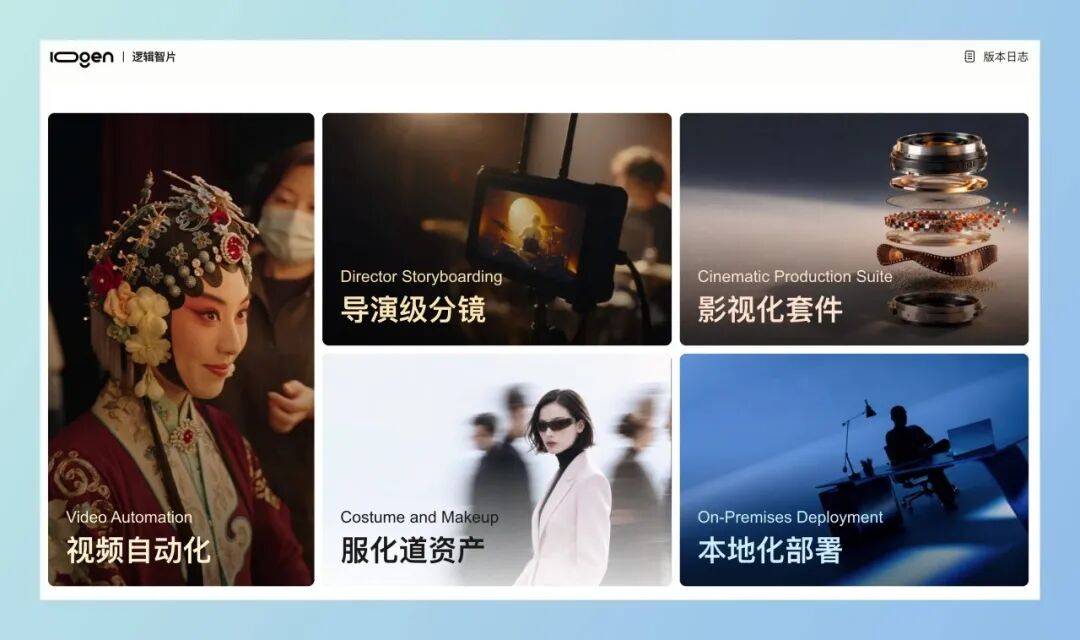
看了下官网和产品界面。除了常规的AI视频生成,它还提供数字演员库、场景资产管理、Skill广场,甚至支持创作者上传、创建自己的Skill。
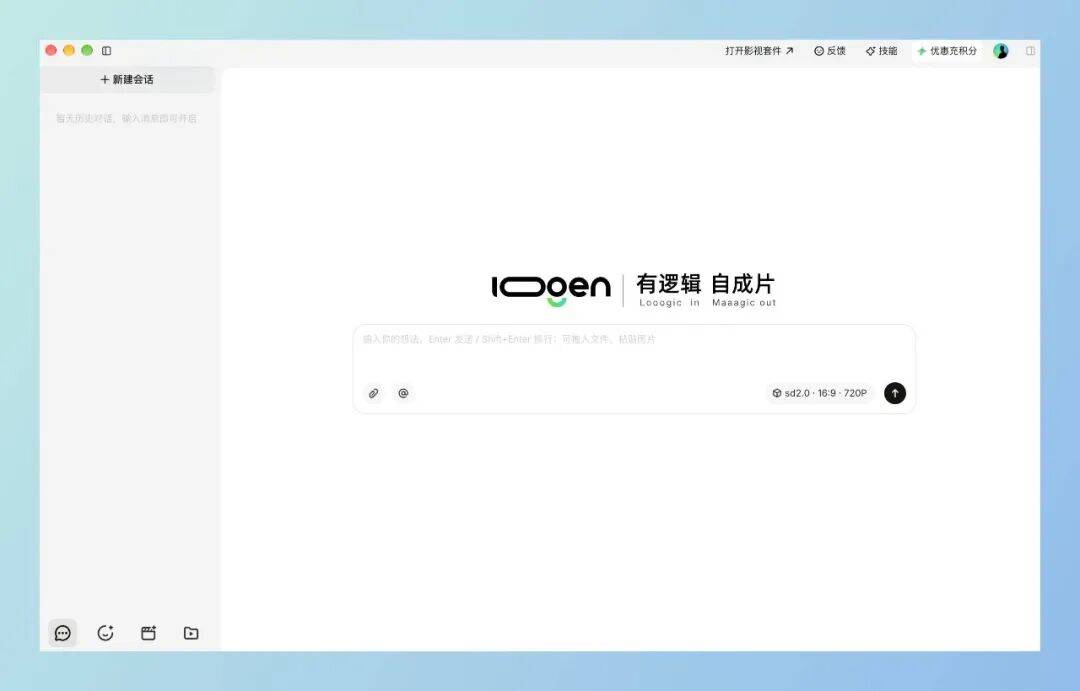
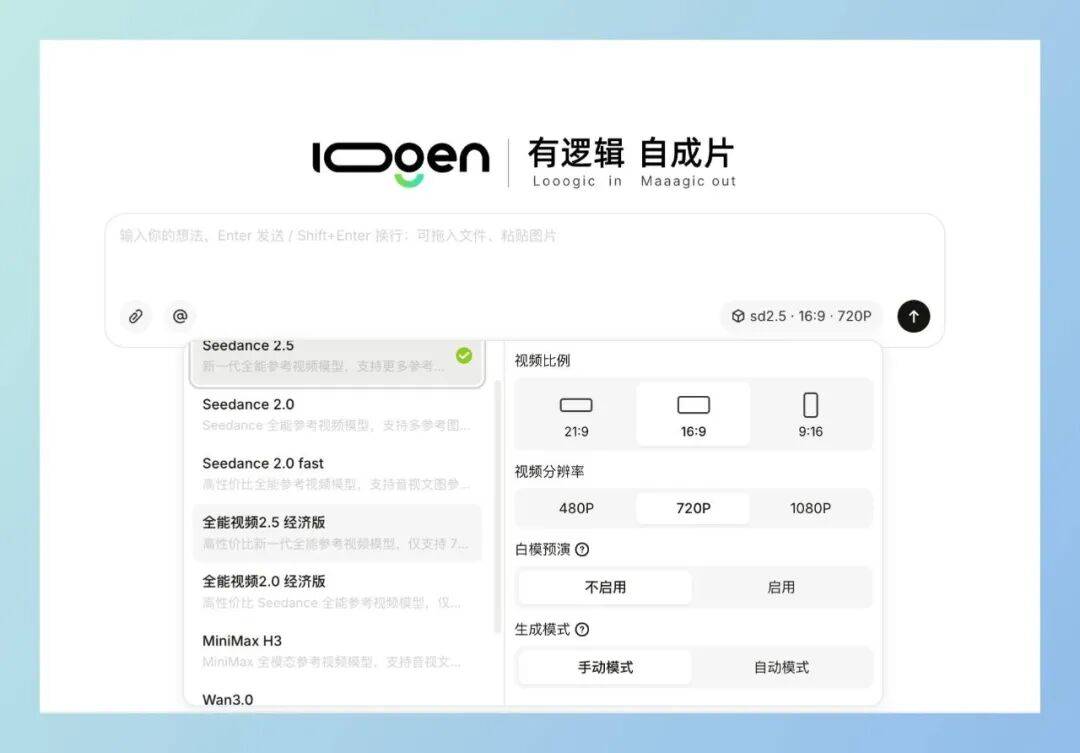
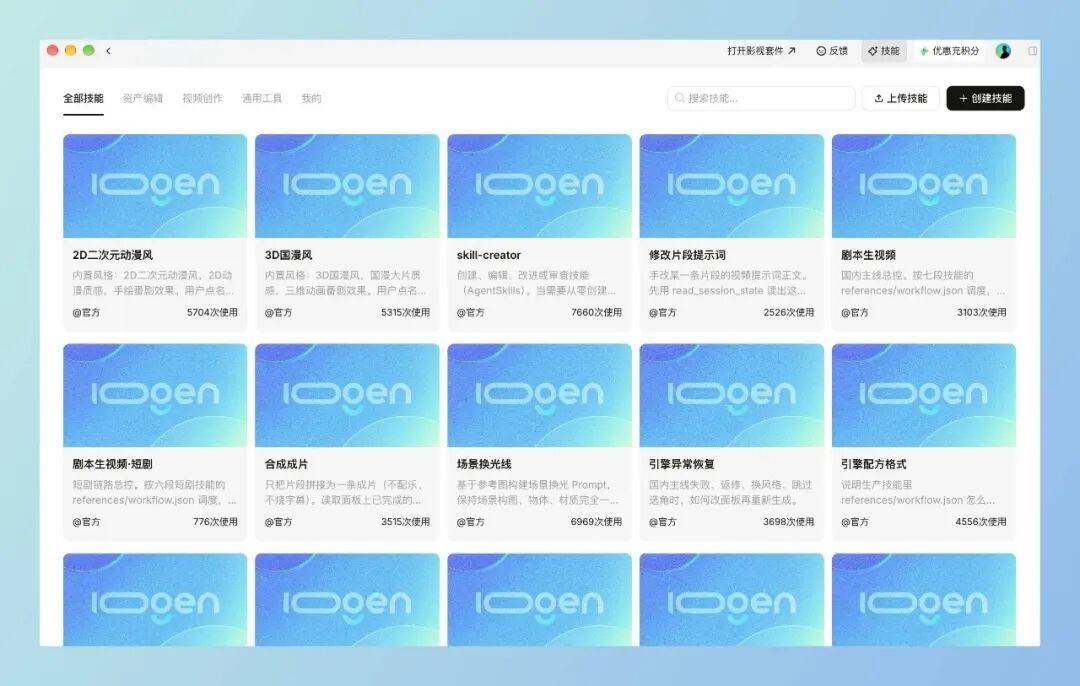
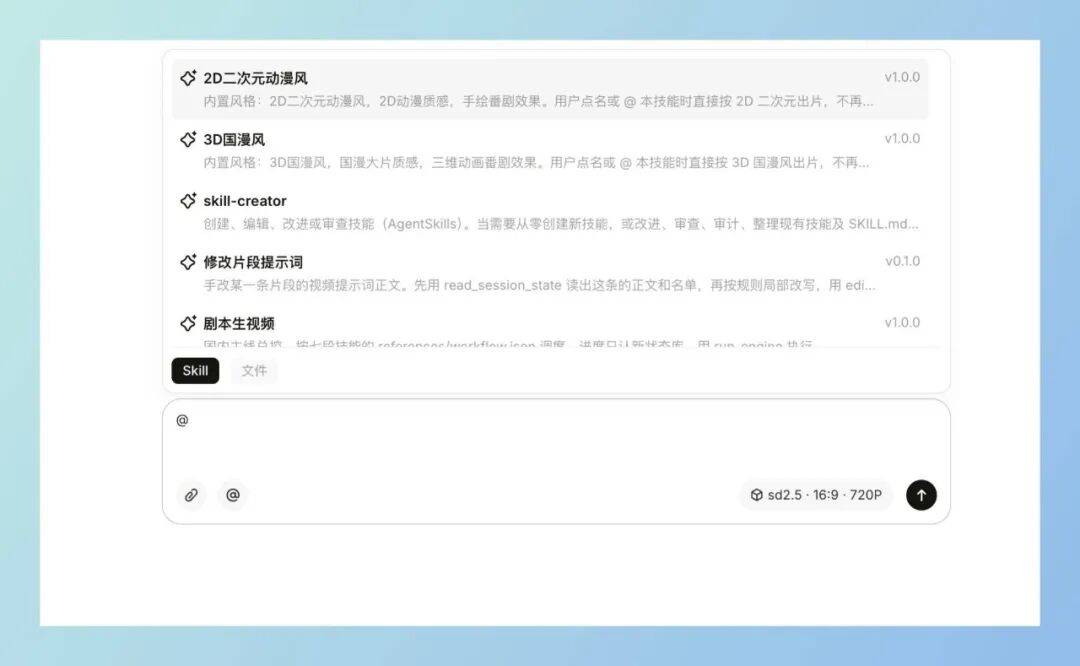
从剧本改编、分镜制作到角色配音、成片剪辑,阿里想把一个影视剧组的工作搬进AI工具里。
不过,Looogen只是最近AI短剧热潮中的一个新玩家。
就在昨天,QuestMobile公布了一组相当有冲击力的数据:红果短剧的用户规模,居然超过了豆包。
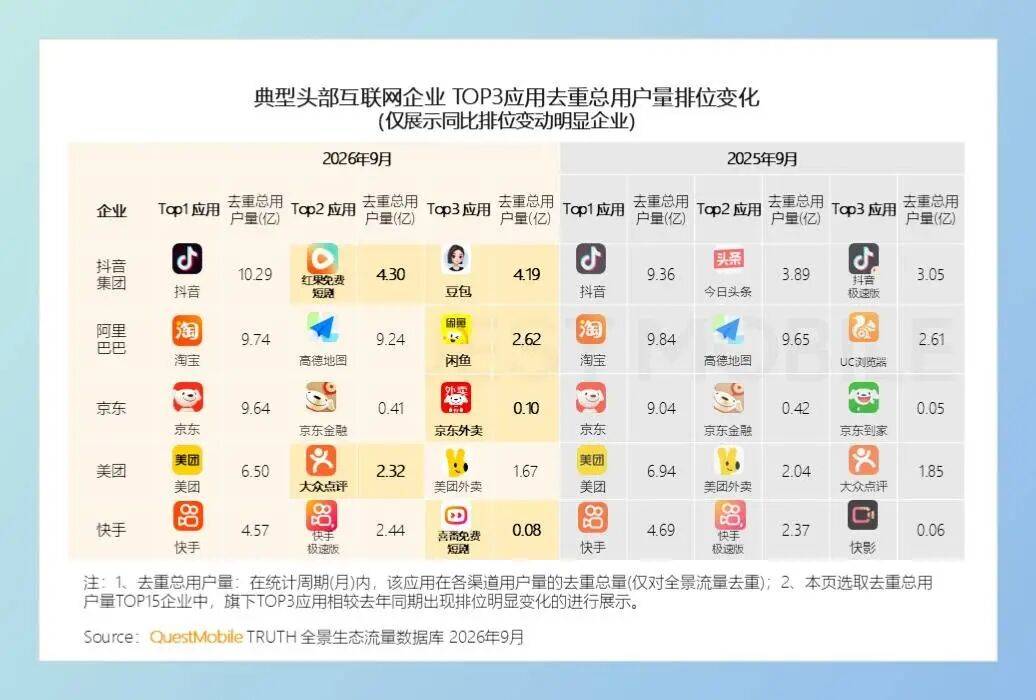
2026年9月,字节跳动旗下前三大应用分别是:
抖音,10.29亿用户;红果短剧,4.30亿;豆包,4.19亿。
这份排名按QuestMobile的去重用户规模口径统计。红果已经成为字节跳动旗下仅次于抖音的第二大应用,把过去备受关注的豆包挤到了第三。
豆包每天忙着跟DeepSeek、千问、元宝抢AI用户,结果自家看短剧的兄弟,悄悄把它超越了。
更值得关注的是,这还只是短剧市场快速增长的一个缩影。
01 、腾讯的绿泡泡,也开始追赶红果
红果有多火?
截至今年7月,红果短剧的日活跃用户已经达到1.68亿,超过腾讯视频、爱奇艺、优酷、芒果TV四家长视频平台日活的总和。
在QuestMobile最新报告中,短剧视频已经成为中国移动互联网使用时长增长最快的赛道之一。
今年9月,短剧视频行业总使用时长净增133.29亿小时,超过短视频行业的57.17亿小时。而传统在线视频行业同期使用时长反而减少了13.8亿小时。
短剧正在从长视频和其他娱乐应用手中抢走大量用户时间。
腾讯自然也看到了这个机会。
今年,微信把原有的短剧小程序升级成了“绿泡泡短剧”,主打免费追剧,涵盖真人短剧、AI短剧、漫剧等类型。
名字起得也挺有意思。
字节有红果,腾讯就来个绿泡泡。一个红,一个绿,倒是很有辨识度。
绿泡泡没有选择独立App,而是直接依托微信生态,借助视频号、微信搜索、小程序等入口分发内容。
用户在微信里刷到短剧,可以直接点进去观看,不需要下载新的App。看完一集,还能继续刷下一集。
根据QuestMobile的数据,今年9月,绿泡泡短剧月活跃用户已经达到1.56亿。虽然微信小程序与红果独立App的统计场景有所不同,但腾讯追赶的速度确实很快。
腾讯还有一个独特的优势:微信社交关系链。
绿泡泡支持“朋友在看”等社交推荐功能,试图借助好友关系提升内容传播效率。
不过,这个功能也挺考验产品经理的。
毕竟,有些短剧自己偷偷刷着挺爽,如果让同事、老板知道自己每天沉迷霸总、逆袭、重生题材,可能多少有点尴尬。
腾讯需要拿捏好社交推荐和用户隐私之间的关系。
红果依靠抖音的算法推荐、内容生态和广告商业化快速成长,腾讯则希望利用微信庞大的用户基础建立自己的短剧入口。
两家公司都已经在短剧赛道尝到了流量的甜头,竞争恐怕才刚刚开始。
02 、大厂开始批量制造AI导演
短剧市场火了,上游的制作工具也跟着热闹起来。
目前国内几家互联网大厂,都已经推出了自己的AI短剧、漫剧制作产品,而且数量还不少。
先看字节系。
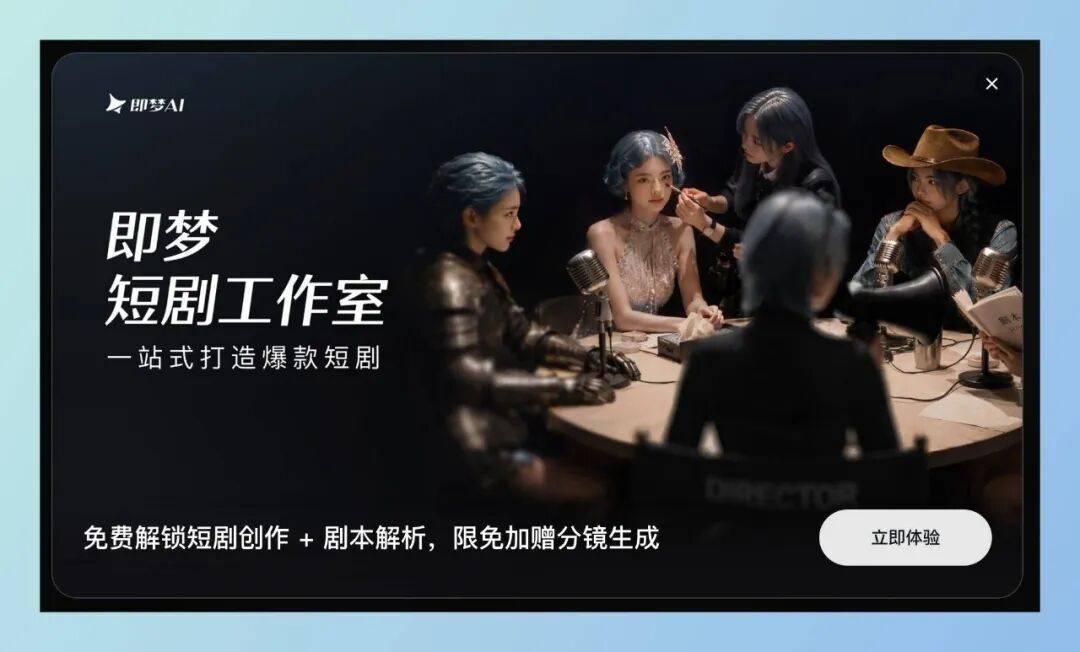
10月26日,即梦AI正式推出“短剧工作室”,上线DreamScript剧本模型、DreamShot分镜模型等能力,支持长篇剧本解析、角色管理、分镜生成、视频制作和后期调整。
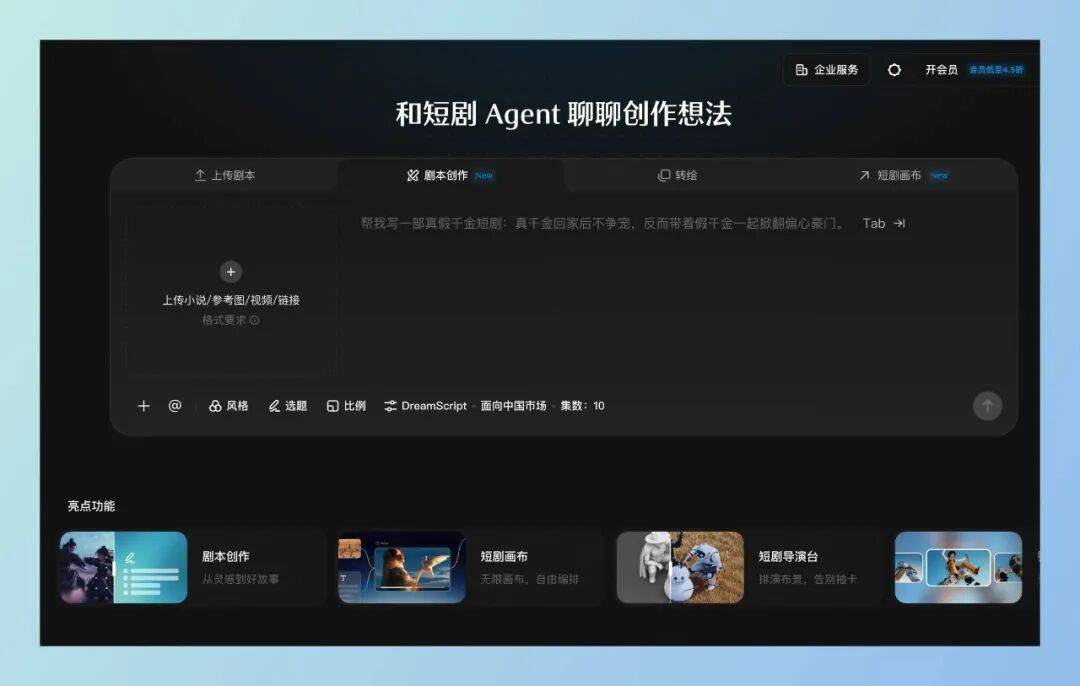
字节旗下还有小云雀,今年3月推出短剧Agent,可以上传剧本,让AI自动完成分镜拆解和视频生成。前段时间,小云雀刚被整合进即梦,保留独立入口,但运营资源开始集中。
此外,字节火山引擎还有面向专业影视制作团队的“火山剧创”,同样支持从剧本到成片的完整制作流程。
腾讯系也有类似产品。
最值得关注的是阅文集团旗下的DramaBuddy漫剧助手,支持小说改编、角色设计、分镜生成、视频制作等功能。
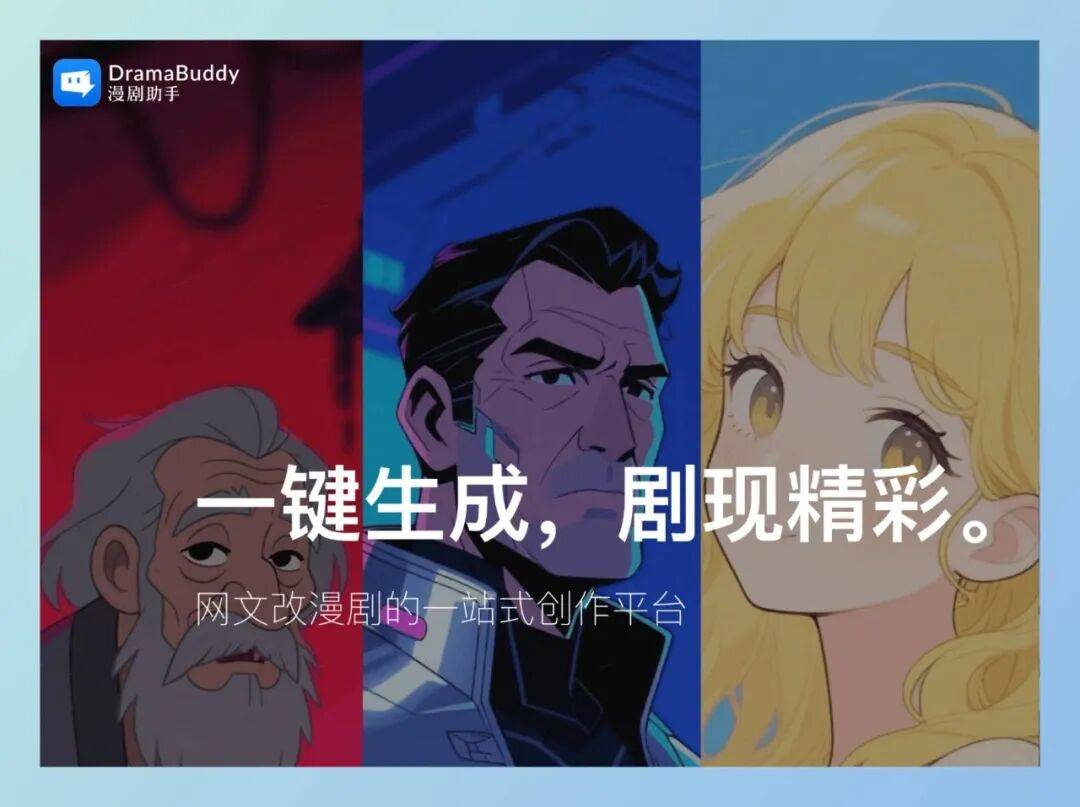
10月16日,阅文刚刚宣布将DramaBuddy升级为OPC一站式平台,开放正版小说IP,并提供AI制作、作品发行、商业合作等服务。
10月29日,DramaBuddy又正式接入腾讯WorkBuddy。用户可以在WorkBuddy里直接调用剧本策划、分镜设计等10项漫剧创作技能。
这下WorkBuddy又多了一位专门拍短剧的兄弟。
腾讯云则提供媒资AIGC平台和混元真人剧生成解决方案,支持AI视频生成、漫剧转绘、智能成片、配音译制等能力,更多面向专业制作团队和企业客户。
阿里也不甘落后。
除了这次曝光的Looogen,今年5月阿里云还推出了“万镜一刻”(WonderClip),支持故事板、无限画布、Agent和Skills,覆盖AI短漫剧、仿真人短剧、营销视频等场景,底层还有通义万相系列模型提供视频生成能力。
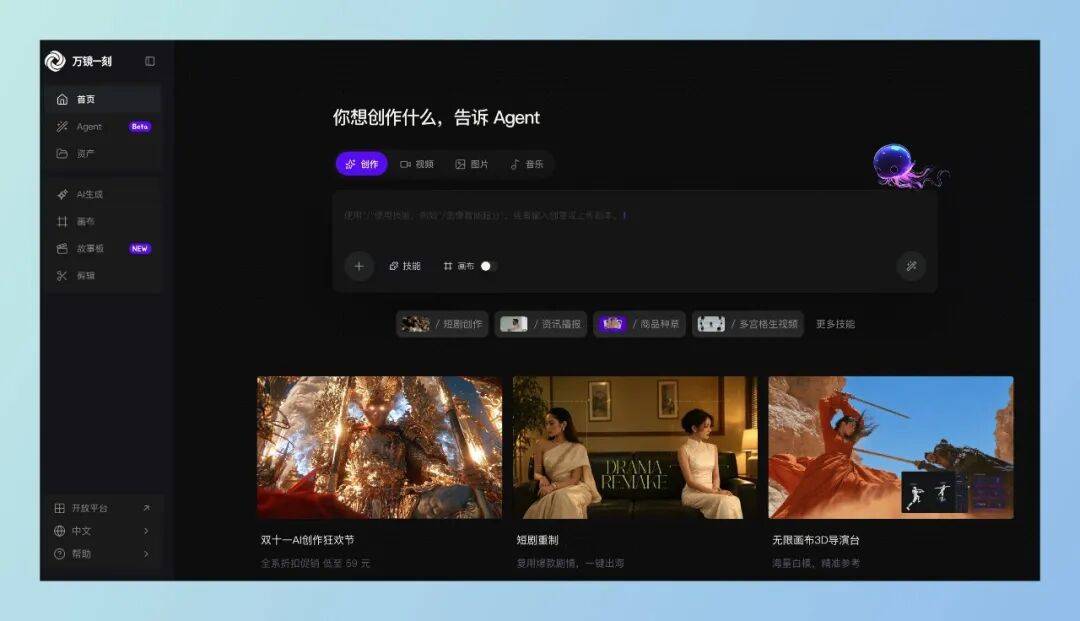
如果再算上快手的可灵AI及短剧创作Agent LIKLI,国内头部互联网大厂基本都到齐了。
有意思的是,这些公司的产品布局越来越相似。
字节有即梦和火山剧创,腾讯有DramaBuddy和腾讯云,阿里有万镜一刻和Looogen。既有面向个人创作者的产品,也有服务专业工作室和企业的制作平台。
当然,这些产品的能力并不完全相同。有的侧重视频生成,有的擅长小说IP改编,还有的强调项目管理和团队协作。
过去制作一部短剧,需要编剧、导演、演员、摄影、剪辑等多个岗位配合。现在AI已经能够承担其中不少工作。
尤其是漫剧和AI仿真人短剧,对真人演员、拍摄场地、摄影器材的依赖相对更低。
这让许多中小团队,甚至个人创作者都有机会参与短剧制作。
但我觉得,这些工具真正有价值的地方,是降低制作过程中的返工成本。
做AI视频的人都知道,生成十几秒的精彩片段并不算太难,难的是制作几十集内容,还要保证人物不变脸、场景不穿帮、剧情能够连贯。
有时候,一个镜头抽卡十几次,成本就上去了。
Looogen的Skill广场、数字演员库、素材资产管理,都是针对这类问题设计的。
比如一家工作室长期制作古装短剧,可以把常用角色、画风、分镜方法封装成Skill,下次制作时直接复用。
专业创作者真正需要的,是能够稳定交付整部作品的生产工具。
短剧市场越大,这类工具的商业机会也越多。
03 、阿里要抢的,恐怕还有整个短剧产业链
阿里在短剧领域还有不少资源。
今年9月,阿里云联合书旗中文网、掌阅、快看漫画、优酷、淘宝短剧等企业,发起了短漫剧产业发展联盟。
书旗开放超过5万部IP作品授权,阿里云提供模型、算力和制作工具,优酷、淘宝短剧则参与内容发行和商业化。
阿里旗下的业务,已经覆盖了短剧生产的多个环节。
以一家小型AI短剧工作室为例,可以从书旗获取小说IP,使用阿里云的视频模型和AI工具制作,再通过相关短剧平台发行。
如果阿里未来能够把这些业务真正打通,对于创作者会很有吸引力。
当然,阿里内部也面临产品重复建设的问题。
万镜一刻已经支持AI短剧制作和Skills,现在又有Looogen,两款产品不少功能存在重叠。未来究竟如何定位和整合,还需要观察。
对于阿里来说,影视创作工具还有另一层价值:算力消耗。
制作AI短剧,需要持续调用图像、视频、语音等生成模型。随着制作规模增长,云服务商也有机会获得更多推理算力收入。
就算某家短剧工作室没赚到钱,它购买的模型调用服务、算力和工具会员,依然可能产生支出。
不过,大厂也别高兴得太早。
根据DataEye发布的《2026上半年AI剧漫剧数据报告》,仅今年上半年,抖音端原生新增AI剧漫剧就达到22.19万部。
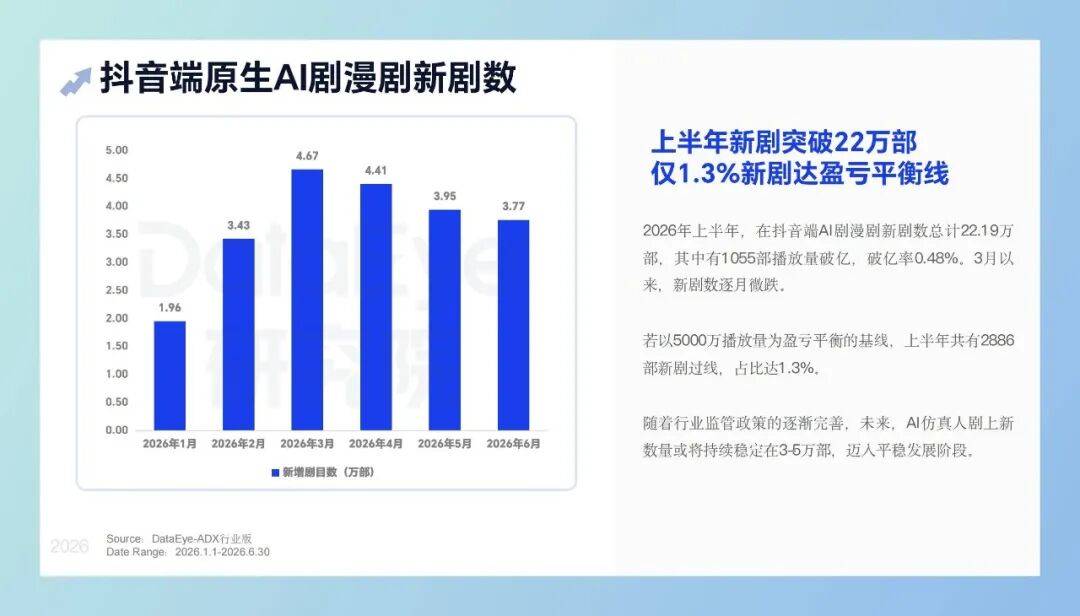
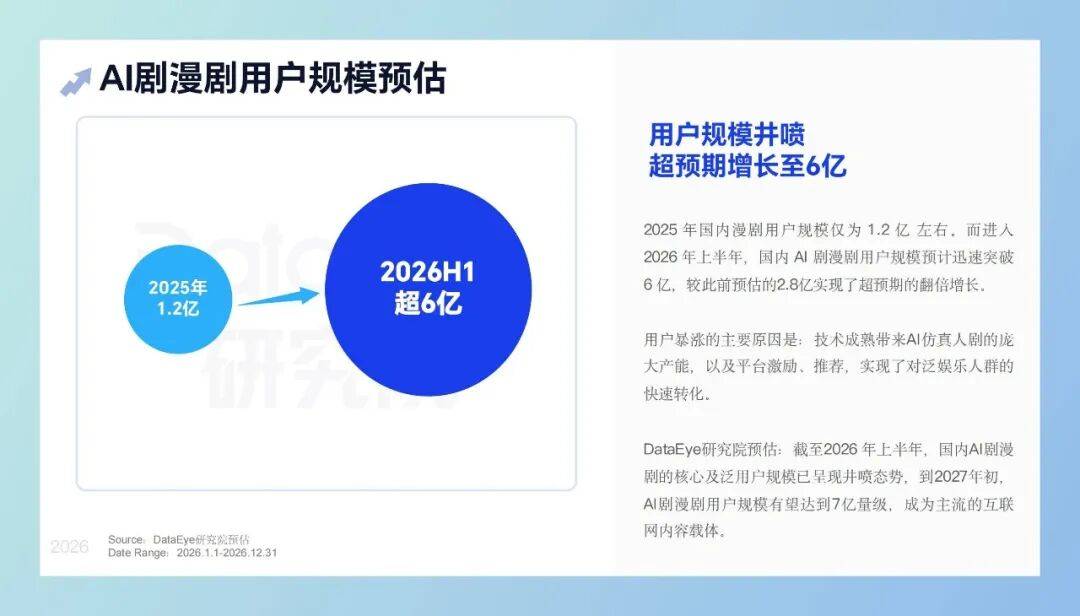
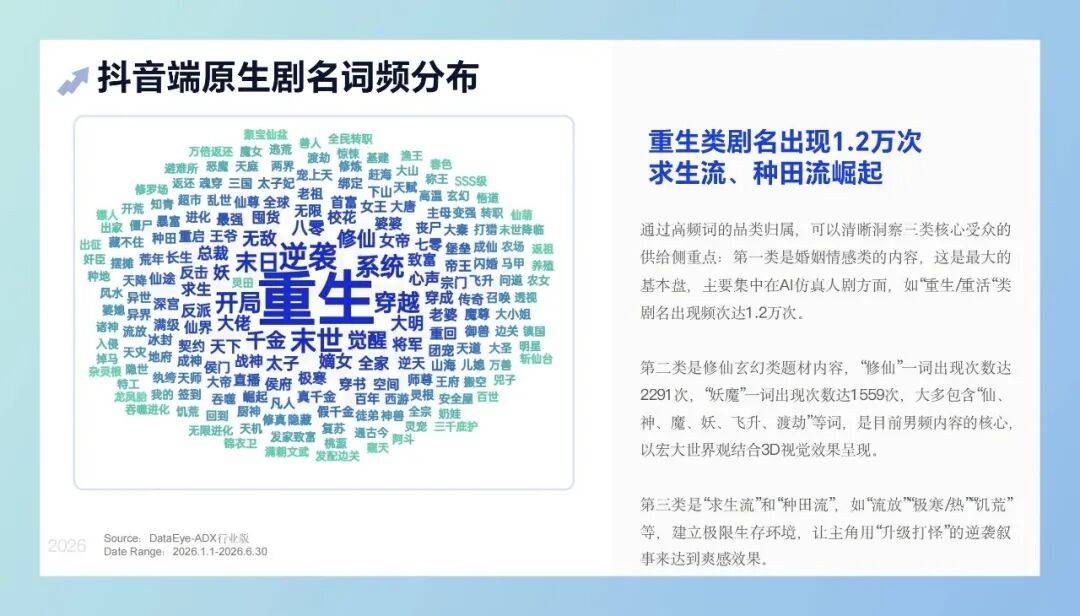
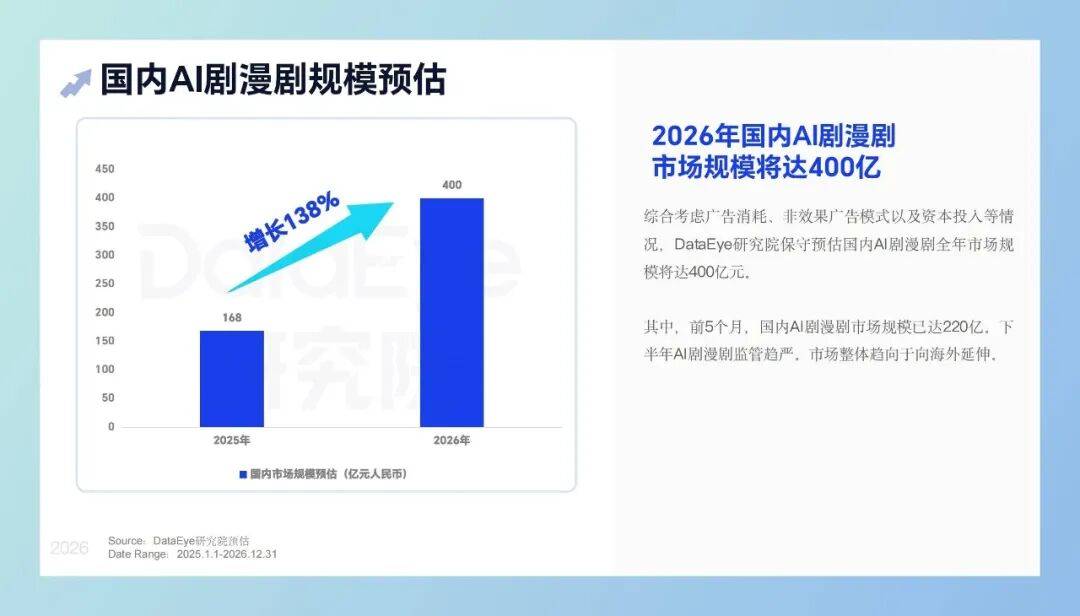
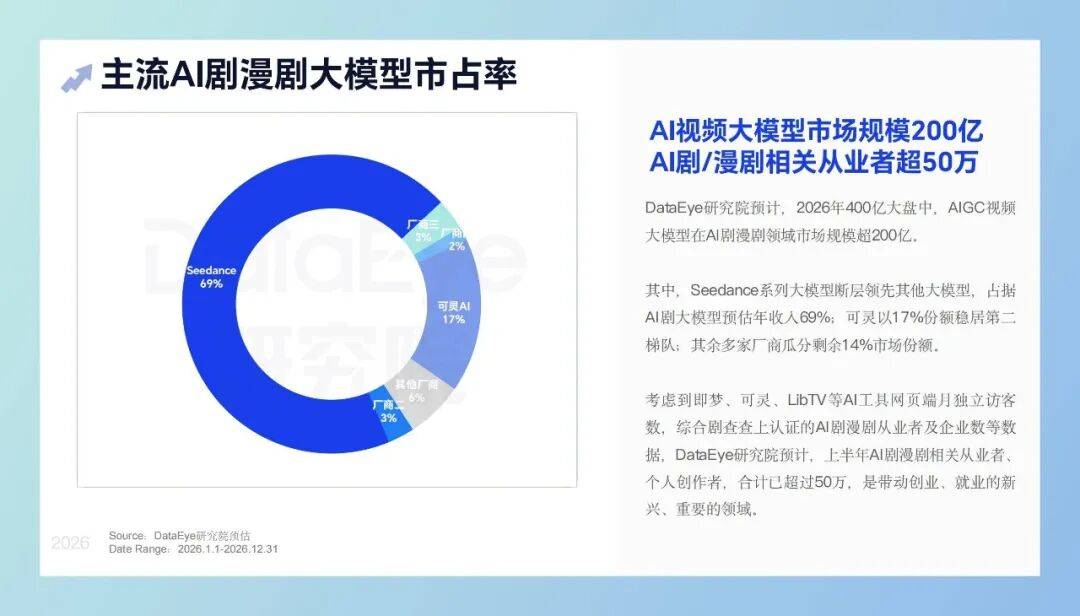
数据来自DataEye《2026上半年AI剧漫剧数据报告》
其中播放量破亿的只有1055部,占比约0.48%。
现在AI短剧的制作门槛已经越来越低,市场上的作品数量却越来越多。
以前拍一部短剧,最难的是组织制作团队、控制拍摄成本。如今制作效率提高了,新的麻烦又来了:作品做出来了,却不一定有人看。
同样是霸总逆袭、穿越重生,观众为什么要选择你的作品?
AI工具解决了部分生产问题,但爆款剧本、优秀IP、用户审美和流量分发,依然决定着作品最终能走多远。
还有一个挺值得琢磨的现象。
红果短剧、绿泡泡短剧都依靠免费模式吸引大量用户,而阿里、字节、快手正在提供越来越方便的AI生产工具。
一边是观看门槛降低,一边是制作门槛降低,市场上的短剧数量还会持续增加。
对于创作者来说,竞争可能越来越残酷;对于掌握流量入口、IP和生产工具的大厂来说,短剧却正在创造新的商业机会。
谁能持续生产好内容,谁能掌握用户的观看时间,谁又能让创作者愿意长期付费使用自己的工具,这几笔账,大厂都在算。
阿里最新曝光的Looogen,只是这场短剧争夺战里的一小步。
当红果已经超越豆包,腾讯也把短剧做到上亿月活时,短剧显然不再只是一门小众的内容生意。接下来,围绕短剧的AI工具、内容IP、流量分发和商业化,恐怕还会有更多大厂下场。
本文由作者@怪哥,授权发布于平台,未经许可禁止转载。

- 目前还没评论,等你发挥!