
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
腾讯 QClaw、元器下架:Agent 1.0 落幕,Agent 2.0 时代到来


腾讯把一码难求的 QClaw 停运,元器也宣布停止服务。Agent 1.0 的通用平台没跑通,卡在费用贵、部署难、任务完成度低;接棒的 2.0 换了思路,Work Agent、Coding Agent、Personal Agent 三条线同时起量。
唯有亲手推翻过去的自己,才能在新周期里重获新生。
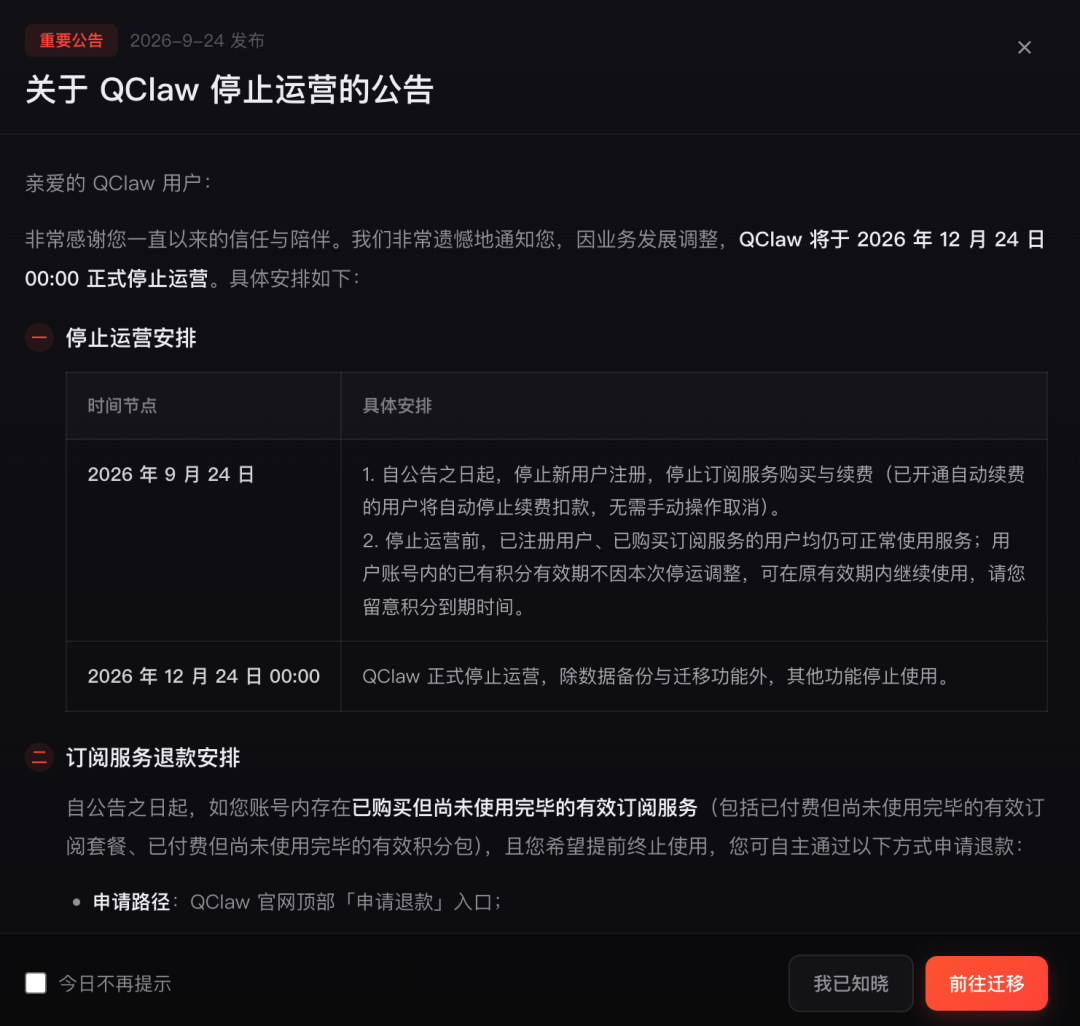
2026 年底,腾讯将要把曾经一码难求的 QClaw,停止运营了。
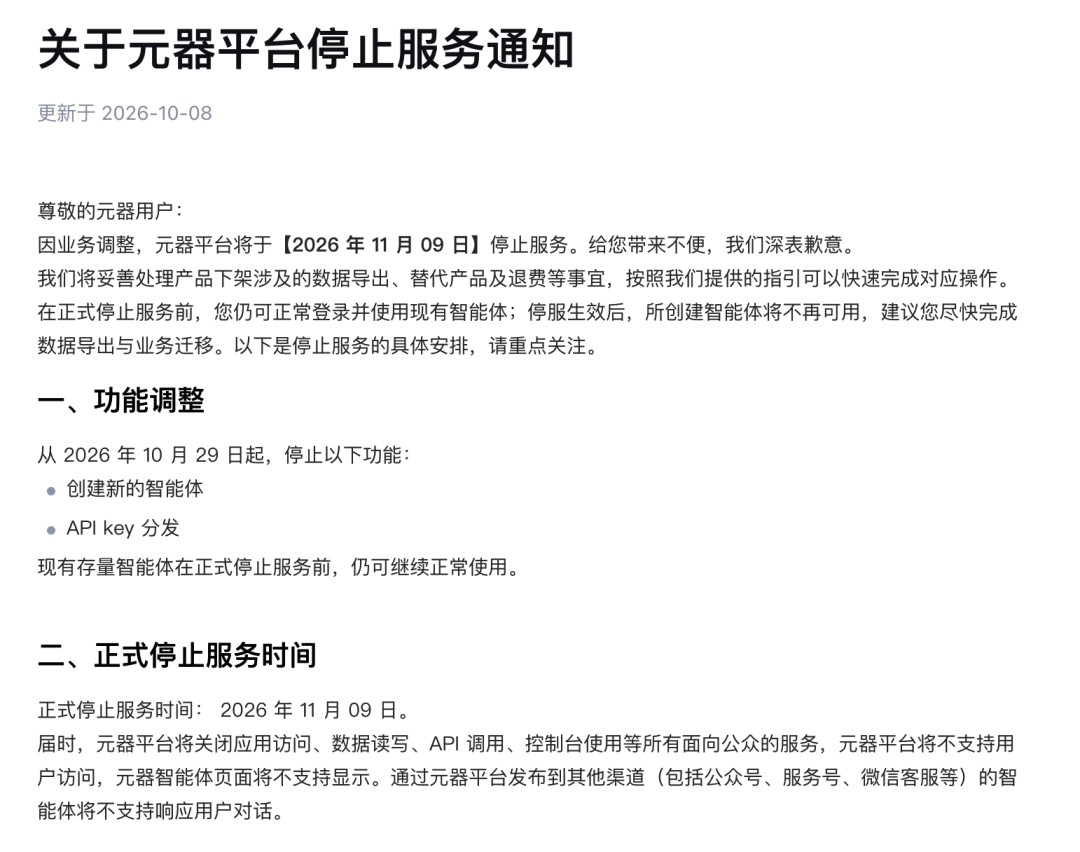
最近又看到一个通知:腾讯元器也要停止服务了。
如果你去年就关注了 AI 行业,会发现这个场景似曾相识:
去年年底,AI 陪伴类产品迎来了自己的关停潮:豆包、千问、元宝集中下架智能体功能,“赛博失恋”一度成了社交媒体上的热门话题。
最后,陪聊机器人集中下架,留下来的只有能干活的 Vibe Coding 工具。
今年年底,轮到了流程编排类、创建智能体类的产品和 Claw 类产品:扣子和豆包合并,元器发布停服通知,DeskClaw、QClaw 宣布年底停运。
曾经那些让人兴奋的一句话就能“XXX”的产品,正在一个接一个退出历史舞台。
但与此同时,Coding Agent 和 Work Agent 不仅没有退场,反而正在继续发光发热:WorkBuddy 仍在持续增长,依靠各种营销和地推活动持续出圈,断层领先行业第二名。
同时,各家大厂纷纷入局 Personal Agent 赛道,Personal Agent 开始爆发出一轮新的增长。
一边是 Agent 密集的关停,一边是各种 Agent 猛烈的增长。这意味着:一个阶段正在结束,另一个阶段正在开始。
如果要给这个阶段一个定义,我们认为:Agent 1.0 谢幕了,Agent 2.0 登场了。
Agent 1.0 发生了什么
在复盘这段历史之前,我们先要明确一个概念:到底什么是 Agent 1.0?
如果说更早期的“智能体”时代(我们可以称之为 Agent 0.5),本质上是套了人设的陪聊机器人,或者是需要用户手动去连线、搭积木的“工作流编排工具”。
那么 Agent 1.0,就是 AI 第一次真正长出了“手和脚”,从陪你聊天的对话框进化成了能独立干活的单点工具。
在 1.0 时代,评判一个 Agent 的核心标准是 Harness:谁能把底层模型的能力封装得更好,谁的界面和交互更丝滑,谁大概率就能跑出来。
但与此同时,1.0 时代的 Agent 也有着明显的时代局限:
它们大多是围绕单一任务或单一场景构建的“孤岛”,虽然能帮你写代码、做表格、控电脑,但往往部署门槛高、Token 消耗巨大,且彼此之间无法深度互联。
回头看 Agent 1.0 这段历史和脉络,会有几个关键节点值得记忆。
2025 年底 Anthropic 推出了 Skill 机制,成为了 Agent 最重要的底层能力。
它把过去那个 0.5 时代里零散的 know how 编排能力,直接集成到了 Agent 内部,也给后来 Personal Agent 的出现埋下了最重要的一颗种子:
Agent 开始具备“学会一件事,然后反复做”的能力,而不只是每次都从零开始理解你的指令。
随后,2026 年 3 月,OpenClaw 便随之出现了:腾讯开始在 AI 时代崭露头角。
姚顺雨加入腾讯之后,腾讯的 AI 大模型和产品线开始变得不一样:QClaw 随腾讯龙虾产品矩阵一起亮相,一周内用户突破数百万,腾讯股价应声上涨超 7%。
那段时间,整个行业都在“养龙虾”,每家大厂都在抢着推出自己的 Claw 产品。腾讯内部也开始因此真正重视 AI 的产品化,这种重视为后来 Work Agent 的出现和爆发积蓄了组织势能。
2026 年 8 月,DeepSeek-V4-Flash 发布:Flash 模型成了 Agent 的最佳搭档。
7 月份,Kimi3 和 Qwen 3.8 的出现,第一次让中国模型在能力上追平了国际第一梯队,而 Deepseek 新版 V4-Flash 则进一步让国产开源模型的性价比反超了国际对手。
得益于 Flash 模型的三个核心特点(成本够低、速度够快、能力够用),Agent 的成本开始大幅降低,任务稳定性开始大幅提升。这一阶段开始,模型能力开始彻底溢出,Agent 产品的重心开始从模型、Harness 转向产品体验和生态服务。
2026 年 9 月,Muse 和 Grok Bot 开始爆火:Personal Agent 正式进入 2.0 时代。
Muse 团队仔细分析了龙虾时期暴露出来的问题,用极其工程化的标准重新定义了 Personal Agent 应该是什么样子。费用贵、部署难、任务完成度低,这三个困扰龙虾产品的核心问题,在 Muse 这里被系统性地解决了。
这里还有一个现象值得注意:Agent 的迭代速度在随着模型竞争不断加快。
2024 年和 2025 年,一款产品的活跃周期通常是半年,比如 AI 智能体产品、AI 陪伴产品、Vibe Coding 之类的产品。这个阶段,大家还有时间慢慢打磨、慢慢迭代,慢慢积累 Harness 的经验。
但到了 2026 年,节奏完全变了:Agent 进场窗口期正在变的越来越短。
AI 漫剧的集中爆火持续了三个月,龙虾的集中爆火持续了三个月,OPC 概念的爆火持续不到三个月,Work Agent 的集中爆火也不过最近这三个月。
用户的注意力变得越来越短,产品的生命周期在被压缩,留给 Agent 产品迭代的时间越来越少。
1.0 时代真正留下了什么
但如果只看到年底大批 Agent 产品的关停,可能就低估了 Agent 1.0 时代的真正价值。
我们在上一篇文章里分享了的观察:Agent 1.0 这个阶段,它真正的价值在于完成了市场教育。
各家大厂的团队都在这个过程中学会了如何制作 Agent,各种工具也都在加速 AI 化。组织能力建设完成了,生态基础搭好了,这些东西会转化成大厂团队的经验和资产,并不会随着某个产品的下架而消失。
而对于一个普通用户而言:一个人永远驾驭不了超出他认知范围之外的 Agent。
也就是说,在 Agent 最初的 Manus 时代,如果他没有用过千问、豆包、扣子、Manus,那么他大概率跟不上 Agent 1.0 时代。同理,在 Agent 1.0 时代,如果他没有用过百度搭子、Workbuddy、千问办公、豆包办公,那么他大概率跟不上 Agent 2.0 时代。
而正是在 1.0 阶段这些 Agent 产品的出现,才让许多普通人第一次真正上手体验了 Coding Agent、Personal Agent、Work Agent,并且在工作中或者日常生活或者学习中,开始真正使用这些 Agent。
在这个过程中,我们观察到几个有趣的现象:
Agent 产品的定位,往往决定着产品最后的发展。产品的命名往往体现产品的定位,以 Claw 为名的产品,会随着龙虾概念的热度增长而增长,也会随着热度消退而陷入困境。更麻烦的是,这类产品很难转型。
WorkBuddy 是一个有趣的例子:它在早期也曾以 Claw 为抓手获取过增长,但成功完成了向 Work Agent 的转型,并带动了 Work Agent 成为过去三个月的核心赛道。
它甚至打造出了以 Buddy 为主的腾讯 Agent 家族,形成了腾讯 Agent 体系下一种清晰的品牌认知:DataBuddy、LearnBuddy、Music Buddy 相继出现。
而那些没有找到自己独特生态位的产品,往往回应它的是被关停或者和内部团队合并的命运。
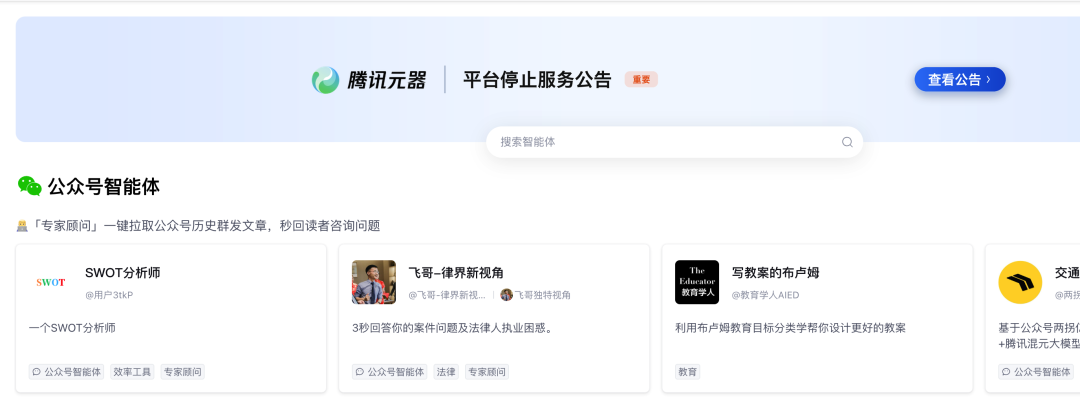
有趣的是,一些产品在竞争中找到了一些新的机会,纷纷开始转向:
Marvis 转向电脑管家,灵光转向云端 Personal Agent、Manus 在回国之后,也把重心放到 Personal Agent 赛道。
与此同时,在这个阶段大厂的打法开始趋同。
大厂们在 1.0 时代采取了类似的打法:快速进场、内部赛马、跑出数据好的留下,跑不出来的合并或关停。
龙虾时代,腾讯有 QClaw,阿里有 JVS Claw,字节有 ArkClaw。Work Agent 时代,腾讯有 WorkBuddy 和 Marvis(后来转型),阿里有 Qoder 和千问办公,字节有 Trae(后来和豆包合并)和豆包工作。
到了 Personal Agent 时代,腾讯推出了小微和 LightVela,阿里内测灵光 2.0,推出千问 Go,字节也在国庆期间加班打造自己的 Personal Agent,近期应该即将发布。
在 1.0 时代,腾讯依靠 Workbuddy 和自己的 Agent 体系,在这场竞争中获得了巨大的领先优势。
但各家大厂也都在虎视眈眈,等待着 2.0 阶段出现新的 Agent 机会。
Agent 2.0:2026,AGI 已来
年初,我们写过一篇报道,引用了红杉资本的判断:2026,这就是 AGI。文章里提到:
2026 和 2027 年的 AI 应用将不再是工具,而是实干伙伴。它们会像同事一样和你并肩工作。使用频率也会从一天几次,变成全天无间断,甚至多个 AI 实例同时运行。用户不再是偶尔省几个小时,而是彻底转变角色,从独立贡献者变成 AI Agent 团队的管理者。
到 2028 年,智能体将能可靠完成人类专家耗时一整天的任务。2034 年可完成耗时一年的任务。到 2037 年,甚至能完成耗时百年的任务。
今天回过头看,红杉当时描绘的 AGI,其实就是对 Agent 2.0 时代最精准的定义:
Agent 1.0 本质上解决的还是“点”的问题,需要人去盯着、去触发的智能“外挂”;而 Agent 2.0 解决的是“面”和“网”的问题:它是全天候在后台自主运转、多智能体协同作战的数字员工和个人助理。
只是没想到,2026 这一年的现实发展,比文章中预测的还要快:
随着各种全新的 Agent 基础设施(浏览器、电脑、邮箱、IM 等)、各种垂直领域的专业工具完善,Workbuddy 和 Muse 等产品的爆红,也标志着 Agent 2.0 时代的正式到来:
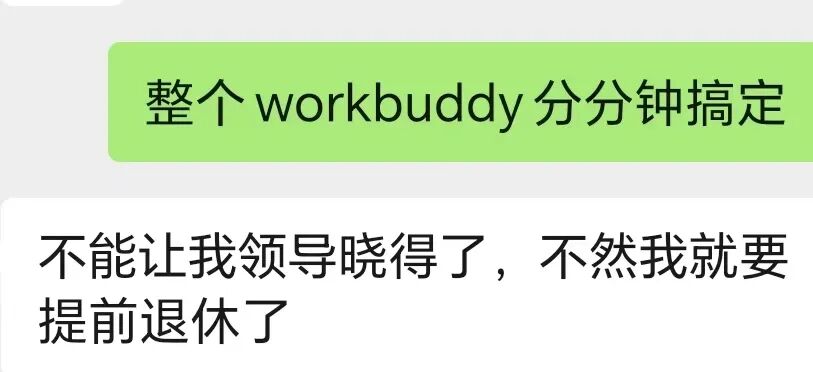
首先是 Work Agent 来到了一个新的阶段,Workbuddy 不断拓展自己的能力边界,开始自己造属于 Agent 的自研 Saas。
比如最近提供的内置文件浏览器等功能,直接冲击了 Office、Adobe、WPS 等传统 Saas 软件的生态。
Work Agent 正在开始帮一些人真正接管自己的工作。
其次,Coding Agent 也来到了一个新的阶段:2.0 时代的 Coding Agent,正在杀死所有的 Saas 软件。
我们观察到,许多 Saas 团队好几年积累的软件产品,被个人开发者几天、甚至几个小时重新做出来。
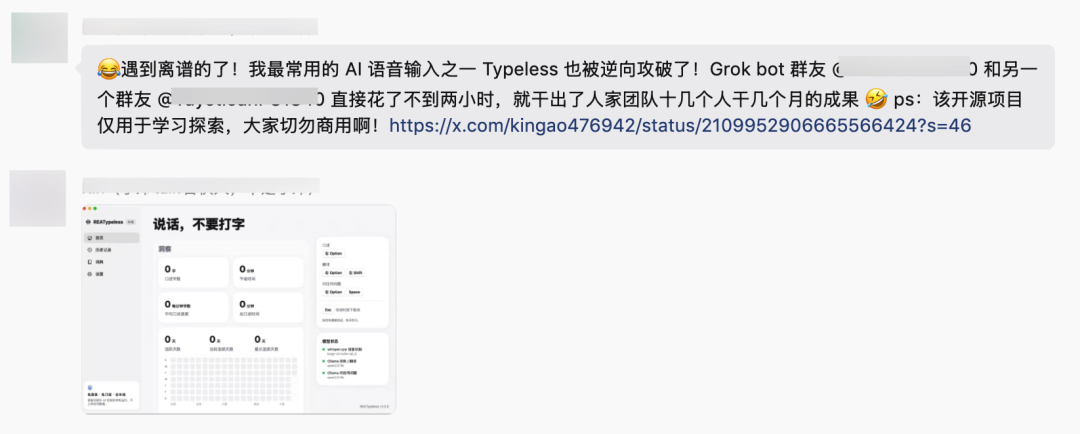
甚至最近几天,有开发者把 Adobe 打磨了十几年的 Photoshop,用 AI 轻松复刻开源了出来。可以一键复刻、反编译任意软件的 REA 项目也成为了 GitHub 最火的项目之一。
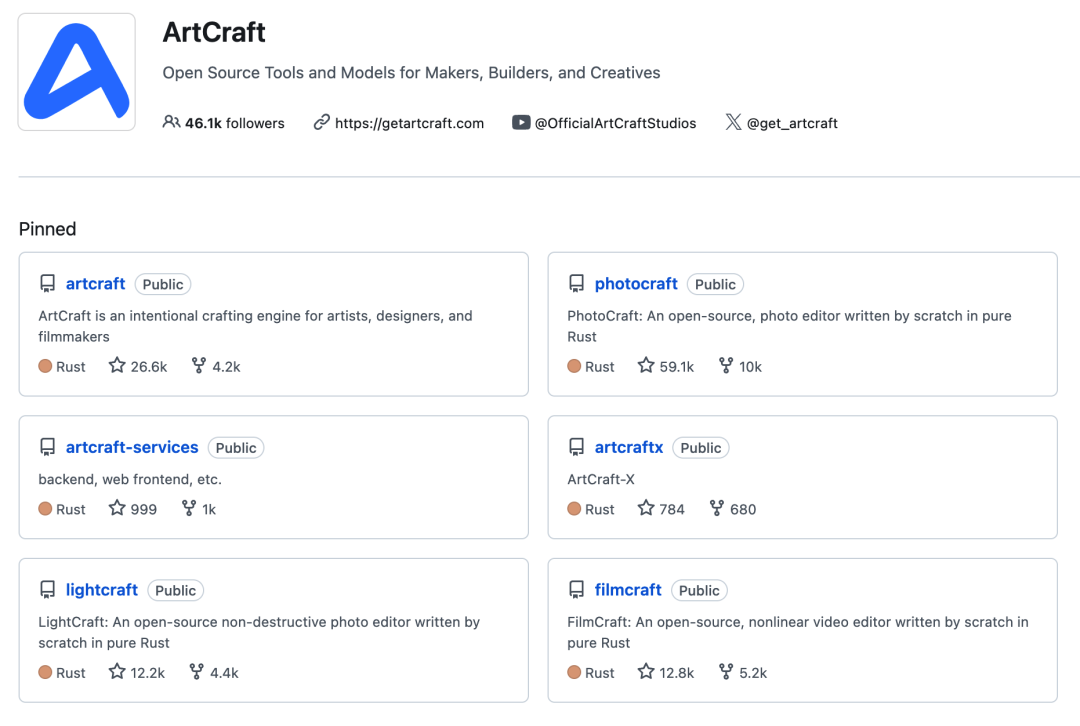
与此同时,Personal Agent 也迎来了自己的 2.0 时代:YC 总裁宣布:个人 AGI 已来。
伴随着 Muse 和 Grok Bot 在全球的爆火,各个大厂纷纷涌入 Personal Agent 赛道。
在 Agent 2.0 时代,越来越强的智能体已经不再是一种需要想象的未来概念。它们正在成为我们每个人、每个公司都在经历且必须要面对的现实。
Agent 2.0 的竞争在哪里
如果对比两个阶段的差异,那么 1.0 阶段 Agent 的竞争是产品 Harness 和交互体验的竞争,而 2.0 时代的竞争已经转移到了 AI 生态层面:
Agent 1.0 时代,Agent 已经从助手成长为你的私人助理,帮你处理工作,开始安排生活。AI 在改变编程的方式,在重塑设计的流程,AI 硬件也开始成为热门赛道,第一代 AI 手机——豆包手机出现了。
随后,旧时代的 SaaS 产品纷纷交出了自己的入口:各个产品向 Personal Agent 缴械,开始让 Agent 接入自己,主动提供服务。但这个阶段的 Agent,彼此之间还没有开始深度互联。
Agent 2.0 时代的变化更加剧烈:Agent 正在组成自己的 A2A 宇宙。
在能力上,AI 第一次开始可以通过 RSI 进行主动持续进化。
与此同时,各个前沿的 AI 开始在软件安全领域出现越狱现象,随后,最近又开始在数学领域里开始大杀四方,未来,AI for science,科学和生物等领域可能会出现更多的突破。
在连接现实的维度上,AI 硬件也开始迎来第二波爆发:
WAIC 大会期间,第二代 AI 手机开始密集发布,硬件版 WorkBuddy 开始落地,最近,硬件版 Grok bot 也逐步开始普及。
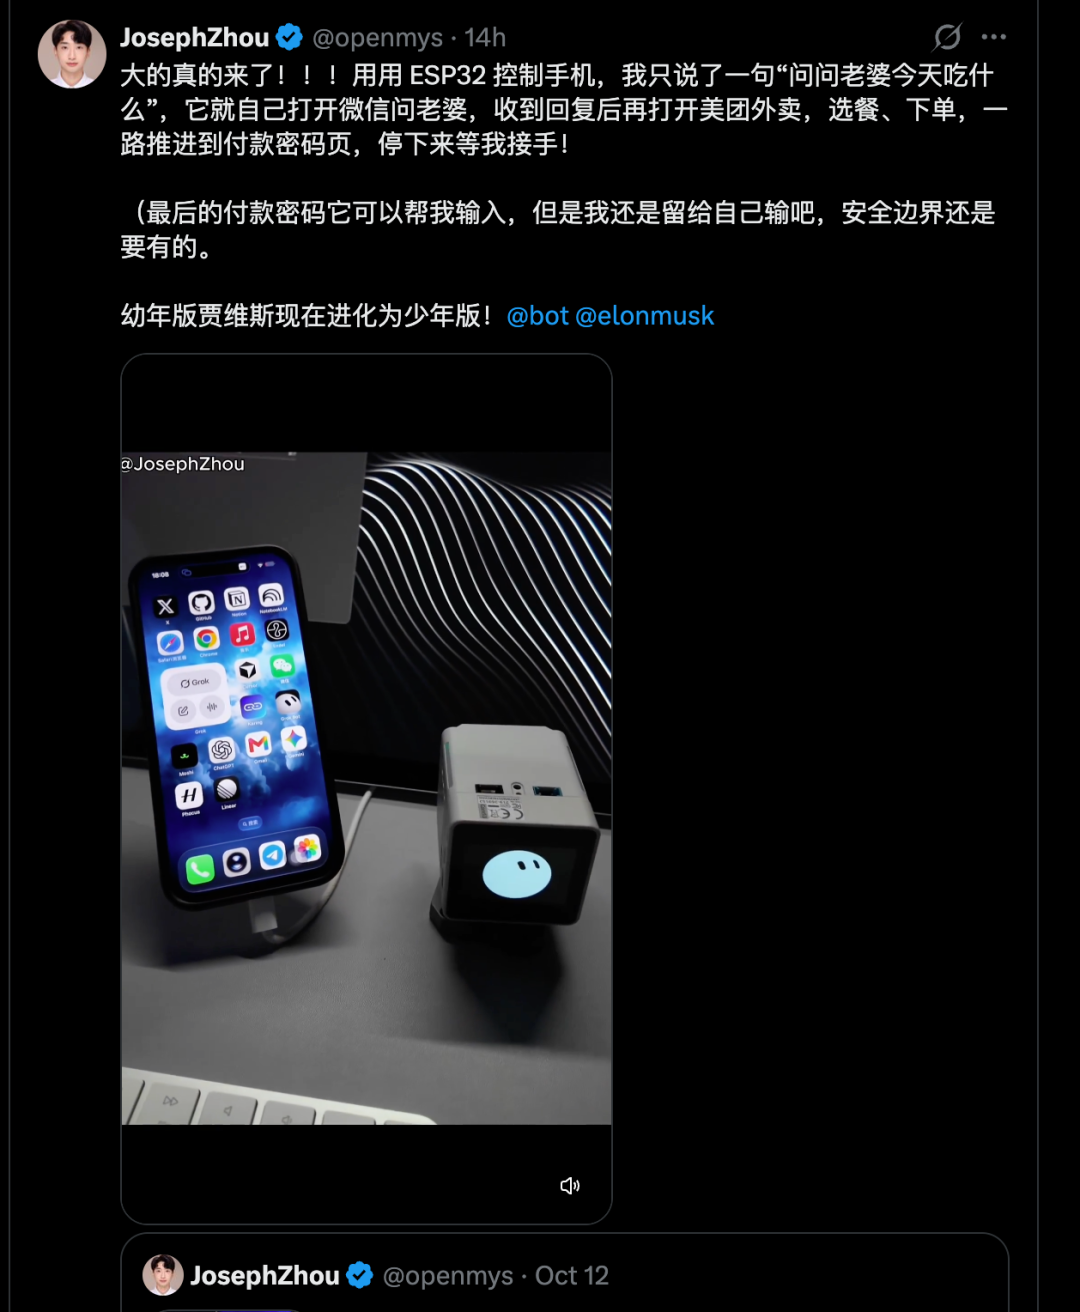
更关键的变化是:“特工宇宙”,开始真的成为现实了。
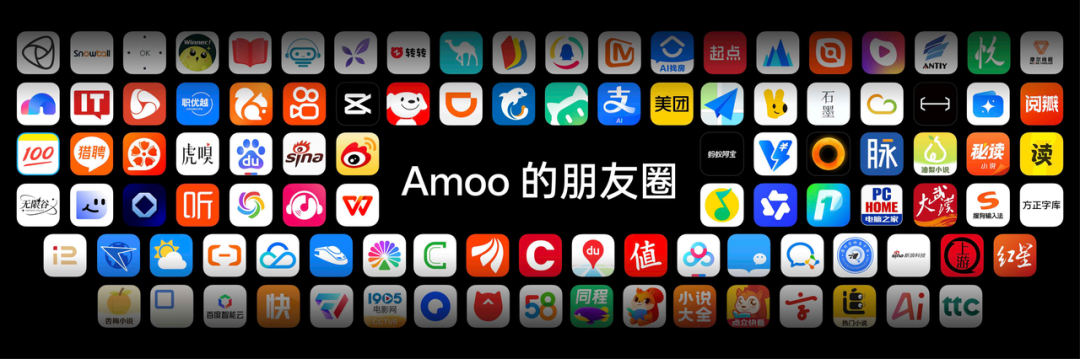
字节的飞书是 Personal Agent 宇宙的第一个重要节点,它最先推出自己的 CLI,让你可以通过 Agent 访问飞书文档、飞书群聊、以及企业最重要的上下文。
腾讯也在让自己的生态变成“特工宇宙”,它把过去二十多年积累的产品能力,变成了 WorkBuddy 和整个 Buddy 家族可以调用的 Skill。
与此同时,阿里也在密切地把自己多年积累的产品能力变成千问、灵光、阿宝可以调度的资源,甚至连支付宝这样的产品都开始彻底 AI 化,成为 AI 时代的 AI 付,也联合观猹推出了爱猹收。
不仅如此,AI 硬件也开始主动连接 Agent:昨天阶跃发布的全球首款 AI 原生手机,也接入了腾讯的 WorkBuddy 和支付宝的 AI 付,并且也开始连接各家 SaaS 组成的 Agent 宇宙。
聊到这你会发现,Agent 2.0 时代的竞争格局和 1.0 完全不同了:
每家公司最擅长的业务 know how,正在变成这个阶段最重要的竞争优势。
这个阶段,不再比谁的模型更强,也不再比谁的界面和交互更容易被人使用,而是谁能把真正把自己积累了十年、二十年的业务理解,变成 Agent 可以调用的能力。
技术会平权,但业务理解不会。
内容编辑丨特工小九 内容审核丨特工小天
本文由人人都是产品经理作者【特工宇宙】,微信公众号:【特工宇宙】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。


- 目前还没评论,等你发挥!