起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
绿泡泡,其实“救了”红果短剧?


红果短剧刚宣布下线金币功能、上线休息提醒,看似从容不迫,但字节随即整合AI短剧资源,推出即梦短剧工作室,打造从剧本到成片的AI流水线。微信绿泡泡短剧月活已破亿,增长迅猛。这场短剧之争背后,是AI视频商业化路径的清晰化,以及快手、阿里等大厂的潜在入局。红果的危机感,或许才刚刚开始。

红果短剧开始有危机感了。
大家都知道,前段时间微信升级上线了一个免费短剧小程序“绿泡泡短剧”,并且后续加码的动作很大。
大到被很多人认为是想和“行业一哥”红果掰掰手腕。
对此,红果一开始是不吃压力的——不仅在10月21日宣布将分阶段下线金币功能,年底前全面下线,随后在23日还上线了“休息提醒”和“睡眠提醒”两项机制。
啥意思呢?
一句话总结就是,在挑战者已经突脸的背景下,此时红果却放弃了部分短期引流,转向去推动用户习惯和内容消费生态的核心升级,走自己的发展节奏。
这无疑是一种非常自信的表现。
不过谁也没想到的是,剧情很快就发生了“反转”。
据10月26日消息,继先前字节将原来独立的AI短剧平台小云雀并入即梦后,最近,即梦短剧工作室正式上线,提供自研剧本模型DreamScript、图片模型Anycook、分镜模型DreamShot。
再加上原有的Seedance视频生成能力,整体等于是打造出了一套从剧本到人设场景,再到分镜预演、成片、后期、本地化的AI短剧流水线。
这也意味着在字节收拢AI短剧资源后,未来将不再分散出击。
短短数天,从泰然处之到严阵以待,为什么字节和红果在短剧方面表现出了不一样的架势?
难道绿泡泡真有可能改变现在短剧行业的格局走向?
这些问题,值得深思。
红果不怕绿泡泡,但怕腾讯是打响排队“分果果”的第一枪
对于字节红果们的态度“反转”,我想,可能有两个原因:
一是现在绿泡泡确实表现出了可以撼动红果的增长潜力。
据QuestMobile数据,截至今年8月,腾讯绿泡泡短剧小程序月活跃用户规模达1.43亿,
10月首周周活跃用户达8968万,较9月首周提升44.1%。
作为对比,今年5月份,红果免费短剧APP的月活规模约3.57亿……
为什么绿泡泡增长的这么快?
核心逻辑是这样的:绿泡泡本身就是从微信”短剧“小程序升级来的,自带一定的用户基础。
同时,因为从短剧最开始爆发、还在走付费模式的时候,微信小程序就是一个用户观看的主流渠道。
所以哪怕后来红果们选择了APP化,但是据QuestMobile数据,今年2月,月活超百万的短剧微信小程序仍有54个;今年5月,短剧微信小程序的用户规模有5.08亿,高于短剧APP的4.02亿。
再加上,现在绿泡泡一边选择联合发行路线,也就是将第三方短剧小程序等内容接入官方内容池,以统一的产品体验、分发机制与商业政策,收拢散落的用户与时长;
另一边还有视频号们的支持——绿泡泡的播放页沿用了视频号用户熟悉的点赞、评论、分享、收藏、浮窗等交互方式。
这些都能在最大程度上发挥出微信短剧小程序的优势,一旦跑通,绿泡泡确实是有可能动摇红果的市场地位……
二是更深层的原因,因为现在AI视频、AI短剧的商业化路径已经清晰了,所以字节们或许就想到了一种新剧情:微信会不会只是打响排队“分果果”的第一枪?
毕竟从AI战略角度看,你会发现今年和去年的互联网大厂们,在AI方面有一个明显的转向——在继续升级模型技术的基础上,大家都开始疯狂寻找AI商业化落地了。
比如豆包,为了找钱变现,今年接连探索了付费订阅、交易抽佣、调整费率、做手机助手等途径;
比如千问AI,从上线付费会员到打通电商、外卖等业务闭环,再到开卖千问AI眼镜、AI耳机,整体也做了不少尝试,但就是都没有完全跑通……
事实上,如果抛开大家押注的AI算力“水电煤”路径不谈,现在AI行业跑出清晰化商业路径的就三条:
一是AI编程,但这条路线的渗透率已经接近70%,且国内有智谱、月之暗面们卡位,海外有Anthropic的Claude Code堵门,整体留给后来者的机会已经寥寥无几了。
所以这方面,国内互联网大厂们都没有太多押注……
二是AI办公,这一块现在腾讯WorkBuddy正处于领先地位,但因为差距没有拉开太大,所以千问办公和豆包工作,以及百度搭子们都在疯狂追赶,整体有点四足鼎立的意思。
三就是AI视频、AI短剧了,这条赛道很有意思——虽然在视频生成模型领域站着可灵和Seedance两座大山,但后边还有阿里万相、快乐马们在不断追赶,可是在以此衍生出来的短剧平台方面,却是红果一家遥遥领先。
整体,甚至都没有爆发过一场足够有分量的互联网大厂之争。
也正因此,在其他两条路都已经明确的背景下,那么对于AI视频和AI短剧,腾讯、快手和阿里们又会不会试一试呢?
现在下场的微信绿泡泡就不说了。我们先来看快手可灵,天眼查APP显示,其实快手在做AI短剧方面什么都不缺——有短视频生态,有视频生成模型,有算法和分发能力,甚至快手旗下还有一个声量有限“喜番短剧”App。
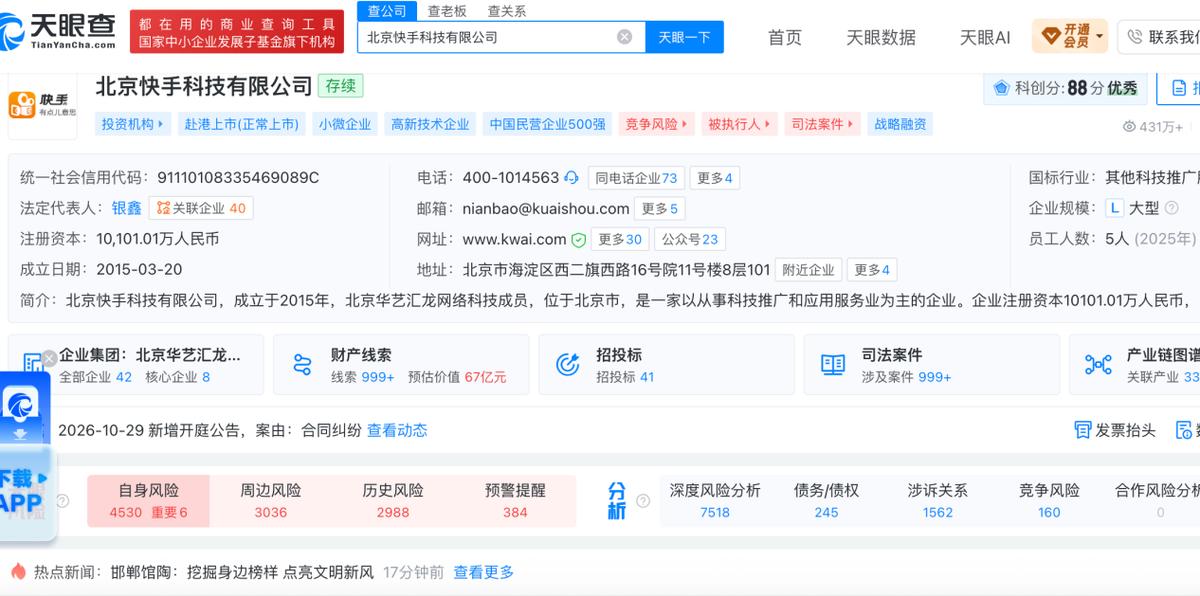
它缺的只是一个战略决断的时刻。
此前可灵全力押注的是AI内容生产技术底座,主打“企业API+专业用户订阅”双轮驱动的商业化路线。
但如今,随着Seedance2.0、阿里万相、Minimax H3们的追赶超越,单纯的模型技术差距正在不断缩小,甚至即梦都开始用模型组合牌去打造AI短剧流水线、去寻找新的优势了。
这些变化都在倒逼着快手们去补齐模型之外的最后一块拼图——AI短剧平台,甚至说它可能是未来可灵撬动资本市场的一个新叙事支点。
至于阿里就更好理解了。
毕竟,盘算一下阿里在争夺AItoC应用入口和商业化方面的表现:
现在千问App的月活远低于豆包,且一句话办事能力又面临AI手机、个人智能体AI的冲击;
千问办公也还处于落后追赶阶段,整体都没有取得绝对领先的优势。
而此时,既然AI短剧市场有机会,再加上还有万相、快乐马,以及优酷等内容平台的支持,那么理论上,阿里也是有可能下场去和红果进一步贴身肉搏的。
更进一步看,即便做不成,在芒果超媒凭一部AIGC长剧《后西游记》引爆市场的背景下,阿里也可以顺势为虎鲸文娱和优酷积累AI视频时代的实战经验。
做不成是练兵,做成了就是入口。
由此,如果只是面对一个绿泡泡,也许有冲击,但对于已经进入2.0内容升级阶段的红果来说,走自己的路就是最好的破局之法。
可如果微信下场只是一个开始,那么字节就不能不严阵以待了……
绿泡泡,其实“救了”红果短剧?
其实从短剧行业发展的角度看,对于绿泡泡,以及未来其他会下场加码的玩家们,红果可能没有大家想得那么敏感。
甚至说,红果还有点期待绿泡泡们的加速到来。
为啥?主要是现在整个短剧行业有点生态失衡,这让唯一挑大梁的抖音红果们也扛不住了。
一是供需通胀失衡。在AI视频生成技术的助推下,今年国内短剧市场供给实现了全面爆发——据广电总局数据,今年前8个月全国上线微短剧43万部,是去年全年的13倍,AI剧占比超九成。
这其中,因为抖音红果在短剧行业一枝独秀,所以据DataEye数据显示,上半年抖音一家就新增了AI剧、漫剧达22.19万部……
而问题就出在这:供给在爆炸性增长,但需求端,平台用户和用户注意力却是有限的。
哪怕红果们有推荐算法做引流分发,但在过量的内容供给稀释下,这就导致最后挣到钱的短剧项目开始变得非常有限。
据机构数据,在上半年抖音上线的22.19万部作品中,播放破亿的仅1055部,破亿率0.47%;如果以行业普遍的5000万播放为盈亏平衡线估计,整体达标率不足1.3%。
这种赔本赚吆喝的表现,对平台生态来说绝对不是一个好消息……
二是内容追求和不确定回报之间的失衡。
虽然最近短剧行业频频因为“不烧心”套路剧情,以及降智等话题冲上热搜,但实际上,作为领头羊的抖音红果一直都想要做好内容。
比如5 月份时,红果新过审AI剧本就开始只对部分优质项目保留保底;
比如在9月份,红果又推出了《优质AI剧生产活动2.0》,核心变化是取消“系列剧规模系数”,改为直接现金奖励优质单本剧,核心也是在把产能向精品化方向引导……
这个思路是对的,但有个问题是:对制作方们来说,“如果没有红果保底收益,我们做精品短剧的试错成本就太高了。不仅在制作阶段要投入成倍的时间和资金,而且后边作品能不能通过审核,能不能获得算法推流和平台激励?都是个未知数”。
“这中间的变量太多了,我们必须要考虑现实”。一位郑州的短剧从业者向我们这样说道。
但如果全靠红果们保底的话,平台模式就太重了。
而且本轮AI短剧产能的爆发,一定程度上就跟年初抖音集团短剧版权中心对AI仿真人剧给出2万至8万元保底,加20%永久分账的激励模式有关。
现在泥沙俱下的结果,也验证了这条路并非是一个最优解……
那么这些跟绿泡泡有什么关系呢?
核心是这样的:一方面现在红果难受,很大程度上就在于短剧行业只有红果一个足够大的承接平台,所以供给暴涨就疯狂涌入,持续分散注意力,导致大部分短剧都不挣钱,制作方们就更没有动力去做好内容了。
而今,绿泡泡本身正处于扩张阶段,如果其能分走一部分多余供给,那么是不是就有可能减轻红果和制作方们的回本压力?
另一方面,由于绿泡泡走的是联合发行模式,这就相当于给市场多了个一鱼两吃的赚钱渠道——比如现在绿泡泡总榜排名前列的《龙年大吉之衣锦还乡》、热搜榜第一的《池总太太要和你离婚》都是2024年的老剧,但却依然收获了亮眼的成绩。
再加上因为绿泡泡走的是按人均播放时长获得激励的模式,这意味着其对内容质量也是有一定要求的。
所以基于此,我们不妨做一个大胆的猜想:
如果未来制作方们一部短剧能挣到两份、甚至是三份钱,那么面对红果平台们共同提出来的内容要求,其是不是也就有动力去实现了?
就像电商行业,一个品牌原本只能卖一个平台,但现在猫狗拼三家都能卖,但要求是把产品做好,那么这个品牌会作何选择?答案不言而喻。
而且对红果、绿泡泡们来说,这也不是把大家拉到了同一起跑线上,红果和抖音的分发优势、微信和绿泡泡的社交流量依然是各家独一无二的杀手锏。
因此,短剧行业的下一个时代主题。也许不是“谁抢走谁的果子”,而是“先学会共同把果子种好”。
就像我们看好短剧行业、看好红果们,不是因为它跑得快,而是因为它正在学会跑得久。
风口会变,平台会变,唯有内容与用户之间的那点真诚,才是穿越周期的光。
作者:Evin 编辑:刘致呈 审核:徐徐 出品:互联网江湖
本文由人人都是产品经理作者【互联网江湖】,微信公众号:【互联网江湖】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于CC0协议


- 目前还没评论,等你发挥!