
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
从美国看中国换房:信任住宿的崛起与跨越周期


民宿行业在经历供给过剩与需求放缓的双重挤压后,正从传统的体验逻辑转向更轻量的换房旅游模式。本文梳理了民宿周期的演变,并对比HomeExchange、Kindred等海外平台的积分换住机制,探讨国内换房旅游能否成为住宿市场的新解法。

2006年,一部叫《恋爱假期》的电影上映,成为此后无数人心中的经典爱情喜剧片。
这部豆瓣评分7.8分的电影在当年获得了2.05亿美元的全球票房,伴随恋爱假期走红的,还有电影中故事线里的换房旅游。
也让homeexchange真正走到了台前。
1996年,homeexchange正式上线网站,成为全球第一个线上房屋互换社区。
2017年,GuestToGuest 收购 HomeExchange,保留 HomeExchange 品牌,把 GuestPoints 引入平台,这是商业模式的重大革新。此后,积分多边换住模式成为主流。
2021年,Kindred成立,并在此后拿到数亿融资。
把视野拉回到中国,在这个每年出游人次65.22亿的国度里,住宿市场正在上演一场同样的故事。
民宿又一次挤泡沫
民宿这场洗牌,从2019年就开始了。
2019年,全国民宿入住率总体比上一年下降了10%,尤其以丽江、重庆等网红城市最为严重。入住率下降,让不少民宿遭遇了盈利难题。统计数据显示,当年能实现盈利的民宿不足20%,30%游荡在盈亏平衡的边缘,另外有超过50%的民宿处于亏损状态。
在2019年,据天眼查数据显示,有2339家民宿相关企业离场,而2018年离场民宿仅为这一数字的三分之一。
过去,民宿市场更多是一个典型的散户供给周期,
民宿间夜价上涨,房东拿房进场;
间夜价下跌,散户退出;
供给收缩之后,价格再度回升。
它有波动,有痛苦,但也有相对清晰的自我修复逻辑。
但今天,这套逻辑正在逐渐失效,
2023年,“别人贪婪我恐惧”的定律再一次兑现。供给的滞后,就是周期的发动机。
这一年,旅游人次翻了一倍,入场新增与旅游高位,几乎每一次都同步出现——人们在赚钱效应最强的时刻,才最想进场。这一年,新增民宿企业翻了两倍。民宿正在快速工业化、规模化,这带来了更强的供给能力。
新增民宿在2024年达到顶峰。职业房东离场速度加快,专业民宿管理公司与个人房东比例增加,这种并存结构,减缓了民宿出清速度,又持续受到边际供给的扰动。这一年,订单来了给到的民宿间夜价为502元,酒店仅为286元。民宿品牌融资金额达到40亿。
价格涨了,供给想跟上来,但它跟不上——它得等。而它等的这段时间,价格会继续涨,涨到所有人都红了眼。等供给终于涌上来,价格已经高得离谱,然后一头撞死。
2025年,泡沫破了。以大理为例:大理州民族宗教委2024年7月的文章数据显示,大理州民宿6067家,接近全国总量的5%。到2025年7月底,大理正常经营的民宿增至7007家。供给侧快速增长,而需求侧——游客的增速却开始下滑。2025年,大理游客同比增长10.41%,但相比2023年和2024年对应的67.39%和15.46%的增速已现疲软。2024年,大理游客总消费1716.63亿元,2025 年这个数字为 1393.55 亿元。
当供给变得更强,而需求增速下降,周期就不再是过去那个可以依靠“涨价—退出—再平衡”的自动修复系统,但本轮民宿周期之所以更深、更长、更复杂,本质上并不只是供需失衡,而是供给、需求与社会结构三者之间的失配。
很多人觉得民宿周期消失了,核心是只看到了现在的阴跌,但当前的行业现状,恰恰证明新周期正在运行:
一是存量民宿仍在新增。即便间夜价降低也不会大规模退出,打破“散户离场-供给短缺-间夜价暴涨”的旧逻辑。
二是入住率还在上涨,STR分析资料显示,今年国庆假期,中国内地共186个次级市场中,约74%的次级市场入住率同比上升,获得更多客流。
这些变化,恰恰说明,民宿周期正在变得可控。
纯过日子模式:从场景体验逻辑到在地逻辑
民宿在周期磨底的时候,共享住宿的另一种形式——换房旅游,站在了周期反转的上行空间里。
从美国Airbnb和HomeExchange来看,2025年,Airbnb间夜增速为8%,HomeExchange间夜同比增长43%。2026年,AirbnbQ2间夜增速同比增长10%,HomeExchange目标 2026 全球 1500 万间夜,美国会员增速 27%。
这些数字,本质上代表了行情的变迁。
从换房旅游在美国诞生的80年里,整整半个世纪,换房旅游都在社区圈层里小范围流传,直到HomeExchange成立,换房旅游开始真正走上商业化。但Airbnb的成立,一定程度上使得换房旅游出现停滞。
Airbnb成立18年了,刚刚成年。过去民宿产业发展遵循一套体验逻辑,从Airbnb到国内的木鸟民宿,颜值和体验成为吸引用户的不二法门。这套逻辑的产物是非标带来的情绪价值。
作家三浦展在《第四消费时代》里,写过日本社会的一次转向。前三个消费时代,人们买东西是为了”拥有”和”证明”——买名牌包是为了让人看见,换大房子是为了让人羡慕,一切消费都带着向外的箭头。而到了第四个时代,风向变了:人们开始把名牌包换成帆布袋,把大餐换成家常菜,把炫耀换成”够用就好”。用三浦展的话说,人们开始从”占有”转向”分享”,从”炫耀”转向”适合自己”。消费代际变迁在住宿体验上的投射同样如此。
今年“床车旅行”火了,越来越多的消费者开始寻求另一种住宿方式。在民宿和酒店之外,更多的变化已经发生。
在地这个词,已经不新鲜了,这两年频频被提起。但换房崛起的理由也正在这里。
汪曾祺写过,他到任何一个新地方,宁可去逛菜市场,也不去逛百货公司。看看生鸡活鸭、鲜鱼水菜,碧绿的黄瓜、通红的辣椒,热热闹闹,挨挨挤挤,他说那里面有一种”生之乐趣”。交换一间自己的房子,数字游民可以背着电脑在各处安家;退休之后想要来一场旅居,哈尔滨和三亚交换一个月;GAP、求职、节假日出游……换房旅游在节省开支的同时,也借由换友之间的分享,发现另一个附近的日常。
HomeExchange的故事,始于1992年。Ed Kushins 带着孩子,通过纸质换房目录,把自己加州Hermosa Beach的滨海住宅,和华盛顿特区一户家庭交换度假。没有酒店,没有房费,一家人住在当地人家里,在社区买菜做饭,拿到只有本地人才知道的旅行建议。这次经历让他意识到:旅行真正的价值,是住进真实的家庭生活。
从1992年成立到1996年上线网站平台,直到2017年之前的25年里,都遵循着AB互换的模式,一对一换房在很长时间里都制约了平台的发展,这要求社群成员需求极度匹配,也在侧面拉低了会员新增和续订。
2017年,GuestToGuest收购了HomeExchange,并陆续将NightSwapping、Love Home Swap等平台并入HomeExchange。这次被收购,奠定了HomeExchange延续至今的积分+互换模式。
同一时间的中国,正在经历换房旅游的沉寂期。国内换房旅游起步较晚,几乎是伴随《恋爱假期》的上映而正式出现的。在此之前的换房集中在论坛、豆瓣发帖,私下互换、小规模、自发成为萌芽时期的特点。这一时期比较知名的有“仲一互助旅游网”“中国互助游社区”,换房旅游整体呈现鱼龙混杂,规则缺失、组织松散及服务水平低下等特征。
2008年奥运会带火一波,大量外地游客想进京住宿,本地居民想去外地度假,媒体普遍看好换房旅游,好易换房、可游可乐网、天下易家、环球换房旅游网等一批独立换房网站集中上线。2012年,许多曾经被看好的交换游网站逐渐式微,即使网页讯息看上去仍在更新,但站点管理和客服咨询无人打理,几近荒废。
2012年之后,民宿平台纷纷成立,木鸟、途家、小猪等民宿平台迅速扩容,换房旅游模式被挤压。
直到2023年五一酒店价格猛涨,这事又被从箱底翻出来热议。住我家、换房、搭子的词条频频登上热搜,小红书、抖音等社交平台成为主阵地,但仍是圈地自萌的产物。
2021年之后,Kindred模式成为主流,SwappaHome、Twin City等平台均采用1积分等于1间夜的形式运营。
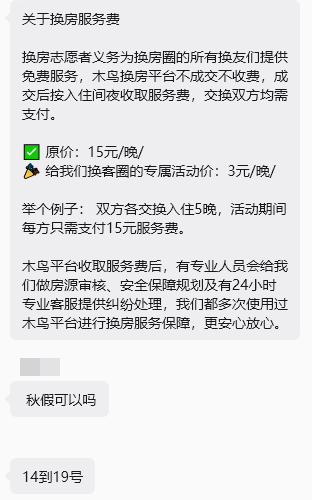
10月1日上线的木鸟民宿换房旅游业务也将业务模式设定积分模式:1学分等于1间夜,注册房源即可获得5学分,平台实行多边换住,不受AB制约。交换达成后平台抽取10-30元不等的服务费。对普通人来说,这样的学分获取几乎没有成本——终于有了“用家换世界”的可能。
回看国外换房平台,大致有三种思路。
HomeLink、Intervac、Behomm老牌平台选择互换。这类平台必须对等互换,没有积分形式,平台靠年费盈利(Family Home Swaps免费)。本质上仍为社区形式,高度依赖成员信任。
Kindred和Twin City这种固定积分制。这类平台不看房源面积和装修地段,而是统一固定1间夜等于1积分:积分计算简单能攒能花,平台可以多边换住,让每一个用户都能“看得懂、算得清”。
HomeExchange则是按房源价值浮动计价,同样采用积分形式,但会根据房源情况浮动统计积分的获取和消耗。好处是更为公平,坏处也让换宿变得复杂。
从海外平台来看,即便Kindred和Twin City成立更晚,但融资轮次同样惊人。Kindred今年2月完成了共计1.25亿美元的B+C轮融资。
国内我们已经看到类似的趋势。聚焦女性换宿的她宿、2026年成立的换享客以及首个大平台标准化业务——木鸟换房旅游都选择了类似的积分形式。
换房旅游吃到的是成长和周期的双重红利:消费变迁带来需求空间,闲置房源快速增长又带来成长溢价,市场自然愿意给它更高的估值。
木鸟民宿CEO黄越在财新周刊的采访中提到,“中国城市约有7000万套、农村约有3000万套闲置房源”,这在说明换房旅游市场可能性的同时,也在表明换房旅游正在变得不那么小众。
人少的地方一定赚钱吗
承认换房旅游的成长性之后,国内各平台还要直面一系列实打实的难题:高昂的信任成本、不稳定的房源管理以及盈利难题。
木鸟民宿这种大平台跨入换房的思路非常明显:民宿业务是“正”,高成长、高弹性的换房旅游是“奇”。一边用民宿守住确定性,一边通过押注增长更快的换房业务,赚取成长溢价。
但这可能需要更长的时间兑现。
对于入局者而言,换房很难成为短期内迅速放量的增长捷径。
一是信任门槛。换房平台首先要面对的,是用户的信任问题。换房区别于交易,需要让渡自有住房的隐私权、财产去交换对等住宿。普通换客不知道如何判断真伪(是否为本人、房源信息是否真实)、优劣(是否值得)和可靠(是否能真的入住,财产损失怎么办)。一句“能不能靠谱看天意”的玄学话术,常常终结了沟通。
重点是降低决策门槛。通过免费换房、透明信息、保险保障等承诺,快速破除他们的第一道疑虑。
二是供应链难题。
从海外来看,HomeExchange作为老牌平台经历几轮收购,现在全球房源仅有55万套,Airbnb全球有700万套房源,木鸟民宿有240万套。结合木鸟民宿CEO黄越的论断以及极数2025年度报告中提到的数字,理论上中国换房是有空间的。
但换房区分于盈利性民宿,换客是否有第二套房源或者自住房源什么时间可以拿来交换,需要更为复杂的排期统计。即使是现在ABC多边换房,更可能的换房场景仍将聚焦在节假日及寒暑假,但对于日常春秋假、年假或者旅居,匹配难度将直接影响换房业务扩张的速度、成本与稳定性。
效率将是一大难题。要破这个局,得先自己砸钱养房源,木鸟民宿上线将近两个月,平台覆盖30个城市、300套房源,这个数量对比需求,犹如大海里的一滴水。为了吸引流动,木鸟民宿现在采用的是上线房源就送积分,服务费2折。更多的成本压在平台端。
三是盈利难题
从海外平台来看,换房平台多选用年费或者服务费的形式挣钱。国内的换房平台也多采用这两种形式。但从她宿今年转向线下活动来看,换房的盈利仍需要放在最少十年的周期来看。
一是换房人群高度节点化、仅靠短期尝鲜流量;
二是扩张存在明显天花板,仅适配旅居或年轻用户群,难以切入住宿主流赛道;
三是换房仍然要面临文化差异。保险真的能打消用户担忧吗?如何才能让停留在门外看一看的用户真的走进来交换?在早期只能依赖折扣吸引客流,homeexchange和Kindred尚未对外公开过盈利情况,但想必并不乐观。
这是一个尚未占好位置的新市场,但挑战,可想而知。
换房平台们需要回答的,是“房源怎么交换、权益怎么保障”这两个经典之问——这两个问题,海外平台以及木鸟、途家这类民宿平台其实已经替自己蹚过一遍。中国换房住宿平台不缺房子,缺的是信用与稳定的交换渠道——而这两样,恰是木鸟民宿这种C2C平台的看家本领。
从这个角度来看,用户对线上交换房源的顾虑,被”木鸟不会砸自己平台的脚”这种渠道信用接住了。已有成熟平台跨界提供的,是“不用做功课”的确定性,或许会让这种想象空间更好落地?
换房不是答案,把换房做出信用,才是答案。能否将换房的宏大叙事和美好愿景,真正落地为日常生活中不可或缺的一部分,将是决定其最终成败的关键,而木鸟这些换房平台们,才刚刚出发。
本文由 @黑白之键 原创发布于人人都是产品经理,未经许可,禁止转载
题图来自 Unsplash,基于 CC0 协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。


积分制这一步的价值在于把一对一匹配拆成多边记账,撮合难度立刻降一档。要让它真跑起来,还得有人先垫流动性:新城市没房源时,平台自己贴积分或者先签一批种子房东,否则用户攒了分花不出去,第二次就不来了。