起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
催收系统的”四端一体”:金融机构统筹、处置端作业、债务人自助、监管端合规


不良资产处置系统如何运转?本文以真实系统原型为例,拆解金融机构端、处置端、债务人端和监管端四端分工。从400+页面的统筹大脑到250+页面的催收工位,再到合规红线如何写进代码,揭示权限即边界、动作全留痕的设计逻辑,带你看懂个贷不良处置的系统骨架。
系列:资产处置系统专题讲解 · 第 4 篇(B+ 版) 定位:把系统拆成四个”端”,看每个端负责什么、怎么咬合
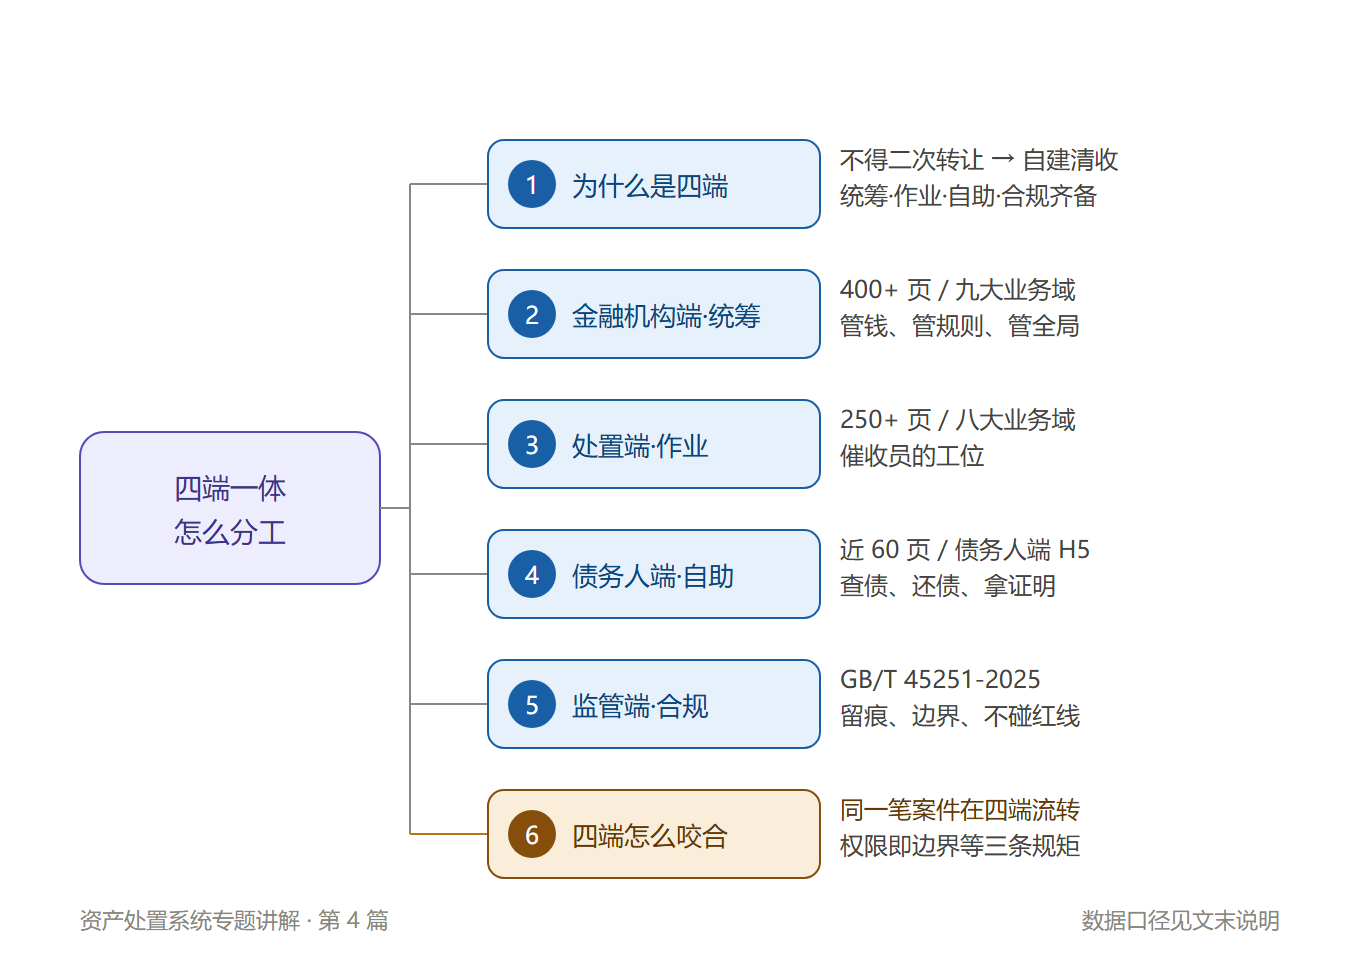
上一篇讲了行业。这篇回到系统本身:一台运转”不良资产处置”的机器,内部到底长什么样?
以一个真实系统的规模为例:金融机构端原型有 400 多个页面,处置端 250 多个,债务人自助端也有近 60 个。页面的多寡本身就是信号:运营重心在金融机构侧,作业密度在处置侧。
为什么是”四端”?因为个贷不良有个硬规定:批量收购的个人贷款,AMC 不能再次对外转让,只能自己清收或重组(02 上游篇讲过这条铁律)。既然不能倒手,买方就得自己建清收能力,系统也就必须把”统筹、作业、自助、合规”四件事都装进来。下面按”端”拆开看。
一、金融机构端:管钱、管规则、管全局
金融机构端是整套系统的”大脑 + 财务部 + 合规部”,页面最多、模块最全。九大业务域:
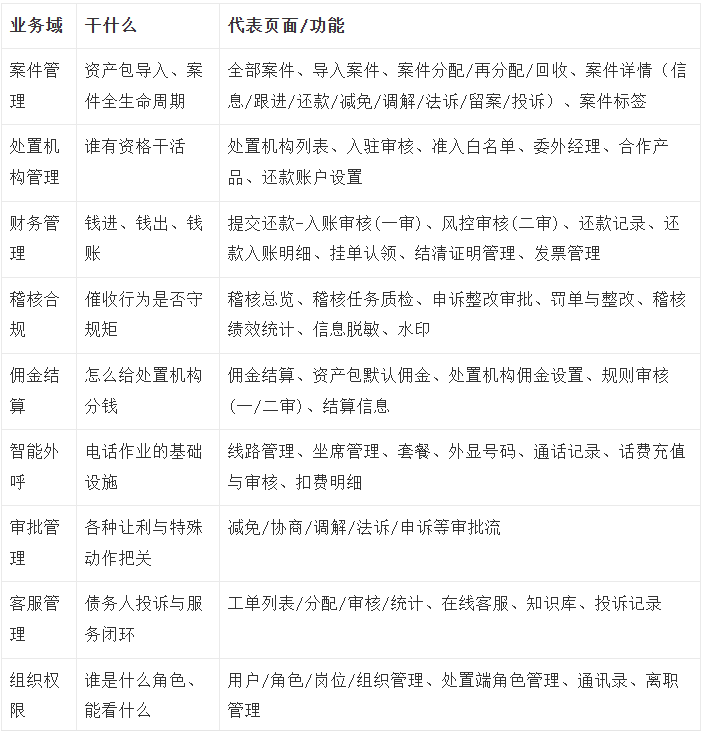
金融机构侧角色分得很细:金融机构主管(看驾驶舱全局)、金融机构端管理员(运营,做分配/入驻/外呼管理)、金融机构财务(管账户/佣金/发票/结清证明)、审核与风控(入账审核/风控审核/各类审批)、质检稽核 QC、客服与委外经理。作业、审核、资金、人事分权,这是金融机构端设计的骨架。
二、处置端:催收作业的”工位”
处置端是委外催收机构(以及它下面的部门、催收员)干活的界面。250 多个页面背后是一线作业的高密度:
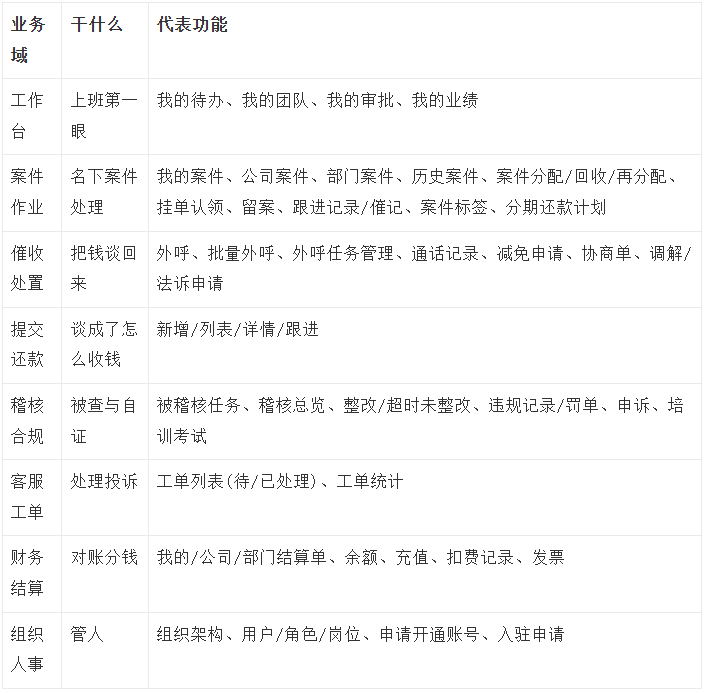
处置侧角色:处置端管理员(超级管理员,全菜单)、SV 组长(管部门案件与团队业绩)、CPE 催收员(一线,只能看名下案件)、QC 质检(只做合规复核)、FD-结算单财务(只看结算)、HR(只管人事)。后面第 6 篇会带大家”坐进”CPE 的工位。
三、债务人端:债务人的自助 H5
债务人不会装你的 App。他们收到短信或电话后,点开一个 H5 页面——这就是债务人端,面向债务人的自助结清入口。功能围绕一个核心诉求:把我的债查清楚、还掉、拿到证明。
- 登录注册:手机号 + 实名认证;
- 查债:债务查询、我的债务(每日查询有次数限制,防伪造、防恶意查询);
- 谈:申请协商、协商记录;
- 还:查看还款账户(对公/专属账户)、完成还款;
- 证:结清证明开具/查看/下载/防伪验证;
- 诉:联系客服、在线客服、咨询与投诉工单。
四、监管端:把红线写进系统
前面三个端解决”怎么把事办了”,第四个端解决”办的事合不合规”。它不是一个独立登录入口,而是渗透在金融机构端稽核域和处置端作业里的合规能力,对应 07 合规篇要展开的国家标准 GB/T 45251-2025《互联网金融 个人网络消费信贷 贷后催收风控指引》。
具体落在系统里的几件事:
- 对象与边界:联系人信息和欠款金额字段隔离,催收员联系第三人时界面不显示欠款;
- 时间与频次:外呼具备时段锁定加频次计数,22:00 到次日 8:00 禁拨,单一债务人每天语音拨通不超 3 次;
- 记录与质检:每通电话自动生成录音和跟进记录,还款后自动派稽核任务,录音保存至少 2 年;
- 第三方管理:处置机构入驻审核、名单制、同一债务人同一时期只委托一家;
- 人员与信息:催收员培训考核加保密承诺,脱敏、水印、权限隔离。
监管方向很清楚:持牌、透明、消保、技术留痕。这四端里,监管端不直接产生回款,但它决定了另外三端能在什么边界内作业。
五、四端怎么咬合
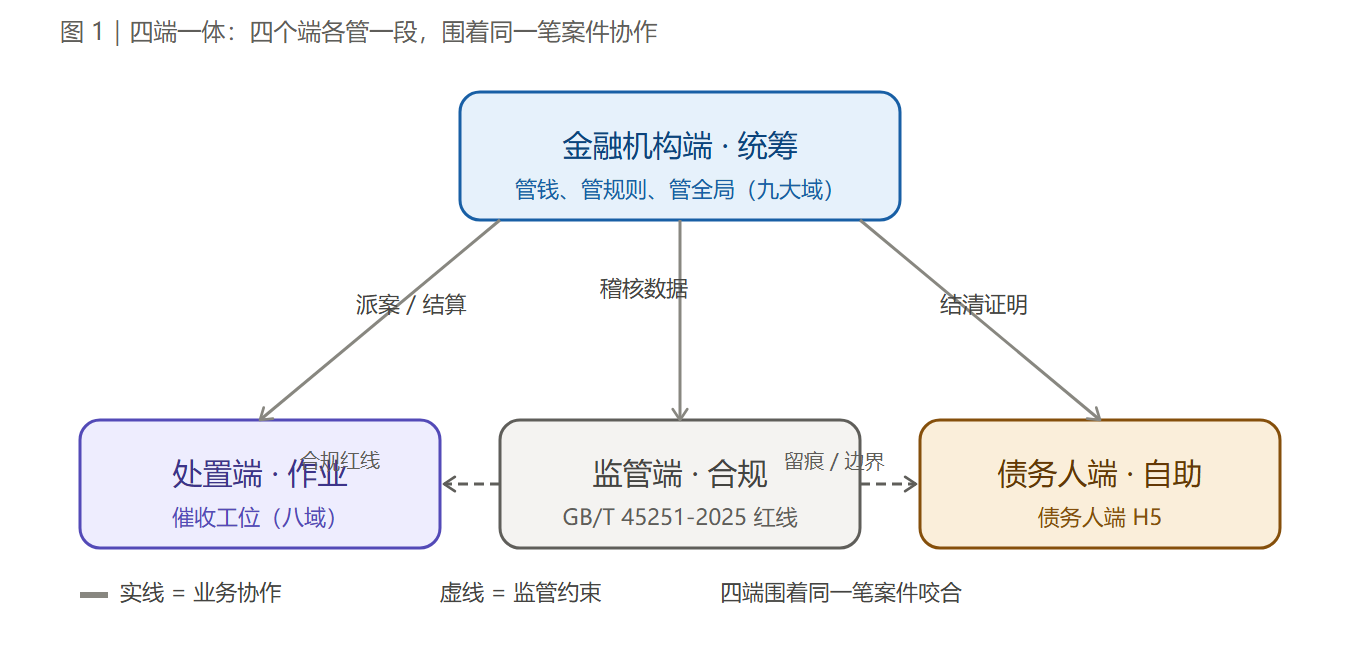
四端不是各干各的,而是围着同一笔案件转。用一笔逾期案件串起来:
金融机构端导入资产包、生成案件,分配给某家处置端;处置端接案后分派给催收员,做外呼、减免、协商,谈成了提交还款;金融机构端做入账审核(一审)和风控审核(二审),资金入账后第二天自动生成稽核任务;监管端在全程收录音、留痕、查违规;债务人端查债、还款、下载带防伪的结清证明。
六、分工背后的三条规矩
通读这几百页原型,能看到四条端之间反复出现的设计原则:
权限即边界。处置侧 QC、FD、HR 被刻意隔离在业务数据之外——质检只能复核、财务只能看结算、人事只能管账号;金融机构侧审核与运营分权。这呼应了国标里”作业、审核、资金、人事”分离的合规要求。
每一笔动作都要留痕、可稽核。外呼自动生成通话记录,跟进要填催记,还款后自动生成稽核任务,减免要有审批流。系统设计的底层逻辑不是”方便干活”,而是”干了什么都能查”。
钱和规则在金融机构端,产能和动作在处置端。金融机构端管账户、佣金、审批规则这类”不能出错”的事;处置端管案件、外呼这类”要高效率”的事。两端的页面数量差异,正是这种分工的投影。
监管端把边界写死。前面三条规矩能不能守住,靠的是监管端把时间、频次、对象、录音年限直接变成代码,而不是靠人自觉。
本篇要点:
- 系统四个端:金融机构端 400+ 页统筹(九大域)、处置端 250+ 页作业(八域)、债务人端近 60 页自助查债还债拿证明、监管端把合规红线写进系统。
- 四端围着同一笔案件咬合:导入 → 分配 → 作业 → 审核入账 → 稽核留痕 → 债务人结清。
- 分工逻辑:权限即边界、动作全留痕、钱规则归金融机构端/产能归处置端、边界由监管端写死。
本篇数据来源:
- 系统原型功能与页面规模(项目内部设计资料)
- GB/T 45251-2025《互联网金融 个人网络消费信贷 贷后催收风控指引》
- 国家金融监督管理总局 2025 年四季度银行业保险业主要监管指标
- 02 上游篇、03 行业篇、07 合规篇同系列
口径说明:本篇所述页面规模、业务域划分来自系统原型设计资料,非监管官方统计;凡涉及折扣率、回收率等数据,均按第三方统计口径引用,非监管官方数据,个案差异极大,不代表行业普遍水平。
本文由 @小李同学32q 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议


- 目前还没评论,等你发挥!