
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
a16z 最新市场洞察:AI 拿走美国 VC 86% 的钱,toB 开始算 ROI,toC Agent 的入口机会……


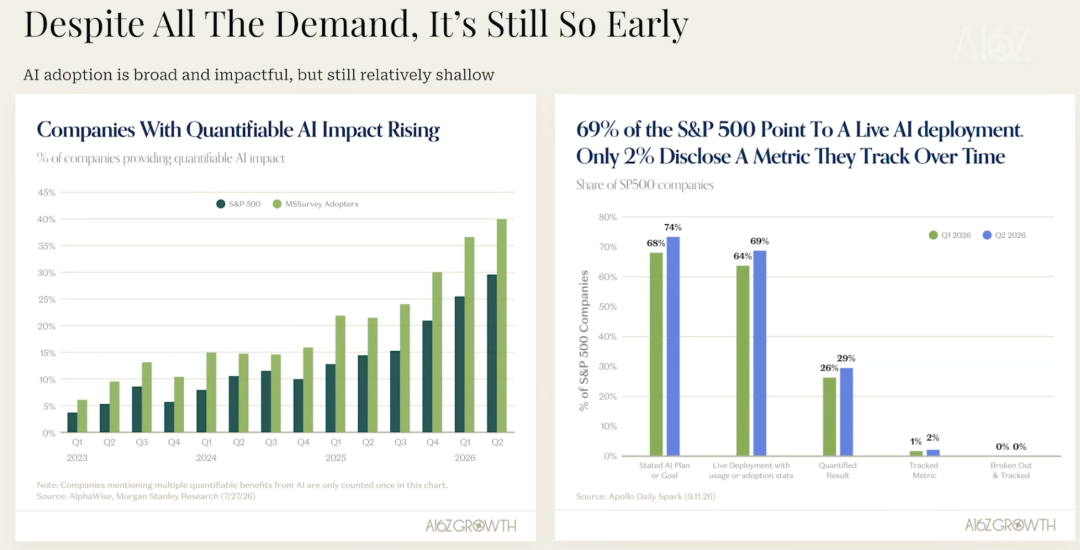
2026 年上半年美国 VC 向 AI 公司投入约 3559 亿美元,占投资总额的 86%,但交易笔数占比只有 43.2%,钱在往少数公司集中。另一头是落地落差:69% 的标普 500 公司已有正式运行的 AI 项目,能量化业务影响的约 30%,持续追踪指标的只有 2%。
2026 年上半年,美国 VC 共向 AI 公司投入约 3559 亿美元,占同期 4127 亿美元投资总额的 86%。2025 年,这一比例为 65.5%。但从交易数量看,AI 公司今年上半年占美国 VC 交易笔数的 43.2%,与 2025 年的 43.3% 基本持平。
a16z Growth 团队在最新一期 State of Markets 中回顾了过去一年的市场数据:大型科技公司的资本开支继续增加,OpenAI、Anthropic 的收入快速增长,但企业真正把 AI 放进业务流程的进度还很早。
这种落差在企业端已经很具体。69% 的 S&P 500 公司已经有正式运行的 AI 项目,但能够量化业务影响的约为 30%,持续追踪明确指标的只有 2%。与此同时,Alphabet、Amazon、Meta、Microsoft 和 Oracle 2027 年的资本开支预计超过 1 万亿美金。
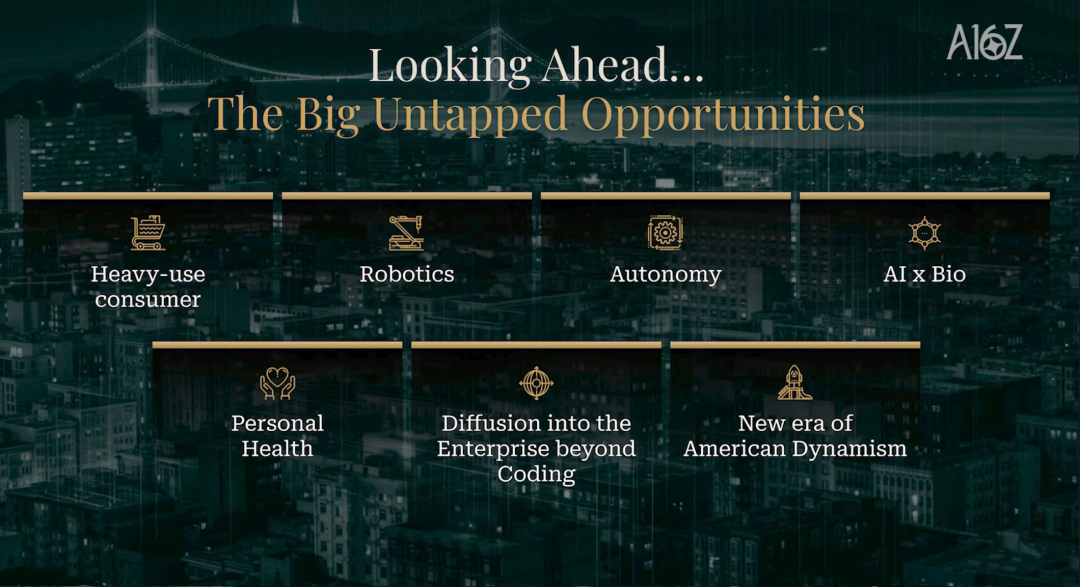
a16z 指出接下来花更多时间看的方向列到了消费 Agent、机器人、自动驾驶、AI4Bio、个人健康,以及 Coding 之外更多企业应用。
一、AI 资金继续向头部集中
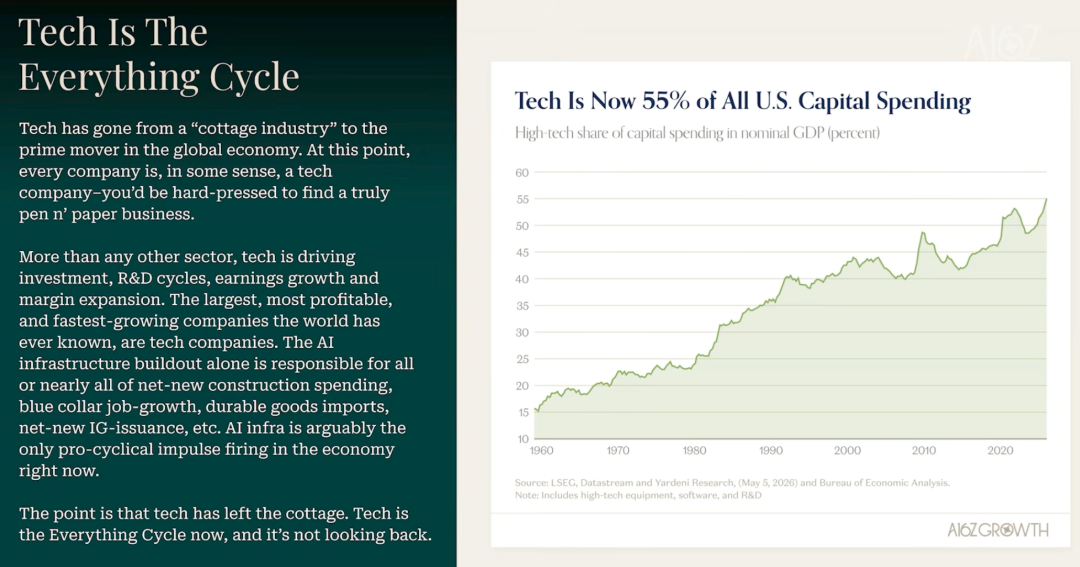
过去约四年,美国股市累计上涨 90%,折算下来年化约 17%。与此同时,科技公司在整个市场里的权重继续增加:高科技设备、软件和 R&D 已经占到美国资本支出约 55%,科技公司接近美国股市总市值的 40%,全球市值最高的 10 家公司中,有 8 家来自美国科技行业。
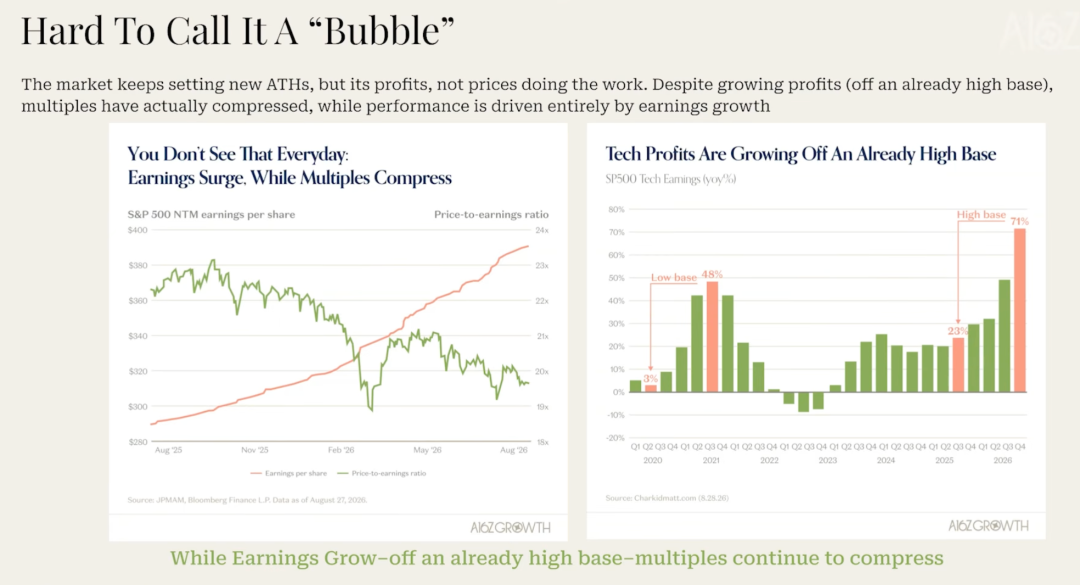
市场涨得快,但估值并没有同步扩张。最近一轮上涨中,股价整体上升约 20%,交易倍数反而下降约 20%,S&P 500 的盈利倍数仍低于 20 倍。2000 年互联网泡沫期间,一些大型科技公司曾以接近 100 倍市盈率交易,现在推高指数的公司已经拥有更大的收入和利润。2026 年截至 8 月底,科技公司贡献了 S&P 500 约 76% 的盈利增长。
OpenAI 和 Anthropic 是其中增长最快的一批公司。两家公司的合计年化收入,是 Growth 团队过去几年持续更新的一组数据。和上一代大型软件公司相比,头部模型公司达到相同收入规模所用的时间明显缩短,每年增加的收入也已经超过不少历史上的高增长软件公司。
这种增长也发生在私募市场。按照最近一轮融资估值,Anthropic、OpenAI、Databricks、Stripe、Waymo 和 Revolut 六家公司合计估值约 2.4 万亿美元。作为对比,过去十年完成 IPO 的科技公司,目前合计市值约 1.7 万亿美元,这一统计不包括 SpaceX。
公司保持私有的时间变长以后,员工流动性也开始更多通过 Tender Offer 和二级交易解决。Carta 的数据中,员工参与 Tender Offer 时实际选择卖出股份的比例约为 58%;经历过 2022—2024 年较明显的二级市场折价之后,部分头部公司的交易价格已经重新接近最近一轮融资估值。
这批公司的规模,也让上市不再是获得大额资金的唯一方式。对于仍在持续投入新业务的公司,留在私募市场可以减少季度财务目标带来的压力;另一边,公开财务信息也会增加企业客户的信任,Navan 上市后就获得了更多大型企业客户。
资金本身正在进一步向少数公司集中。PitchBook-NVCA 的数据显示,2026 年上半年美国 VC 总投资额已经超过 4000 亿美元,高于 2025 年全年;其中 1 亿美元以上的大额融资占全部投资金额的 87.5%。
二、万亿 CapEx 继续抬高基建上限
Alphabet、Amazon、Meta、Microsoft 和 Oracle 在 2026 年的资本开支预计达到约 7800 亿美元,2025 年还是 4160 亿美元。按照目前的预期,从 2027 年开始,五家公司的年度 CapEx 合计可能超过 1 万亿美元。
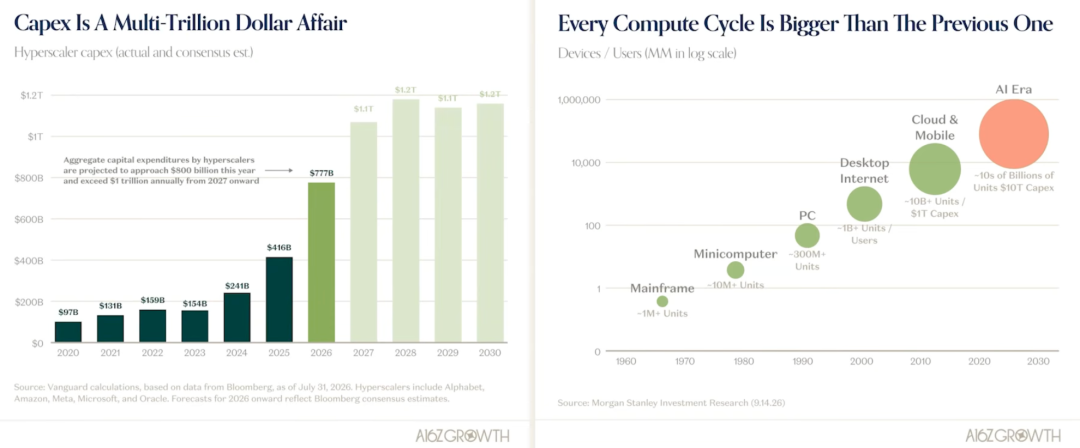
过去几年,这组预测已经被多次上调。原本预计几年以后才会达到的支出规模,往往很快提前到下一年度。
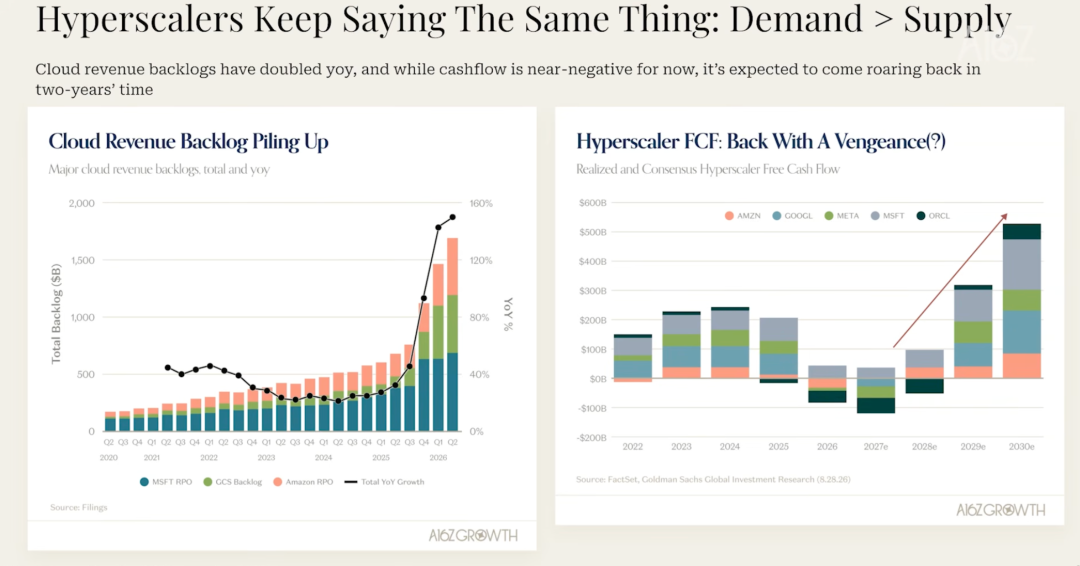
算力需求还没有出现明显放缓。部分数据中心供应链的设备和材料已经排期到 2028 年。Microsoft、Google 和 Amazon 合计还有约 1.7 万亿美元的 Cloud Backlog,对应已经获得客户承诺、但尚未完全确认收入的云业务订单。
旧一代 GPU 的使用周期也比此前预期更长。随着新一代芯片不断上线,A100 等上一代产品的租赁价格并没有快速下降,部分市场价格仍接近甚至高于年初水平。最新 GPU 的需求则继续超过供给。a16z 在报告中也提到,算力需求目前仍在快于供给增长。
Agent 又增加了新的计算量。过去的聊天机器人主要是一问一答,一次请求对应有限的模型调用。Agent 可以持续运行几十分钟甚至数小时,期间搜索资料、调用工具、运行代码,再检查自己的结果;第一次失败后,还可以重新执行。
OpenRouter 上,与 Agent 相关的 Token 使用量已经增长约 14 倍。
另一边,每一次模型调用又在继续变便宜。Hebbia 通过 Cache 复用已经处理过的背景信息,将部分金融聊天 Workload 的成本降低约 10 倍;Databricks 用 Router 根据任务选择不同模型,在提高完成率的同时,把成本压低约 35%。
Elise AI 则通过 Fine-tune 更小的模型,将成本降低约 60%,同时减少实时语音场景里的延迟。
单次计算价格下降后,产品可以让 Agent 多检查一次结果,失败后重新执行,过去因为成本过高不适合交给模型的任务也开始能够跑起来。
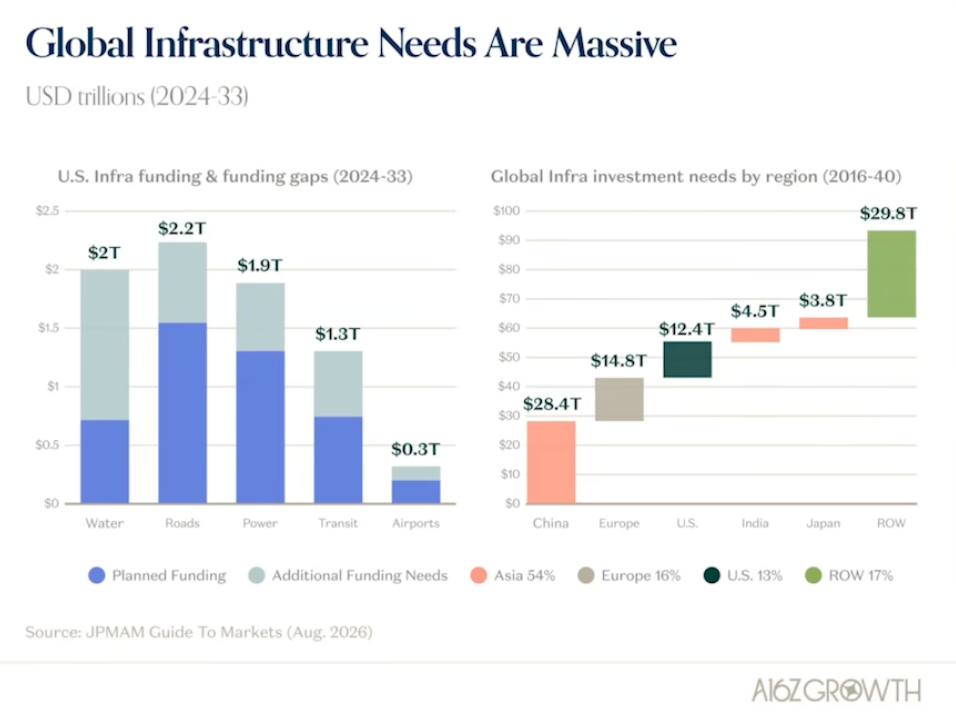
五家科技公司投入的 CapEx 最终继续流向芯片、电力、冷却、建筑和数据中心设备。全球到 2040 年的基础设施投资需求预计约为 90 万亿美元,除了数据中心,还包括电力、水、道路和交通。
Anduril 正在扩建大型制造设施,Waymo 随着无人驾驶车队增加,需要继续增加车辆 Depot;SpaceX 也在增加制造和基础设施投入。对这些公司来说,扩张除了研发,还包括工厂、供应商、产能和交付周期。
三、toB AI 开始算 ROI
算力投入已经到了数千亿美元,企业内部的使用深度要慢得多。69% 的 S&P 500 公司已经有正式运行的 AI 项目。能够量化 AI 带来业务影响的公司约为 30%,真正持续追踪一项明确指标的只有约 2%。a16z 的报告也确认,企业 AI 已经覆盖得很广,但实际使用仍然偏浅。
不少大型公司目前最普遍的 AI 工具仍然是 Microsoft Copilot。技术团队也开始购买 Cursor、Cognition 等产品,但从采购工具到真正改变原来的业务流程,中间还需要接入公司的数据、账户、权限和内部系统。
Databricks CEO Ali Ghodsi 此前和团队讨论企业 AI 时提到,大模型知道大量关于世界的信息,却知道很少关于一家具体公司的事情。
Revolut 做 AI 语音客服时,即使自己拥有成熟的工程团队,仍然选择和 ElevenLabs 合作。语音模型只解决其中一部分问题,后面还要连接用户账户、银行系统和现有业务流程。用户打进电话以后,AI 才能从回答问题继续走到处理具体业务。
已经有一些公司开始给出可以量化的结果。Chime 过去四年的 Cost to Serve 每年下降超过 10%,连续计算下来,累计降幅接近一半;其中包括 Decagon 等 AI 客服产品带来的效率提升。Shopify 推出 AI Sidekick 后,新商家在注册后 15 天内完成 5 笔订单的比例提高约 8%,这项指标和商家之后能否留在平台有较强关联。
ServiceNow 的 AI ACV 已经超过 10 亿美元,Agentic Deployment 增长约 9 倍但公司之间、甚至同一家公司内部的使用差距都很大。
AI 支出最高的 1% 用户,其供应商支出中位数大约是前 10% 用户的 8 倍。在一些本身已经大量使用 AI 的创业公司里,最重度用户一个月会花掉约 7500 至 9000 美元,普通用户可能只有 200 至 400 美元。
一些采用 AI 较积极的大型企业,目前 AI 工具支出大约相当于人力成本的 1%;少数从成立开始就大量使用 AI 的公司,这一比例已经接近 10%。
企业现在也开始区分 AI 预算最后用在哪里。一种是降低已有业务的成本,例如减少客服或者内部操作的人力;另一种是做新的产品,把 AI 直接卖给客户。过去半年,单纯用 AI 重做内部系统的讨论有所降温。如果工程团队投入数月只为了省下一部分内部成本,资源是否值得这样分配,开始成为更现实的问题。
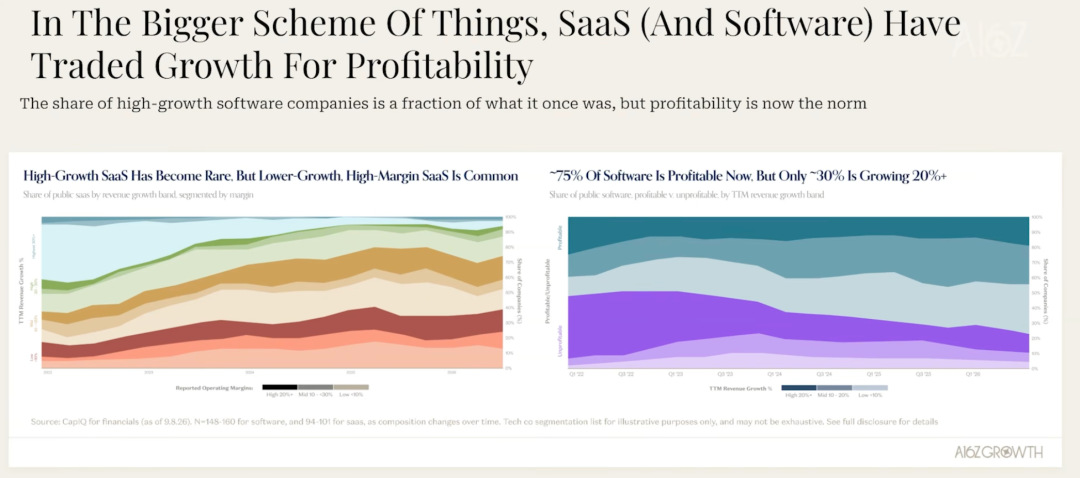
这些变化也进入了 SaaS 市场。目前大约 75% 的美国上市软件公司已经盈利,但仍能保持 20% 以上收入增长的只有约 30%。如果把门槛提高到 30%,符合条件的公司已经不到 5 家。
年初市场一度集中讨论“SaaS Apocalypse”,担心企业会直接用 AI 重写内部软件,大量 SaaS 公司因此失去位置。目前还没有看到这种替代大规模发生,企业更常见的选择仍然是在原有系统上增加 AI,或者购买可以进入现有 Workflow 的新产品。
软件公司之间已经出现差异。Cybersecurity、Observability 和 Vertical Software 相对更稳,一部分 Horizontal Application 的增长压力更大。
Agent 可以进入更多企业系统、访问数据并执行动作以后,安全软件需要管理的不再只有人的账号和权限。法律、医疗等行业则出现了一批增长很快的 Vertical AI 公司,例如 Harvey、Abridge 和 Elise AI,产品需要同时接入行业数据、既有系统和具体业务流程。
四、toC Agent 正在重构交易入口
消费市场仍然处在更早的位置。截至今年 4 月,美国只有略高于 2% 的家庭为某种 AI 服务付费。Amazon Prime 已经覆盖超过 2 亿家庭,Netflix 的美国家庭用户也以千万计。即使今年以来 AI 付费渗透率继续增加,和成熟消费订阅相比仍然很小。
已经付费的用户留存表现更好。一些 AI 产品出现了过去消费 App 中并不常见的 Smile Curve:一批已经减少使用的用户,会随着模型升级和功能增加重新回来。
Agent 还让过去常用的 Screen Time 指标变得不那么直接。
Facebook、Instagram、TikTok、Snap 等消费产品需要用户停留在 App 里,头部平台每天可以占据活跃用户 30 至 60 分钟。Agent 可以在人离开屏幕以后继续工作。用户发起一次 Deep Research,随后去开会或者开车,几个小时以后再回来拿结果。
消费端现在被关注的一类产品,是这种不需要人一直盯着、可以自己把多步骤任务继续做下去的 Agent。它已经开始进入电商和 Marketplace 原来的业务链条。Amazon 对外部购物 Agent 更谨慎,Instacart 则更愿意开放。两家公司的收入结构不同。
Amazon 一年的广告收入已经超过 700 亿美元,而且利润率很高。消费者进入 Amazon 搜索商品、浏览推荐、点击广告,再完成购买,这条路径本身就在产生收入。如果 Agent 直接完成搜索、比较和下单,平台仍然可能得到交易,但中间的广告曝光和点击会减少。
Instacart 面临的情况不同。线上杂货渗透率仍然较低,如果 Agent 能带来更多原本不会发生的订单,新增 GMV 对平台更重要。
Google Search 过去两年的商业表现也比生成式 AI 刚出现时市场预期得更稳定。其中一个原因是保险、酒店等高价值搜索后面还需要用户完成具体操作,早期 AI 只能回答问题,不能可靠地完成交易。
当 Agent 开始继续处理购买、预订和支付,平台需要重新判断新增交易和原有广告收入之间的关系。
五、下一轮增量看机器人和 AI4Bio
节目最后,消费 Agent 之外,机器人被放到了更靠前的位置。David George 提到,他们认为机器人最终可能形成一个比 LLM 更大的市场,但现在的发展阶段大约比 LLM 早 3 至 5 年。未来 5 年,机器人会是他们持续投入时间的方向。
这一类公司和纯软件公司需要解决的问题不同。除了模型,还要处理传感器、执行器、硬件设计、生产线、供应链、现场部署和维护。产品能力做出来以后,制造成本和扩产速度同样决定公司能走多快。
自动驾驶已经走得更靠前。目前 Uber 和 Lyft 承载的里程大约只占美国整体出行里程的 1%。David George 判断,随着完整的无人驾驶网络扩大,这一比例未来还有一个数量级的增长空间。美国每年销售约 1700 万辆新车,他预计未来十年,新销售汽车里的自动驾驶能力也会快速提高。
AI × Bio 的周期更长。药物发现和疾病研究是其中被直接提到的方向。模型需要真正进入实验、候选药物筛选和研发流程,最终结果还要经过后续实验验证。这类公司不会像 Coding Agent 一样,很快通过席位数和 ARR 看到结果。
个人健康更靠近消费端。现在一个人的体检、医疗记录、可穿戴设备、运动、睡眠和饮食信息通常分散在不同系统里。David George 提到,他关注的是把这些长期数据集中以后,由 AI 根据一个人的持续变化提供更具体的建议,而不是只在用户主动提问时回答一次健康问题。
企业端还有 Coding 之外更多工作。客服、销售、研究、金融、法律和内部运营都已经开始接入 Agent,各自进入业务流程的程度还不一样。
本文由人人都是产品经理作者【有新Newin】,微信公众号:【有新Newin】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自作者提供


- 目前还没评论,等你发挥!