起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
每人每年140万美元,Anthropic用5300人疯狂给未来加注


Anthropic 上半年只有约四分之一算力用于服务付费客户,其余绝大部分投进下一代模型的研发;不可取消的算力承诺半年涨到 4.9 倍,人均一年的人员费用约 140 万美元。
昨天,Anthropic向SEC交了上市招股书,如果他们今年成功完成上市,据报道市值估计在1.5-2万亿美元之间,会超过今年的SpaceX,成为历史上最大规模的IPO。
买美股的同学有点惨了,因为这种巨鲸上市有极强的虹吸效应,很多基金为了留钱买入Anthropic,必然需要卖出一些同类科技股,下跌似乎不可避免(反正也没办法,我先躺平了)。
然后读完之后,我觉得这家公司很多方面都挺有趣的。看几个核心数据吧。
他们前九个月有5%到7%的收入,来自后来被认定违反使用政策的客户…大家都懂的。他们收入还在疯狂增长,虽然最近一个季度好像环比增速放缓了不少。
然后,更有趣的是他们花钱的方式:上半年它的算力里,只有大约四分之一是用来服务付费客户的,剩下的绝大部分投进了下一代模型的研发;同时它签下的不可取消算力承诺(主要是向云厂商买算力),半年里涨到了4.9倍;人从不到一千涨到五千三,每个人一年的人员费用大约140万美元。收入涨得飞快,钱却几乎全被它押回了未来,我觉得这家公司对自己还挺特么有信心的,还在如此疯狂给自己未来加注。
当然,这种对未来的疯狂加速大概也是他们急于上市的原因之一。
一、收入还在涨涨涨
先看收入。2025年一季度它的收入是3.76亿美元,到2026年二季度变成了115.55亿,一个季度的收入就是2025年全年(45.85亿)的2.5倍。第三季度的金额S-1里留空了,但第184页写了一句「三季度收入是2024年四季度的86倍」,按这个倒推,三季度大概是169亿。
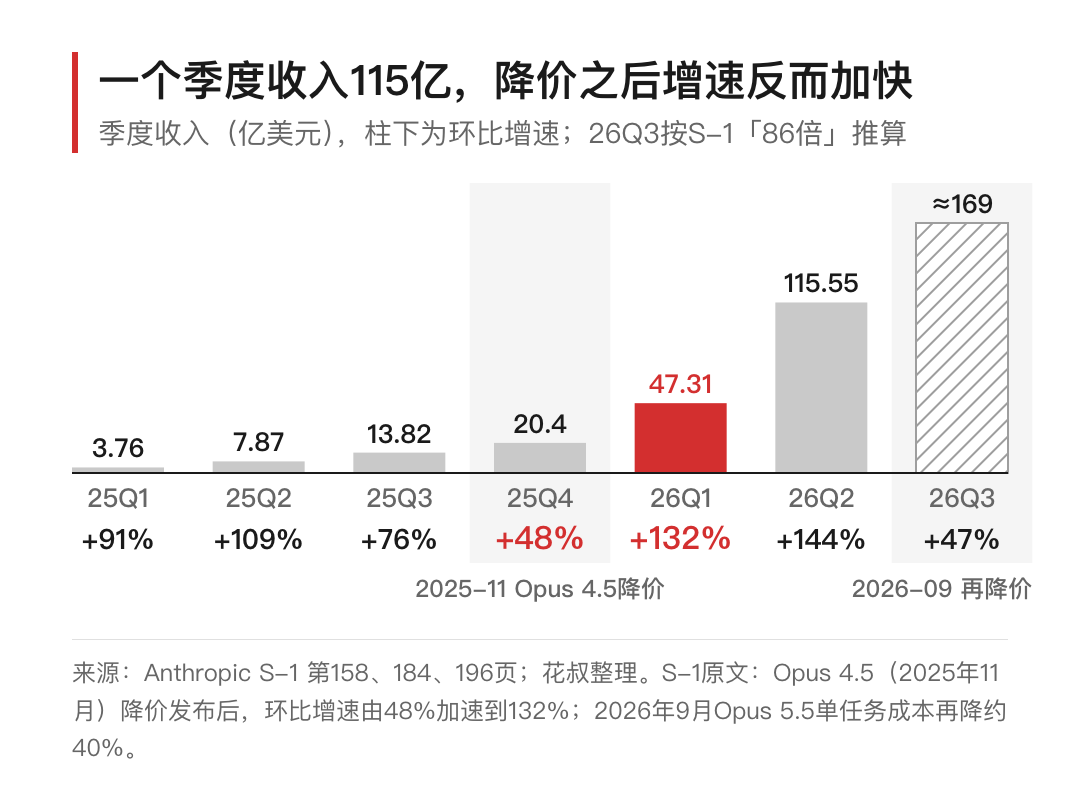
这张图里我觉得最有意思的是那根红柱子。S-1自己写了,2025年11月Opus 4.5发布,能力更强、价格更低,之后季度环比增速从48%一下跳到了132%(公司说是多个因素合力,包括新用例、新产品和客户扩张)。今年9月它又降了一轮,Opus 5.5的单任务成本比Opus 5降了约40%,Fable 5.1典型负载降了约25%,复杂编程和agent任务最多降45%,S-1的说法是在「保持利润率」的前提下做到的。
所以第三季度环比只有约47%(还是推算值),新增的收入第一次比上一季少,我倾向于认为是被供给卡住了,产能是提前一年多锁定的,需求冲上来的时候只能去买更贵的短期算力。如果这次降价的规律还成立,第四季度的增速应该会重新快起来。
二、头部客户在疯狂贡献收入
收入是谁贡献的呢?S-1里有个指标叫净收入留存,900%,意思是一年前那个季度就在花钱的客户,这个季度花的钱是当时的9倍(这个指标不算Pro和Max订阅用户)。
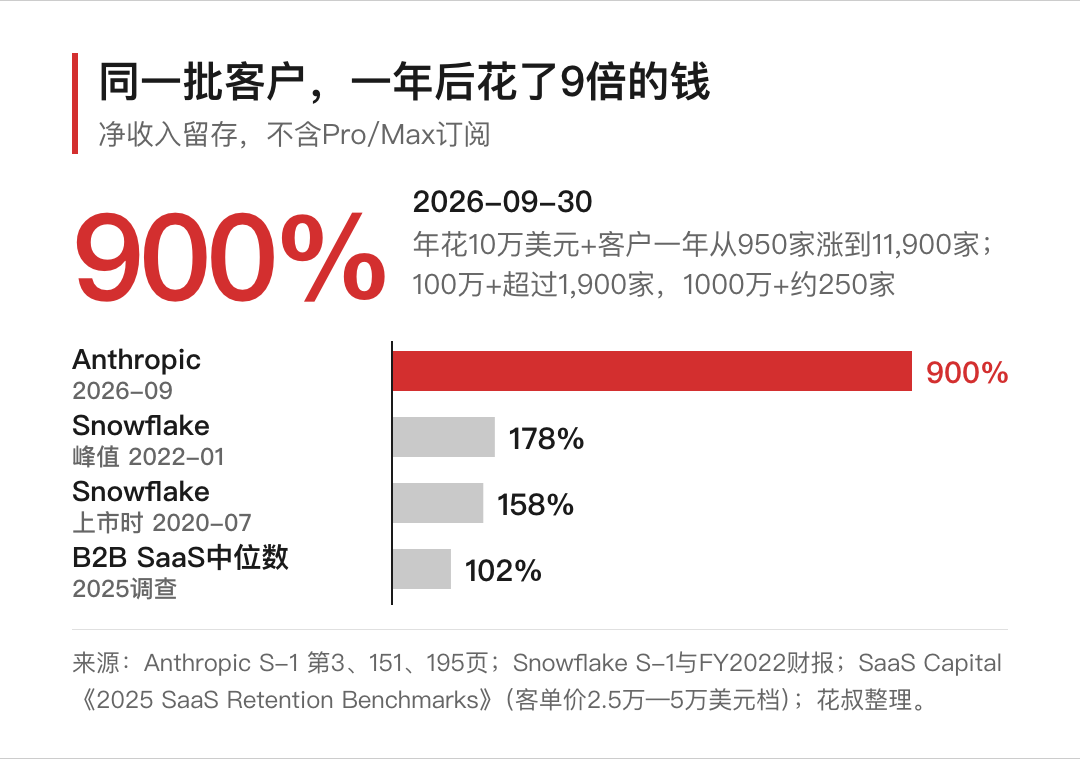
900%是什么概念,Snowflake同样是按用量收费,上市时这个数是158%,最高的时候(2022年1月)是178%,已经是软件公司里教科书级别的扩张了。SaaS Capital去年的调查里,客单价2.5万到5万美元那一档的中位数是102%。按这个倒推一下,第三季度Anthropic最多七成出头的收入,来自一年前就已经在用它的客户。
花得多的客户也越来越多,一年花10万美元以上的客户,一年前是950家,今年9月底超过了11900家。
看来vibe coding对个人,对公司来说,都挺特么有上瘾性了,用上之后就很难停下来。
三、算力还在押注未来
收入涨得这么快,那它赚不赚钱?我觉得这份S-1里最值得反复看的,是它的算力到底花在了哪。
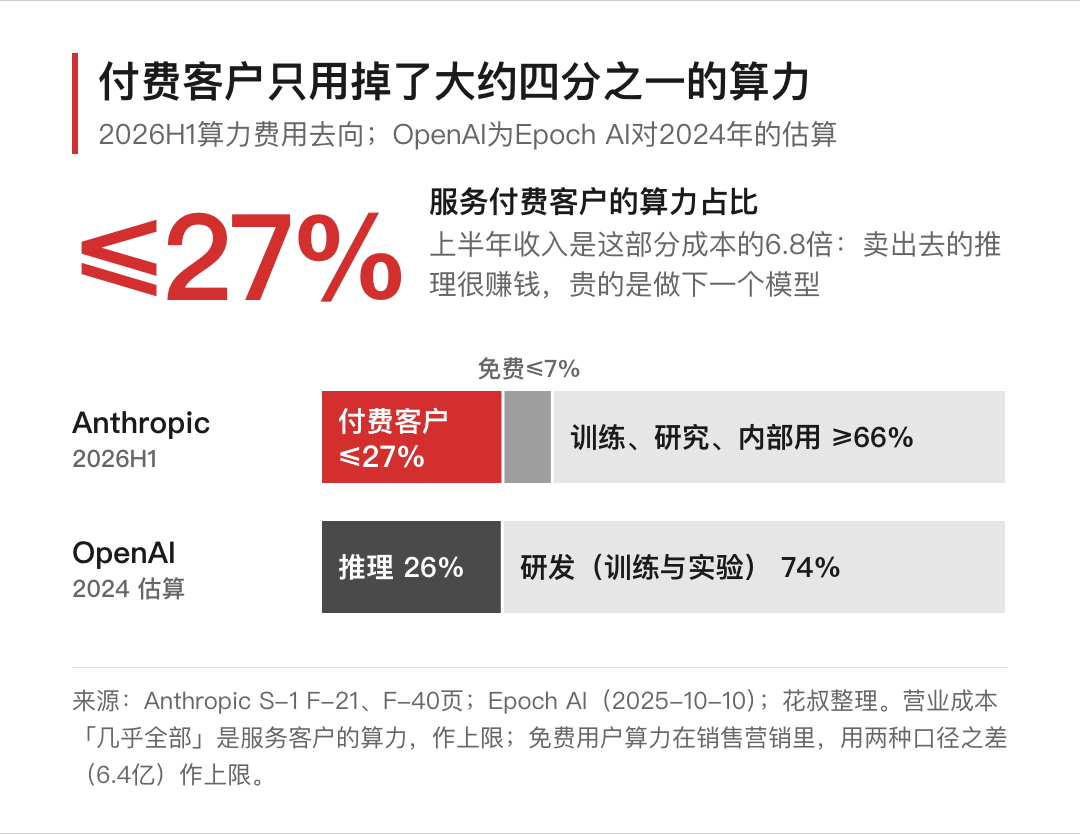
S-1写营业成本「几乎全部」是服务客户的算力,上半年一共23.80亿美元,而同期算力和基础设施的总费用是89.45亿,所以服务付费客户的部分最多只占27%。免费用户的算力记在销售营销里,最多大概7%。剩下至少66%,记在研发里,也就是模型研究、开发,以及内部员工用Claude。
换个角度看,上半年162.86亿的收入,是服务付费客户那部分成本的6.8倍,卖出去的推理其实非常赚钱。Epoch AI去年估算过OpenAI 2024年的算力,研发约50亿美元,推理约18亿,推理也只占四分之一左右,两家公司在两个不同的年份,比例差不多。
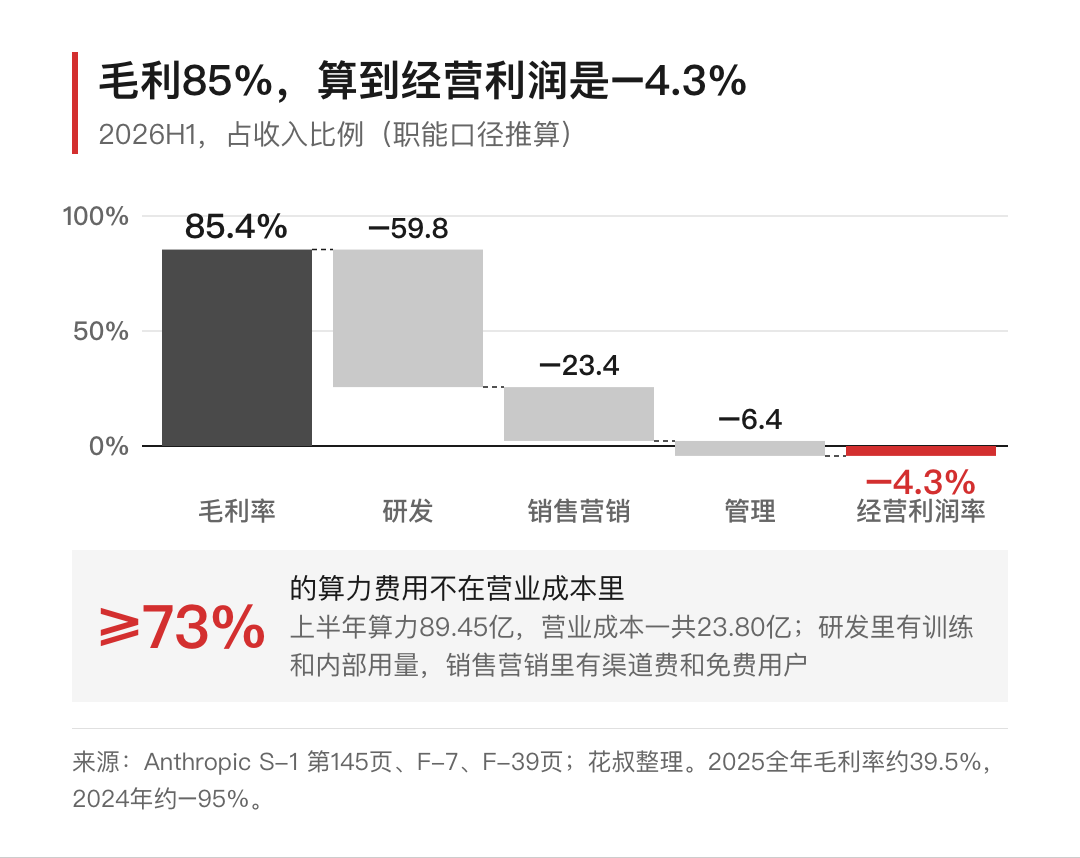
所以如果你按附注里的职能费用表算毛利,今年上半年是85%左右,看起来像一家成熟的软件公司,但把研发、销售、管理都扣完,上半年的经营利润率是负4.3%。中间那59.8个百分点的研发,就是它押在下一代模型上的钱。
说起来,第二季度它其实第一次有了GAAP经营利润,9.74亿美元。对Anthropic来说,赚不赚钱在相当程度上是个选择,少训练一点,利润表马上就会很好看,但它显然没打算这么选。
四、所谓的算力承诺
研发吃掉的是今天的算力,但它还在疯狂给未来买算力(继续利好英伟达??)
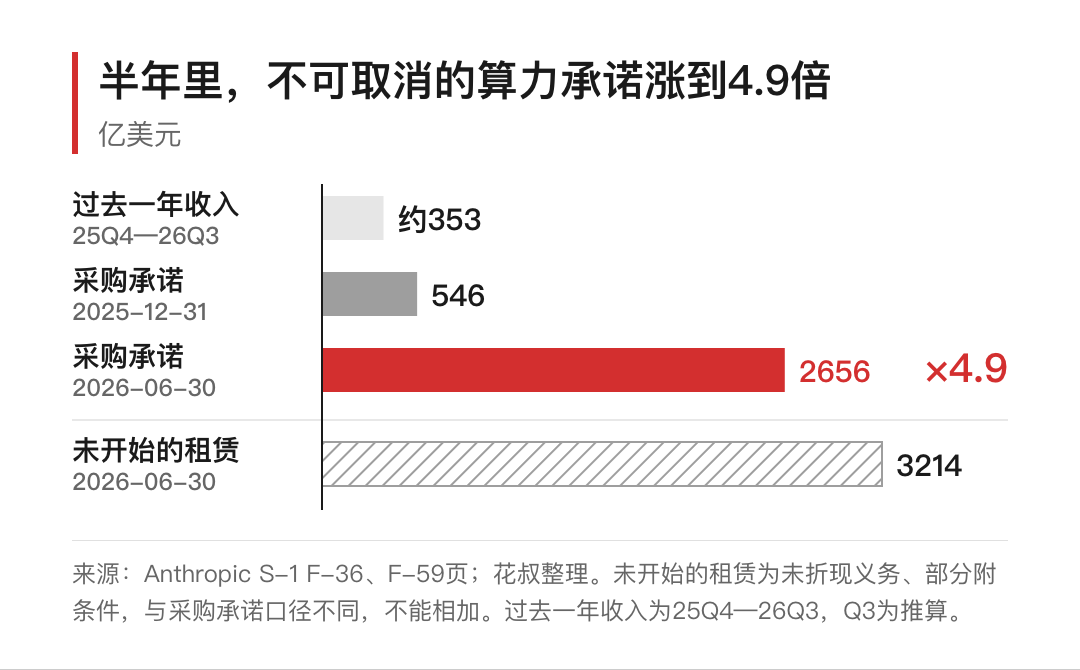
2025年底,它超过一年的不可取消采购承诺是545.6亿美元,到今年6月底变成了约2656亿,半年涨到4.9倍,期限从1年到20年都有。另外还有约3214亿已经签了、还没开始的租赁义务(部分附带条件,和采购承诺口径不同,不能直接相加)。2656亿差不多是它过去一年收入(约353亿)的7.5倍。
这个尺寸的赌注,显然不是按今天的需求下的。今年2月Dario上了一个两个半小时的播客,我当时记下的是他不愿意疯狂买算力,大意是需求预测错一年就可能破产。八个月之后,他的公司签下了两千多亿美元不可取消的算力,我理解是他对需求的判断变了,前面那个900%大概就是他的底气。
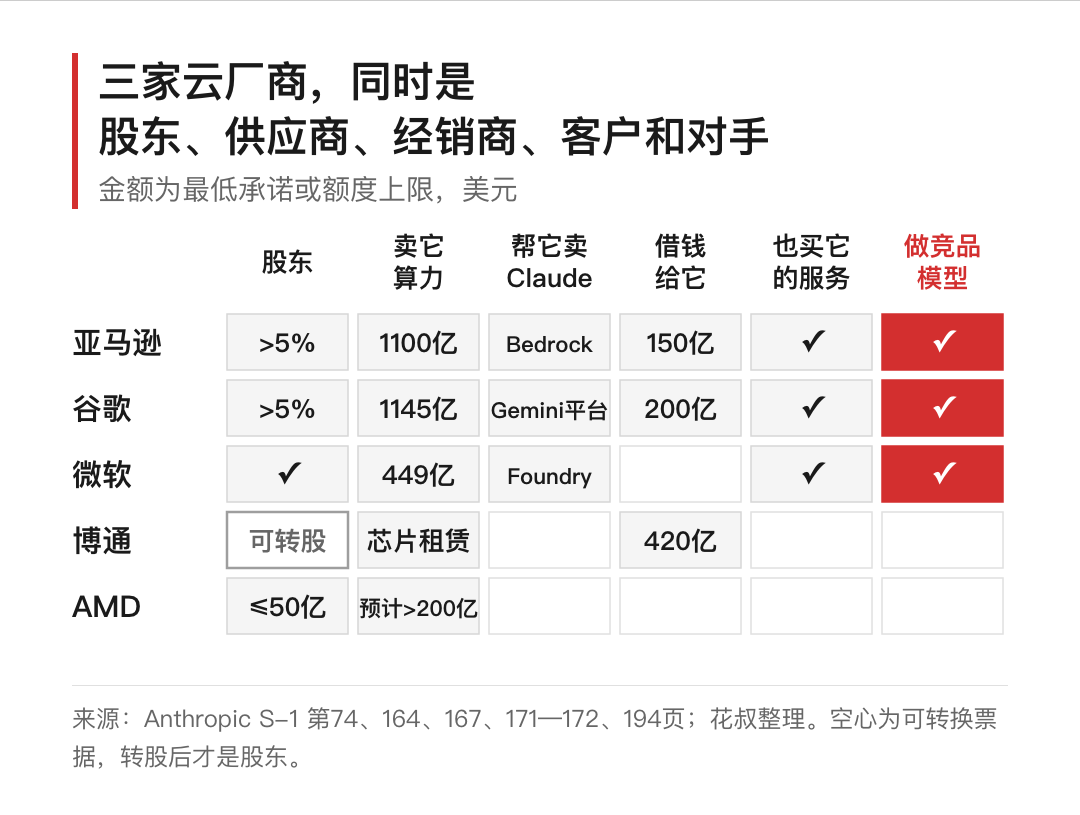
而且下这个注的不只是Anthropic自己,亚马逊、谷歌、微软都对它做了重大股权投资,同时是它的算力供应商、分销渠道、客户,也都在做和它竞争的模型。亚马逊1100亿、谷歌约1145亿、微软449亿的算力合同,签到2033年到2036年,都写明不论实际用量最低要花这么多;谷歌和亚马逊另外还准备了200亿和150亿的融资额度没用,博通准备了最多420亿美元的票据专门借给它付博通芯片的租金。这个赌注其实是一群人一起下的。
五、人员是又贵又划算
钱和算力押在未来,人呢?
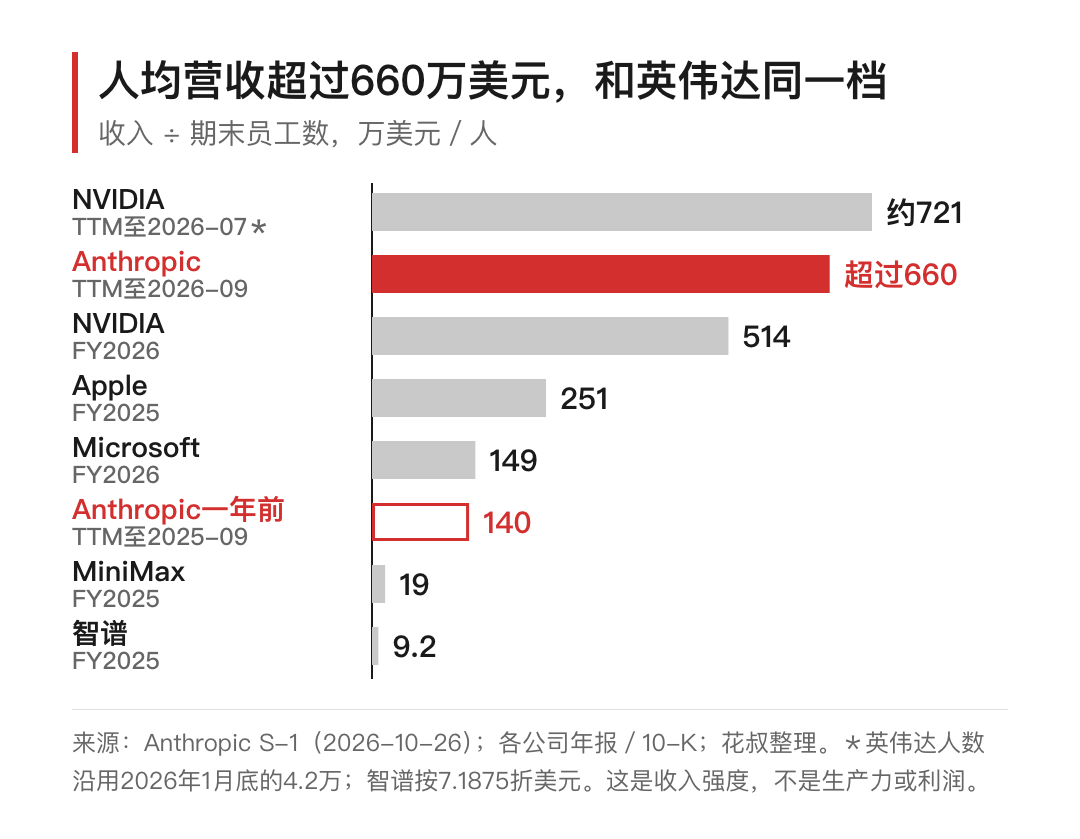
2024年底Anthropic大约940人,今年9月底大约5300人,21个月涨了5倍多,同一段时间季度收入涨到了86倍,所以人均营收从一年前的140万美元涨到了超过660万美元,和英伟达差不多在同一档。它并没有用AI少招人,是收入跑得比招人快得多。
我觉得这算是可以诟病的一点,看起来对顶尖公司的顶尖人员来说,AI还没完全能够替代人,他们还是需要疯狂招人来做事。
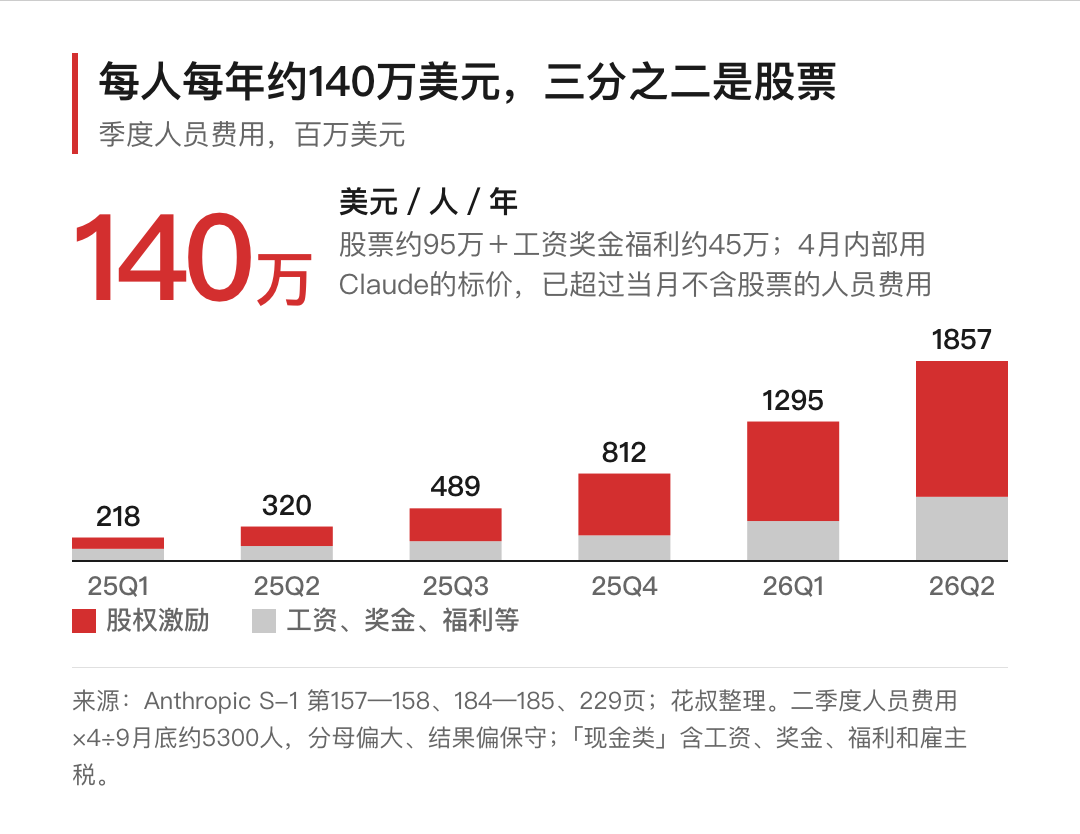
人招得这么快,团队却没有被稀释成一个普通的大公司。按二季度的人员费用年化,再除以9月底的人数,Anthropic一年花在每个员工身上大约140万美元,其中约95万是股票,工资、奖金、福利这些约45万。我顺手拿英伟达和微软最新财年的年报算了下,英伟达的股权激励平均到每个员工一年大约15万美元,微软大约5.6万,Anthropic是英伟达的6倍多。
(这个人均股票数会被它估值的快速上涨放大,但它说明的事是一样的,这家公司在用很贵的价格留住一小群人。)
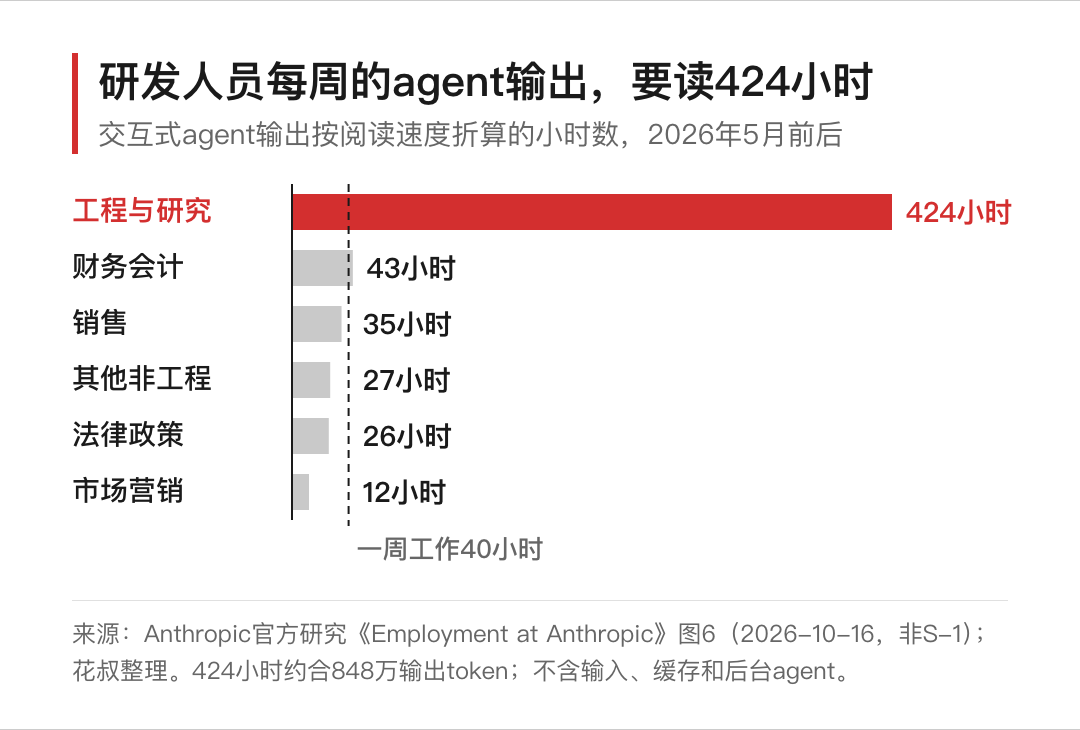
这一小群人的工作方式也挺特别的。S-1里写,今年4月,公司内部用Claude的量按对外标价折算,第一次超过了当月不含股权激励的人员费用,1月到9月这个量涨了250倍以上;9月代码库里超过90%的贡献是Claude写的。10月16日它在官网发的内部研究里,工程和研究部门一个人一周收到的agent输出,按正常阅读速度要读424个小时,换算下来大概是每人每周848万个输出token,交互会话里80%的时间是agent在等人回话。
一周424个小时,人肯定是读不完的,所以在这家公司里,人的工作已经变成了给agent定方向、做判断、验结果。我自己的体感也差不多,6月用Fable 5改FanBox,三天烧了5亿多token,9月用Fable 5.1,它特别喜欢自己起subagent去干活和审查,一个半小时就能跑完20x套餐5小时的额度。
六、写在最后
把这几组数放在一起看,Anthropic现在的样子大概是这样的:推理已经很赚钱,收入还在以一个季度几十个百分点的速度涨,它把大部分算力和利润都押回了下一代模型,又签下了七倍于年收入的算力,再用一个人均股票近百万美元的价格,养着一支五千人的精英团队。
它当然有不舒服的地方,成本是七到十年、不可取消的,客户这边的不可取消合同只有100多亿,很多大客户随时可以减少支出,收入增速只要比产能交付慢一拍,刚涨上来的利润率就会退回去。所以接下来它上市、交季报,我觉得除了他们模型能力之外,最值得关注的可能是两个数据:一是第四季度的收入环比能不能在降价之后重新快起来,二是10万美元以上的客户数是不是还在一年翻几倍。这两个数还在涨,这个注就还押得住。
当然,Anthropic这个公司往大了说还牵扯着整个AI产品,整个科技行业的未来,这个赌注是全世界在和他一起下的。
以及,还挺有趣的是,我们一边看到了Anthropic带着他亮眼的数据准备上市,另一边是微软今天给约6万员工发了自愿离职方案,这个时代的很多未来在同时发生。
本文由人人都是产品经理作者【花叔】,微信公众号:【花叔】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自 Unsplash,基于 CC0 协议

- 目前还没评论,等你发挥!