起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
全球最低税数据架构设计


海外公司缴过所得税,集团却可能还要补税。原因是符合条件的大型跨国集团,要按全球最低税规则逐辖区检查税负是否达到15%的最低有效税率,低于就要计算补足税。这套规则来自OECD支柱二,GloBE是它的正式名称。
海外公司按当地规定缴了所得税,集团还可能需要补税。
这件事听上去有些绕:税已经算过了,为什么还要再算一次?
原因是,符合条件的大型跨国集团,还需要按照全球最低税规则,检查相关国家和地区的税负是否达到15%的最低有效税率。低于这一水平时,可能产生补足税。
要把系统设计清楚,先要把这笔税讲清楚。
我们按三个问题往下看:全球最低税是什么,企业为什么要算,以及系统怎样把它算出来。
一、全球最低税到底是什么
全球最低税是一套针对符合条件的大型跨国集团的最低税负规则,属于OECD/G20国际税改中的支柱二安排。
与本文计算直接相关的规则,通常称为GloBE规则,即全球反税基侵蚀规则。
先记住它的基本逻辑:
集团在各个辖区分别计算所得和相关税额,检查有效税率是否达到15%;低于15%时,再按规定计算是否需要补税、补多少。
辖区,可以先理解为分别实施相关税收规则的国家或地区。
计算逻辑示例如下:
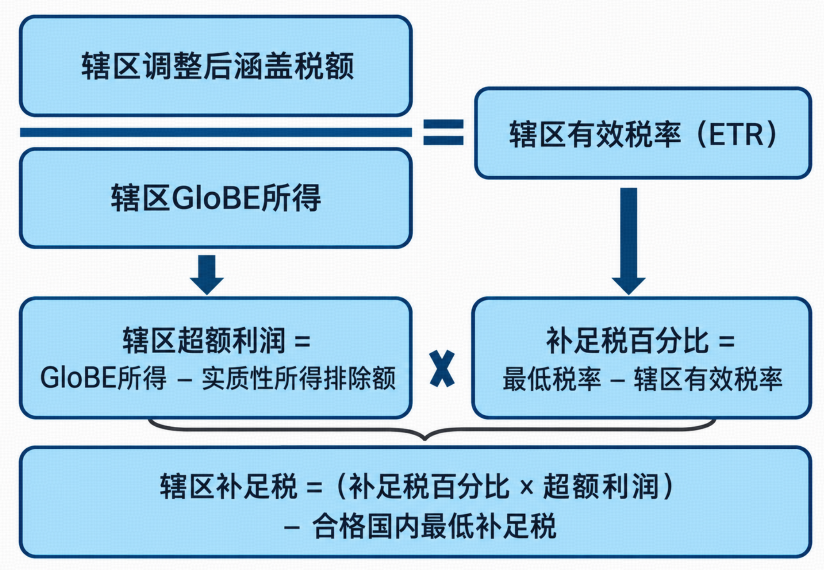
取自OECD组织全球最低税官网,做了个翻译
理解这套规则,需要分清三件事。
第一,检查的是集团在各个辖区的税负。
可以把它理解成:集团在每个国家或地区,都要单独算一笔税负账。
先把集团在当地相关公司的所得和税额按规则归集,再算当地的有效税率。某个地方低于15%,就要继续判断补税;不能直接拿另一个地方较高的税负来抵消。
因此,集团全球平均税负超过15%,也不能直接说明每个辖区都符合要求。
各地通过自己的税法实施相关规则,再按约定的规则顺序衔接征税。企业最终向相应税务机关申报和缴纳,OECD负责国际规则协调。
第二,15%要和按规定算出的有效税率比较。
当地税法写着25%,说的是法定税率。企业享受税收优惠,或者所得和税额存在特定差异,计算出来的有效税率可能低于15%。
全球最低税因此规定了自己的计算口径:哪些所得要计入,哪些税额可以计入,哪些需要调整。
基本关系是:
辖区有效税率=调整后涵盖税额÷全球最低税口径所得。
其中,涵盖税额可以先理解为按规则允许计入、经过调整的相关税额。
实际缴了多少税、账上确认多少所得税费用,都不能直接替代这个数。
第三,低于15%,还要确定用哪部分利润计算补足税。
全球最低税允许根据符合条件的薪酬和有形资产,计算一项实质性所得排除额。
通俗地说,集团在当地有真实用工、厂房设备等经营投入,规则允许据此排除一部分所得。
扣除以后,剩下用于计算补足税的部分,称为超额利润。
所以,低于15%以后,要按差额税率对规定的超额利润计算补足税,还要衔接安全港、当地最低补足税等处理。
各国原有所得税制度继续适用。全球最低税是在这个基础上,进一步检查符合条件的低税利润。
二、企业为什么要算:用一笔240万元的补足税讲清楚
这套规则的政策背景,是减少跨国集团把利润转移到低税地区的动力,同时给各国通过降低税负吸引投资的竞争设置一道底线。
但对企业来说,需要计算全球最低税,并不等于存在不合规行为。
海外工厂正常经营,合法享受当地优惠,也可能出现较低的有效税率。
财务要弄清楚的是:优惠最终能保留多少,集团有没有额外税费,以及由谁承担。
下面用同一个集团的例子,把适用判断、计算和缴税责任串起来。
1 先判断集团是否需要做
假设一家中国制造业集团在多个国家经营,前四个财年的合并收入都超过10亿欧元。
按照一般模型规则,跨国集团前四个财年中,至少两个财年的合并收入达到7.5亿欧元,才满足收入门槛。
因此,这家集团满足收入条件。
再假设集团性质、实体分类及相关实施立法均已核实,确认需要处理本文的计算。
这一步看的是集团合并收入。
不能只看某家海外子公司的收入,也不能只看海外业务收入。
企业仅有海外公司,并不自动需要完整计算;总部所在地的实施情况,也不能单独决定海外主体是否受到相关规则影响。
2 再看一个辖区的两家公司
集团在某海外辖区有两家普通成员实体:A公司负责生产,B公司负责销售。
假设两家公司可以归入同一个计算组,采用完整GloBE计算,暂不涉及安全港和特殊分配。
两家公司已经完成当地所得税处理。集团现在还要把它们的数据,转换到全球最低税的计算口径。
以下金额单位为万元,采用同一计算币种:
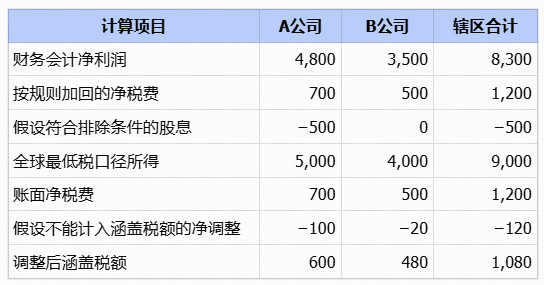
为便于说明,假设没有其他所得和税额调整。
上表中股息排除及税额调减的条件、关联处理,均已由税务人员确认。
这里有两个计算过程:
(1)先算所得
从8,300万元净利润出发,加回1,200万元净税费,再扣除500万元符合排除条件的股息,形成9,000万元的全球最低税口径所得。
(2)再算税额
账面净税费为1,200万元,按规则净调减120万元,最终允许计入的涵盖税额为1,080万元。
所以,加回所得的税费与计算有效税率的税额,金额可以不同。
系统必须分别保留两张工作底稿。
3、算出12%的有效税率,再确定补多少
该辖区有效税率为:
1,080÷9,000=12%。
比15%低3个百分点。
再假设集团根据当地符合条件的薪酬和有形资产,计算出1,000万元实质性所得排除额。
于是:
超额利润=9,000-1,000=8,000万元。
暂不考虑额外当期补足税,在本地最低补足税衔接前:
补足税=8,000×(15%-12%)=240万元。
这就是为什么集团已经处理了当地所得税,仍可能出现额外税负。
集团现在有了一笔240万元的基础测算结果,但工作还没有结束。
4、确认240万元由谁承担
全球最低税通过各地立法实施,常见的征税机制包括:
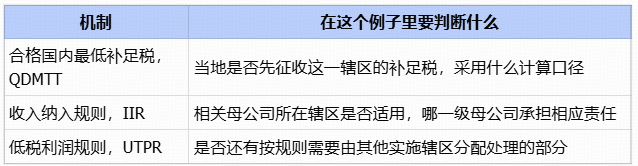
这些机制按规则衔接,避免同一部分补足税被机械地重复征收。
例如,如果当地按照符合条件的规则收取补足税,集团层面就要继续判断相应扣减或安全港处理。当地没有征收时,也要检查相关母公司等是否产生义务。
因此,240万元是计算过程中的结果,不能直接当成某一家公司的最终缴税通知。
对财务负责人来说,最终需要拿到的是:
确认后的补税金额、承担主体、申报地点、缴纳期限和资金安排。
这也会影响经营决策:
海外投资测算不能只看当地优惠,还要看集团最终能够保留多少收益。即使最终没有额外补税,也可能仍有信息报送或通知义务。
三、系统怎样设计:把这笔账从来源接到申报
前面已经算出了240万元的基础补足税。
放到系统里,还需要回答:9,000万元所得从哪里来,1,080万元税额调整了什么,计算采用哪版规则,最后又报到了哪张表里。
数据架构,就是把这些数字、规则和证据之间的关系建起来。
下面这张图按数据从进入系统到形成申报的过程展开。
左侧是数据分层,右侧是贯穿各层的控制,底部是从申报结果回查源头的路径。
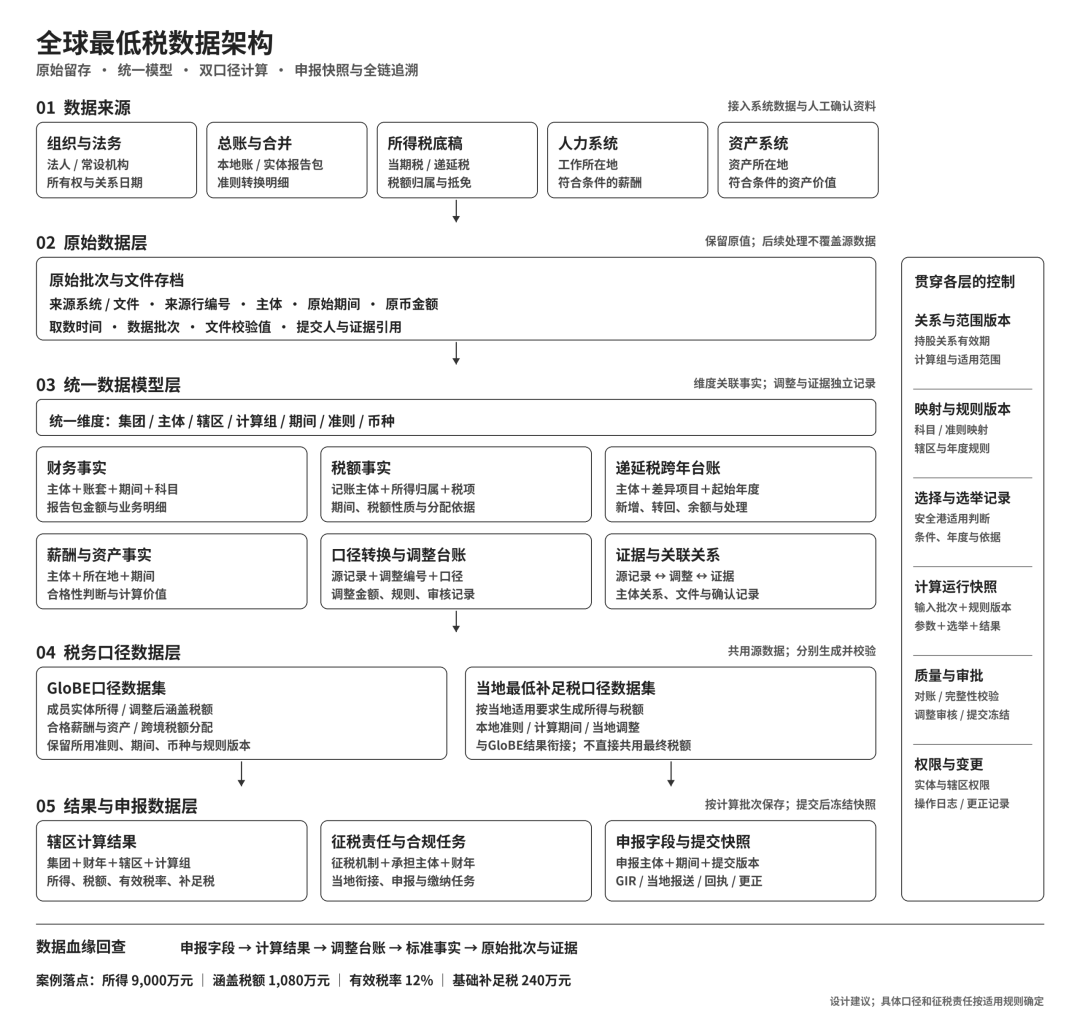
读图时可以抓住一条主线:
先保留原始资料,再建立统一的数据模型,分别形成所需税务口径,最后保存计算结果和申报快照。
这套架构可以复用集团现有ERP、合并系统和数据平台。真正需要明确的是,每类数据存在哪里、与谁关联、经过什么处理,以及哪些记录必须长期保留。
1 数据来源与原始层:先把原始资料留住
本例需要的数据,并不全在总账里。
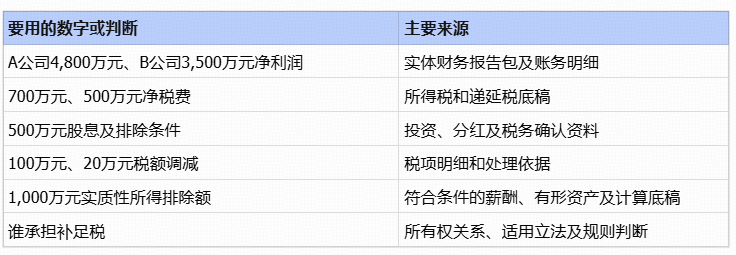
接到数据后,系统先保存原始批次和文件,记录来源、主体、期间、币种、取数时间、来源行编号及提交人。
例如,A公司的4,800万元净利润来自某一版报告包。以后当地财务补交新版,系统应新增批次,保留前一版记录及新旧差异。
原始资料用于说明当时收到什么。后续标准化和税务调整,另行记录,不覆盖原值。
2 统一模型层:让不同系统的数据能够关联
原始资料留住以后,需要建立一套共同的数据语言。
同一家A公司,在ERP里可能是公司代码,在合并系统里是报告单位,在当地税务系统里又是税号。税务平台应建立统一主体编号,将这些身份关联起来。
图中统一维度包括:集团、主体、辖区、计算组、期间、会计准则和币种。
每类明细再按自己的粒度保存:
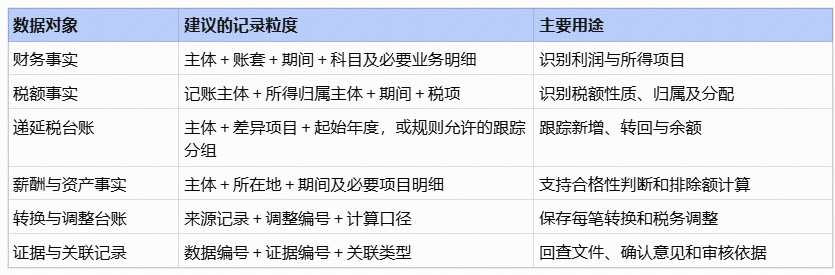
计算组说明哪些实体可以一起算,按规则确定,不能把同一国家的所有公司直接相加。
所有权关系还要带有效日期,支持还原年中收购、处置和重组后的范围。
这样,A公司的利润、税费、股息和薪酬才能接到同一主体及相应期间,并通过关联记录支持后续计算。
3 税务口径层:把账面金额变成可计算的数据
这一层承接模型中的事实和调整记录,形成各套计算口径的数据集。
本例需要保留两条独立的桥接:
所得桥接:8,300+1,200-500=9,000万元。
税额桥接:1,200-120=1,080万元。
用户点击500万元股息排除,应能查到对应交易、判断条件和审核意见;点击120万元税额净调减,应能查到A、B公司的税项明细及调整依据。
GloBE所得通常从成员实体用于集团合并报表编制的财务会计净损益出发,并在抵销集团内部交易收入、费用的合并调整之前确定。
因此,会计准则转换、合并调整和税务调整应分类保存,由规则确定采用哪些处理。
图中还保留了两套税务数据集:
GloBE口径数据集,以及当地最低补足税口径数据集。
两者共用源数据,但可能采用不同会计准则、期间和当地调整要求。[5] 系统分别生成并校验,再衔接计算结果。
期间、准则、原币金额、计算币种和汇率依据都需要保留,不能只存一个年度和一列折算金额。
递延税则通过跨年台账连接历史差异、当年新增和转回。系统上线时,需要准备适用的历史及过渡期数据。
4 结果与申报层:既保存答案,也保存计算快照
计算引擎读取相应口径的数据集,形成辖区结果:
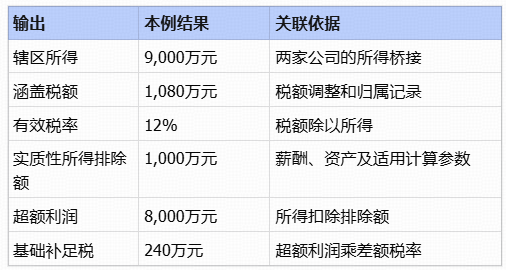
这些结果建议按“集团+财年+辖区+计算组+计算口径+计算批次”保存。
然后再生成征税责任和合规任务,确认当地最低补足税怎样衔接、由哪个主体承担、向哪里报送及何时缴纳。
GIR与当地税款申报、通知和缴纳是不同义务,应分别管理。
正式提交时,冻结申报快照:保留所用输入批次、计算结果、模板版本、审批记录和回执。
以后补录数据,系统形成新计算批次,列出受影响结果,再由税务人员判断是否需要更正。原有申报保持当时的状态。
5 贯穿控制:让结果能够复算、复核和追溯
图右侧的控制同时作用于各层。
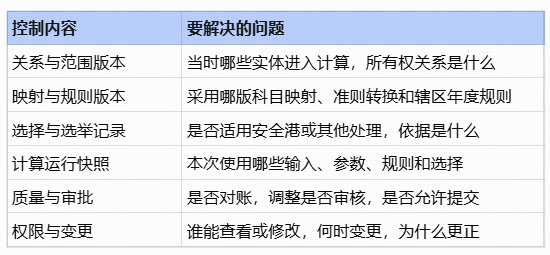
安全港及其他简化安排有特定条件、年度和范围,需要单独判断和记录。 系统不能将其设成所有计算、报送都结束的开关。
亏损、零分母、额外当期补足税等情况,也要进入相应规则分支,不能统一套用本例公式。
最后,通过图底部的数据血缘,把整条链接起来:
申报字段 → 计算结果 → 调整台账 → 标准事实 → 原始批次与证据。
用户看到240万元时,应能查到8,000万元超额利润和3%的差额税率;继续往下,能查到9,000万元所得、1,080万元税额和1,000万元排除额;再往下,能找到A、B公司的源数据及每项调整。
这就把前面的业务计算,落实成了真正的数据架构。
实施时,可以先选两个数据条件不同的辖区,跑通一个财年,再验证跨年递延税和一次更正。
当地财务确认源数据,集团财务确认报告口径,集团税务确认规则和选举,产品与数据团队负责处理关系和追溯。
系统最终交付的,应当是一笔算得清、查得到、能够复现,也能继续办理申报和缴纳的税务结果。
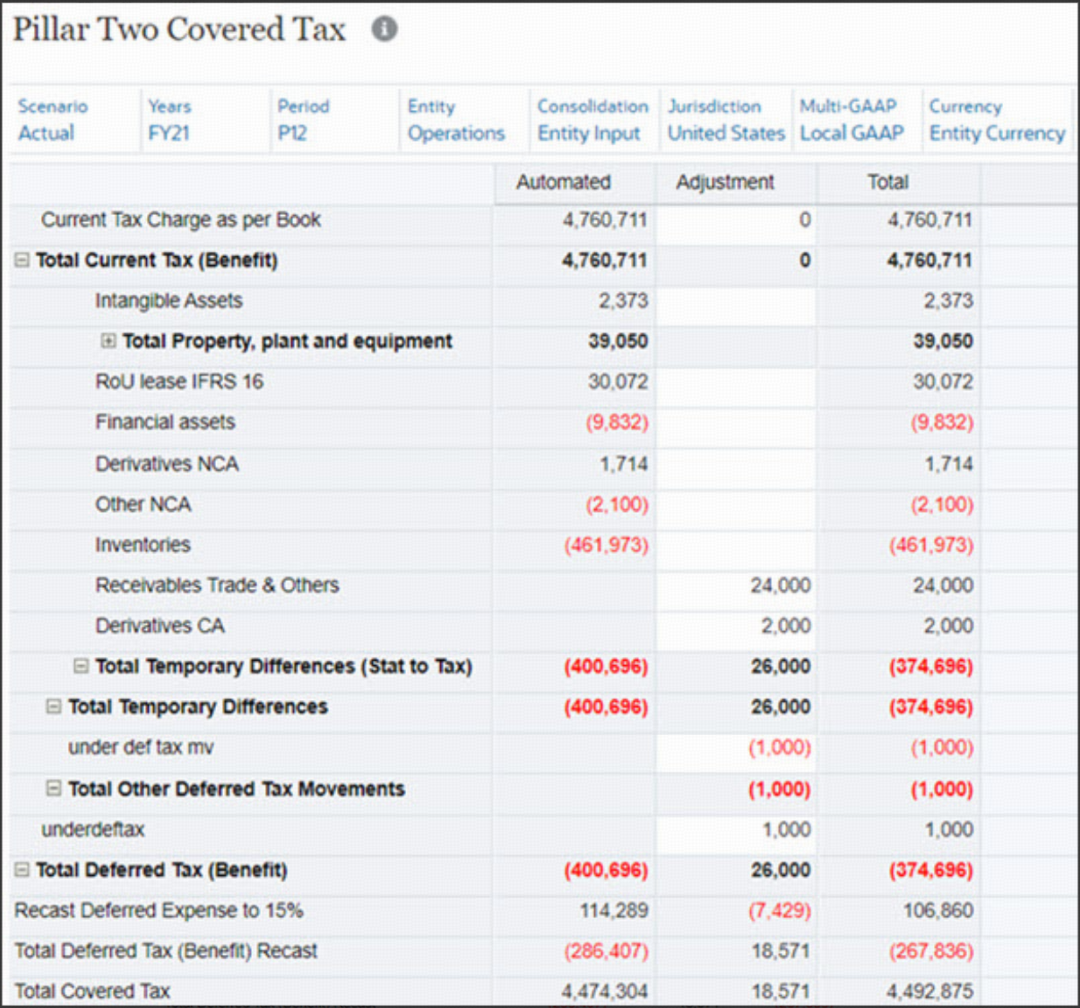
附一张实际系统图:
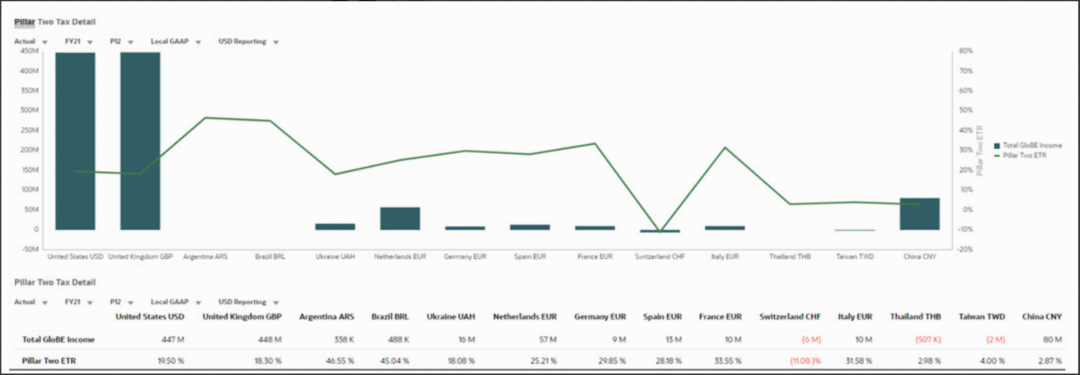
PS:
每次涉及到全球最低税,我都得慢下来再慢下来,一不小心,就掉坑里。
这篇文章也是一样,我自己理解了不知道多少版之后,跟AI聊,又优化了不知道多少版,最终长成了现在这个样子。
反正,我是觉得说的是人话了,不是OECD的官话、也不是AI的010101话。我尽力了老铁~
话说我最近好喜欢附图,有实际的系统页面兜底,我就觉得我很帅,哈哈~
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议



- 目前还没评论,等你发挥!