起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
个贷不良四年涨 23 倍:这门从“救大行”长出来的生意,底层逻辑是什么?


从1999年四大AMC剥离1.4万亿不良资产,到2025年个贷不良成交4300亿,这门生意经历了怎样的变迁?本文深度解析个人不良债权从'救大行'到'收个贷'的底层逻辑,拆解债权流转四步、监管合规升级及爱尔兰NAMA的借鉴意义,带你读懂资产处置系统的宏观纵深与系统对抗。
系列:资产处置系统专题讲解 · 第 3 篇 定位:把镜头拉远,看这门生意从 1999 年四大 AMC 成立,到 2025 年个贷成交 4300 亿,是怎么长出来的
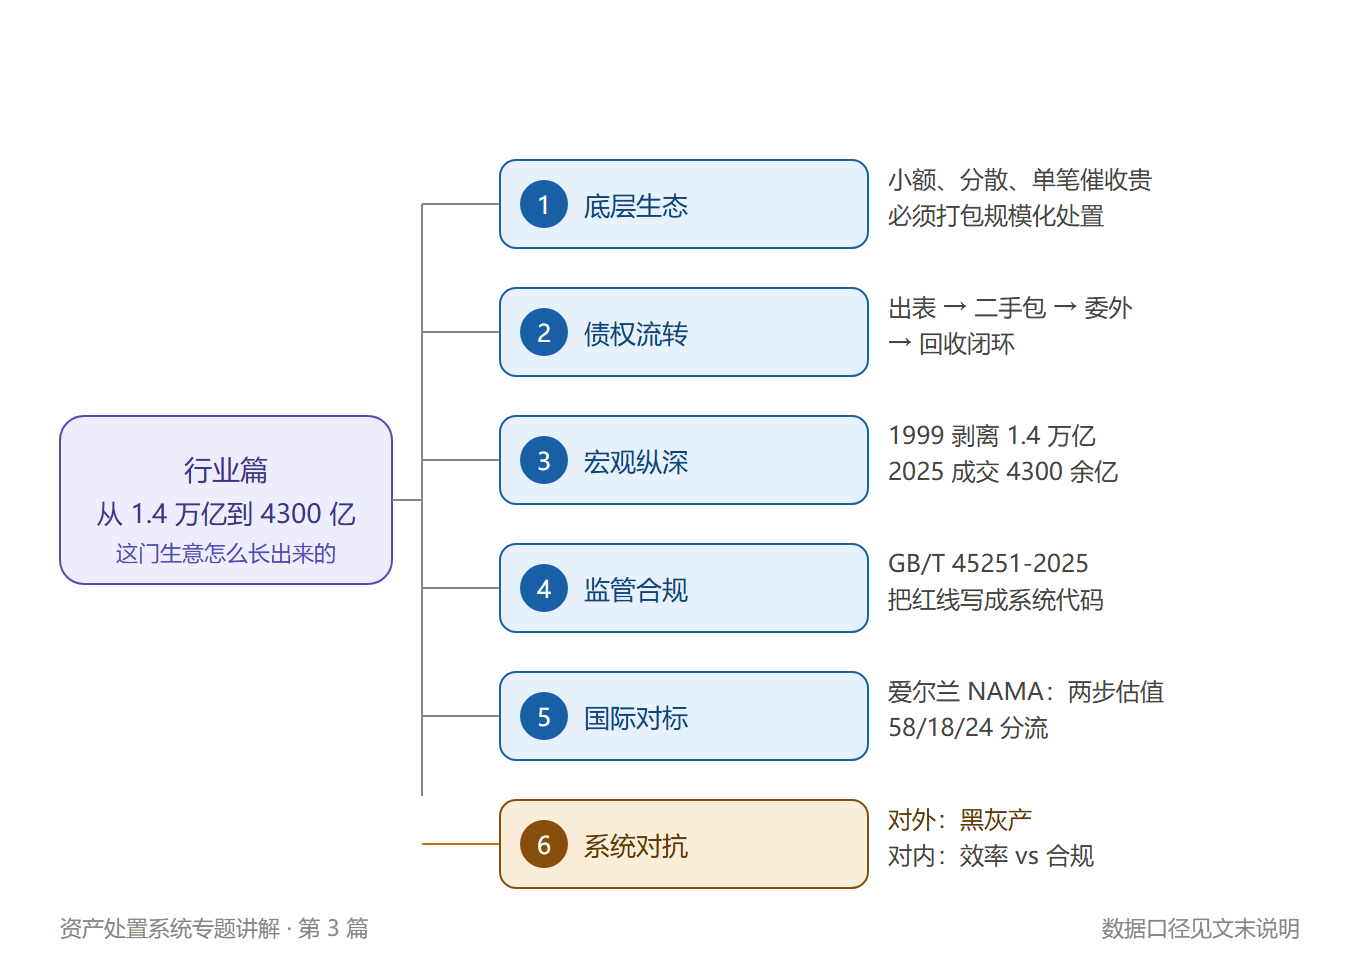
1999 年,国家把工、农、中、建四大行的 1.4 万亿不良债权,一次性剥离给新成立的华融、长城、东方、信达四家资产管理公司。那是中国不良资产行业的起点。
二十六年过去,行业换了个主角。2025 年,银登中心个贷不良批量转让成交 4300 余亿元,参与机构超过 1025 家。卖包的人,从四大行变成了全国的中小银行、消费金融公司和汽车金融公司;买包的人,要自己把钱收回来。
这门生意,到底是怎么从”救大行”变成”收个贷”的?
一、底层生态:借钱太容易的十年,留下了什么
过去十年消费金融跑得飞快:银行信用卡、持牌消费金融公司、网络小贷、助贷平台、P2P,借钱这件事比任何时候都容易,也给后来的逾期埋下了伏笔。
个人逾期债权有三个绕不开的特点:
- 小额:单笔往往只有几千到几万;
- 分散:一个债务人可能同时欠好几个平台;
- 单笔催收贵:为一笔 5000 块的欠款上门催收,成本可能比欠款本身还高。
这三个特点决定了:个人不良债权必须打包、规模化处置才经济。单笔催收不划算,但一万笔同质债权放在一起,用统计方法预估回收率、用系统批量作业,成本就能摊薄到能接受的水平。
于是”不良资产包”成了这门生意的标准商品形态——一批同质逾期债权的组合,能估值、能交易、能批量运营。买卖双方博弈的核心就一句话:这个包,折价多少、最终能收回多少。
二、债权流转:钱是怎么”搬家”的
债权从”活”到”死”再到”回收”,大体四步:
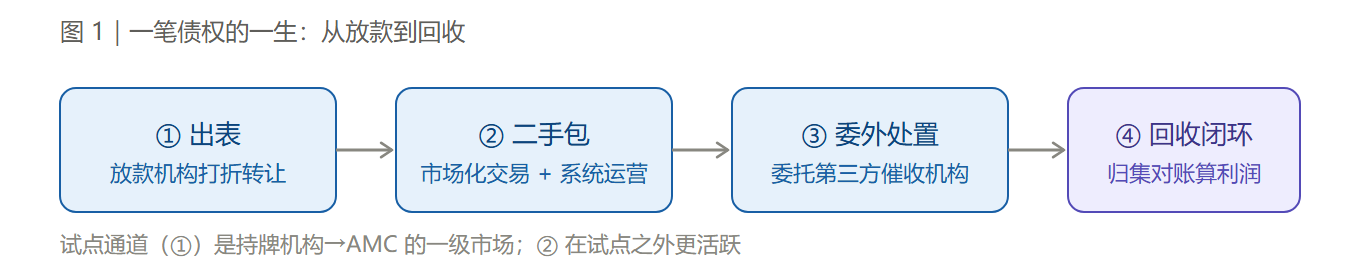
① 放款机构产生不良,打折出表。 银行、消金、小贷为了清理资产负债表、回笼资金,按远低于账面金额的折扣把逾期债权转出去。个贷不良批量转让有国家试点通道——2021 年启动、2022 年扩到消金和汽车金融,走银登中心——这条通道是”持牌机构 → 金融资产管理公司(AMC)”的一级市场。
② 二手债权进入市场化交易。 P2P 清退、助贷机构退出,留下大量存量债权,催生了”二手资产包”买卖:专门的处置机构从各种渠道受让债权包,再靠系统化运营去回收。这一层在试点之外,是产业链上最活跃、也最少被大众看见的部分。
③ 委外处置。 受让方通常不自己养庞大的催收队伍,而是把案件委托给第三方催收机构,由机构分派给一线催收员做电催、调解、法诉。
④ 回收闭环。 回款进资金归集与对账,扣掉收购成本和运营成本,剩下的就是处置利润。回款率、佣金规则、稽核体系,全部围绕”怎么高效又合规地把钱收回来”转。
三、宏观纵深:从 1.4 万亿剥离到 4300 亿成交
这门生意不是一天长成的。把时间拉到二十六年,能看到三波明显的浪:
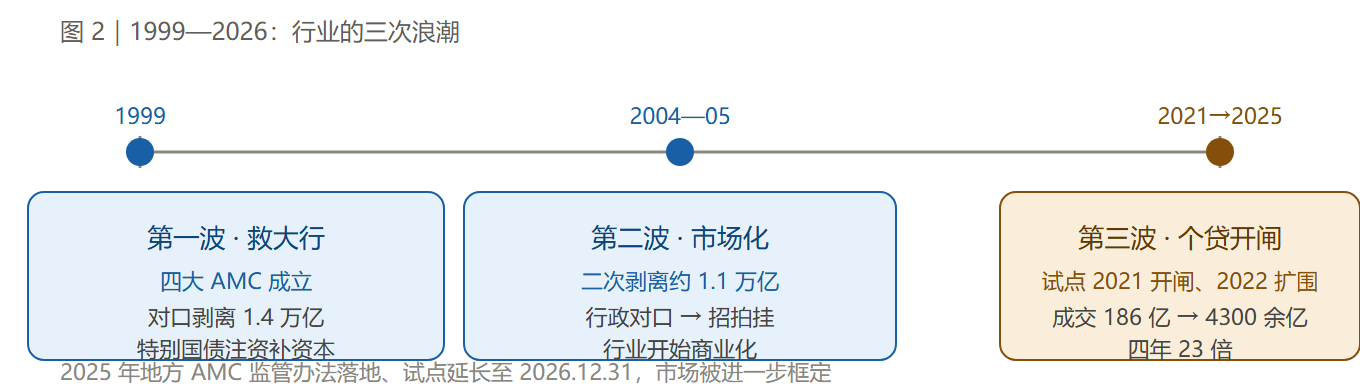
第一波,1999 年。 四大行技术性破产(不良率一度 33%),国家成立四大 AMC,对口剥离 1.4 万亿不良,顺手用特别国债注资补资本。这一波解决的是”大行不能倒”。
第二波,2004—2005 年。 第二次剥离约 1.1 万亿,方式从行政对口改成招拍挂,行业开始市场化。
第三波,从 2021 年算起。 银保监办便函〔2021〕26 号,个贷不良批量转让试点开闸(6 家大行 + 12 家股份行);2022 年 1191 号扩到城商行、消金、信托、汽车金融;到 2025 年 4 月,开立业务账户的机构超过 1025 家。成交额从 2021 年的 186.48 亿,涨到 2025 年的 4300 余亿——四年 23 倍。
2025 年还有两件事把这个市场进一步框住:7 月,金融监管总局出台《地方资产管理公司监督管理暂行办法》,给地方 AMC 立了五条红线、单一客户不超净资产 10%、主业占比不低于 30%;12 月,个贷批转试点延长到 2026 年 12 月 31 日。
为什么偏偏 2021 年才对个人不良开闸?因为对公不良有一整套成熟玩法(抵押物、诉讼、债转股),个人贷款没有抵押物、笔数海量、信息分散,早年监管不敢放。等数据能力、系统能力、合规框架(见第四节)都齐了,闸门才开。
四、监管升级:催收正在从”灰”走向”合规”
很多人对催收的印象还停在”骚扰电话”。拉长看,这个行业正在经历一场合规化改造——分水岭是 2025 年 2 月 28 日实施的国家标准 GB/T 45251-2025《互联网金融 个人网络消费信贷 贷后催收风控指引》。
这份国标把催收作业的硬约束写得很细,归纳成五类,每一类都直接变成系统功能:
对象与边界。 只向债务人催收,不向联系人透露欠款金额和时间。系统里”联系人”和”欠款金额”字段必须隔离,催收员联系第三人时界面上根本不显示欠款——这是产品设计红线,不是流程建议。
时间与频次。 没约定的,22:00 到次日 8:00 不能作业;单一债务人每天语音拨通不超 3 次。系统的外呼必须具备时段锁定加频次计数,到点自动禁拨。
记录与质检。 全程录音,保存至少 2 年,鼓励用 AI 质检查话术。所以系统里每通电话自动生成录音和跟进记录,还款后还会自动派稽核任务。
第三方处置机构管理。 准入评估、名单制、不转包、同一债务人同一时期只委托一家。系统的处置机构入驻审核、台账、委案管理,就是这条的落地。
人员与信息。 催收员要培训考核加保密承诺,绩效不能单一按回款提成(防暴力催收冲动);系统要有脱敏、水印、权限隔离。
监管方向很清楚:持牌、透明、消保、技术留痕。越收越紧,越需要系统;越讲合规,越需要把规则写成代码。这不是监管逼出来的,是监管时代的基础设施。
五、他山之石:爱尔兰 NAMA 做对了什么
中国处置对公不良,绕不开一个参照——爱尔兰 NAMA。2009 年爱尔兰楼市崩了,银行坏账堆积,政府成立这家”坏银行”接盘。
它有几处设计值得看:
两步估值法。 估值底 = 市场变现价 × 抬升率,估值顶 = 长期处置价 × 贴现率,报的是一个区间而不是一个数。原因很实在:银行移交的尽调资料里藏着没披露的瑕疵,模型算出来的乐观值会骗人。这套思路正好对应个贷的”区间报价”——没有抵押物可变现,估值全建在回收率假设上,而回收率是最容易乐观的地方。
商业计划书。 债务人先交一份 11 项要素的偿债计划,AMC 评估后分流。这套模板改造一下,就是我们的”债务人纾困方案”。
分流比例。 支持 58% / 处置 18% / 强制执行 24%——给处置策略定了一个经验默认值,也成了看板上的三个指标。
结果是:NAMA 用 318 亿欧元买下 742 亿欧元的债权本金,到 2020 年底现金回收 460 亿欧元,连续 10 年盈利。
它也有反面教材:2008 年爱尔兰政府给银行业全额担保 3750 亿欧元(相当于 GDP 的 270%),结果银行继续巨亏,担保计划很快垮掉。作者的结论——政府当”裁判员”,别当”医疗队”。
六、系统到底在对抗什么
系统要防的不只是”催收员不守规矩”,还有另一头的黑灰产。
近两年冒出来的”反催收联盟””债务优化中介”,专门教债务人逃废债:伪造困难证明骗减免、教唆投诉施压、批量恶意举报。催收机构一边要合规作业、留完整证据链,一边要识别骗减免、防伪造、应付恶意投诉。
所以系统的世界里,永远有两场攻防:对外,合规催收对逃废债黑灰产;对内,作业效率对稽核合规。这两条线,贯穿后面所有篇章。
本篇要点:
- 个人逾期债权”小额、分散、单笔催收贵”,必须打包规模化处置。
- 行业三波:1999 剥离 1.4 万亿救大行;2004—05 二次 1.1 万亿市场化;2021 开闸后个贷成交四年涨 23 倍到 4300 余亿。2025 地方 AMC 监管办法落地、试点延长到 2026 年底。
- GB/T 45251-2025 把催收红线写成代码;NAMA 的两步估值、商业计划书、58/18/24 分流,是个贷处置的可参照样板。
本篇数据来源:
- 国家金融监督管理总局 2025 年四季度银行业保险业主要监管指标
- 银登中心《不良贷款转让业务年度报告》、2025 年挂牌统计
- 银保监办便函〔2021〕26 号、〔2022〕1191 号;金融监管总局《地方资产管理公司监督管理暂行办法》(2025.7)
- GB/T 45251-2025《互联网金融 个人网络消费信贷 贷后催收风控指引》
- 石佳华《一本书读懂不良资产》第十二、十六章(1.4 万亿剥离、NAMA 机制)
本文所引折扣率、回收率、成交额均为公开报道与第三方机构统计口径,非监管官方数据,不同资产包差异极大,不代表行业普遍水平。
本文由 @小李同学32q 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议


- 目前还没评论,等你发挥!