起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
零食量贩最残酷真相:门店越卷越难,总部越赚越稳


两大头部零食量贩的单店月均 GMV 均已见顶,而品牌总部的毛利率却一路上行。门店扛着房租、人工和客流内卷,总部靠规模集采拿到结构性利润转移。赛道早已告别「门店红利」,进入供应链效率决胜的时代。开店为什么越来越难回本?
零食赛道商业本质,从来不在GMV高低,而在一条被忽视的行业“超级剪刀差”。
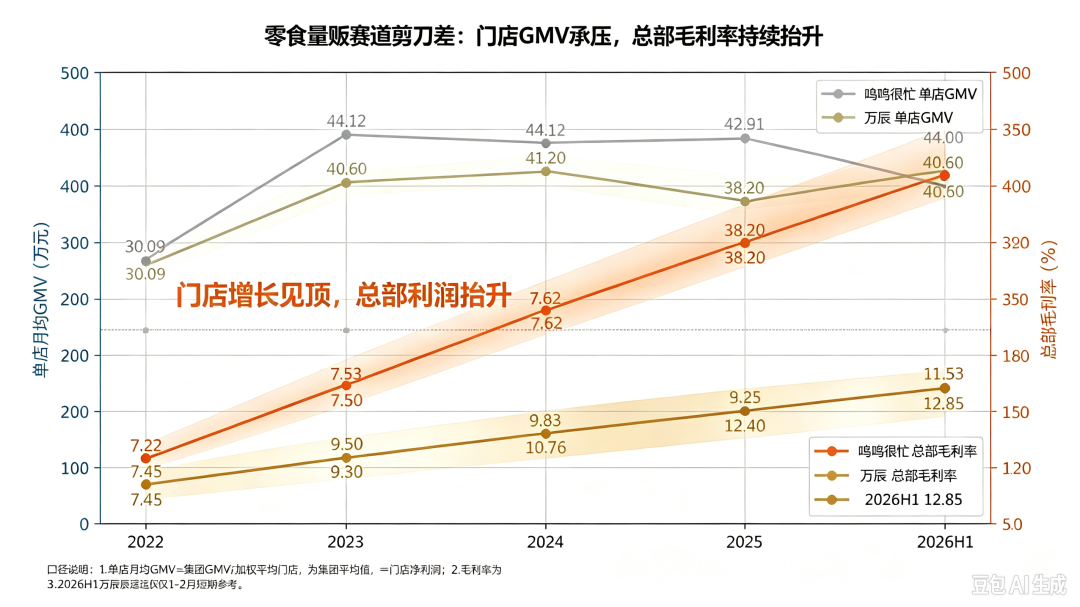
( 门店GMV&总部毛利率,剪刀差趋势图)
具体数据,请见文档下方
今天把公开财报、研报数据摊开讲透:
1. 为什么零食加盟店,盈利越来越难?
2. 为什么品牌总部,越扩张越赚钱?
01 GMV是个伪命题
先统一下全网争论的数据口径。
2023—2026年,两大头部单店月均GMV走势:
鸣鸣很忙(含赵一鸣)
2023:30.09万
2024:44.12万(冲高爆发)
2025:42.91万(开始回落)
2026H1:44万(近乎零增长)
万辰集团(好想来)
2023:40.6万
2024:41.2万(小幅上涨)
2025:38.2万(明显下滑)
2026H1:40.6万(短暂回弹,1-2月研报预测值)
两大头部,单店产出均已见顶。
网传的40万+,是全集团加权平均——大店拉高、新店摊薄、老店撑盘。
它是行业均值,不是单店保底。
黄金商圈大店尚能盈利,街边小店微利,乡镇新店大多承压。关于43万还是32万的争论,本身是个伪命题。
真正的问题不是数字多少,而是这个数字背后的利润,流向了哪里。
02 致命剪刀差:门店承压,总部稳健
这是最违背直觉、也最残酷的真相。
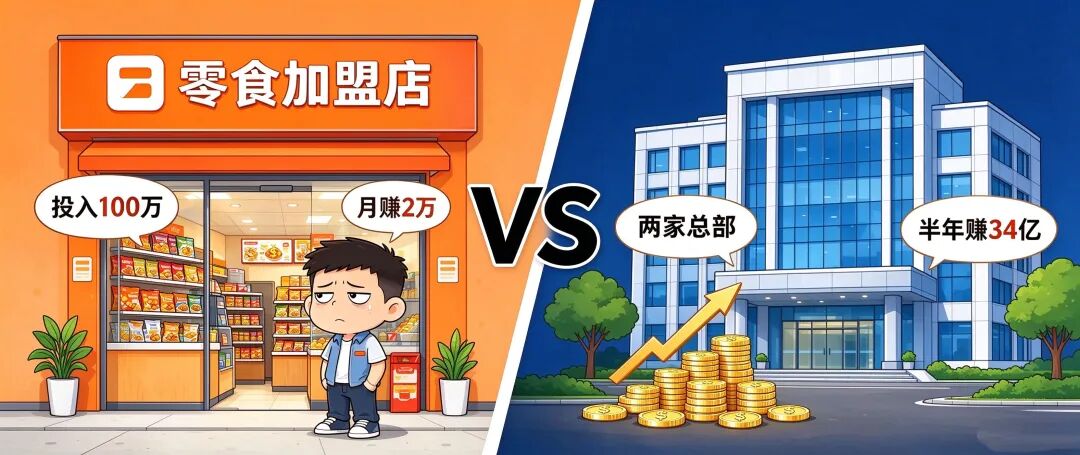
门店端:单店GMV停滞、客流内卷加剧。
总部端:两大品牌毛利率持续上行。
鸣鸣很忙:7.45% → 7.50% → 7.62% → 9.83% → 11.53%
万辰集团:15.97% → 9.30% → 10.76% → 12.40% → 12.85%
这完全反向的走势。
门店,扛着房租、人工、客流内卷和经营风险;
总部,靠着规模集采和供应链效率,获得结构性的利润转移。
赛道,这么已告别“门店红利时代”,进入“供应链效率决胜时代”。
03 为什么现在开店,回本越来越难?
早两年开店,市场空白多、
客流集中,2年回本是常态。
现在,三重压力挤压利润:
① 门店饱和,客流被稀释
鸣鸣很忙门店从2023年1.4万家
暴涨至2025年2.19万家。
没有新增市场,只有存量厮杀。
② GMV是流水,利润是另一回事
40万+的月GMV,扣掉货品、房租、人工、水电、货损、营销后,才是净利。
总部,赚的是规模效应的固定供货利润,稳健;
门店,赚的是高波动的剩余利润,行情稍差即承压。
③ 利益分配机制变了
以前是“一起把蛋糕做大”。现在存量竞争,总部的规模议价权越来越强,门店承担了更多经营压力。
单店投入约100万,回本周期从2年拉长至4年甚至更久,已成常态。
04 底层逻辑:赚钱方式变了
以前做加盟赚信息差、市场空白、新店红利。
现在赚品牌规模、供应链效率、体系红利。
门店越多,集采成本越低,总部毛利越高,议价权越强。
鸣鸣很忙2026年上半年财报显示:商品销售收入445.41亿元,占总营收98.99%;加盟相关服务收入仅4.55亿元,占1.01%。
总部的营收,几乎全部来自向加盟商卖货。
至于单店能否快速回本?
在扩张阶段,往往不是品牌方的第一优先级。
写在最后
量贩零食的狂奔,跑了五年。
五年里,总部门店从几千家冲到五万多家,营收从几十亿冲到上千亿。但狂奔的代价,是加盟商在用真金白银买单。
门店投100万,月赚不到2万。
回本从1年拉长到4年。
500米保护距离名存实亡。
行业的下半场,不是比谁开得快。
是比谁能让已经开的店,活下去。
附送:头部两家(加盟商/总部.近4年对比数据)
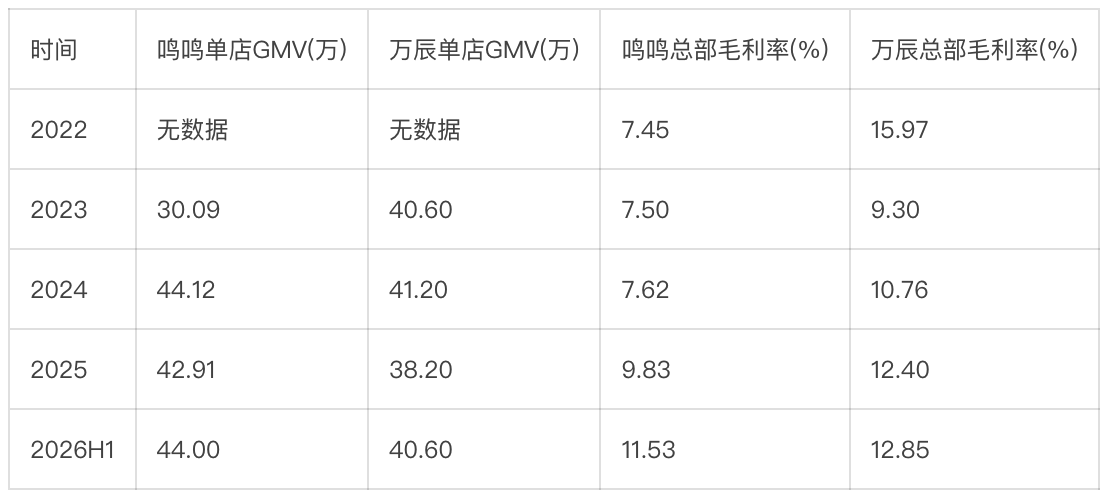
口径说明:
1.单店月均GMV=集团GMV÷全年加权门店数,属于集团平均值,≠门店净利润,门店之间业绩分化巨大
2.毛利率为总部供货毛利率,不含门店房租、人工等门店端成本
3.2026H1万辰仅1-2月短期数据,仅作趋势参考;2022年两家无单店GMV数据
本文由人人都是产品经理作者【曼话产品】,微信公众号:【曼话产品】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于CC0协议


- 目前还没评论,等你发挥!