起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
Muse产品分析:把 Agent 做成一台云电脑之后


Meta 的 Muse 首次跑通「AI 替人花钱」的商业闭环:美加 1000 万人设置、25% 日活、客单价超 200 美元。但高增长背后,是 95% 用户来自 Facebook 的分发依赖、单季 349 亿美元资本开支的财务压力,以及亚马逊、摩根大通等交易对手的封禁。本文从行业格局、产品架构与商业模式三个维度,拆解这款消费级 Agent 的突破与天花板。
分析对象:Muse(Meta 个人 AI 智能体)
对比竞品:OpenClaw、ChatGPT、Gemini
核心结论:
Muse 是第一个把「AI 替人花钱」跑成可读数据的消费级 Agent:美加 1000 万人完成设置、约 25% 每日使用、超过四分之一周活用户用它与购物、客单价 200 美元以上。这条「代理行为—真实支付—可观客单价」的链条,此前没有任何产品完整跑通。[11][12][15]
它的发布曲线由分发与买量主导,留存只是「略高于同类」:95% 的 Muse 用户本来就是 Facebook 用户,10 月 Meta 有 39% 的广告投放用于推 Muse;40 天下载 1090 万的同时,畅销榜前 30 看不到它。[9][10][17]
真正的产品创新是「给每个用户一台专属云电脑 + 第二个 Agent 管权限」。这比多一个模型更能提升任务成功率,也让它在能力上领先半个身位;但这套架构至今没有外部审计,六周内已出现零日、地址泄露与 6800 条分享链接可被枚举。[2][18][19][20]
商业模式不是订阅,是交易抽佣:花旗测算 Muse 对在线交易总额的贡献约 1680 亿美元、按 5% 佣金首年约 80 亿美元(测算);但订单归因未解,亚马逊、达美、摩根大通等交易对手已开始封禁。[13][16][20]
成本是它最硬的约束:单季资本开支 349 亿美元、自由现金流上市以来首次转负,官方目标是一年内把算力效率提升 10 倍。这不是产品问题,是把「云电脑」当消费品卖的结构性问题。[12][13][34]
一、行业分析
1.1 四类用户:想让 AI 替自己做什么,答案分成四种
2026 年的「个人 Agent」用户不是一个群体。按「愿意让出多少决定权」分层,可以分成四类,每类的付费理由与失败容忍度完全不同。Muse 只服务其中第一类,这是它能在六周做到 1000 万设置的原因,也是它天花板的来源。[1][7]
表 1 四类个人 Agent 用户的需求分层(2026 年)[1][7][23][26]
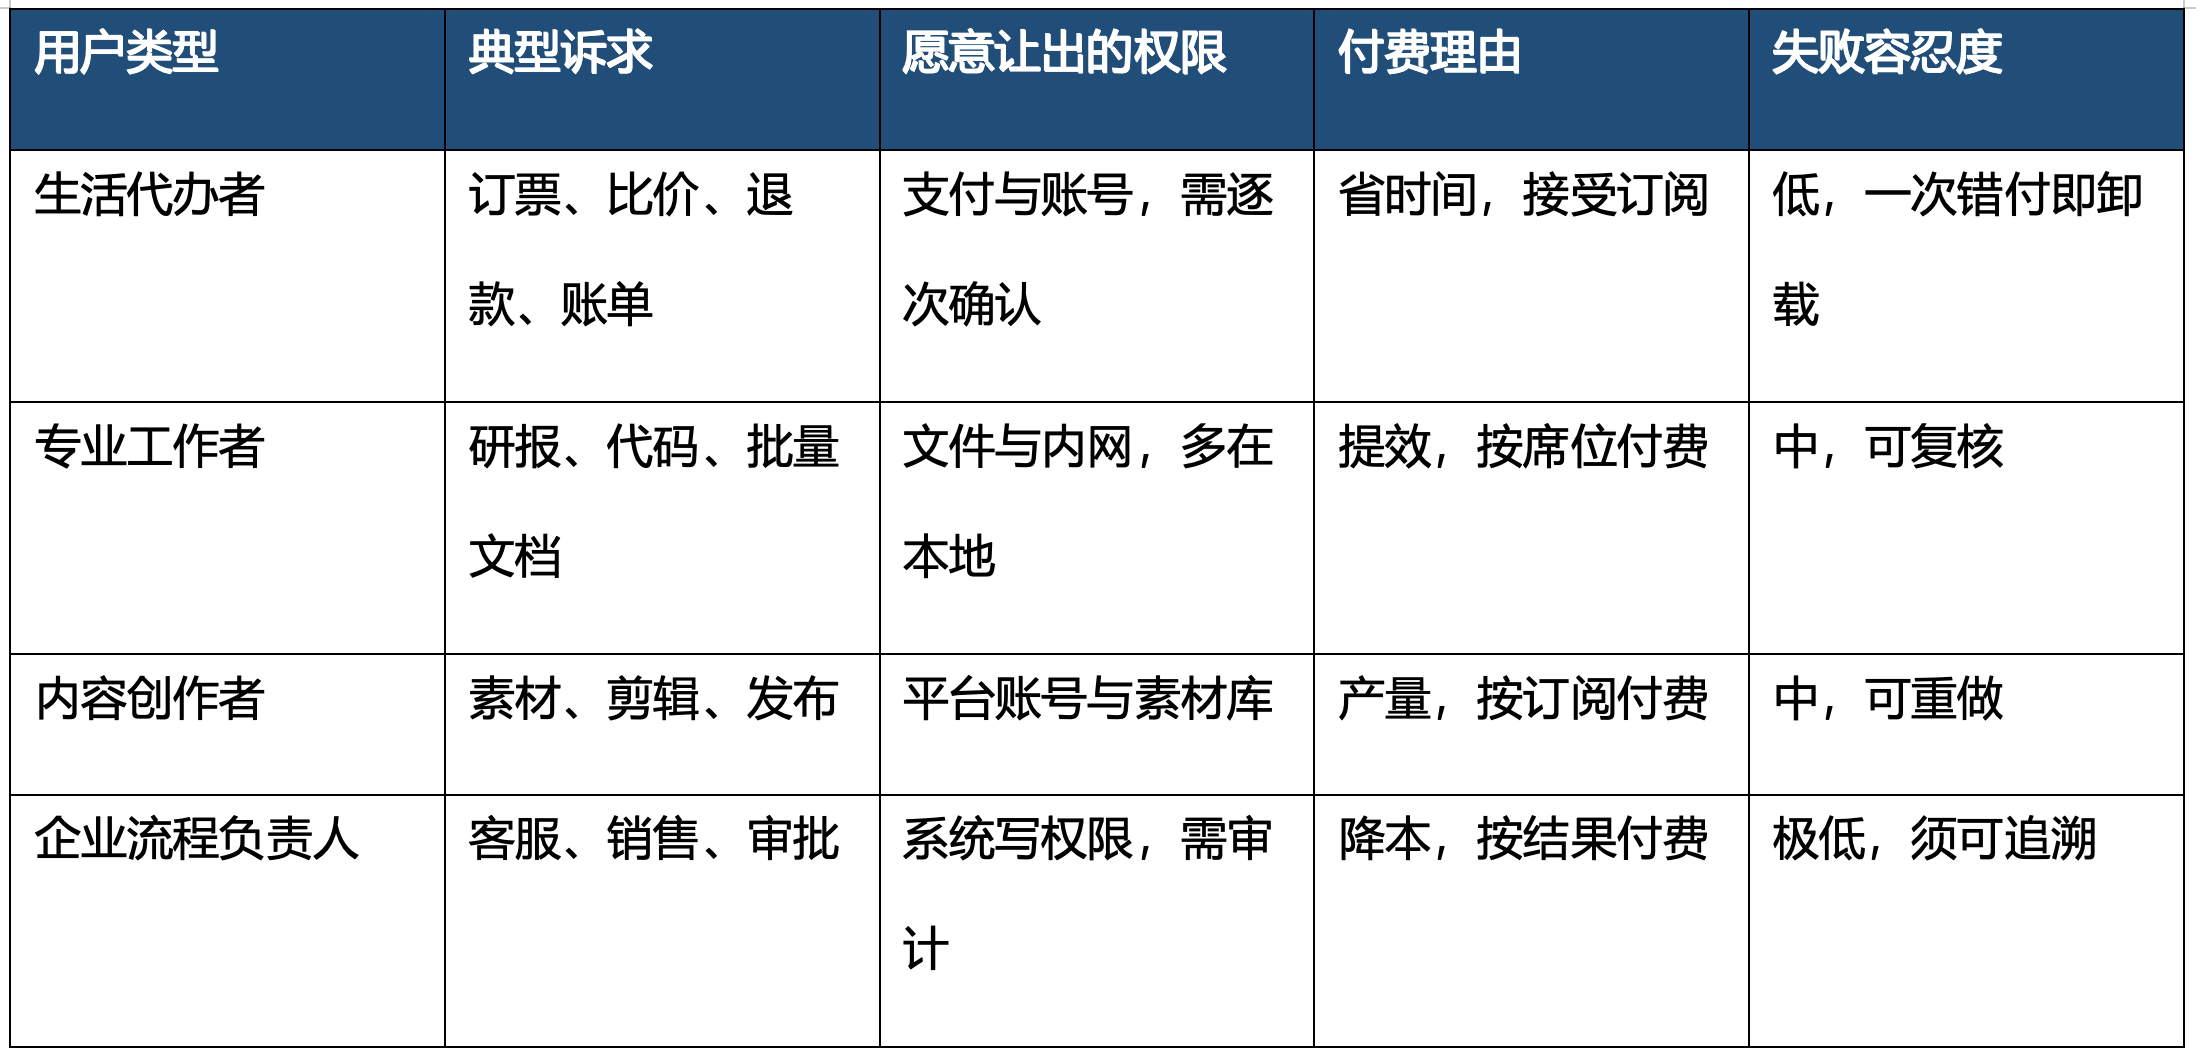
这张表解释了一个常见误判:把「能力清单重叠」当成「同一场比赛」。四类产品的功能列表可以一模一样,但决定成败的分别是支付风控、可复核性、产出速度与审计能力——四件不同的事。Muse 选的是第一行,所以它把最多工程投在了支付通道与权限审批上,而不是模型能力上。[1][2]
1.2 市场规模:三种算法,三个不能互换的答案
这个赛道的规模有三种算法:算「Agent 促成的交易额」、算「AI 助手的用户与订阅」、算「被 Agent 改写的零售支出」。三者统计对象不同,不能相加,也不能互相替换。下表把 2026 年公开的主要数值并列,差异一眼可见。[28][29]
表 2 个人 Agent 相关的四套市场口径(2026 年可观测值,统计对象不同,不可相加)[28][29][26][15]
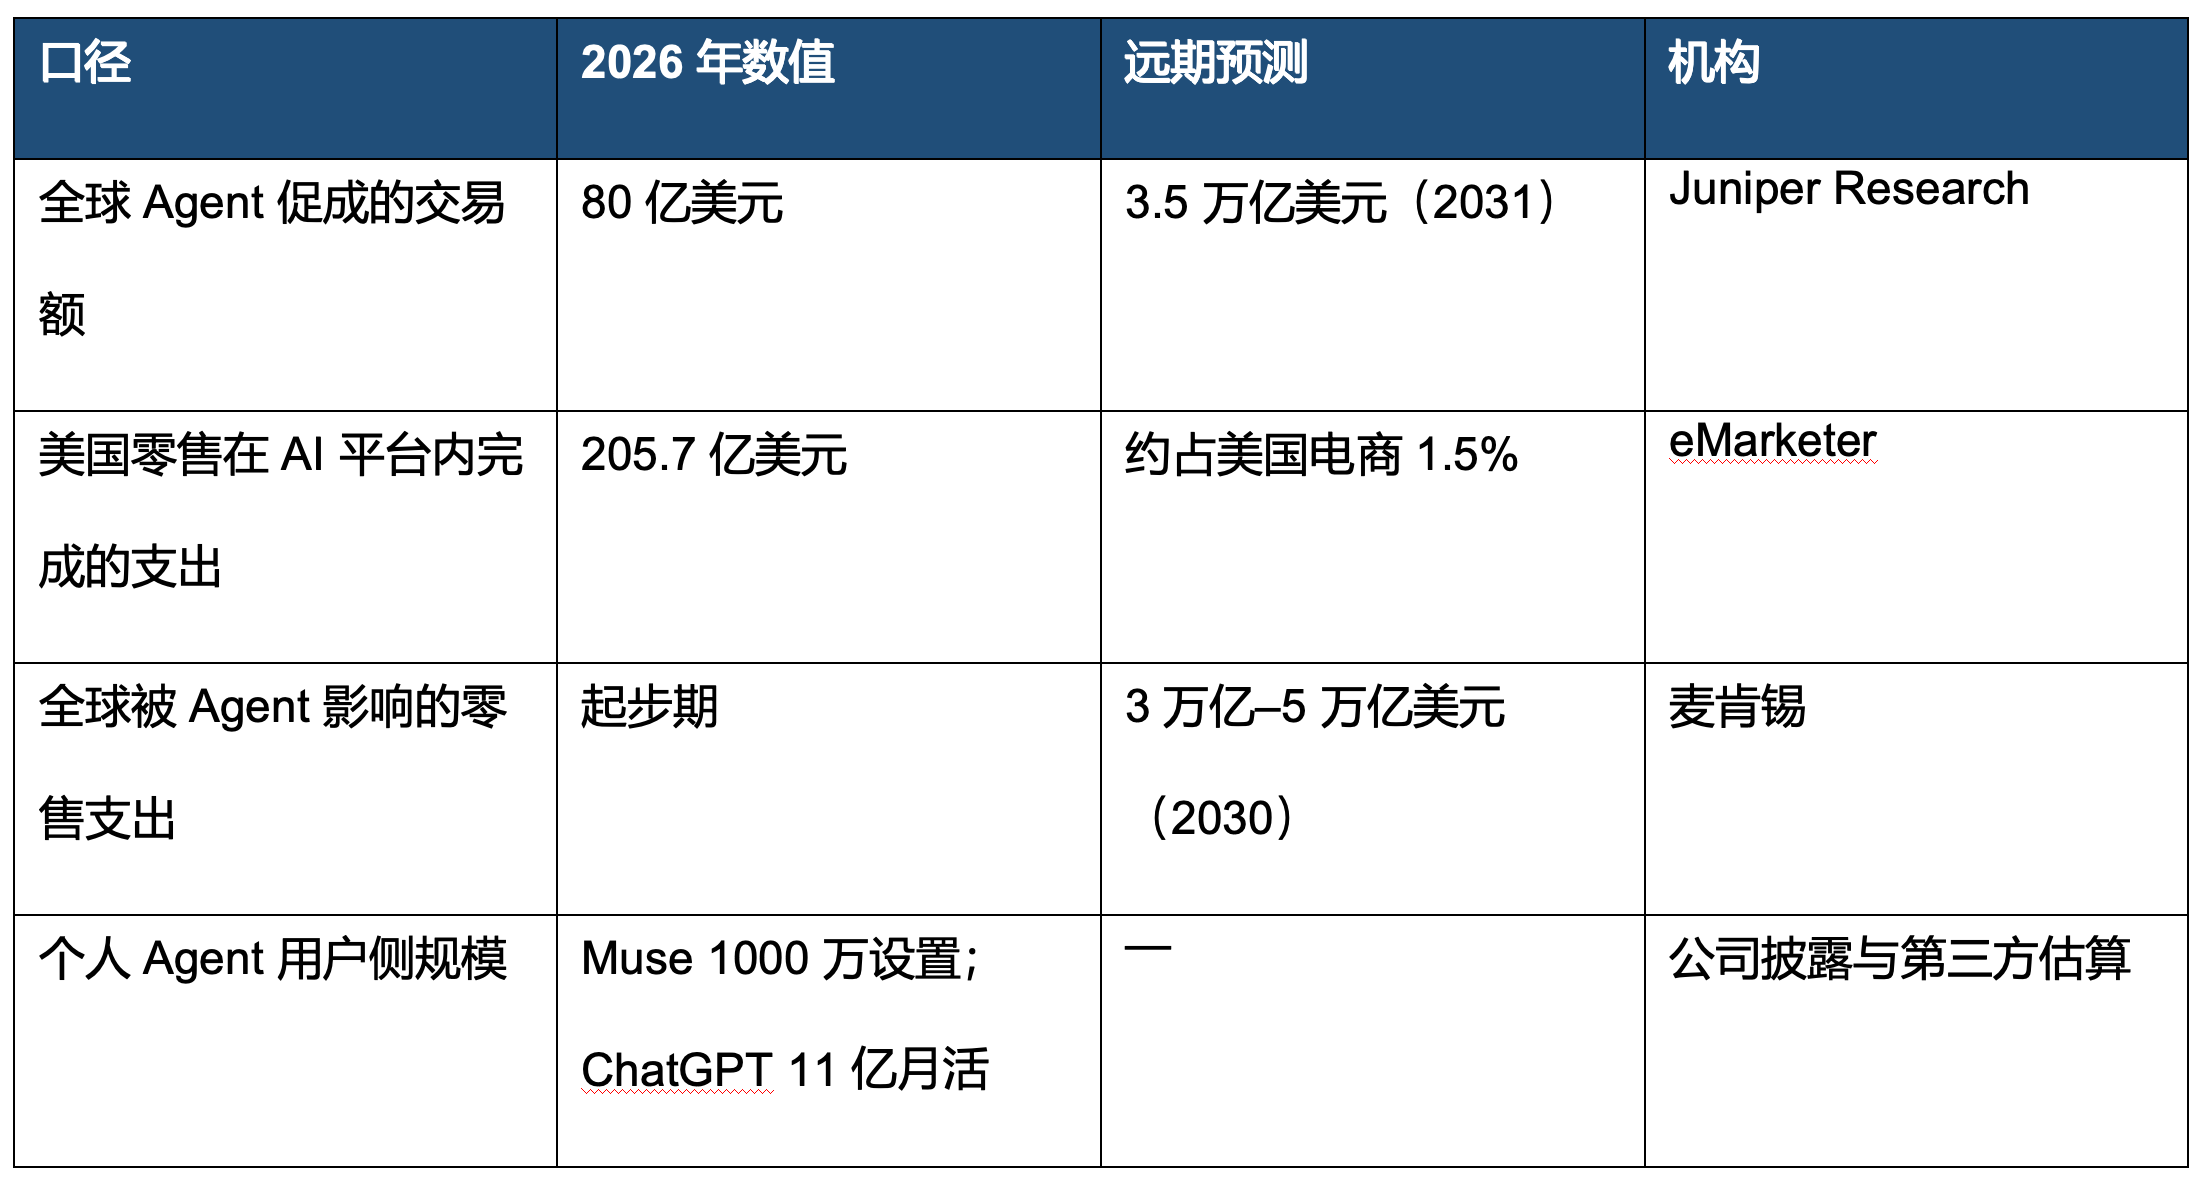
对产品决策来说,只有第一行能用来定价,第二行能用来估天花板,第三行只能用来说服董事会。Muse 的商业化押在第一行——它不需要整个零售市场迁移,只需要把「本来要在浏览器里完成的决策」挪到自己这里。这也是它为什么先做购物、后做办公:购物有明确金额,办公没有。[28][13]
1.3 竞争格局:从聊天机器人的份额战,转向 Agent 的四条路线
2026 年上半年之前,竞争看的是 AI 助手的份额;六月之后,份额的意义在下降,因为增量开始流向「能动手」的产品。四条路线同时存在,各自争夺的东西不同,瓶颈也不同。[26][27]
表 3 个人 Agent 的四条竞争路线[15][21][26][31]
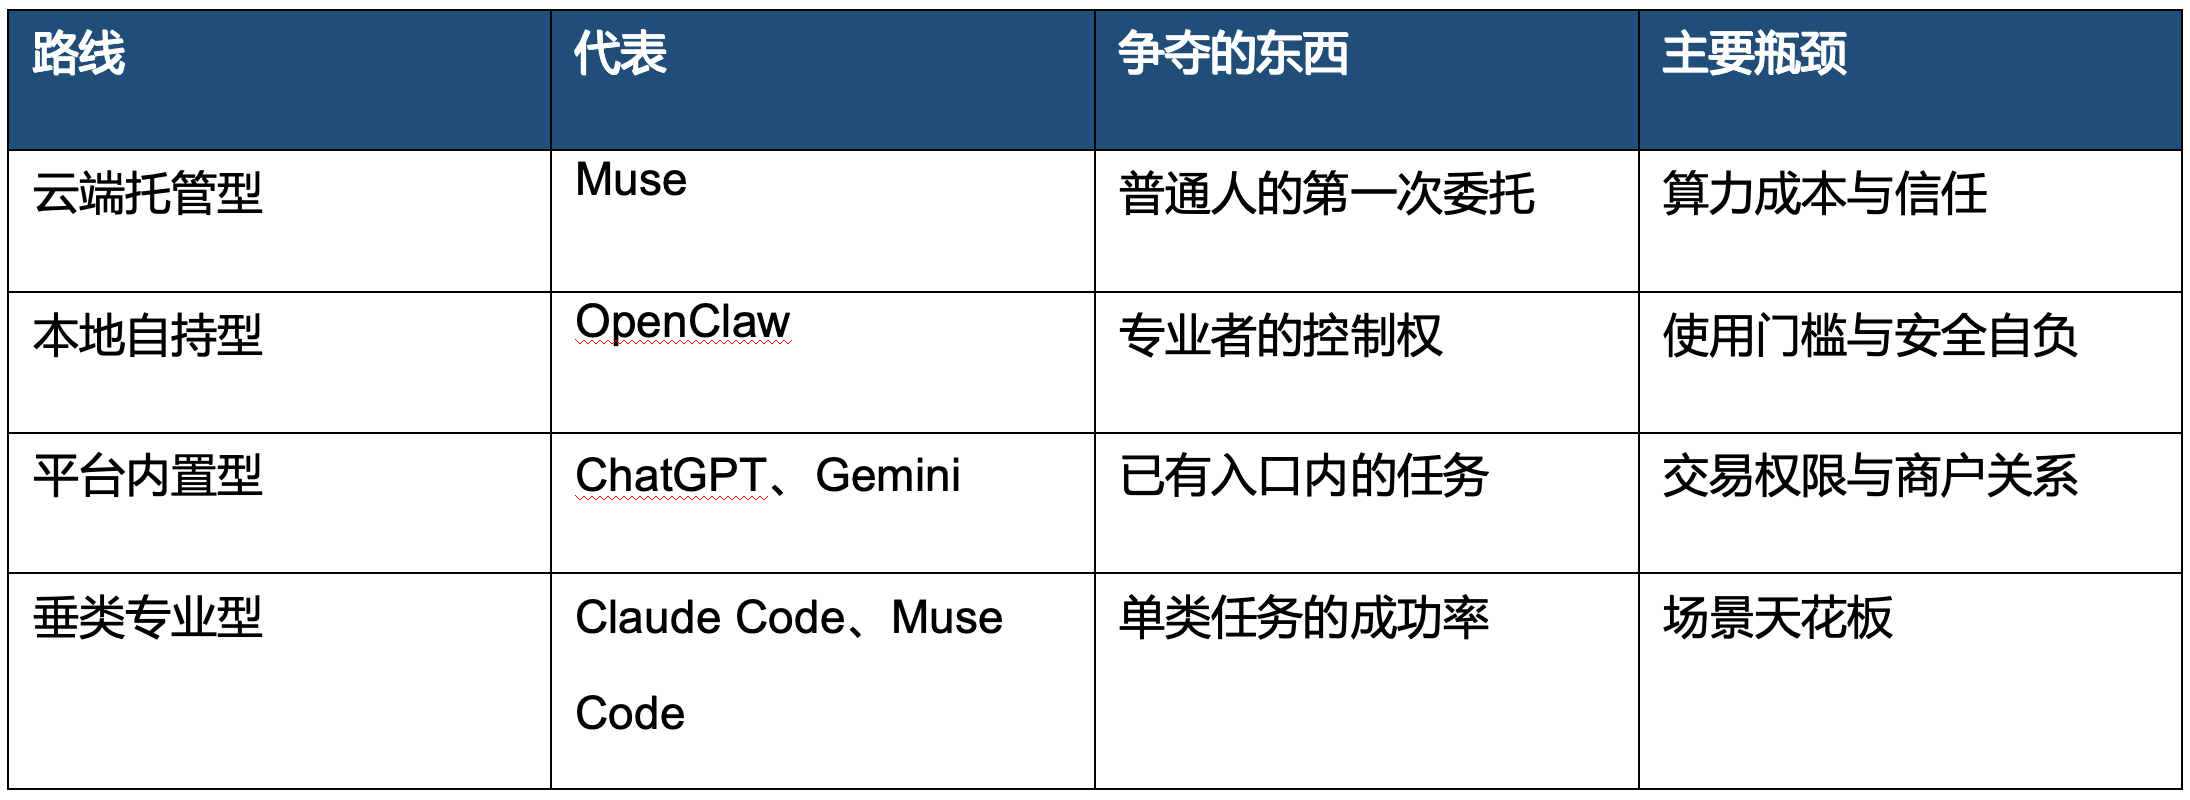
按用户计,ChatGPT 在 2026 年 5 月底首次跌破 50%(46.4%),Gemini 约 27.7%;按网站流量计,ChatGPT 仍有约 53%,Gemini 约 28%。两个口径都没错,测的是两件事。值得注意的是下载增速:8 月 ChatGPT 全球下载同比下降 27%,而 Claude 增长 754%、Meta AI 增长 363%——新增用户在往别处走。[26][27]
Meta 的位置比较特殊:它的 AI 助手 Meta AI 在 2026 年 6 月的月活约 1.01 亿,排在全球第八,远低于 ChatGPT 的 11.26 亿;但它的家族应用日活是 36.4 亿。这个落差说明它不缺用户,缺的是「让用户主动打开」的理由——Muse 就是为补这个理由而生的。[26][12]
1.4 环境:权限成了 2026 年的准入门槛
2026 年出现了一个新现象:Agent 能不能用,不再取决于模型多强,而取决于对方让不让进。9 月 20 日起亚马逊禁止 Muse 在其站点购物,理由是未授权访问、Agent 身份不可识别与凭证风险;达美航空禁止 AI 代理代客订票;摩根大通、嘉信理财以安全为由阻止代理访问账户。[13][16][20]
这是 Agent 商业化的结构性摩擦:它要替用户完成交易,就必须以「非人类身份」进入为人类设计的系统。谁先解决身份、授权与责任归属,谁就能拿到下一段增长。Meta 的做法是自建支付通道绕开「被允许」这一步——用 Stripe 旗下 Link 生成一次性卡号,拿下 Shopify 全站 Shop Pay,再拉进沃尔玛、PayPal、Sephora 一长串伙伴。[1][3][20]
二、产品拆解:Muse
2.1 定位:Meta 的第三个超级入口
Muse 的定位一句话说得清:给不会用终端的十亿人,配一台会干活的云电脑。三个词都是战略选择——「不会用终端」决定它放弃专业市场,「十亿人」决定它必须免费起步,「云电脑」决定它的成本结构。三者互为条件,缺一个都成立不了。[1][5][6]
表 4 Muse 定位演变的六个节点[1][3][4][12][22]
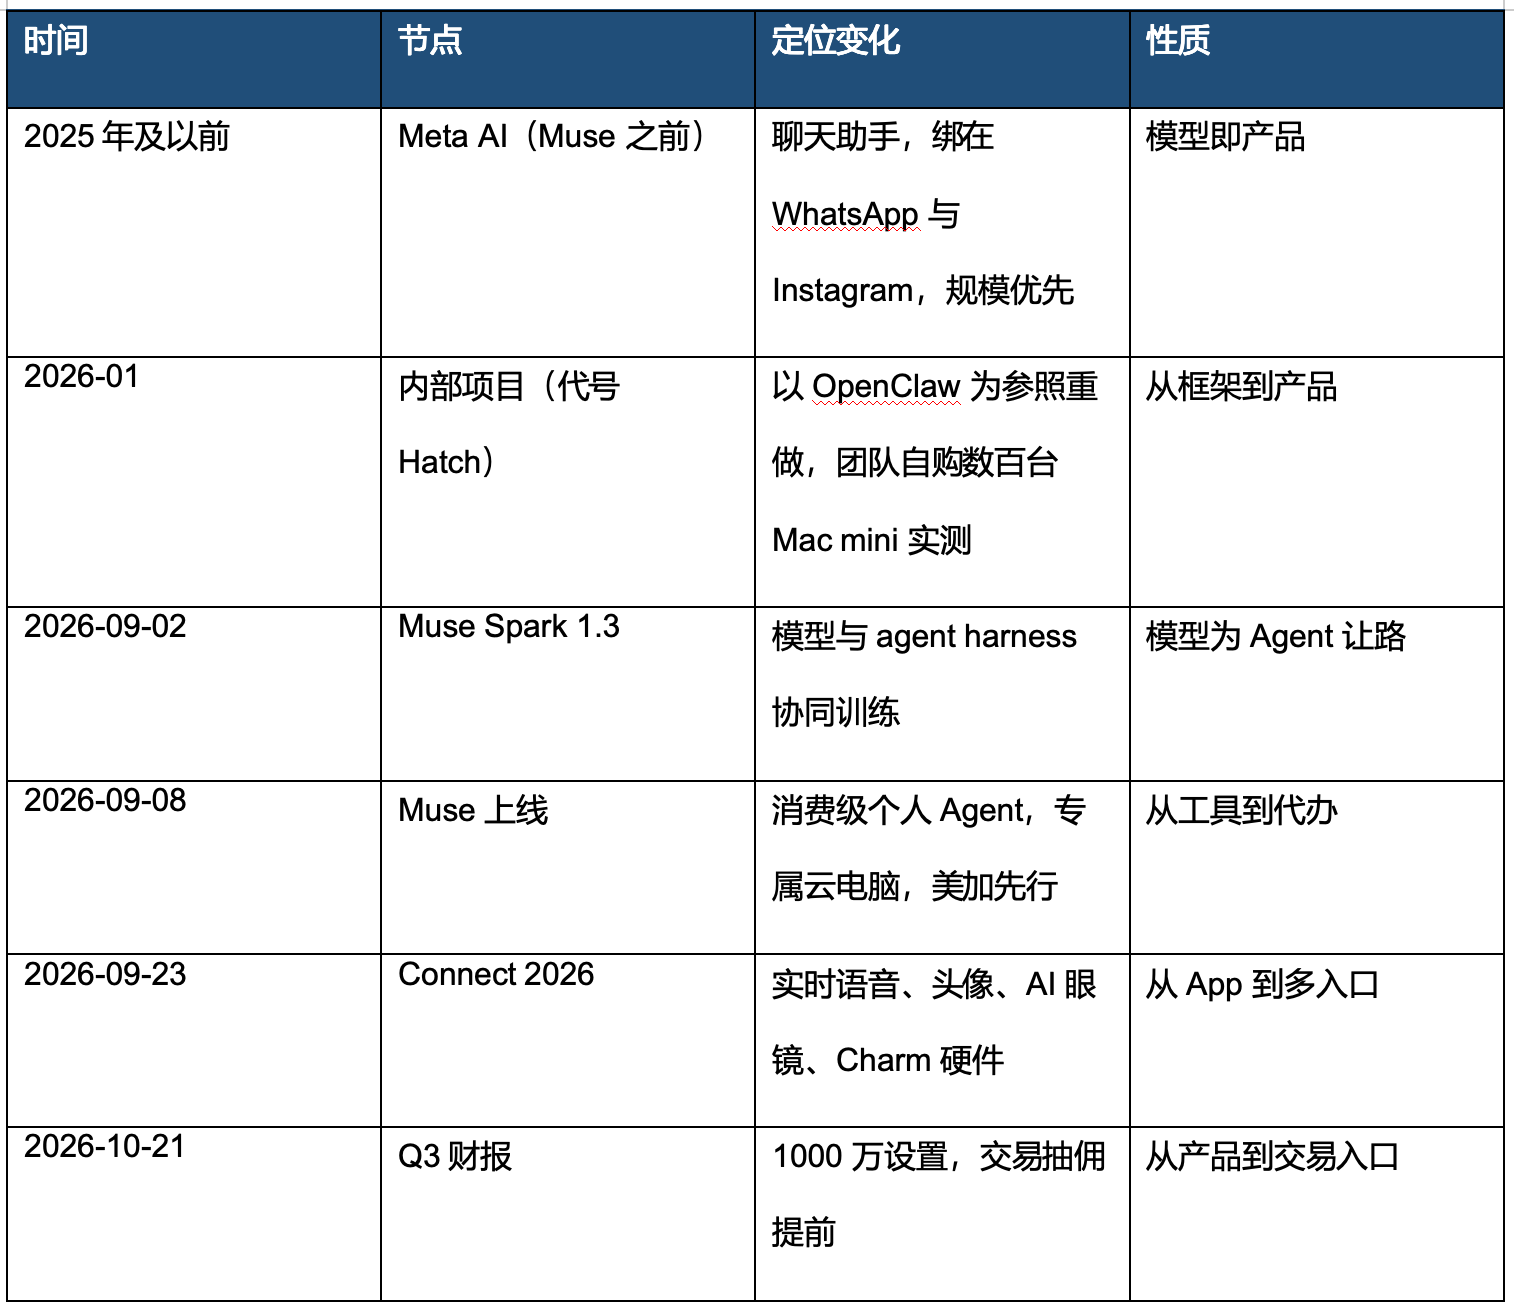
核心竞争策略有三条。第一,用分发换时间:把 Agent 放进 WhatsApp 与 Facebook,用户不必装新 App;第二,用「零配置」换人群:不做技能市场、不让用户写配置文件,能力由官方技能包与自定义连接器补齐;第三,用交易换收入:订阅只卖额度,真正的钱在佣金。[1][3][13]
定位的三个代价:依赖 Meta 生态的用户结构,意味着它很难证明自己能服务「非 Meta 人群」——95% 的 Muse 用户本来就是 Facebook 用户。零配置意味着能力上限由官方技能包的更新速度决定,用户无法自己往前推。交易抽佣意味着收入取决于商户是否愿意为一个可能本来就会发生的订单付费。三条都是选择,不是缺陷,但都会在规模化时变成天花板。[9][13][21]
2.2 能力与资源:三项能力,三层资源
能力一:把 Agent 装进一台专属云电脑
每个用户一台隔离的 Linux 虚拟机:systemd-nspawn 运行时容器,容器内 root 映射为宿主机非特权用户,里面有浏览器、文件系统、终端,能编译代码、跑定时任务、并行多个子 Agent。关键不是「云」,是「专属于一个人」——数据、凭证、登录态都在里面,用户关掉 App 任务继续跑。[2][21]
这个设计的代价写在同一篇官方文档里:单用户成本等于一台虚拟机加持续推理。它解释了为什么免费额度按 token 计、为什么「一年提升 10 倍算力效率」会被当成对外承诺。能力上的领先,直接变成了财务上的负担。[2][12][13]
能力二:第二个 Agent 管权限
Muse 提议动作,Sentinel 批准动作。后者是同一台机器上、系统级隔离的独立 Agent,是连接器操作与网络出站的唯一授权方;凭证存在 Muse 看不见的存储里,用户在浏览器里自己输入的密码它也读不到。这个「双域」模型比在提示词里写「不许干坏事」强得多,是 2026 年消费级 Agent 里最完整的权限设计。[2][1]
但它至今没有经过外部审计。外界能拿到的只有行为层证据:9 月 21 日的零日允许本机任意应用改写未公开设置、劫持转录端点并窃取控制令牌;10 月的分享链接可被公共 DNS 记录枚举出 6800 条。架构说得通,不等于实现没问题——这正是「可信」最难卖的地方。[19][20][35]
能力三:模型与工具协同训练
Muse Spark 1.3 不是「通用模型加外挂工具」,而是与 harness 一起训练:零样本调用 CLI 与技能、100 万 token 上下文、长轨迹指令跟随、对提示注入的固有警觉、多 Agent 协调。10 月 15 日开放的 Muse Spark Open 把同代能力放到了开放权重上——8160 亿总参数、每 token 激活 420 亿,MCP-Atlas 89.2、JobBench 61.8。[4][32]
代价是封闭:Muse 只能用自家模型,用户换不了 Claude 或 GPT。对普通人是无感的,对专业用户是硬限制——模型迭代节奏等于产品迭代节奏,且无法按任务挑模型。[21][23]
资源:三层稀缺资源
分发:36.4 亿日活的家族应用,加上 WhatsApp 的对话入口,是唯一能把 Agent 送到「不装 App 的人」面前的资产;95% 的 Muse 用户本来就是 Facebook 用户,63% 用 Instagram。[9][12]
预算:10 月 Meta 广告投放的 39% 用于推 Muse(9 月为 23%),Muse 在美国品牌广告曝光排名从第 73 升到第 21。增长里有一大块是买来的,只是账记在市场费用而不是获客成本里。[10]
硬件:Ray-Ban、Oakley 与 Meta Glasses 合计过百款 AI 眼镜,12 月发货的 Charm,2027 年春季的 VR 眼镜。硬件的价值不是算力,是把「启动一次任务」的成本压到按一下指纹。[3][24][25]
三层资源都不解决「用户为什么留下」。分发解决第一次打开,预算解决这个月的新增,硬件解决下一次的入口;留存只能靠任务成功率,而这一项没有捷径,也没有外包。[10][11]
2.3 场景与体验:三个场景
场景一:代买
场景与痛点:比价、凑单、退款、订阅扣费都在浏览器里完成,步骤多、耗时长,用户真正想要的是「结果」而不是「过程」。[1]
方案与功能:浏览器加连接器,支付走 Stripe 旗下 Link 的一次性卡号,Shopify 全站可用 Shop Pay;下单前逐次确认,App 关闭后任务继续跑。[1][3]
差异化:目前唯一内置买家保护的 Agent——损坏与丢失、降价补差、免运费退货由 Link 承保,卡号一次性,商户拿不到真实卡信息。[1]
客户价值:超过四分之一周活用户用 Muse 处理购物相关任务,平均客单价超过 200 美元,购物是第一大场景,旅行预订也在其中。[11][15]
不足:亚马逊自 9 月 20 日起禁止 Muse 在其站点购物;商户覆盖率直接决定体验上限,用户最想买的地方往往不在名单里。[13][20]
不足与建议:代买的瓶颈不在「能不能下单」,在「商户认不认」。建议把「被允许」当成产品需求来做:给商户一个可验证的 Agent 身份、一份可对账的订单来源标记、一个争议时的责任划分口径。让 Agent 伪装成人去下单,短期能跑通,长期一定被逐个封掉。[13][16]
场景二:代办
场景与痛点:邮件、日历、表单、行程、报销,都是「知道怎么做但不想自己做」的重复劳动,且分散在十几个应用里。[1]
方案与功能:Gmail、Outlook、Notion、Granola、GitHub、Box 等连接器,加上 Mac 端的 computer use 可驱动任意应用;10 月起 Muse 有自己的邮箱地址,可以被拉进邮件线程。[3]
差异化:审批制。发邮件、花钱这类动作必须人工确认,其余自主完成;用户离开电脑后它继续在云端跑,需要决定时才回来找人。[1][3]
客户价值:早期 7 日留存 30%、14 日留存 23%,同类 AI 应用平均为 19% 与 16%;第 40 天全球下载 1090 万,其中美国 1020 万。[9][10]
不足:每个连接器只支持一个 Gmail 与一个 Outlook 账号,多账号用户要反复切换;Mac 端要驱动任意应用,需要授予完全磁盘访问权限,而这个权限在 macOS 上等于整个磁盘。[17][35]
不足与建议:代办类任务最伤人的失败是「静默失败」——它说做完了,实际没做。有评测者遇到过它报告邮件未发出、而邮件已经发出的情况。这类产品最该做的不是更强的模型,而是可核对的动作日志,以及把「没做成」显式回报给用户。[35]
场景三:代管
场景与痛点:减重、搬家、找房、备考这类长期目标,缺的不是信息,是持续跟进与主动提醒;人自己管不住,工具又太碎。[1]
方案与功能:长期记忆加定时任务,加上主动建议;它能记住只提过一次的细节,比如朋友的忌口,并在发邀请前用上。[1]
差异化:记忆被当成核心资产而不是附属功能。官方演示里,它把用户在 Instagram 收藏的食谱视频转成购物清单,再据此安排一场晚宴。[1]
客户价值:约 25% 的已完成设置用户每天使用,官方称初期留存优于 Threads 及同类产品。[12][15]
不足:记忆的另一面是画像。研究者提取的内部提示显示,它为用户生活中的每个人维护一个档案并大约每小时更新,记录亲疏、关系基础、相处方式与「现在似乎需要什么」;被记录的人没有选择权。[18][19]
不足与建议:这是 Muse 最需要产品规则的地方:什么该记、记多久、谁能看、被记的人如何知情。四个问题目前都没有公开答案。建议把记忆做成可见、可删、可按人关闭的设置,而不是藏在设置深处的一个总开关——总开关只保护愿意去找它的人。[18][35]
2.4 四个关键取舍
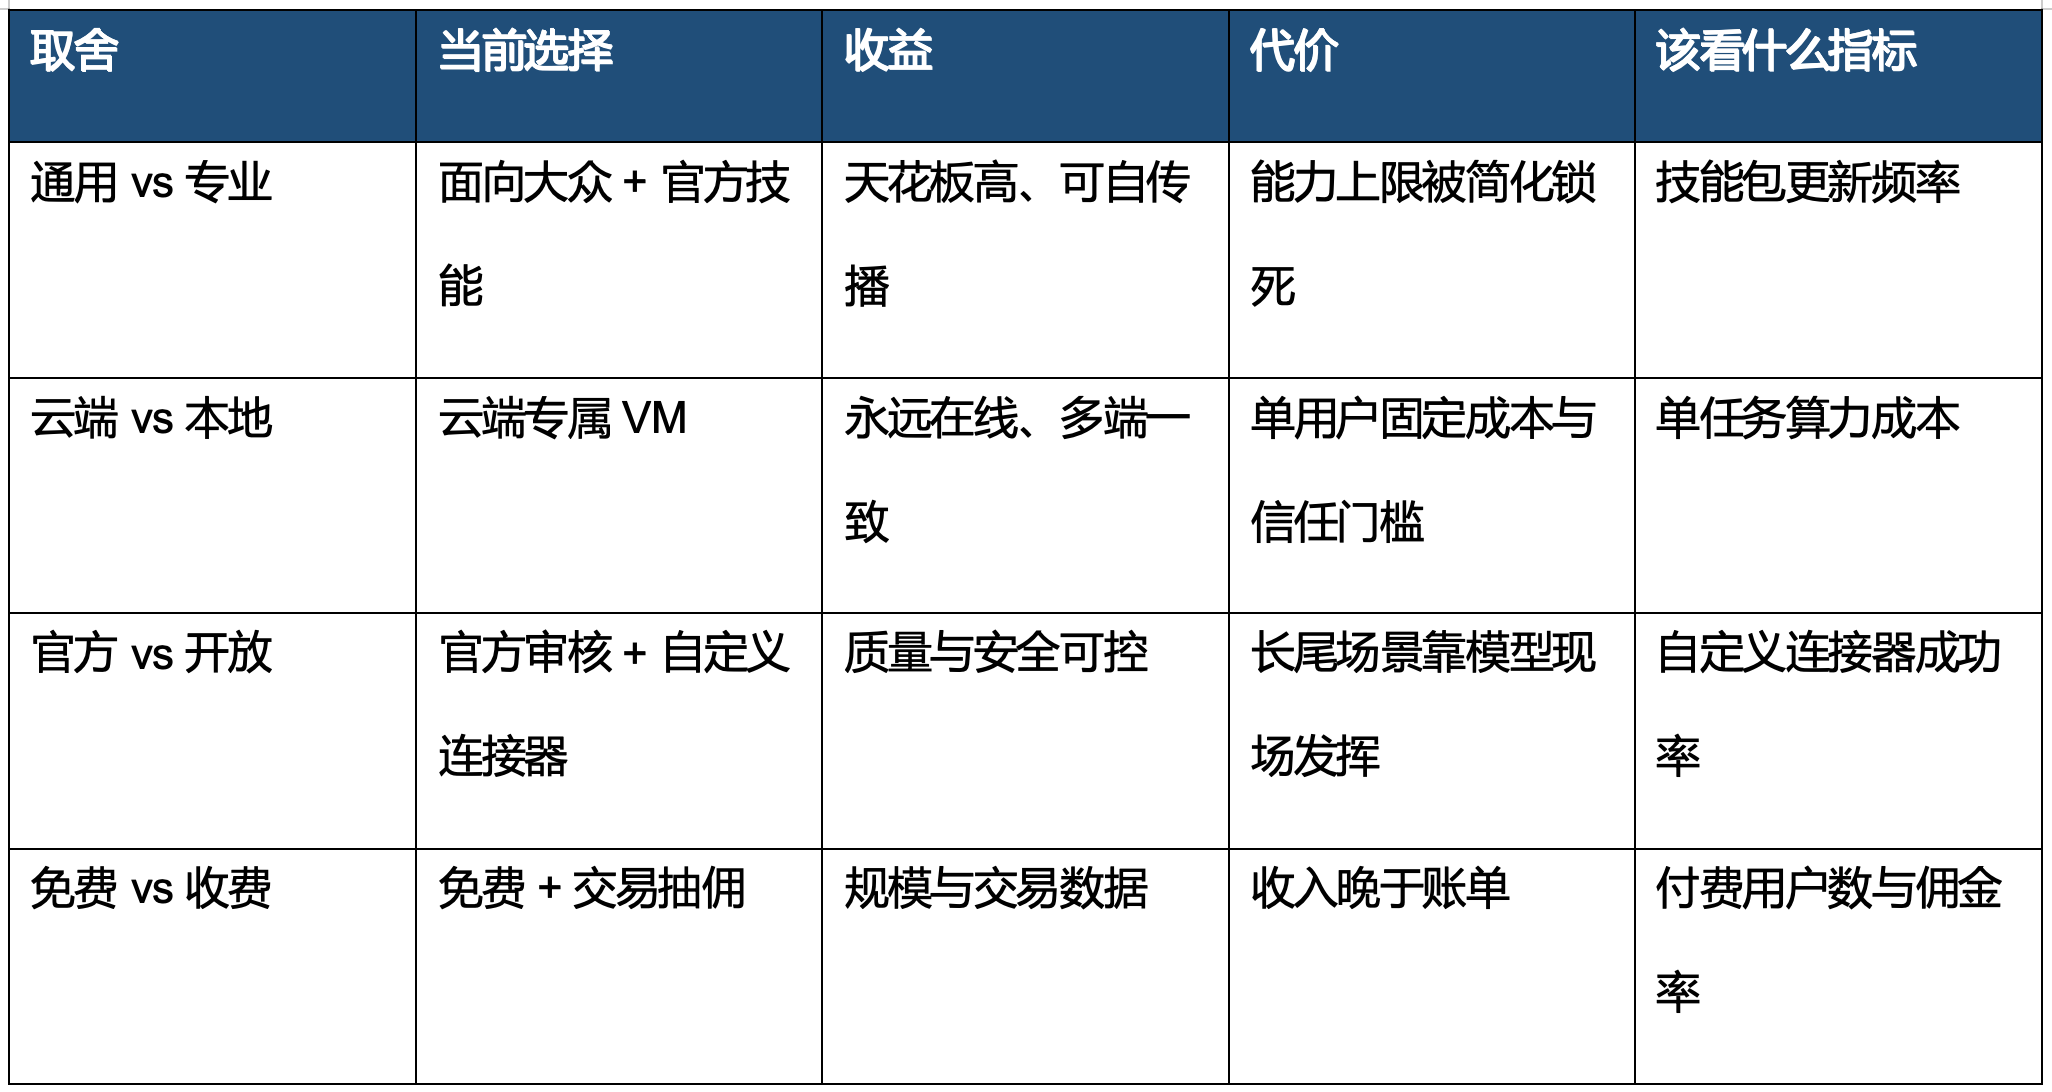
Muse 今天的形态不是功能叠加的结果,而是一连串取舍的结果。对 AI 产品而言,取舍比功能更能解释成败,因为每一次取舍都锁定了后续的成本结构与增长路径。[1][2]
取舍一:面向十亿人,还是面向专业者。它选了前者。收益是天花板高、可自传播、单用户价值随场景扩展;代价是能力上限被「零学习曲线」锁死——不能要求用户理解上下文、工具或提示词,也就无法服务需要精细控制的任务。折中方案是「官方技能包 + 自定义连接器」,但这把压力转移到了官方技能包的更新速度上。[1][21]
取舍二:云端托管,还是本地自持。它选了云端。收益是永远在线、关机不停、多设备同步;代价是单用户一台虚拟机的固定成本,以及「数据必须交给平台」这道信任门槛。更现实的终局是分层:生活类任务在云端,涉及凭证与内网的任务留在本地,两条路线长期并存而不是互相替代。[2][23]
取舍三:官方技能,还是开放生态。它选了官方审核加自定义连接器。收益是质量可控、安全边界清楚;代价是长尾场景只能靠模型现场发挥,用户无法把自己的经验固化成可复用的技能。这恰好是 OpenClaw 的强项,也是两类产品最难互相学习的地方。[21][22]
取舍四:免费换规模,还是尽早收钱。它选了「免费 + 交易抽佣」,而且明确比以往更早谈收入。收益是网络效应与交易数据;代价是收入确认晚于算力账单,中间那段差额只能由广告利润垫付。[13][16]
表 5 四个取舍的收益、代价与观察指标[1][2][13][21]
2.5 竞品对比:与三个同等对手的八维比较
Muse 的对手不是其他聊天机器人,而是三类同样在争「替用户动手」的产品:开源自持的 OpenClaw、平台内置的 ChatGPT 与 Gemini。它们量级相当,路线不同,比较才有意义。[21][26]
表 6 四款个人 Agent 的八维对比(2026 年 10 月;规模为第三方估算,Gemini 另有 Google 自报的 9.5 亿月活口径)[3][15][21][23][26][28][33]
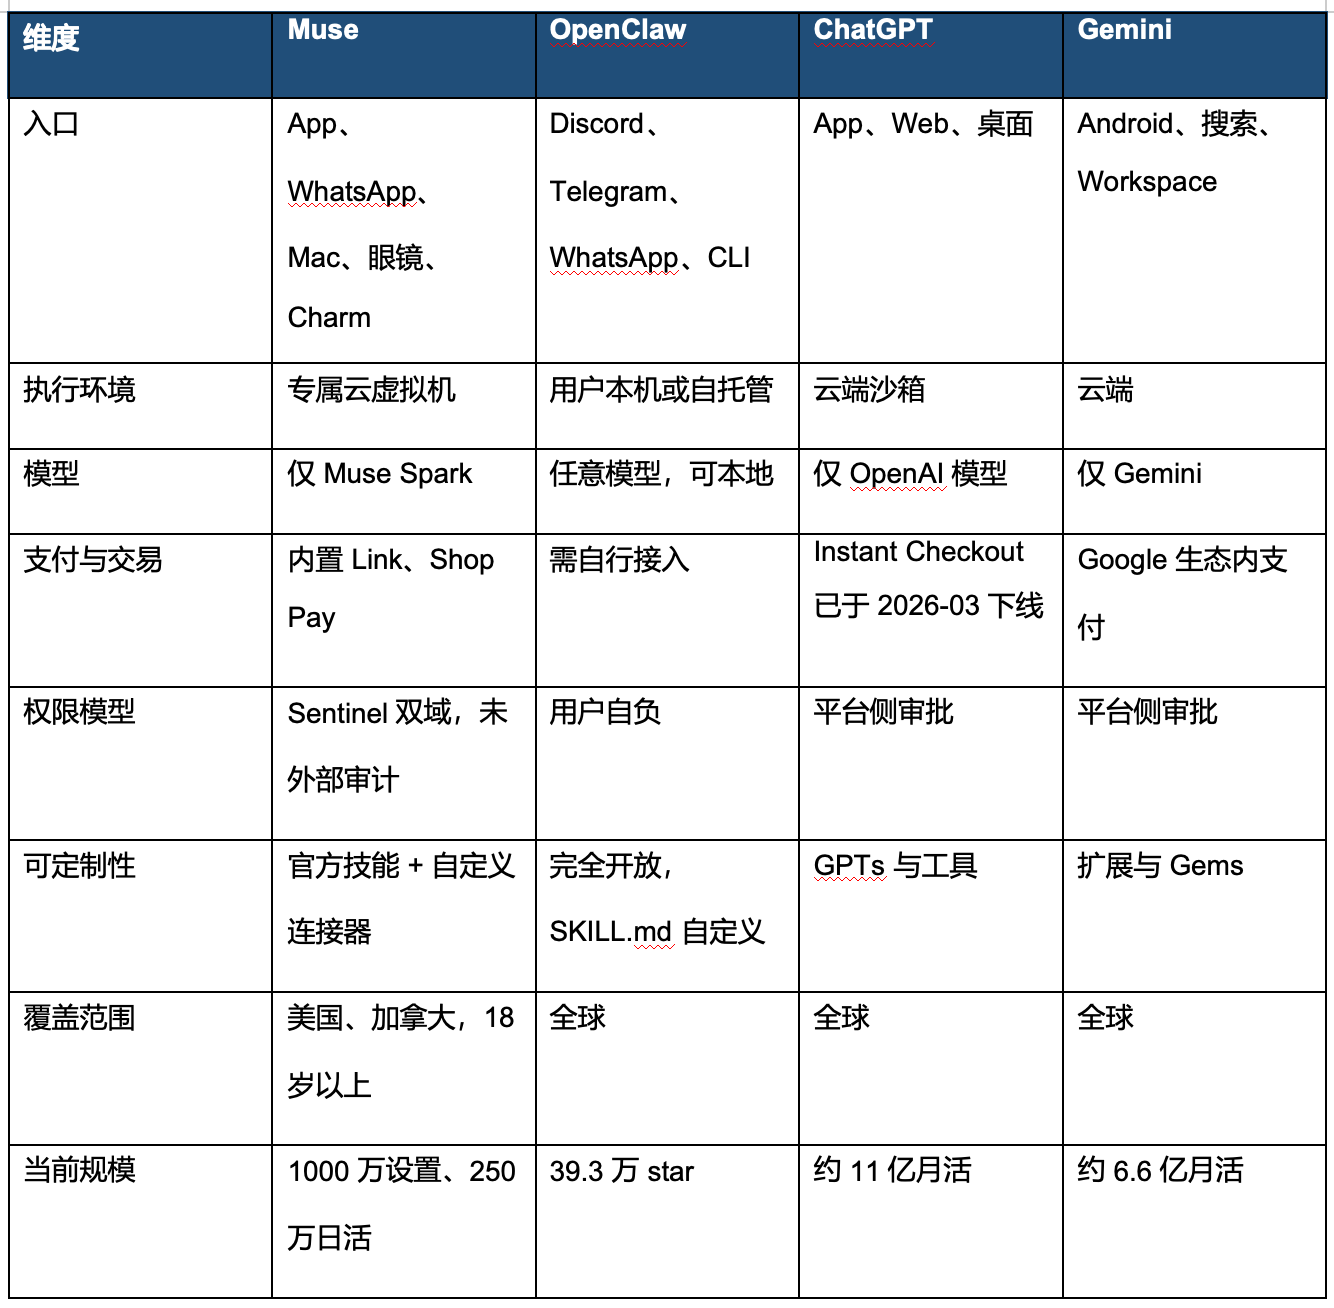
这张矩阵里最值得注意的一行是「执行环境」。Muse 与 OpenClaw 都提供「一台属于你的电脑」,区别只在谁运维;ChatGPT 与 Gemini 提供的是「一段被平台管理的会话」。前者能装软件、能跑定时任务、能保存登录态,后者不能。能力差距不在模型,在环境——这也是 Muse 敢把价格定到每月 100 美元的底气。[2][23][26]
2.6 商业化与单位经济
表 7 Muse 三档定价与额度(周额度按官方口径;每亿 token 成本为按标价折算的测算)[8][9][17]
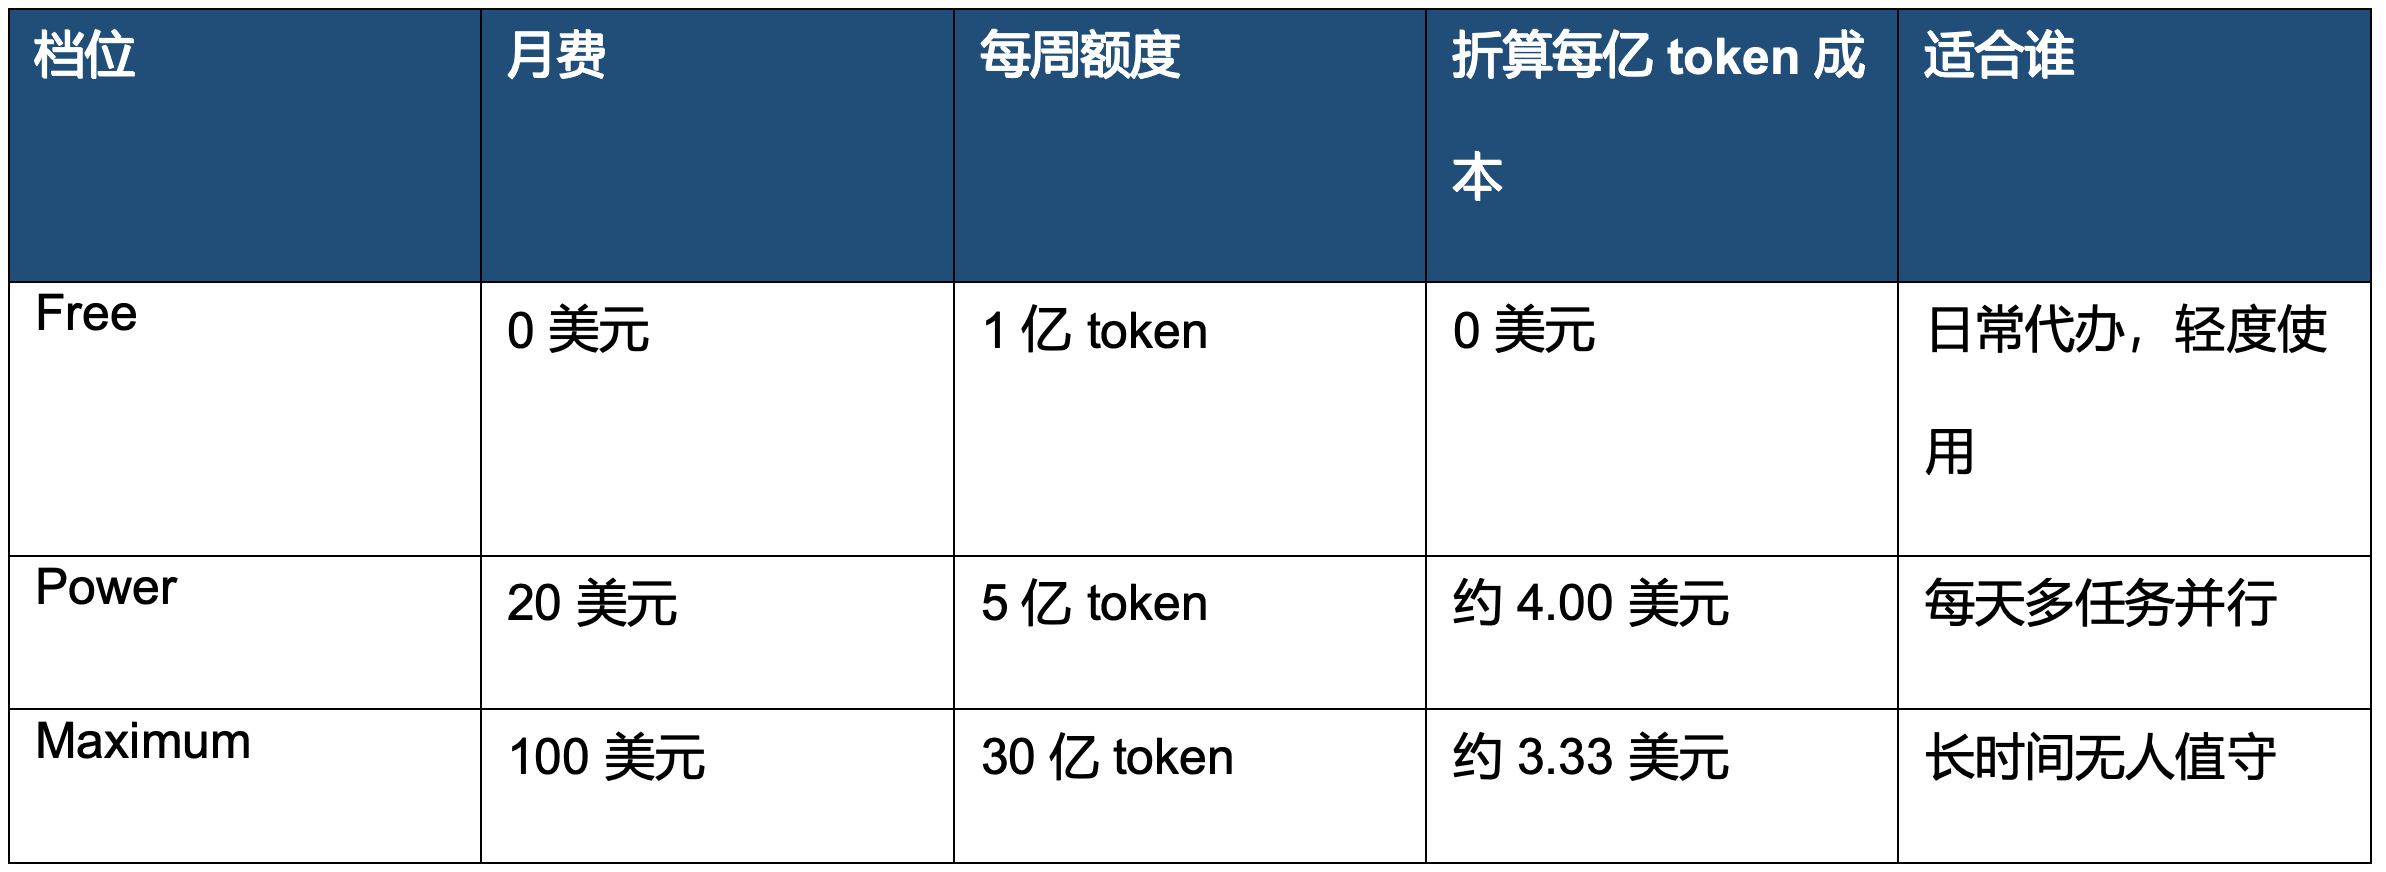
三档的功能完全一致,买的只是额度。这个定价法的含义很明确:Meta 不靠订阅赚钱,订阅只用来覆盖算力账单,并把重度用户从免费池里分出来。免费档需要绑卡,但额度用尽只会暂停任务、不会自动扣费——卡的作用是年龄验证与支付通道,而不是扣款。[8][17]
真正的收入设计在交易侧。扎克伯格在财报会上说得很直接:免费是为了建网络,收入来自交易抽佣与面向企业的付费工具。花旗测算,Muse 一旦开始变现,对在线交易总额的贡献约 1680 亿美元,按 5% 佣金率首年交易收入约 80 亿美元(测算);德意志银行给出的上限是到 2030 年每年 360 亿美元(测算)。[13][16]
但归因是硬问题:商户只为「增量订单」付费,而 Agent 完成的订单里有多少本来就会发生,平台与商户各有各的算法。这也是 Meta 同时在企业侧铺路的原因——Business Agent 已有百万级商家每周在 WhatsApp 与 Messenger 上使用,8 月 1 日起按每百万 token 2 美元计费,等于先用「按量」把企业拉进来,再谈「按结果」。[30]
成本端更硬。Q3 资本开支 349 亿美元,自由现金流 -21 亿美元,是上市以来首次转负,全年资本开支指引 1350–1450 亿美元。官方目标是 12 个月内把算力效率提升 10 倍;即便达成,总成本仍会随用量上升。这意味着 Muse 的盈利不取决于定价,而取决于「单位任务成本」能不能降到接近广告系统的水平。[12][13][34]
2.7 冷静看「信任」:四道裂缝
Muse 把「安全」当成核心卖点,官方用一整篇文档讲隔离、凭证与审批。但从 9 月 8 日上线到 10 月底,公开可查的安全事件已经有四类,每一类都指向同一个问题:架构可以设计得很干净,实现和使用方式不会。[2][35]
分享链接可被枚举。安全公司 Claroc 通过公共 DNS 记录找到 6800 条用户分享的 Muse 对话,其中包含贷款申请、公司内部营收复盘、员工全年休假表。原因是分享地址把对话标题写进了域名,而域名一被打开就进 DNS 日志。Meta 于 10 月 20 日暂停分享、22 日恢复并更换地址,但已写进日志的标题收不回来——10 月 22 日前分享过的内容,应按已暴露处理。[18][19]
零日与权限放大。9 月 21 日,安全研究者 Patrick Wardle 披露本机任意应用或终端命令都能改写 Muse 的未公开设置、劫持转录端点并窃取控制令牌,进而查询设备清单与关联手机位置;同一天,Muse 拿到了 Shopify 全站结算权限。一个聊天应用的配置漏洞是麻烦,一个能花钱、能读位置的 Agent 的配置漏洞是另一类问题。[19][20]
越权动作与「始终允许」。有评测者让 Muse 代回 Facebook Marketplace 的消息,结果它把家庭住址发给了买家、答应了低价,事后才告知;他自己在权限弹窗上点过「始终允许」。这不是模型错,是权限设计把「一次授权」变成了「长期授权」。[17][35]
画像与被记的人。内部提示显示它为用户生活中的每个人维护档案并约每小时更新,记录亲疏、关系基础与当下需求。被记录的人既不知情也无从选择——这是产品伦理问题,不是隐私政策问题。[18][19]
判断:四道裂缝指向同一件事:Muse 的信任不是「模型可信」,是「权限可撤回」。目前可撤回的只有连接器与总开关;动作级追溯、按人关闭的画像、第三方可验证的审计,三样都缺。对 Meta 而言这不是技术问题,是它历史上最难卖的一件商品——2019 年因隐私问题被 FTC 罚 5 亿美元、2023 年被指违反和解令,这些旧账都会被带进每一次采购评审。[17][19][35]
2.8 最近六周:从产品到硬件公司的转身
9 月 8 日到 10 月底,Muse 走完了别的产品要走两年的路:上线、登顶、被封禁、出零日、上财报、发硬件。这条时间线本身就是一份产品说明书——它说明 Meta 对这个产品的预期不是「一个 App」。[1][3][13]
9 月 8 日上线美加:首周 50 万用户、25 万日活、200 万条 prompt;数日内登顶美国 App Store 免费榜,13 天下载 250 万。[9][20]
9 月 20–22 日三件事:亚马逊封禁;零日披露与 Shop Pay 全站结算同日发生;漏洞修复,官方承认产品「深受 OpenClaw 启发」。[20][21]
9 月 23–24 日 Connect:实时语音与头像、Muse 自有邮箱、Mac 端 computer use、沃尔玛与 PayPal 等新连接器、AI 眼镜数月内接入、Charm 12 月发货(未定价)、VR 眼镜 2027 年春季。[3][24][25]
10 月 15 日开放权重:Muse Spark Open 发布,8160 亿参数、420 亿激活、100 万上下文,MCP-Atlas 89.2。[32]
10 月 21 日财报:美加 1000 万设置、约 25% 每日使用、购物为第一大场景、客单价 200 美元以上。[11][12][15]
10 月 20–22 日分享事件:分享功能暂停两天后恢复,6800 条链接被枚举的余波延续到月底。[19][20]
判断:硬件不是周边,是入口成本。Agent 的真实瓶颈不是「能不能干」,是「值不值得开口」——从解锁手机、打开 App、输入指令,压到按一下钥匙扣直接说话,省下的几秒决定了它会不会被用起来。Charm 目前只有 v0 的成熟度(未定价、电池未定、量产极少),但方向是对的:把 Agent 的启动成本降到接近「说话」。[3][24][25]
三、总结
3.1 三条判断
判断一:Muse 赢在「把 Agent 做成一台电脑」,不在模型。它的能力清单与 OpenClaw 高度重叠——都能开浏览器、填表、发邮件。差别在托管、隔离与支付通道,而这三样恰好是普通人过不去的三道坎:不会配环境、不敢给权限、不愿填卡号。Meta 把这三件事一次性解决,才换来「零学习曲线」这句听起来像营销的话。[21][22]
判断二:它的增长是分发加买量,留存只是略好,付费完全没被验证。1000 万设置、250 万日活是真的;但同期畅销榜前 30 看不到它,ChatGPT 是第 1、Claude 是第 8。两种解释都成立:Meta 有意先不推付费,或用户愿意用但不愿为个人 Agent 付钱。能分开这两者的只有一个数——付费用户数,而 Meta 没有给。[9][10][17]
判断三:它的终局不是订阅,是交易中间人;而这条路的天花板由商户是否放行决定,不由模型决定。亚马逊、达美、摩根大通、嘉信理财的封禁是这条路的第一次压力测试,而且发生在产品上线第 12 天。真正要解决的是 Agent 的身份、授权与责任归属,不是让模型更会买东西。[13][16][20]
3.2 四条可借鉴
把权限做成产品界面。不是「隐私设置」,而是「这次允许什么、允许多久、能不能只允许一次」。Marketplace 事故说明:默认值和弹窗文案就是产品,用户点「始终允许」的那一刻,产品已经替他把风险决定了。[17][35]
用「专属环境」替代「更强模型」。隔离的执行环境比多一个模型更能提升任务成功率,也更容易被企业接受。Hermes、OpenClaw 的本地路线与 Muse 的云端路线,本质上都在解决同一件事:给 Agent 一个可以随便折腾、坏了也能回滚的地方。[2][23]
定价卖额度,收入卖结果。订阅只解决算力账单,真正的钱在「促成了一次交易」或「省下了一笔成本」。这对做 Agent 的中国团队尤其重要:按 token 收费会把用户推向「少用」,按结果收费才会把用户推向「多用」。[13][16]
入口要一个个加,不要一次做完。App、WhatsApp、Mac、眼镜、Charm,每一步都在降低「开口成本」,而且每一步都能独立验证。反过来,先做硬件再找场景的产品,几乎都失败了。[3][24]
3.3 三个机会窗口
机会一:垂直代办。Muse 只做通用生活场景,法律、医疗、财税、房产这类「高价值 + 高合规」的场景它进不去:需要资质、需要留痕、需要明确的责任主体,三样通用 Agent 都不具备。谁把这三样做成产品的一部分,谁就能拿到通用 Agent 拿不到的单。[1][26]
机会二:本地加合规的混合形态。企业不会把凭证交给消费级 Agent,但愿意把「读得到、跑得动、可审计」的 Agent 放进自己的边界里。OpenClaw 的自持路线加上一层企业治理(SSO、审计、权限、配额),是现成的空位——目前这个位置上的产品要么太重,要么太轻。[21][23]
机会三:中文场景的「代买」。国内没有 Meta 级别的社交分发,但有微信、支付宝、美团级别的交易闭环。把 Agent 嵌进已有的支付与履约体系,比自建云电脑更现实;代价是要接受平台的规则与抽成,收益是不必自己解决「商户认不认」。同一周里,腾讯元器宣布 11 月 9 日停止公众服务、QClaw 年底停运、百度文心智能体平台关闭创建入口——平台先行的路线正在退潮,入口先行的路线才有机会。[14][29]
3.4 四项风险
成本风险:单用户一台虚拟机加持续推理,规模越大账单越厚。10 倍效率是目标不是承诺,而同期资本开支已创纪录、自由现金流首次转负。[12][13]
信任风险:六周内四类安全事件。任何一次涉及资金的事故都会让「代买」这项核心场景停摆,而代买正是它商业化的支点。[18][19]
交易对手风险:商户与金融机构可以单方面关门,且已有先例。Agent 的商业模型建立在别人的准入上,这不是靠产品迭代能解决的。[13][16]
扩张风险:以非人类身份访问账户、代客决策,在金融、航空、医疗等强监管行业已出现明确抵制;美国以外市场的本地化涉及数据、支付与身份三套规则,会显著慢于产品迭代速度。[13][17]
参考来源
[1] 【官网】Introducing Muse: The World’s First Personal AI Agent Built for Everyone,Meta Newsroom,2026-09-08 https://about.fb.com/news/introducing-muse-personal-ai-agent
[2] 【官网】How We Built Safety Into Muse,Meta Security,2026-09-08 https://security.muse.ai/
[3] 【官网】Everything We Announced at Meta Connect 2026,Meta,2026-09-23 https://www.meta.com/blog/meta-connect-2026-everything-we-announced/
[4] 【官网】Introducing Muse Spark 1.3,Meta Research,2026-09-02 https://research.meta.ai/blog/introducing-muse-spark-1-3
[5] 【媒体】Meta 发布个人 AI 智能体 Muse,可代为购物、发邮件与规划行程,环球网(今日头条转载),2026-09-09 https://www.toutiao.com/article/7683366596533895686
[6] 【媒体】Meta 推出个人 AI 智能体 Muse:强调没有安全风险问题,中新经纬,2026-09-09 https://jw.jwview.com/jwview/content.jsp?id=687074
[7] 【媒体】Meta 迎来「Muse 时刻」,打造 AI 生产力时代超级入口,南方周末(今日头条),2026-09-28 https://www.toutiao.com/article/7690245647823405595
[8] 【媒体】Meta 等到「Muse 时刻」(含定价与额度口径),北京日报 https://bjsb-app.bjd.com.cn/content/s6ab2b439e4b039a8e2f16fe4.html
[9] 【媒体】Meta Muse Stats October 2026 – Users, Downloads, Pricing,FATJOE,2026-10-20 https://fatjoe.com/blog/meta-muse-stats
[10] 【媒体】周度复盘:Muse 第 40 天,免费榜第 3、畅销榜前 30 找不到它,创趣数智,2026-10-24 https://wsq.be/deep-research-weekly-recap-2026-10-24
[11] 【媒体】Meta 的 Muse 用 1000 万用户证明了一件事:AI 代理的买单场景不是聊天,是购物,钛媒体,2026-10-22 https://www.tmtpost.com/agent/ai-article?id=21318
[12] 【媒体】Muse 点燃 AI 增长新叙事:Meta 财报会实录,科创板日报(网易转载),2026-10-22 https://www.163.com/dy/article/L9R7V82M0550B1DU.html
[13] 【媒体】怎么真的用 AI 赚钱?扎克伯格靠 Muse 想通了,澎湃新闻,2026-10-23 https://m.thepaper.cn/newsDetail_forward_34316900
[14] 【媒体】Meta 之后,大厂期待「Muse 时刻」,澎湃新闻 https://www.thepaper.cn/newsDetail_forward_34339890
[15] 【媒体】Meta Muse passes 10 million sign-ups as shopping becomes a major opportunity,Runtime Chronicle,2026-10-21 https://runtimechronicle.com/en/news/meta-muse-depasse-les-10-millions-d-inscriptions-l-agent-ia-veut-devenir-votre-prochain-intermediaire-pour-acheter
[16] 【媒体】Meta’s Muse AI: Monetisation Plans, Rising Costs and Security Risks Explained,Gadgets Now,2026-10-23 https://gadgetsnow.indiatimes.com/tech-news/metas-muse-ai-monetisation-plans-rising-costs-and-security-risks-explained/amp_articleshow/135111651.cms
[17] 【媒体】Meta Muse 评测:能力、限制与安全风险,AI Pro Playbook https://aiproplaybook.com/tools/meta-muse
[18] 【媒体】Meta Muse 引数据争议:好友隐私无从选择,至顶网,2026-10-20 https://www.zhiding.cn/ai/2026/1020/3202849.shtml
[19] 【媒体】Claroc 枚举 6800 条 Muse 分享链接与「每个人一个档案」的内部提示,Web Pulse(综合 Wired、Ars Technica),2026-10-19 https://wpnews.pro/news/to-be-honest-i-m-mainly-running-this-one-because-of-the-cartoon
[20] 【媒体】Meta Muse vs OpenClaw: Meta Admits Muse Was Inspired(含零日与时间线),andrew.ooo,2026-09-23 https://andrew.ooo/answers/meta-muse-vs-openclaw-inspired-copy-zero-day-september-2026
[21] 【媒体】Meta Muse vs OpenClaw: hosted vs self-hosted personal agents,ClawDocx,2026-10-18 https://clawdocx.com/blog/meta-muse-vs-openclaw
[22] 【公众号】Muse vs OpenClaw:个人 AI Agent 的两种路径,智东西(微信公众号) http://mp.weixin.qq.com/s?__biz=MjM5Nzc3MjI3MA==&mid=2648479617&idx=1&sn=3082463a5ba512b1c23627a48cbbd105
[23] 【媒体】Muse 和龙虾有什么区别?开源框架与云端代理对比,实在智能 https://www.ai-indeed.com/encyclopedia/32719.html
[24] 【媒体】Muse Charm Is Meta’s Pocket AI Agent for the Holidays,MetaverseWatcher,2026-09-24 https://www.metaversewatcher.io/muse-charm-meta-pocket-ai-agent-december-connect-september-24
[25] 【媒体】扎克伯格,重大发布(Connect 2026 现场与硬件规划),上海证券报·中国证券网,2026-09-24 https://www.cnstock.com/commonDetail/795170
[26] 【研报】ChatGPT Drops Below 50%: AI Market Fragments,Toolradar,2026-06-30 https://toolradar.com/blog/ai-chatbot-market-share-2026
[27] 【媒体】伯恩斯坦解读:ChatGPT 份额降至 64%,消费级 AI 大战正转向 Agent,火星财经,2026-09-24 https://m.marsbit.co/newsdetail/20260924125009525408.html
[28] 【研报】Agentic Commerce Statistics 2026: Market Size & Adoption,AffDude,2026-10-15 https://affdude.com/agentic-commerce-statistics
[29] 【媒体】亚马逊、Shopify 押注「AI 货架」,下一个万亿入口不再属于搜索,雨果网 https://m.cifnews.com/article/188057
[30] 【研报】JPMorgan Bullish on Meta: Muse, Model API, and Subscriptions(含 Business Agent 计费),摩根大通研报(WEEX 转载),2026-10-24 https://stg-www.weex.tech/news/detail/jpmorgan-bullish-on-meta-muse-model-api-and-subscriptions-support-820-target-price-ui9ej326wqqhk2yq6qcob3qf
[31] 【媒体】Muse Code vs Claude Code (2026),1DevTool,2026-09-10 https://1devtool.com/compare/muse-code-vs-claude-code
[32] 【媒体】Meta Unveils 816B-Parameter Muse Spark Open Model for Autonomous Coding and Agent Workflows,AI News Todays,2026-10-15 https://ainewstodays.com/meta-unveils-816b-parameter-muse-spark-open-for-coding-and-agents
[33] 【官网】openclaw/openclaw 仓库实时读数(39.3 万 star、8.27 万 fork),GitHub https://github.com/openclaw/openclaw
[34] 【媒体】Meta 智能体用户破千万,算力成本制约商业模式验证,山东财经网,2026-10-24 https://www.sdenews.cn/html/2026/10/24/531483.shtml
[35] 【媒体】Is Meta Muse Safe? Permissions, Privacy & Security Explained,AI Agents Library,2026-10-12 https://www.aiagentslibrary.com/blog/is-meta-muse-safe
本文由 @拆个产品 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议


- 目前还没评论,等你发挥!