起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
它累计跑了55万次,Waymo一周就跑完,而它要上市了


May Mobility 宣布通过 SPAC 上市,交易估值 14 亿美元,去年收入约 1000 万美元、现金消耗约 9300 万美元。它累计跑了 55 万次商业自动驾驶出行,而 Waymo 现在大约一周就能跑完这个量,里程差出将近两个数量级。
9月16日,美国自动驾驶公司 May Mobility 宣布与一家特殊目的收购公司合并上市,交易对应估值14亿美元,预计年底前完成,纳斯达克代码 MAY。
公司的说法是,交易完成后它将成为美国第一家纯自动驾驶打车业务的上市公司。
这句话成立,但需要把它旁边的几个数字一起看。
据 TechCrunch 报道,这家公司去年的收入约为1000万美元,现金消耗约9300万美元。
一千万收入,对应十四亿估值。同时每年烧掉的钱是收入的九倍多。
这篇文章想做的事是,把这类公司的数字拆开,看看每一个究竟在说什么。
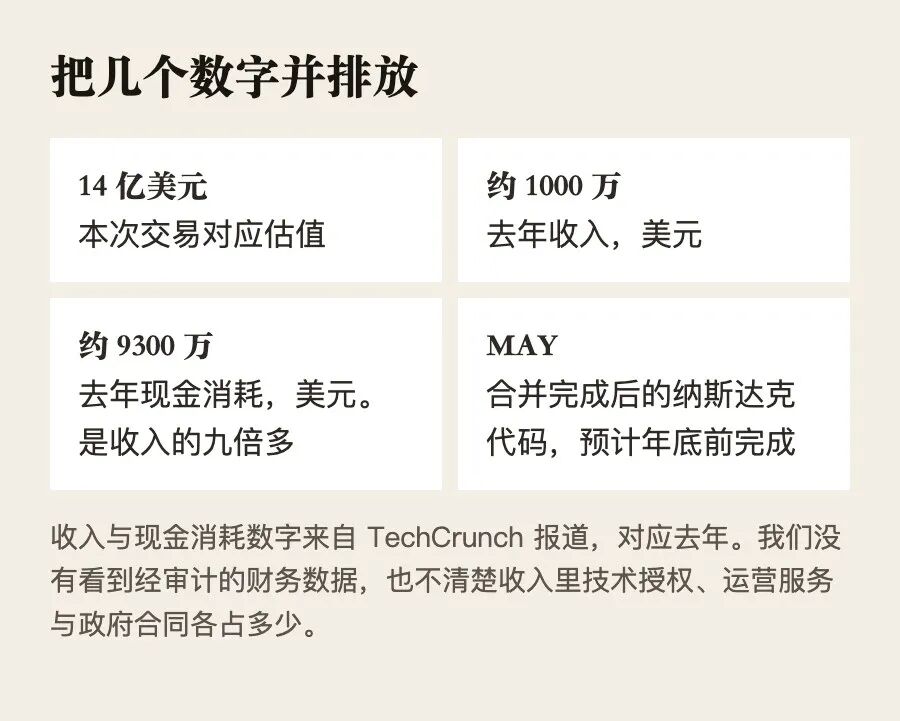
本次交易的几个关键数字。收入与现金消耗来自 TechCrunch 报道,对应去年
01 55万次这个数字要怎么读
公司公布的成绩是,累计完成超过55万次商业自动驾驶出行,行驶里程超过110万英里,分布在美国和日本。
55万次听起来是一个很大的数字。
作为参照,Waymo 在2026年3月的水平是每周约50万次付费出行。它的累计付费出行超过2000万次,全自动驾驶里程接近2亿英里。
把两边并排。May Mobility 成立至今累计跑完的量,Waymo 大约一周做完。里程上的差距更大,110万英里对接近2亿英里,差了将近两个数量级。
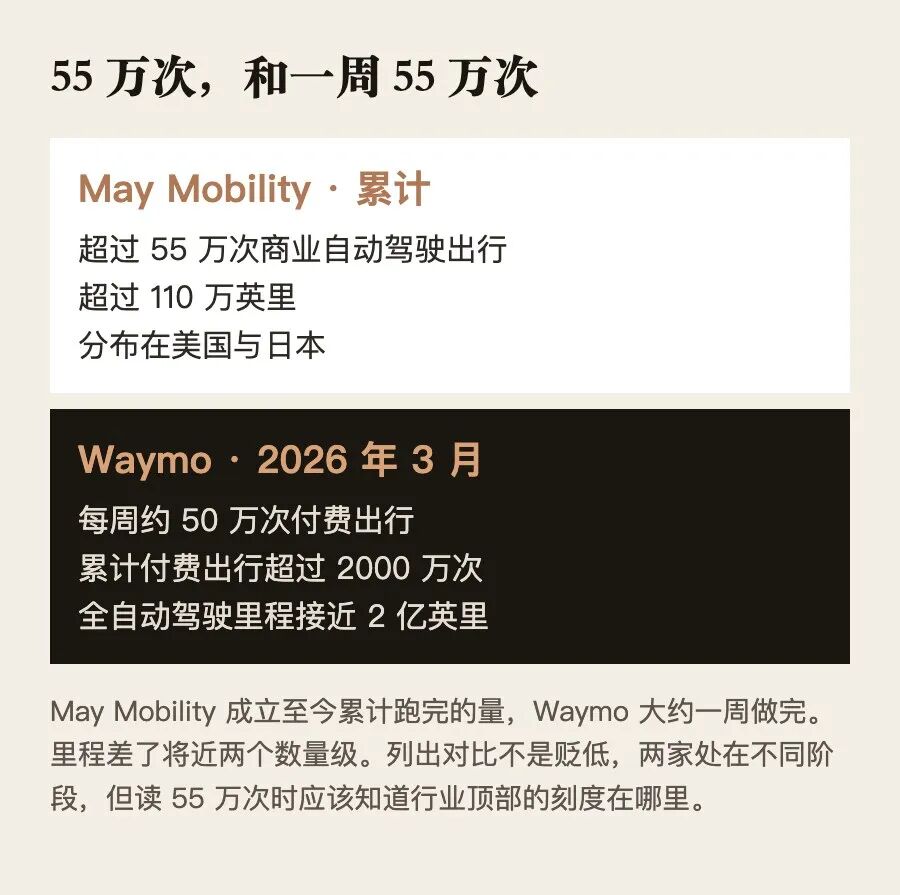
两家公司的规模并排看。Sense AI 整理自公开报道
里程差距比次数差距更值得注意,因为里程直接换算成训练素材。自动驾驶系统的能力来自见过多少种情况,而罕见情况按里程出现。一个系统跑一百万英里遇到的诡异场景,和跑两亿英里遇到的,不在一个量级上。
这也是为什么这个行业的领先优势会自我强化。跑得多的那家更容易处理边缘情况,因此敢去掉安全员,去掉之后成本下降、车队扩大,跑得更多。
列出这组对比不是为了贬低。这两家公司处在完全不同的阶段,做的也不完全是同一件事。但任何人在读55万次这个数字时,都应该知道行业顶部现在的刻度在哪里。
02 车上还坐着人
这是整条新闻里最容易被跳过、也最关键的一点。
公司说明了这笔钱的用途,其中第一项是投入更多研发,特别是围绕去掉安全员。
一句话里包含了一个事实。现在还没去掉。
有安全员和没有安全员,是两种完全不同的生意。
前者的成本结构里有一个人的工资,而且这个人必须在车上。车队规模每扩大一倍,需要的人也翻倍。结果是规模不产生成本优势,做得越大亏得越多,除非单车收入高过人力和车辆成本。
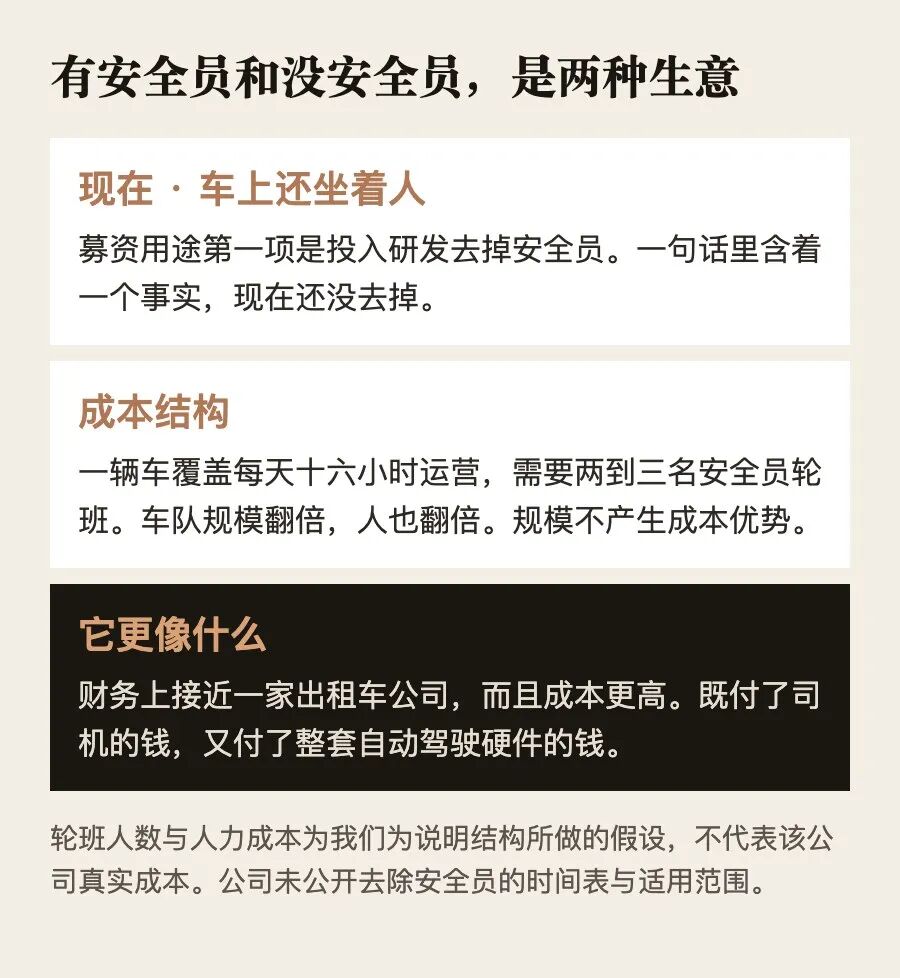
带安全员与不带安全员是两种不同的生意。轮班与成本为说明结构所做的假设
可以粗略算一笔账。数字是我们为了说明结构假设的,不代表这家公司的真实成本。一辆车如果要覆盖每天十六个小时的运营,需要两到三名安全员轮班。按美国的人力成本,这一项一年下来可能是十几万美元。而一辆车一年能跑多少单、每单收多少钱,在中小城市的接驳场景里是有上限的。
所以带安全员的车队在财务上更接近一家出租车公司,而且成本更高。它既付了司机的钱,又付了整套自动驾驶硬件的钱。
后者才是自动驾驶在商业上成立的前提。车队扩大时,增加的是车和运维,不是司机。
所以这家公司现在卖给公开市场的,是从前一种状态走到后一种状态的可能性,而不是已经完成的转变。募资说明里把去掉安全员列为首要用途,等于承认了这一点。
我们没有找到公开材料说明它计划在什么时间、什么范围内去掉安全员。
03 它走的是一条比较窄的路
理解这家公司的产品,要先放下全城随叫随到的 robotaxi 那个画面。
据公开报道,它在美国的三个地点运营自动驾驶的丰田赛那,在亚特兰大与 Lyft 合作,在明尼苏达州的伊登普雷里和大急流城提供出行服务。在日本,通过合作伙伴在九个城市部署。
伊登普雷里和大急流城这两个名字值得留意。它们都是中小规模的城市,不是旧金山或者凤凰城那种复杂路况的大城市。
这个选择在技术上是合理的。路况简单、路线相对固定、交通密度低,自动驾驶系统需要处理的边缘情况少很多。很多这类部署接近固定线路的公共接驳,而不是随机点到点的打车。
两者的难度差别比外行想的大。固定线路意味着同一段路被反复行驶,系统对每个路口、每个盲区、每种光照条件都见过很多次,异常情况的分布是收敛的。随机点到点意味着车可能被叫到城里任何一个地方,包括施工路段、临时管制、复杂的多层停车场入口。前者可以靠把一条路吃透来解决,后者只能靠泛化能力。
代价是市场规模。一个人口几万到十几万的城市,能产生的出行需求有限,而且这类市场通常付费能力也有限,很多项目依赖当地交通部门的合同。
还有一个关于付款方的问题。在这类中小城市的接驳项目里,出行费用常常不完全由乘客承担,当地交通部门或者园区业主会补贴一部分,因为这些线路本来就是公共交通的一环。
这种收入有它的好处,合同期长、需求稳定、不需要抢用户。坏处是它的规模取决于财政预算而不是市场需求,而且一旦补贴政策变化,收入会被直接影响。
我们没有找到公开材料说明这家公司的收入里政府与机构合同占多大比例。
这条路线更容易做出来,也更难做大。
04 它不打算自己运营车队
这家公司对外的模式叫做自动驾驶即服务。
合作方名单包括丰田、NTT、Lyft、Uber 和 Grab。车是丰田的赛那,叫车入口是 Lyft 和 Uber,日本那边有 NTT,东南亚方向有 Grab。
这个安排的意思是,它提供自动驾驶技术和车队运营能力,需求和品牌交给合作伙伴。
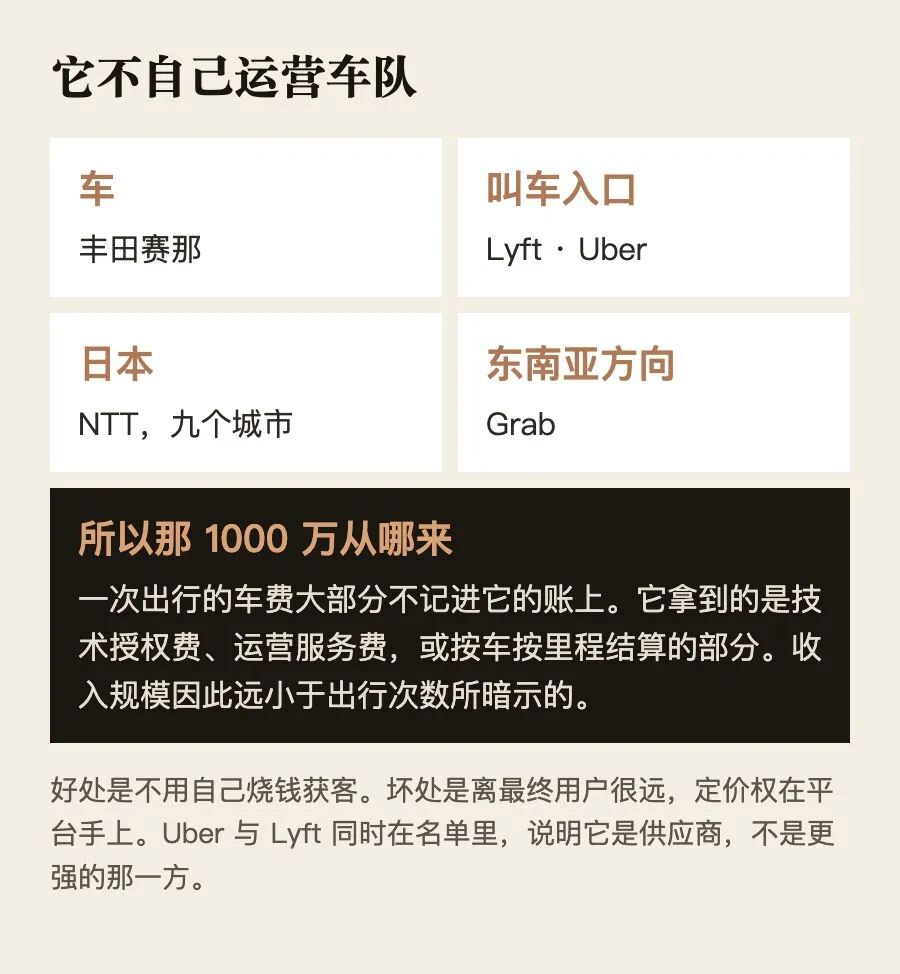
它把需求与品牌交给合作伙伴,自己提供技术与车队运营。Sense AI 整理自公开报道
这解释了那个1000万美元。在这种结构里,一次出行的车费大部分不会记进它的账上。它拿到的是技术授权费、运营服务费,或者按车按里程结算的那部分。收入规模因此比出行次数所暗示的要小得多。
好处是它不用自己烧钱获客,也不用在每个城市建运营体系。坏处是它离最终用户很远,定价权在平台手上,而且一旦平台自己有了技术,这个位置随时可能被替换。
Uber 和 Lyft 同时出现在同一张合作名单上,这件事本身也说明了它的位置。它对这两家来说是供应商,不是伙伴关系里更强的那一方。
05 为什么是 SPAC 而不是 IPO
交易的对手方是 ACP Holdings Acquisition Corp,由总部在休斯顿的投资管理公司 Atlas Credit Partners设立。
资金结构分两块。一块是1.2亿美元的定向增发,另一块是信托账户里最多2.17亿美元。
第二块有一个关键条款。这家收购公司的股东在合并时可以选择赎回股份。赎回越多,最终进入公司账上的钱越少。
所以公开报道里的说法是这笔交易可能为公司带来超过3亿美元,而不是一个确定的数字。实际到账多少,要等合并完成才知道。
赎回这件事在过去几年里反复发生过。2022年之后,很多特殊目的收购公司在合并时遇到了极高的赎回率,信托账户里的钱被股东取走大半,最终落到标的公司手上的现金远低于宣布时的数字。宣布交易时的估值是一个谈判结果,到账现金才是公司实际能用的东西。
这也回答了为什么走这条路。一家年收入1000万美元、每年烧掉9300万美元的公司,在传统首次公开募股的流程里很难定价。承销商要面对机构投资人的提问,而这些问题在现阶段没有好答案。
特殊目的收购公司这条路径绕开了其中一部分。它以并购的形式完成上市,对财务预测的披露规则与传统上市不同,交易谈判的对象也从一群机构变成了一个发起人。
06 上一次这条路是怎么走的
2020年到2021年,一批自动驾驶和新能源交通公司通过这个方式上市。结果现在是公开的。
Embark 做自动驾驶卡车,2021年宣布合并时交易价值约52亿美元,2023年业务崩塌,资产以极低的价格出售。
Hyzon 做氢燃料电池卡车,2021年7月通过反向合并拿到5.5亿美元,后来资金耗尽,2025年1月从纳斯达克停止交易,公司进入解散程序。
TuSimple 走的是传统上市而不是这条路,2021年3月上市,市值一度超过80亿美元,后来跌到7000万美元附近,股价约三毛,2024年1月主动退市并退出美国市场。
也有活下来的。Aurora 在2021年以约130亿美元的隐含估值完成合并,现在仍在自动驾驶卡车这条赛道上,和 Kodiak、Waabi 一起构成了幸存者。
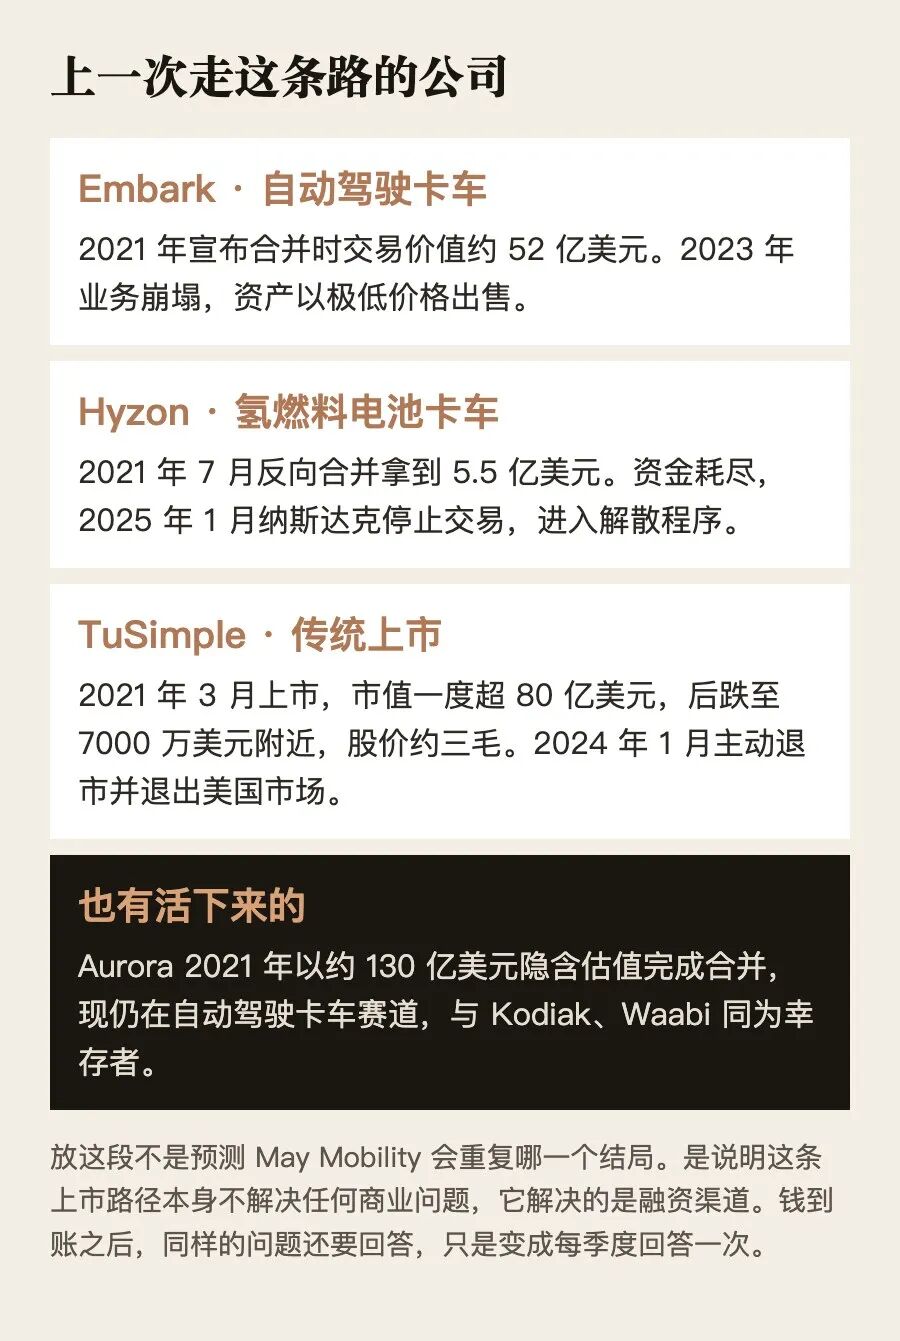
2020 至 2021 年那批通过合并上市的交通类公司,结局已经公开。Sense AI 整理自公开报道
把这段历史放在这里,不是预测 May Mobility 会重复哪一个结局。是说明一件事,这条上市路径本身不解决任何商业问题。它解决的是融资渠道的问题,而钱到账之后,公司仍然要回答同样的那些问题。
区别在于,回答的时间变成了每个季度,听众变成了公开市场的股东。
07 这笔钱要做三件事
公司公布的用途有三项,每一项都对应一个具体的瓶颈。
第一是研发,重点是去掉安全员。这是第二节讲的那件事,也是整个商业模式成立与否的开关。
第二是供应链投入,目标是降低整车物料成本。自动驾驶车辆的成本大头在传感器和计算单元上,激光雷达的价格这些年降得很快,但一整套系统装到量产车上仍然很贵。单车成本下不来,车队就扩不开。
这里可以给一个参照。行业里通常把单车自动驾驶套件的成本降到几千美元量级,视为大规模铺开的前提。从几万美元降到几千美元,靠的是传感器降价、计算芯片迭代,以及把套件做进整车产线而不是后装改造。前两件事这家公司决定不了,第三件事取决于它和车厂的关系有多深。
第三是新地区部署。公司提到与 Uber 合作的商业化投放计划在得克萨斯州阿灵顿,时间是今年年底或者2027年初。
三件事都是对的,也都需要钱和时间。问题在于上市之后,这三件事的进展会被按季度检视。
08 真正的考验是什么
把前面这些放在一起,这家公司接下来要证明的东西可以归成三条。
第一条,能不能在可接受的安全水平上把安全员去掉,以及在哪些场景下能去掉。这决定单位经济学。
第二条,去掉之后,单车的年收入能不能覆盖车辆折旧、远程监控、保险、维保和场站成本。自动驾驶公司的账本落在这一层,而不是出行次数。
第三条,在把技术交给 Uber 和 Lyft 的结构下,它能拿到多大比例的价值。这一条不取决于技术,取决于谈判位置。
这三条里没有一条能靠上市本身解决。
上市之后可以盯的是另外一组东西,而且它们会被强制披露。每个季度的收入和现金消耗,安全员的配置比例有没有下降,运营城市数和单城市的车辆数,以及最要紧的那一项,收入增长的斜率和现金消耗的斜率谁更陡。
一家公司如果收入涨一倍而现金消耗也涨一倍,那么它只是在用更多的钱买更多的规模,单位经济学没有改善。反过来,如果现金消耗的曲线开始走平而收入继续上行,那才是模式跑通的信号。
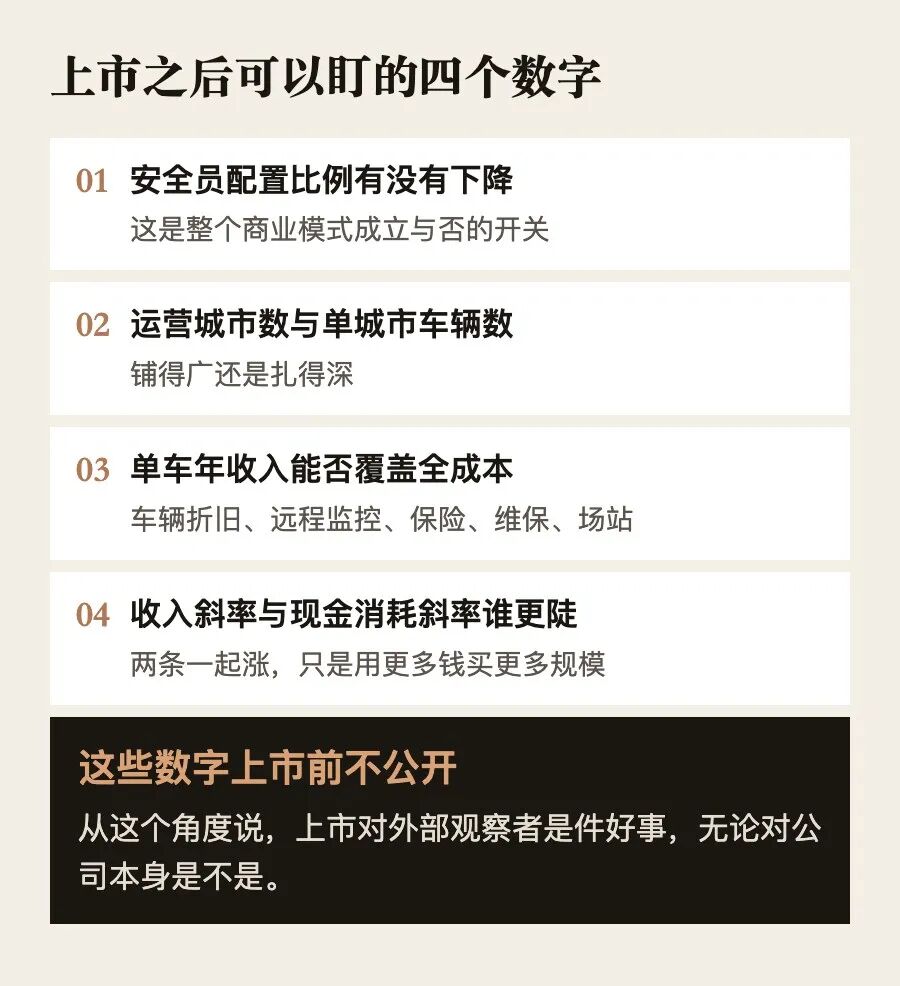
上市之后每个季度会被强制披露的几项。Sense AI 整理
这些数字在上市之前是不公开的。从这个角度说,上市对外部观察者是件好事,无论对公司本身是不是。
09 对中文读者的一点参照
国内读者对这个赛道的直觉可能来自另一套样本。萝卜快跑、小马智行、文远知行,路径和市场环境与美国公司差别很大。
有一个跨市场都成立的判断可以拿来用。自动驾驶这门生意的分水岭从来不是能不能开,是能不能在没有人坐在车上的前提下,以可接受的成本连续运营。
在这个分水岭之前的所有数字,出行次数、里程、城市数、合作伙伴数,都属于过程指标。它们说明团队在推进,不说明生意成立。
分水岭之后才会出现真正可比的东西,单车日均订单、单均成本、每辆车的年化毛利。
读任何一家自动驾驶公司的新闻,先看它在分水岭的哪一边。
10 几个还不知道的
把没有答案的部分列清楚。
1000万美元收入和9300万美元现金消耗,来自 TechCrunch 的报道,对应的是去年。我们没有看到经审计的财务数据,也不知道收入构成里技术授权、运营服务和政府合同各占多少。
安全员的去除计划没有公开时间表,也不清楚是全部车队还是部分场景。
信托账户的赎回比例未知,所以这笔交易最终给公司带来多少现金是不确定的。
日本九个城市的部署由合作伙伴完成,公司在其中承担什么角色、拿到多少收入,公开信息没有说明。
与 Uber 和 Lyft 的合作条款没有披露,分成结构不明。
美国第一家纯自动驾驶打车上市公司这个说法来自公司,我们按它自己的界定记录,没有独立核实这个定义下是否确实没有先例。
资料来源:
TechCrunch 报道 May Mobility 以14亿美元估值通过SPAC上市(2026年9月16日)原文 https://techcrunch.com/2026/09/16/may-mobility-is-going-public-in-a-1-4b-spac-deal/
Axios 报道该交易结构与估值(2026年9月16日)原文 https://www.axios.com/2026/09/16/may-mobility-public-spac-atlas-credit-partners-acp
May Mobility 与 ACP Holdings 合并的官方公告原文 https://www.prnewswire.com/news-releases/may-mobility-to-become-the-first-us-publicly-listed-pure-play-autonomous-ride-hail-technology-company-through-a-business-combination-with-acp-holdings-acquisition-corp-302879907.html
May Mobility 官网关于日本部署的说明原文 https://maymobility.com/posts/may-mobilitys-expanding-autonomous-footprint-in-japan/
May Mobility 与 Uber 的战略合作公告原文 https://maymobility.com/posts/uber-and-may-mobility-announce-strategic-partnership-to-scale-autonomous-vehicles/
TechCrunch 报道 Waymo 的乘车量增长曲线(2026年3月)原文 https://techcrunch.com/2026/03/27/waymo-skyrocketing-ridership-in-one-chart/
TechCrunch 报道 TuSimple 退市与退出美国市场(2024年1月)原文 https://techcrunch.com/2024/01/17/tusimple-nasdaq-delisting-date-us-exit/
FreightWaves 报道 Hyzon 的崩塌原文 https://www.freightwaves.com/news/hyzon-becomes-latest-spac-backed-startup-to-crash
CNBC 报道 Aurora 通过SPAC上市(2021年7月)原文 https://www.cnbc.com/2021/07/15/autonomous-driving-start-up-aurora-plans-to-go-public-through-spac-deal-.html
本文由人人都是产品经理作者【深思SenseAI】,微信公众号:【深思SenseAI】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自作者提供


- 目前还没评论,等你发挥!