起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
年轻人捧火的“大水理论”,救不了怡宝们


年轻人捧红“大水理论”,1.5~2升瓶装水成新顶流,但卖水生意却更难做了。价格战、渠道饱和、消费认知薄弱,让传统水企陷入内卷。本文从“大水”现象切入,拆解饮用水赛道的竞争困局与行业变局,看健康风潮下谁在裸泳。
01 大水崛起
饮品界最近又出了一个 “顶流” 单品,不来自奶茶界,不来自饮料界,只是最简单的 —— 水。但也不是随便哪一种水都行,而是特定指向 “大水”,即 1.5~2 升的瓶装水。
这源于一位网友提出的 “大水理论”。他认为,相比奶茶、饮料和 500 毫升的瓶装水,选 1.5~2 升的瓶装水作为日常饮品好处更多:便宜实惠,还兼顾健康属性、社交属性以及健身属性。
其中,便宜实惠是指大水的容量通常为 “小水” 的三至四倍,但价格只贵 1~2 元,跟饮料、奶茶比更是性价比超高。健康属性指 1.5~2 升刚好符合一个人一天的健康饮水量,既能满足爱喝水的人的需求,又能通过直观呈现当前进度与目标之间的差距,督促不爱喝水的人多喝水。社交属性可以理解为塑造超凡脱俗、不好惹的人设。健身属性则是因为大水可以完美充当哑铃的角色。
每一点都契合了当代年轻人的需求。因此,晒自己喝大水的内容在社交平台上刷屏。
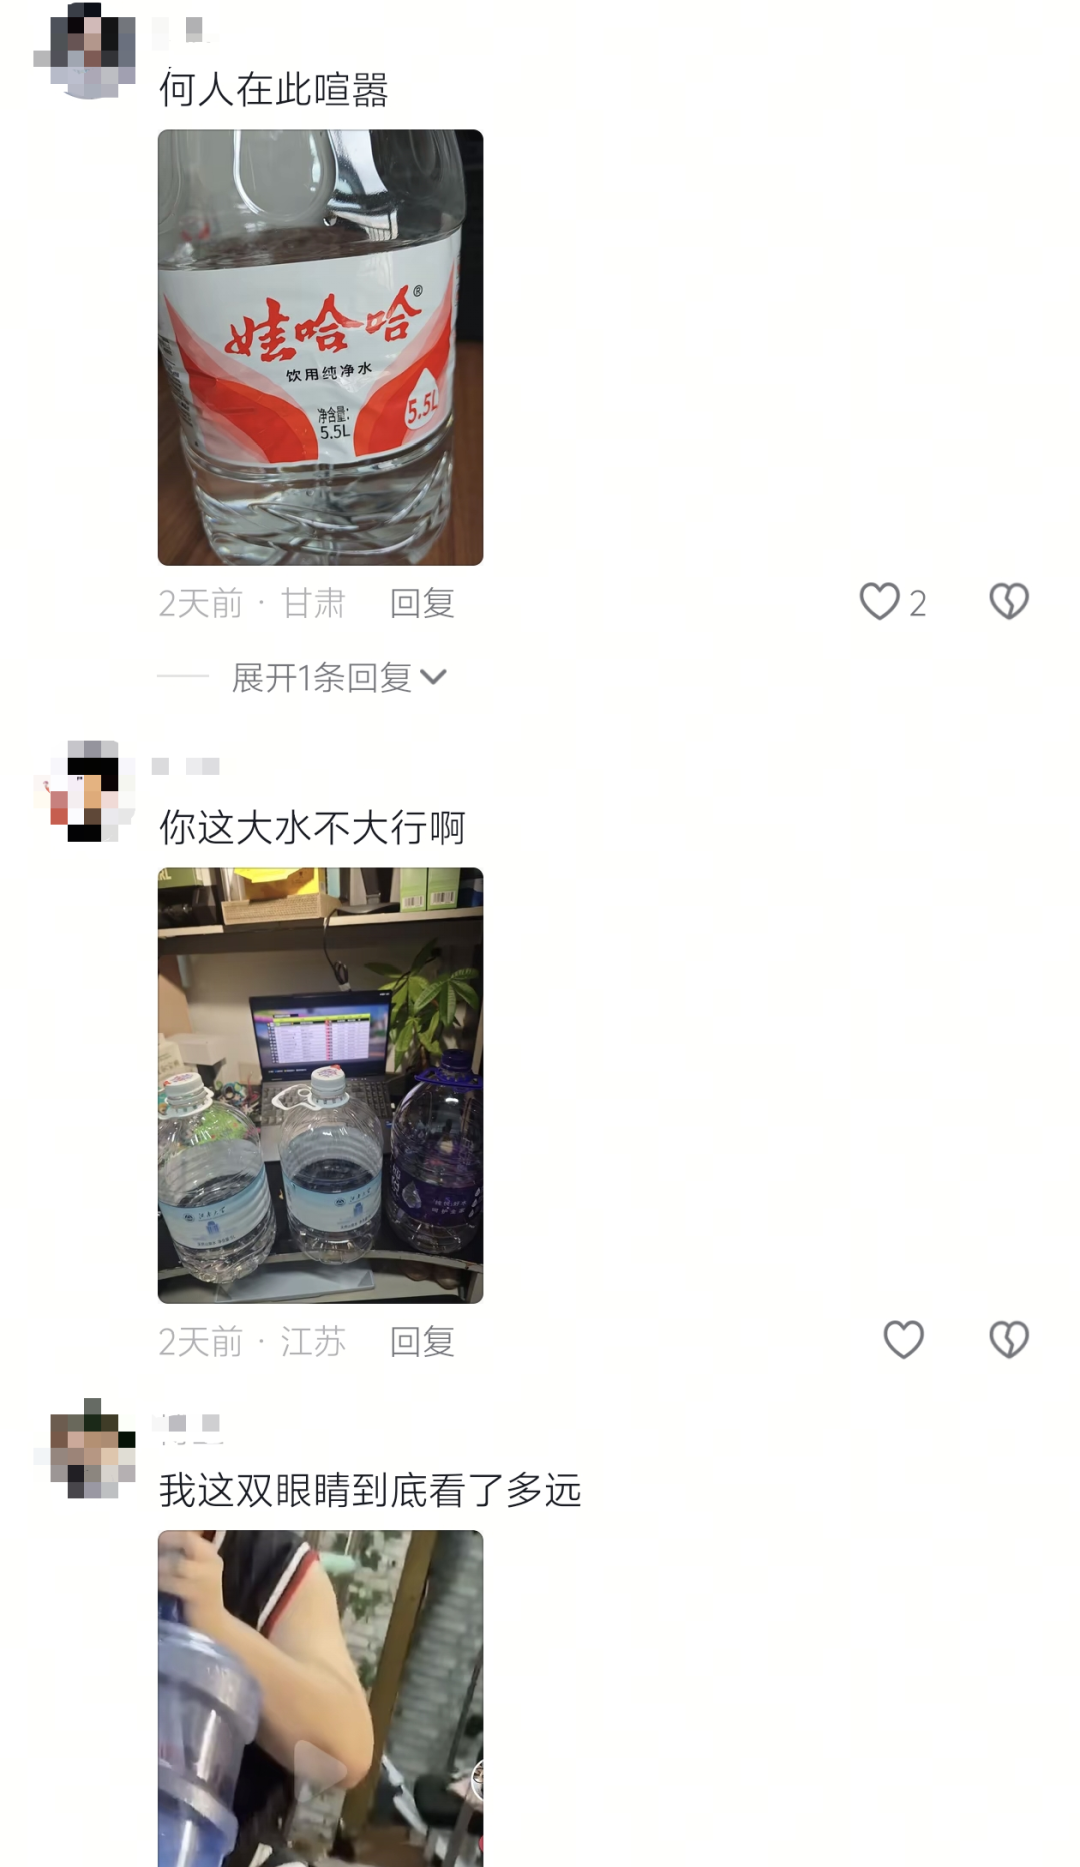
“大水理论”相关视频下网友晒出的照片
除了大多数人都见过的农夫山泉、康师傅、娃哈哈、怡宝、景田、依云、百岁山、冰露、纯悦,泉阳泉、润田、山姆、盒马、好想来、青啤优活等知名度有限的品牌也趁此得到了一波曝光。类似的剧情,三年前就上演过。
2023 年,自称 “穷鬼” 的年轻人捧红了仅比 500 毫升装贵一元的 1 升装含糖饮料,并造梗称其为 “屌丝饮料”。这波潮流不仅带动康师傅、统一、元气森林等大厂商业绩增长,还让一批小众品牌出现在更广阔的大众视野,比如依能、华邦和明流。
从屌丝饮料到大水的转向,不是突然间发生的。
屌丝饮料爆火后的三年,年轻人变得 “通透” 了许多。
健康方面,他们不用长辈叮嘱,便主动扛起了注意身体的大旗。消费方面,他们纷纷进入 “纯过日子时代”,开始抛弃物质刺激带来的快感,追求最简单最本真的生活。
消费观念的转变一方面是出于经济条件等客观限制,另一方面则是在对哲学问题的不断探讨中学会 “向内求”。
健康观念的转变同样不简单:
一方面,HYROX、攀岩等体育运动走红,薄肌和皮肤紧致的 “蛋白质脸” 被推上审美神坛,让锻炼身体、控制饮食成为 Z 世代(1995 年至 2009 年出生的一代人)的社交货币。
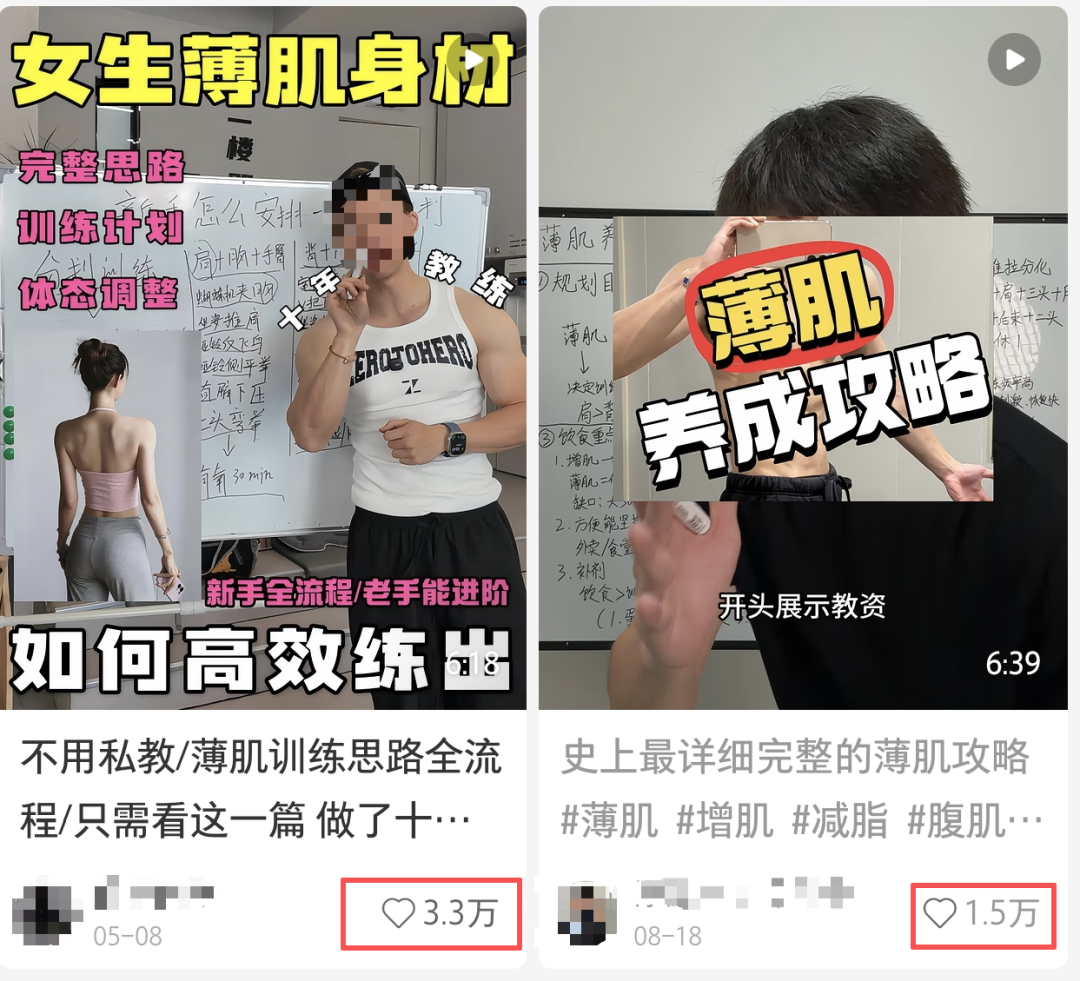
薄肌训练计划在社交媒体上获得越来越多关注
另一方面,糖尿病、胰岛素抵抗、多囊、高尿酸血症等疾病年轻化的趋势,和社交平台频繁传来的名人、身边人因病去世的消息,也引发了大范围的健康焦虑。在抖音和小红书上,经常可以看到有年轻人发文称自己一顿不吃绿叶菜就会焦虑,或者一天没有吃够蛋白质就会焦虑。这种转变影响了许多行业。
健康相关行业得到发展:京东数据显示,2025年3月至2026年3月,爬楼机、滑雪机、呼啦圈等健身器材的成交额增速均在100%以上,酵素、白芸豆提取物等减重食品成交量同比增长超过5倍。
落在饮料行业,这些变化也引发了行业大洗牌。
调研机构尼尔森在《解构中国饮料行业增长新势能》报告中表示,过去三年,即饮茶已反超碳酸饮料,成为饮料第一大品类,2025 年仍保持双位数增长。而功能饮料(如电解质水、营养素饮料)增速首次超越即饮茶,成为增长最快的细分品类。
一句话总结就是,传统含糖饮料基本已经出局,无糖饮料承接部分生意。
即使是 “快乐水” 可口可乐,全球单箱销量(不同饮料折算成统一单位后的出货量)也在 2025 年迎来 10 年来首次零增长,其中亚太区全年销量持平,更多的增长得益于瓶装水、运动饮料、咖啡和茶。可口可乐的中国经销商,中国食品、太古股份 2025 年饮料业务收入的增速也都有所放缓,前者由 2.5% 回落至 1.90%,后者由 2.06% 降至 – 0.92%。
这种趋势在今年夏天达到了顶峰 —— 尽管多地持续遭遇极端高温天气,传统含糖饮料依然销售疲软。大数据平台马上赢的数据显示,今年二季度线下汽水品类销售额同比下滑 12.23%,即饮果汁下滑 14.84%,仅无糖即饮茶逆势上涨 16.10%。
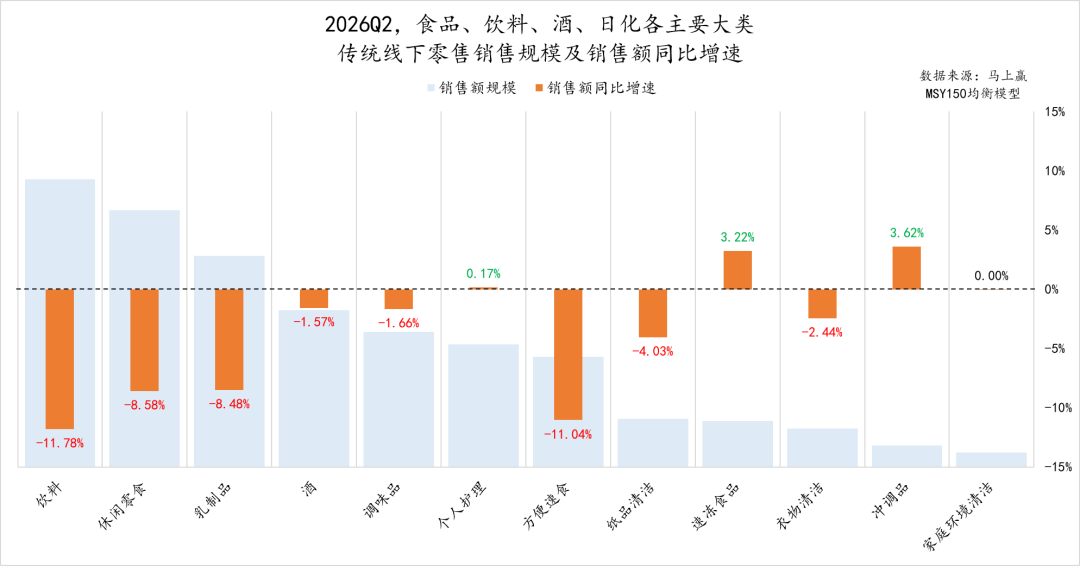
图源:马上赢《2026Q2 线下零售速报》
现在,随着对健康更加极致的追求,饮料界权力交接的焦点又开始转向水。七月中旬,一段由江苏常州某大型商超负责人拍摄的现场视频迅速引爆社交平台。镜头中,他站在整面饮料陈列墙前坦言:“我们把标价 3 元的芬达免费赠送,顾客却径直走向 1.2 元的天然矿泉水。”
02 难做的卖水生意
一个反直觉的现象是,年轻人对大水的追捧,并不能让卖水重新成为一门好生意。这一方面是赛道自身的缘故:饮用水早已成了一片红海,即使赛道迎来红利,也不会见者有份。
2026年上半年,以长白山为水源的泉阳泉矿泉水销量103.57万吨,同比增长33.03%;农夫山泉包装饮用水产品营收同比增长2.10%;中国食品(中粮集团子公司)水品类营收同比增长6.5%。同时,华润饮料(怡宝母公司)包装饮用水产品营收同比下降7.86%,康师傅包装水业务营收同比下降4.9%。
2025年的差距更明显:农夫山泉的包装饮用水产品收入同比增长17.3%,达到187.09亿元;华润饮料的包装饮用水产品收入同比下降21.6%,为95.03亿元;康师傅的包装水业务营收同比下降6.1%,为47.08亿元;泉阳泉的矿泉水业务收入增长22.05%,达到10.03亿元;以念青唐古拉山脉为水源的5100藏冰川的水业务收入同比增长115.3%,达到1.88亿元。
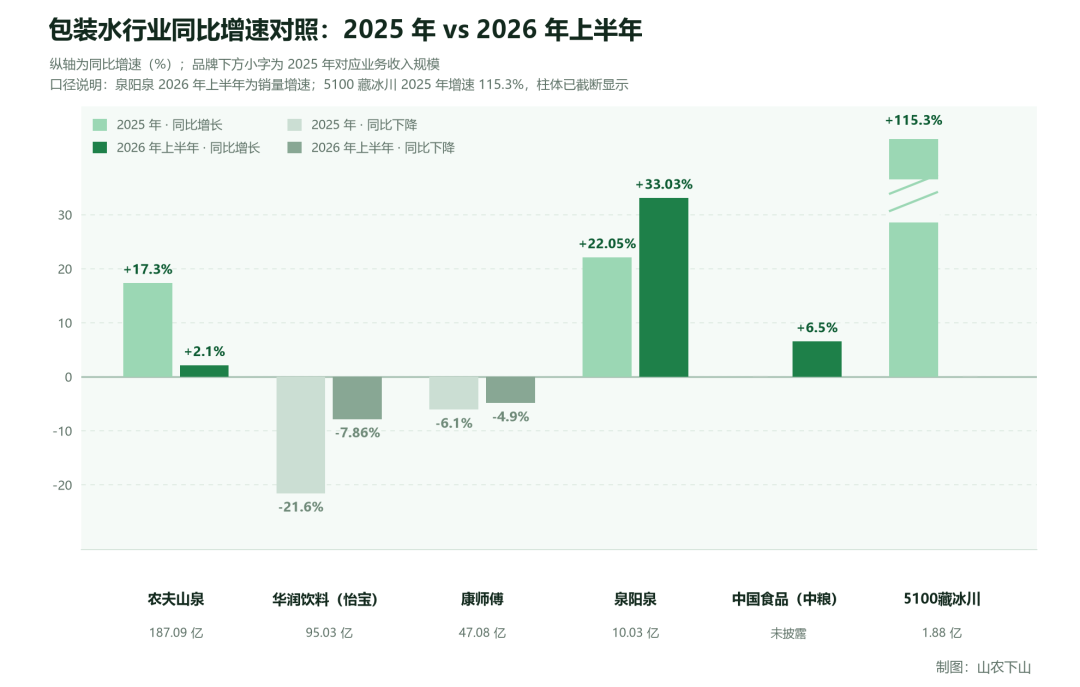
包装水行业增速对照表 制图:山农下山
更明确地说,饮用水赛道的现状是:大众市场赢者通吃,细分领域体量有限,大部分企业只能夹在中间抢夺剩余的市场。另一方面则是因为,大水理论不仅没有解决饮用水赛道发展的痛点,反而使其更加严重。
年轻人爱上喝大水,是因为水的配料简单到极致,大水的性价比较高。他们只看重价格,不在乎品牌。
而配料简单让瓶装水除了在水种、水源、包装外几乎没有太多叙事可能,不同品牌的产品之间差异有限,所以厂商之间只能拼价格和渠道。
价格战很容易拖垮家底不够厚的厂家。比如2024年年初开始的那场价格战,有其他业务支撑利润的娃哈哈和农夫山泉都大胆地将瓶装水的价格打到了每瓶一元以内,为自己赢得了更高的市占率,而卖水为单一主业的怡宝仅降价至每瓶一元左右,多地经销商便因入不敷出选择退出分销网络,导致怡宝在部分区域的市占率下降10%。
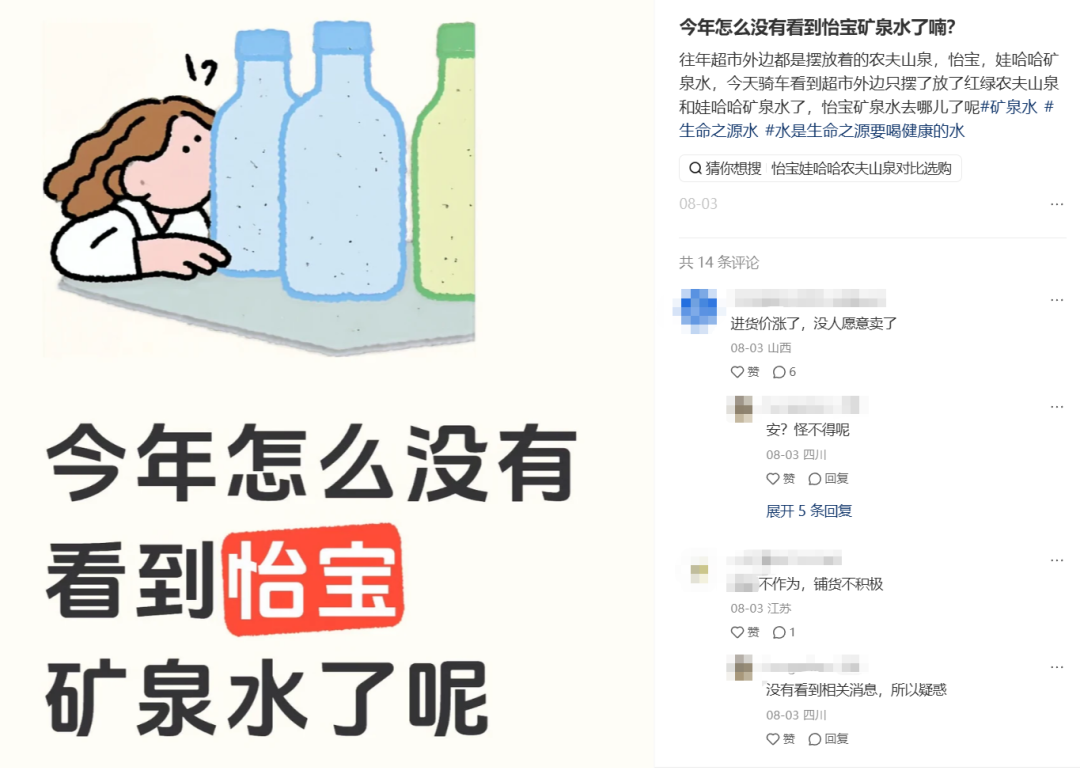
社交媒体上对怡宝在线下市场“隐身”的讨论
更重要的是,一旦价格被拉下来,便很难再涨回去。经历上述价格战后,一元水如今成为常态,几乎没有回涨可能。即使已是饮用水龙头的农夫山泉,水类产品的利润率2026年上半年也仅为33.78%。作为对比,2023年上半年和2025年上半年,该指标分别为36.40%、35.44%。从渠道方面破局同样不简单。
一是餐饮、商超等常规渠道已经饱和,电商、即时零售还冲击了酒店、网吧等特通渠道的空间,增量有限;二是饮用水生意门槛低、毛利率高,瓶装水作为日常刚需产品又能以低价引流,吸引了胖东来、山姆、盒马、美团、东方甄选、好想来等终端渠道商的入局,从存量上进一步挤压传统水企的生存空间。比如好想来2025年5月上市的6毛一瓶的超值天然好水,到2025年末销量就突破了1.2亿瓶。
同时,瓶装水的消费认知并不牢固。
喝大水之所以能够成为一个被年轻人拿出来讨论的话题,是因为大水此前的消费群体并不是他们,而是更偏向于家居、办公场景。
大水理论的相关内容下,经常出现一个质疑:既然买一个杯子就可以一直喝学校、单位免费的水,为什么还要重复花钱去买水?得到的答复往往是,买了大水就能拥有一个大杯,可以用来接水喝,北大数学天才韦东奕也是这么做的。
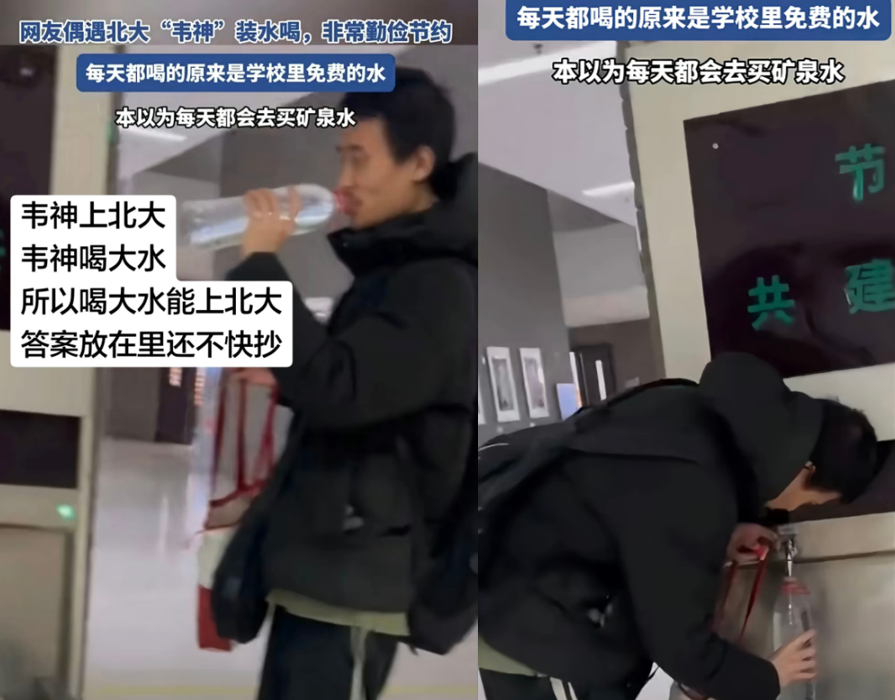
韦东奕被拍到在北大校园内用大水瓶接水喝
也就是说,从长远来看,除了担心自来水过滤有限和饮水机清洁不到位带来水质问题的部分年轻人以外,许多大水潮流的参与者并不会转化为瓶装水的长期消费者。也正是卖水生意的难做,催生了一个现象:几乎每家以卖水发家的企业都会发展一个饮品类的副业。
农夫山泉2005年开始的茶饮料业务,2024年起取代水业务成为公司最大的收入来源;5100藏冰川2013年底涉足青稞啤酒业务;泉阳泉2022年设立食品公司,销售白桦树汁、人参系列固体饮料等长白山特色食品;景田也曾于2024年注册成立饮料公司。
饮品作为副业能够复用主业的生产销售渠道和品牌资产,节省一部分成本的情况下撬动更高的收入。同时,其中涵盖的无糖茶、功能饮料也符合当下的健康化趋势。
本质上,它们还是在赌人性:即使大家一直都知道白水最健康,也总有一部分人无法坚持只喝白水。就像人们知道减脂餐最健康,偶尔还是会奖励自己一顿不那么健康的放纵餐——一直吃味道寡淡的饭菜会使人产生无聊感,在现代社会,已经很少有人能够忍受长时间的无聊状态。
所以,在当下的竞争中,没有哪家公司能像早期的农夫山泉、娃哈哈那样,靠卖水就能高枕无忧。
没人知道“大水理论”的梗能火多久,但可以确定的是,卖水这门生意,还没有迎来转折的关键节点。
作者:小镜 编辑:袁文
本文由人人都是产品经理作者【山农下山】,微信公众号:【山农下山】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自作者提供


- 目前还没评论,等你发挥!