
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
抖音追平美团之后,本地生活开始拼“内功”


抖音本地生活正在换挡:从内容种草驱动冲动下单,转向搜索与货架承接确定性需求。独立App抖省省上线、搜索GMV同比增长55%、酒旅占比升至35%,规模追平美团之后,真正的较量回到核销率、商户供给与履约效率。本文拆解这场从流量到生意的关键转向。
双节刚过,抖音生活服务发布《2026中秋国庆消费报告》。团购订单量同比增长53%,餐饮订单涨超61%,酒旅订单增长42%,酒店宾馆订单接近79%。
把这组数字和今年以来行业的动态放在一起看,一个感受越来越明确:本地生活这场仗,打法的确换了。
报告还有两个涨幅数据很有意思:5日及以上的深度游,团购销售额同比增长51%;纯玩小团、私家团的团购销售额增长70%。这类订单有一个共同点:用户先想清楚要去哪里、吃什么、住几晚,再打开平台找团购下单。
这跟早两年“刷到一条视频,顺手囤一张券”的路径,已经明显不同。报告给这轮消费定了个调子:深度体验式消费成为主流,消费者在假期里买的,越来越多是“一段经历”。
这份报告正好接住一个更大的背景。
2025年,抖音到店支付GTV(核销前口径)达到8000亿元;2026年上半年超过6000亿元,全年预计落在1.2万亿元。而美团到店GTV,据野村测算2025年为1.18万亿元,2026年预计约1.3万亿元。
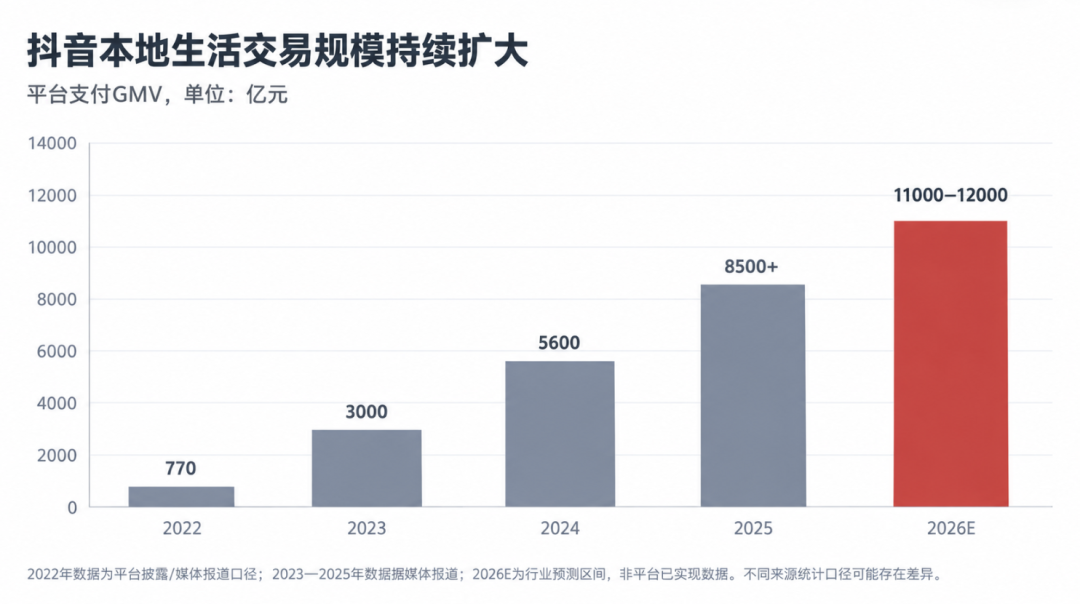
某种程度上,两年时间,抖音把“追平”变成了事实。
规模追平之后,行业关心的问题换了。过去问的是“抖音的流量能不能做成生意”,现在更值得问的是:当增长不再主要靠流量红利,本地生活该怎么打。
01 从“刷到”到“搜到”:冲动消费见顶之后
抖音本地生活的起家逻辑,同样是内容种草带动冲动下单。短视频擅长激发“临时起意”的需求,一顿饭、一场演出、一次说走就走的周边游,看到就买。
一个常见的画面是:深夜刷到探店视频,顺手买下69元的双人餐券,然后它安静躺在订单列表里,直到过期提醒弹出。
这套路径的效率,对应一条相当陡峭的增长曲线:平台本地生活GMV从2021年的约770亿元,涨到2023年的3000亿元、2024年的约5600亿元,2025年支付GMV超过8500亿元,同比增长59%,四年涨了十几倍。
但冲动下单的模式下,不得不考虑核销率。野村测算,抖音本地生活的核销率在40%到50%区间,相当一部分订单停留在“买过”,没有走到“去过”。
囤券不用,是内容场天然要付的成本:用户下单的动因是内容带来的情绪,消费计划往往还没成形。核销率这道坎,也是内容场和货架场效率差异的直观体现,同样卖出一张券,货架场里下单的人,通常更清楚自己要去消费。
2026年,平台在做的事,可以概括成一句:把增长引擎,从“内容触达”切换到“意图承接”。
几个信号拼在一起看。抖音生活服务KA快餐小吃行业负责人黄文杰在行业会上披露,2026年以来,平台搜索GMV同比增长55%。搜索意味着用户带着明确意图来,主动找店、比价、下单,这是典型的“人找货”。
今年,抖音快餐小吃品类交易额同比增长114%,入驻商家数同比增长155%——高频刚需品类成了基本盘,而这类消费恰恰最依赖搜索和复购,不依赖某一条爆款视频。
分发的双轨,也在改变商家的经营动作。过去想上抖音做生意,核心是投内容、投达人,把一条视频推爆;现在,把店里的搜索入口、团购套餐、评价和核销体验打理好,同样重要。平台的角色,正从“帮商家卖一次”,转向“帮商家经营一个店”。
交易结构也在变。据公开披露的信息,酒旅在抖音生活服务GTV中的占比已升至约35%,日历房这类产品把“囤券”改造成“预定”——用户选定日期锁定房态,商家获得更确定的排期,平台也能据此预判供给。预定的订单,天然比冲动囤下的券更接近真实的到店消费。
冲动消费的天花板,用增长曲线就能看清。到2025年,内容场能激发的增量需求已经吃得差不多;再往上走,平台必须接住那些本来就打算消费的人。
02 抖省省:主站之外,再造一个交易场
换打法最显性的动作,是今年上线的独立App抖省省。
QuestMobile的数据记录了它的增长:上线两个月,月活达到2242万,日活796万;到5月10日,日活接近1600万;6月30日,日活达到2103万,与大众点评的规模差距持续缩小。增速在同期上线的消费类App里,属于第一梯队。
抖省省的产品形态,和抖音主站几乎是两个物种。
首页是优惠和券,第二页是核销码,没有短视频信息流,核心功能只有四件事:找券、比价、下单、核销。它是个货架,不是一台内容机器。它最先跑起来的市场,是下沉市场——上线初期靠补贴和低价切入,今年3月的数据显示,其二线及以下城市用户占比达67.3%,随后才进入上海这类高线城市。
为什么要单独做一个货架?
要理解这个动作,得先看清抖音主站的边界。主站是流量引擎,也是种草场,它把“本来没打算消费”的人变成消费者;但用户在主站停留的心智是“看内容”,交易路径偏长,计划性消费——比如下周末请客、假期订酒店——在主站里缺一个干净的承接场所。
抖省省补的正是这一块:把兴趣激发和交易完成拆成两个场景,前者交给内容,后者交给货架。
把交易场独立出来,还有一个务实的考虑:主站的信息流生态,经不起团购功能的反复打扰;独立App可以放开手脚做比价、做核销提醒,把“省钱”这件事做透。
更微妙的是它和主站的联动——有服务商对媒体说,用户在抖音主站的人群标签,在抖省省的推荐排序里同样起作用。主站种草积累的意图,会在货架场里被兑现。
据公开报道,7月抖省省日活环比仍在小幅增长,达到约2260万,但随着补贴退坡、佣金提升,增速放缓。
不过,这个放缓,谈不上失速。字节给生活服务业务定的2026年目标,是交易额超过美团、实现整体盈利——增长叙事,正在让位给经营叙事。买来的用户规模,最终要靠自然留存兑现。
03 追平之后,比的是承接
有一个事实容易被忽略:核销前的交易规模平手,和生意上的平手,中间还隔着一条核销率的差距。抖音的核销率在40%到50%区间,美团的到店核销率要高出一截。这道差距,恰恰是两边接下来都在补的课。
抖音在补确定性。今年开放日上,平台披露安心系列已覆盖11个品类,签约符合条件的优质商家超过21.8万家,服务消费者1.8亿,累计安心订单6.5亿。上半年,新增入驻的商业综合体达436家,支付GMV同比增长240%,相关内容累计曝光560亿次。
商家经营、消费信任、线下履约这些慢功夫,正在替代补贴,成为平台新的增长来源。据媒体报道,2025年抖音生活服务动销门店达1519.8万家,新增入驻商家399万家——供给底盘已经铺开,接下来的问题是把每一家店经营好。
美团在补内容。针对短视频内容的短板,美团搭建了官方直播矩阵,用爆品栏目补内容供给;供给端,用品牌卫星店、拼好饭这类创新供给稳住餐饮基本盘;今年收购叮咚买菜中国业务,强化前置仓供应链;无人机配送已在多个城市常态化运营。2025年,美团全年营收3649亿元,核心本地商业收入2608亿元,家底依旧厚实。
竞争的外延也在扩大,QuestMobile年中发布的报告判断,本地生活正在从到店团购走向“综合消费入口”,即时零售、外卖和到店的边界在模糊。美团把前置仓、闪电仓和无人机串成一张履约网,抖音则在到店之外,把酒旅、商超购物券这些品类做深。两边都在往用户日常消费的总入口方向挪。
这场竞争的下游,还牵动着一整条服务商产业链:代运营、探店达人、SaaS工具、供应链服务。平台每换一次打法,这条链上的分工就重新洗一次牌。
还有一层行业背景。2025年,本地生活赛道走完了“竞争升级—监管约谈—平台自律—补贴退坡”的完整周期;进入2026年,监管从约谈走向制度化治理,补贴退坡成为常态。烧钱换规模的窗口期已经关上,竞争重心回到履约效率、商户供给和用户体验上。
把这几件事放在一起看,本地生活的竞争逻辑已经变了:从“抢占入口”,进入“比拼承接”,把内容带来的客流,稳定变成到店、复购和商家经营效率。
抖音在把自己的交易结构做得更像美团,美团在把自己的内容能力补得离抖音更近。两家公司在互相补课,行业则在两种打法的交叠里,长出一个更成熟的形态。
对商家来说,这或许是这几年最好的消息:平台不再只有一种选择,经营可以同时挂在两套逻辑上。对用户来说,竞争收敛到服务本身,价格和体验会一起被认真对待。
这轮换打法的意义,也在于把行业的坐标,从流量挪回生意,追平只是一个节点,两种打法的互相校准,才让本地生活真正进入比拼经营能力的阶段。
新眸原创·作者 | 金多多
本文由人人都是产品经理作者【新眸】,微信公众号:【新眸】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自作者提供

- 目前还没评论,等你发挥!