
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
零售信贷高阶模式:混合担保,贷款贷后产品全拆解


大额经营贷中,混合担保是风控核心,也是贷后产品最复杂的模块。本文系统拆解抵押+保证、质押+保证、抵押+质押+保证三类主流组合,深入剖析多主体台账、法定追偿顺位、代偿二次追偿等产品设计难点,为零售贷后与法催产品经理提供高阶业务指南。
一、前言
在上一篇《零售不良贷后全业务模式拆解:信用卡、信贷、抵押、租赁全景图谱》中,我们完整覆盖了纯信用、抵押、质押、单一保证、融资租赁等单一担保、标准化零售信贷模式。
但在银行、消金、小贷真实零售授信场景中,担保模式的选用与贷款额度、风险等级强绑定:小额贷款依靠单一信用或单一担保即可覆盖风险,大额经营类贷款几乎不会采用单一担保模式。
针对高额度、高风险、经营现金流波动较大的小微客户,金融机构为拔高授信额度、对冲经营不确定性、补足客户资质短板,普遍采用物保+人保叠加的组合担保方式,这也是本文核心研究对象——混合担保(组合担保)零售贷款。
从贷后产品设计视角来看,二者存在本质区别:单一担保贷款属于「单主体、单链路、简单案件」,台账管理、追偿流程、诉讼逻辑简单清晰;而混合担保贷款属于「多主体、多资产、多追偿路径、复杂案件」。其独特的多主体台账结构、法定担保顺位、分层追偿规则、代偿二次处置机制,是零售贷后、法催产品、不良处置体系中复杂度最高、业务壁垒最强、最容易踩坑的核心模块。
二、混合担保模式定义与市场主流形态
1. 模式核心定义
模式核心:同一笔个人零售债权(以大额个人经营贷为核心场景),同时配置两类及以上不同担保方式,通过「实物资产物保+自然人/机构人保」多层风险兜底,填补大额授信风险敞口,是当前银行大额零售贷款的主流高阶风控形态。
核心主体:资金方(债权人)、个人主借款人、物保人(借款人本人/第三方)、连带保证人(自然人/企业法人/融资担保公司)。
补充说明:混合担保中的保证担保并非仅限传统自然人人保,企业法人保证、专业融资担保公司机构保证是大额零售经营贷的高频增信手段,均为合规有效的担保形态,多主体介入也进一步提升了贷后处置的复杂度。
2. 市场三类标准化混合担保组合(全覆盖主流场景)
市面99%的大额零售混合担保贷款,均可归纳为三类标准化组合,适配不同额度、不同风险等级的经营授信场景:
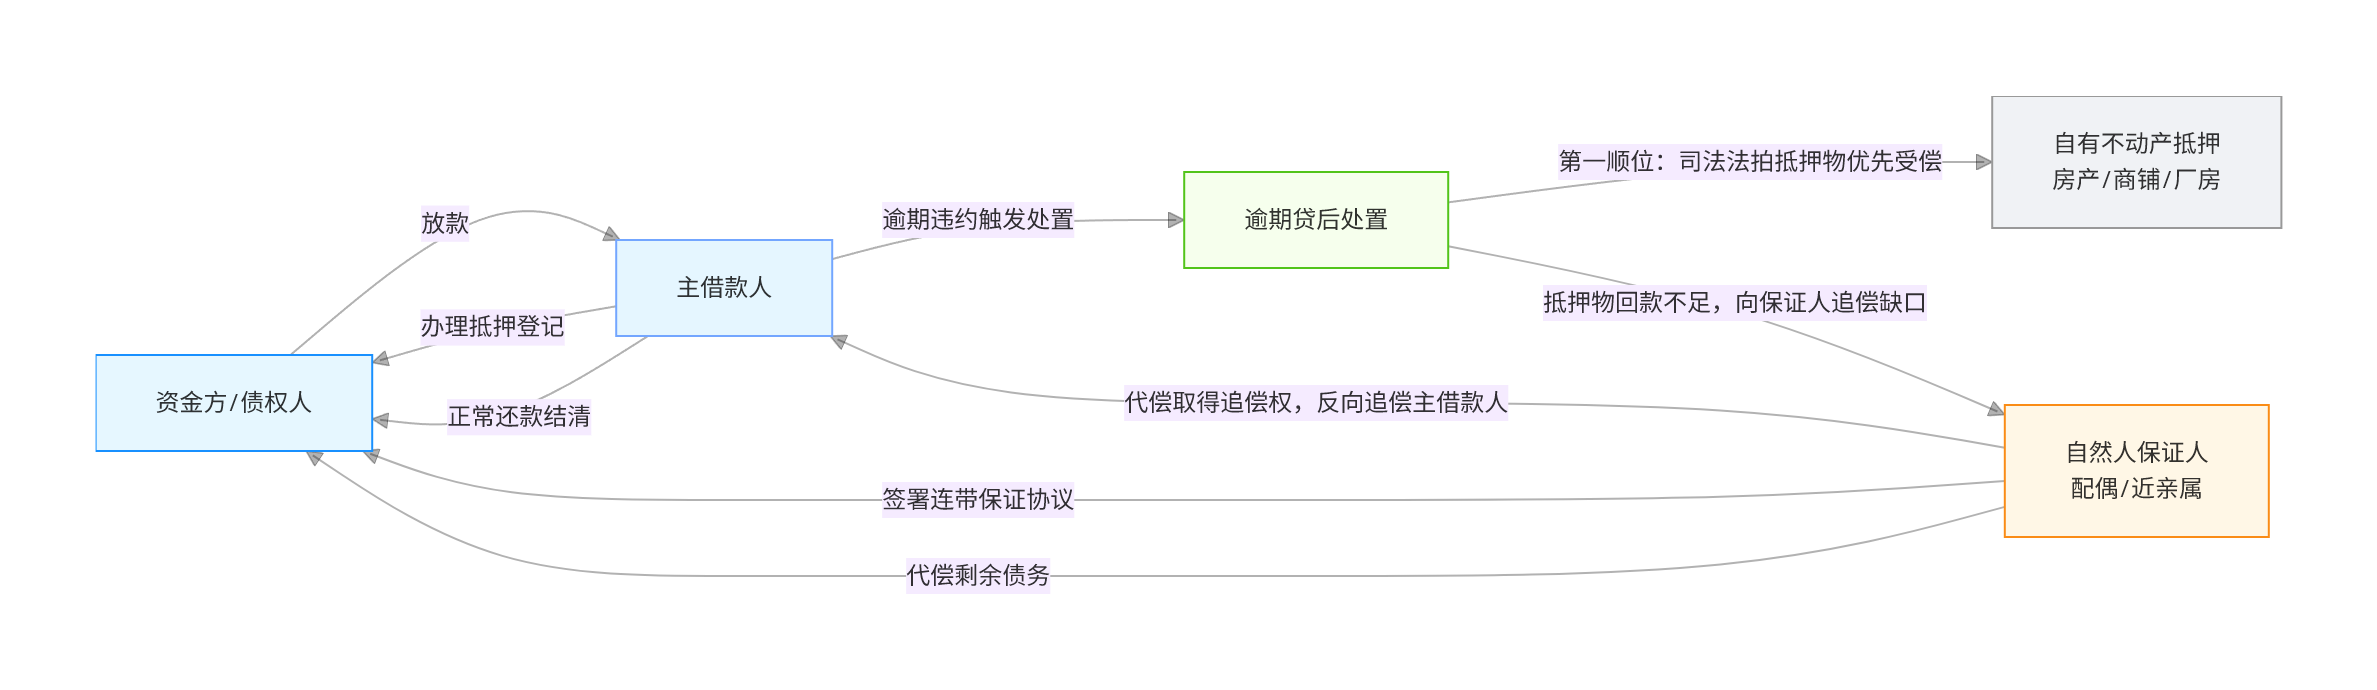
组合一:抵押 + 保证(市场最主流)
以房产、商铺、厂房等不动产抵押为底层资产兜底,叠加自然人配偶、企业经营主体、专业担保公司的连带责任保证,兼顾资产安全性与主体兜底性,适配200万级常规大额经营贷。
落地案例:个体户申请200万个人经营贷,以自有住宅办理正式抵押登记,配偶同步提供自然人连带保证。贷款逾期后,机构优先启动房产查封、价值评估、司法法拍处置,同时双线向借款人、保证人开展催收;抵押物处置回款不足以覆盖全部债务的缺口部分,由保证人代偿,保证人完成代偿后,可依法反向起诉主借款人,行使二次追偿权利。
组合二:质押 + 保证(低风险稳健型)
以存单、理财、保单等高流动性优质资产办理质押冻结,搭配第三方自然人或专业担保公司连带责任保证,资产变现能力极强、风险极低,多用于中小额稳健型经营授信。
落地案例:小微企业主申请50万经营贷,以名下自有定期存单办理质押冻结,合作政策性担保公司提供全额连带保证。贷款逾期后,机构可直接扣划质押存单资金抵扣债务,资金不足部分由担保公司全额兜底代偿,整体资产坏账风险极低。
组合三:抵押 + 质押 + 保证(顶配强担保)
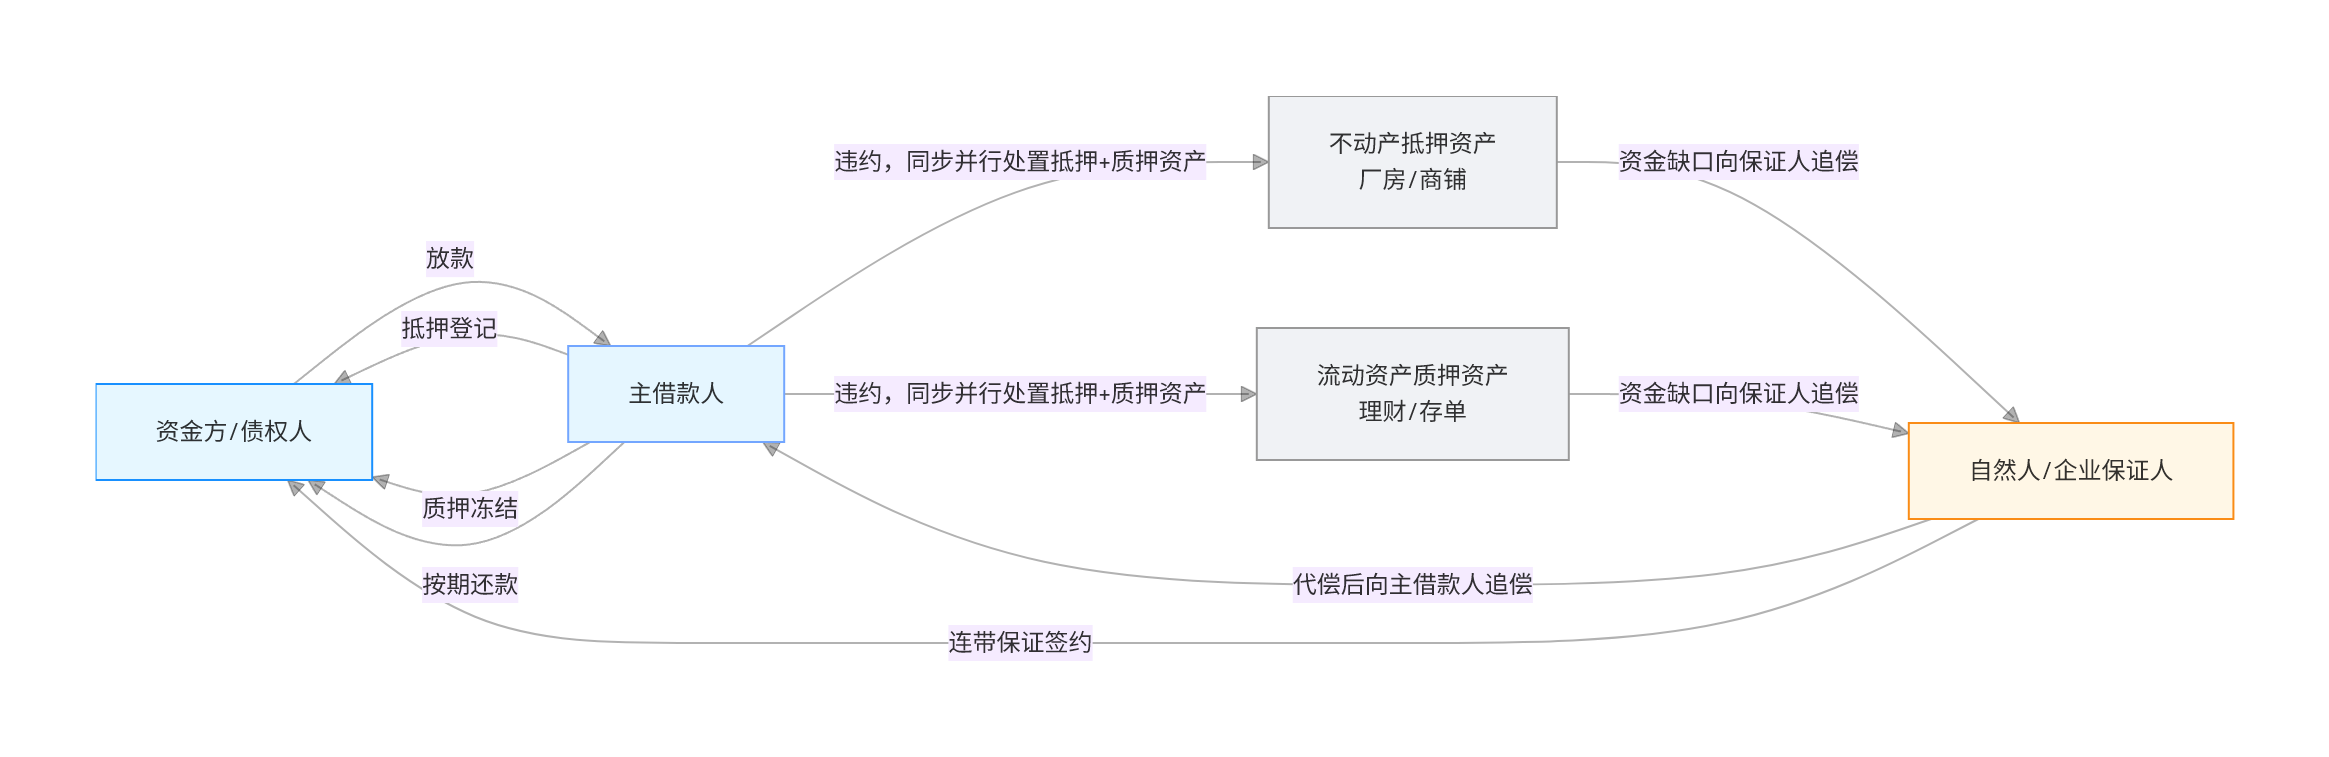
叠加不动产抵押、流动资产质押双重物保兜底,同时搭配自然人、企业法人双重人保兜底,风控等级拉满,主要适用于300万以上私行客户、高净值企业主的大额经营贷授信。
落地案例:企业主办理300万大额经营贷,以自有厂房办理抵押、闲置大额理财办理质押,同时企业股东提供个人连带责任保证。贷款逾期后,机构优先处置厂房、理财两类资产,资产处置回款仍无法覆盖的债务缺口,由股东代偿兜底,是银行高净值客户大额授信的标准风控模式。
三、混合担保通用业务逻辑与风控特点
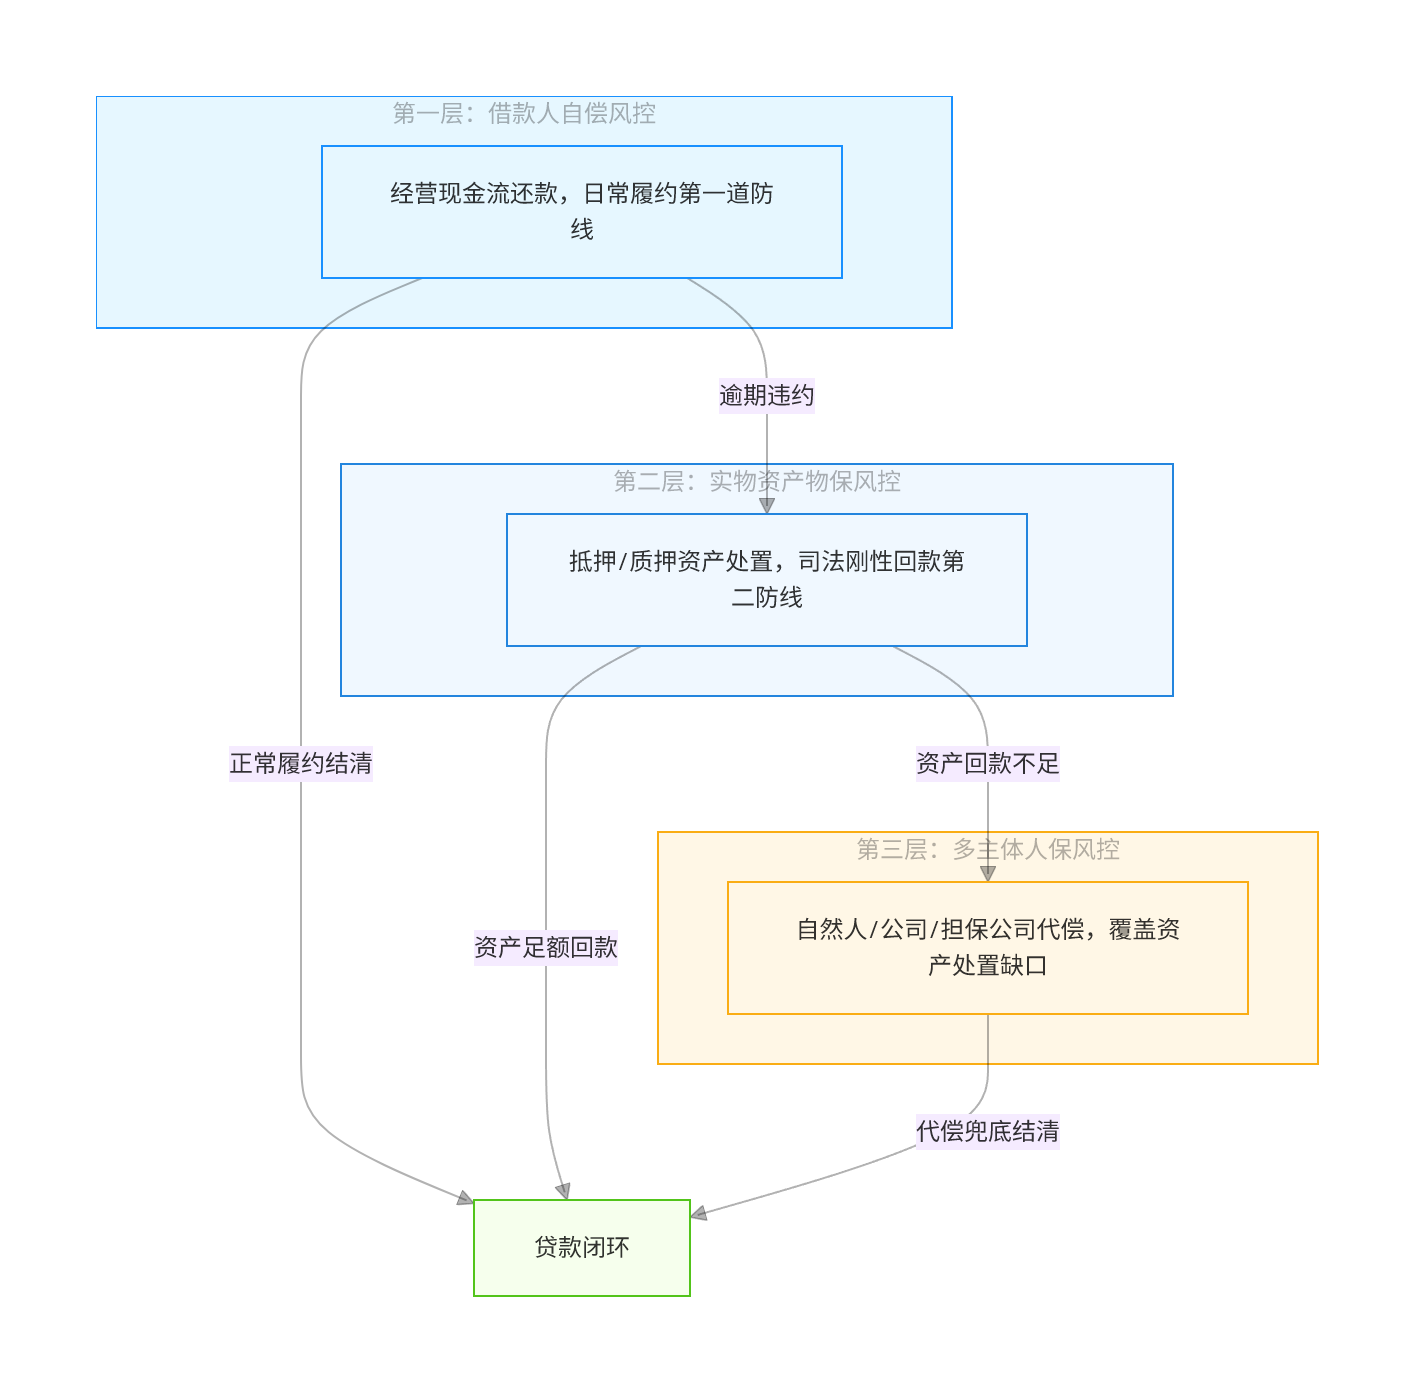
混合担保并非多种担保方式的简单叠加,而是金融机构针对大额经营贷「现金流不稳定、经营风险不可控」痛点,搭建的三层递进式风险兜底体系,拥有完整的业务闭环与独特的风控逻辑。
1. 核心业务逻辑
以借款人经营收入为第一还款来源,依托借款人日常经营回款保障贷款正常履约;以抵押、质押实物资产为第二还款来源,通过司法拍卖、资产处置实现刚性回款,锁定基础债权安全;以自然人、企业法人、担保公司保证为最终兜底来源,专门覆盖资产贬值、司法流拍、处置回款不足的债务缺口,形成全维度风险闭环。同时,大额混合担保贷款严格执行监管受托支付规则,资金直接对接上游经营交易场景,从源头严控资金挪用风险。
2. 核心风控优势
- 多层风险防火墙,抗风险能力极强:彻底告别单一信用贷依赖个人履约、单一抵押贷依赖资产价值的单点风险缺陷,形成履约、资产、代偿三重兜底机制,大幅降低大额授信坏账率。
- 突破授信与资质上限:可有效弥补客户征信瑕疵、经营流水不足等资质短板,突破单一担保的授信额度上限,支撑百万级大额零售授信落地。
- 适配经营波动风险:针对性对冲行业周期波动、门店亏损、临时资金断流等经营性不确定风险,适配小微经营贷的业务特性。
- 追偿路径多元,回款容错率高:逾期后可同步开展多主体催收、多被告合并起诉,同时拥有资产拍卖、资金扣划、机构代偿等多重回款方式,不良资产回款概率远高于单一担保贷款。
- 司法支撑性强,抗辩风险低:每一类担保方式均对应标准化合规材料,抵押登记、质押冻结、保证合同、公司担保决议等文件齐全,进入诉讼程序后债权认可度高,胜诉率、执行成功率更高。
3. 适用场景与业务取舍逻辑
混合担保模式存在一定的授信成本、管理成本与处置成本,不会通用所有零售贷款:仅针对性服务200万以上大额个人经营贷、资质存在瑕疵的抵押贷、高行业风险小微授信等高风险、高额度场景。而小额消费贷、小额小微贷风险可控、额度较低,采用单一担保模式即可平衡风险与运营成本,无需叠加多重担保。
4. 模式核心短板
多重担保的强风控优势,对应的是贷后管理的高复杂度:多债务主体并存、法定追偿顺位严格、台账字段繁杂、代偿后二次追偿链路冗长,对贷后系统、法催系统的多主体管理、流程自动化、台账精细化能力要求极高,是零售贷后产品与普通贷后系统的核心高阶壁垒。
四、混合担保贷后产品核心差异
相较于传统单一担保零售贷款,混合担保贷款在台账架构、主体管理、诉讼规则、代偿逻辑、处置链路等方面存在本质差异,是贷后、法催产品设计的核心重点。二者核心产品复杂度差异明细如下:
- 多主体台账架构:案件不再仅有借款人单一核心主体,同时关联借款人、抵押人、质押人、多类型保证人(自然人/公司/担保公司)多类主体,系统需支持多主体独立状态管理、关联绑定管理、单独台账记录。
- 法定担保追偿顺位约束:在无合同特殊约定的前提下,司法优先处置借款人自有抵押、质押资产;自有资产回款不足清偿全部债务时,方可向第三方保证人、第三人物保人追偿,贷后系统需内置标准化顺位判断引擎,规范处置流程。
- 多路径并行催收与诉讼:支持单独催收借款人、单独催收保证人、全主体同步催收三种模式;进入法催阶段后,可将所有责任主体列为共同被告合并起诉,大幅简化诉讼流程、提升处置效率。
- 专属拓展台账字段:相较于普通贷款台账,需新增担保组合类型、法定担保顺位、抵押登记编号、质押冻结凭证、保证期间、代偿记录、责任分摊比例、差额追偿台账等专属业务字段。
- 代偿后自动生成二次追偿案件:自然人或机构保证人完成债务代偿后,原债权自动转移至代偿方,系统需自动生成独立的二级追偿案件,实现「原始债权处置+代偿二次追偿」双链路闭环管理。
- 复杂回款与核销逻辑:同时适配司法法拍、资产扣划、主体代偿、差额补足、多主体费用分摊等多种回款方式,支持复杂场景下的合并核销、差额挂账、剩余债权延续处置。
五、本篇小结
单一担保模式解决的是小额零售信贷的基础流程标准化问题,适配低额度、低风险、简单主体的零售信贷场景;而混合担保模式解决的是大额、高价值、高风险零售经营资产的精细化风险管控与复杂贷后处置问题,是大额小微经营授信的核心风控支撑。
在贷后系统、法催系统、不良处置产品的体系建设中,多主体台账精细化管理、法定担保顺位智能识别、代偿后二次自动追偿机制,是区分初级通用贷后系统与高阶专业零售贷后系统的核心技术壁垒,也是零售信贷高阶产品经理必须掌握的核心业务能力。
六、附录:基础概念与层级体系(零售信贷边界说明)
为方便读者统一认知、规避概念混淆,本节完整梳理信贷分类、经营贷释义、额度层级逻辑,作为全文理论参考依据。
1. 信贷多维度标准分类(零售产品核心视角)
信贷行业具备多维度标准化分类体系,其中担保方式、借款主体、授信额度是决定贷款是否采用混合担保、以及贷后处置复杂度的三大核心维度,其余分类仅影响业务流程细节,不改变核心风控与处置逻辑:
- 按担保方式(本文核心维度):分为纯信用、单一抵押、单一质押、单一保证、混合组合担保,是贷后案件分流、追偿顺位、台账设计的核心依据。
- 按借款主体:分为自然人零售贷款(个人消费贷、个人经营贷,属于本文核心研究范畴)、企业对公贷款(归属对公条线,风控、处置体系完全独立,不在本文研究范围内)。
- 按授信额度:分为小额普惠贷、中额常规贷、大额专项贷,仅大额零售贷款会强制采用混合担保补强风控。
- 按贷款期限:分为短期、中期、长期,长期大额经营贷风险周期更长,多重担保叠加的场景更普遍。
- 按产品场景:分为消费分期、信用贷、抵押经营贷、质押贷等,高额度、高风险场景普遍升级为混合担保结构。
2. 经营贷权威释义:对公与个人零售的核心区分
经营贷是资金专项用于生产经营周转、设备采购、货款结算、门店运营等经营性场景的贷款统称,分为两套完全独立的业务体系:
- 对公经营贷:借款主体为企业法人、非法人组织,归属银行对公信贷条线,资产风控、诉讼规则、不良处置体系与零售信贷完全隔离,不属于本文研究范围。
- 个人经营贷:依据国家金融监督管理总局《个人贷款管理办法》官方定义,面向个体工商户、小微企业主、企业实际控制人等自然人发放,资金专项用于个人生产经营周转,统一纳入零售信贷、零售贷后与法催管理体系,是混合担保模式的核心落地场景。
个人经营贷具备明确监管特征:单笔授信超50万元需强制受托支付,严控资金挪用;相较于普通消费贷,其授信额度更高、经营性现金流波动更大、风险不确定性更强,因此大额个人经营贷禁止纯信用授信,必须依托多重担保补强风控。
3. 个人经营贷额度分层:混合担保的诞生逻辑
混合担保并非独立贷款产品,而是个人经营贷「额度升级、风险升级」后的必然风控补强方案,额度层级直接决定担保模式选型:
- 个人小微经营贷:额度偏低、经营风险可控,风控方式灵活,可采用纯信用、单一抵押、单一保证等简单担保模式,贷后主体单一、处置逻辑简单。
- 大额个人经营贷:行业普遍将200万-300万及以上的个人经营贷定义为大额经营贷,该类贷款授信规模高、受行业周期与经营波动影响大,监管及银行风控严格禁止纯信用授信,必须配置强担保兜底。
大额个人经营贷的基础风控形态为大额抵押贷,依托房产、商铺、厂房等固定资产设置抵押,拥有司法优先受偿权。但单一抵押模式存在天然短板:抵押物存在贬值风险、司法拍卖易出现流拍、资产处置周期长,无法完全覆盖大额授信的潜在风险。因此,银行会在大额抵押贷基础上,叠加存单理财质押、自然人保证、企业法人保证、融资担保公司保证等增信方式,从单一抵押升级为多重复合的混合担保模式。
本文由 @资管产品札记 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议



- 目前还没评论,等你发挥!