
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
客户说要一个功能,产品经理怎么找到真正的需求在那?


当客户要求合同审批增加财务和法务节点时,直接画流程图可能埋下隐患。本文通过具体案例,拆解如何将模糊的功能诉求转化为风险分级、权限边界和责任追溯的可执行方案,并给出上线后的验证指标,帮助产品经理设计出既高效又可靠的审批流程。
客户说:“合同审批再增加一个财务节点,最好法务也一起加上。”
如果把这句话直接翻成流程图,通常不会太难:销售提交,主管审核,销售总监批准,接着增加财务和法务,最后签署。
难的是,节点加完以后,谁在判断什么?哪些合同真的需要这两类专业判断?审批人看到的是哪一版合同?出了问题,系统能不能说明当时是谁基于什么信息做了决定?
我们沿着一份具体合同,把“增加审批节点”重新拆成风险分级、权限边界和责任追溯,再看怎样做出一个能上线、能检查的最小方案。
01 先别急着画流程图
先看现有流程。
销售提交合同后,依次经过销售主管和销售总监,审批通过就可以签署。客户提出增加财务节点,业务负责人又补充说法务也要参加。表面上,这是两个审批人;实际要先回答三个问题。
第一,什么风险需要财务判断?是金额过大、账期太长,还是客户信用不足?
第二,什么内容需要法务判断?是所有合同都要看,还是出现非标准付款、责任或违约条款时才需要?
第三,审批通过之后,哪个版本的合同可以签?如果审批人提出修改,修改是否会重新触发审批?
再看两份合同。
一份合同金额 80 万,客户要求 90 天账期和额外 20% 折扣。销售正赶着月底签约,财务需要判断回款风险,法务需要检查非标准条款,销售总监还要判断这笔业务是否值得承担相应的商业代价。
另一份合同金额 12 万,使用标准模板,账期 30 天,没有特殊折扣。若两份合同都增加相同的财务、法务节点,低风险合同也会等待同一套审批;如果只是把节点加上,却没有信用、账期和条款的判断依据,高风险合同也不一定因此变得更安全。
所以,客户说的是一个解决方案,真正要找到的是业务要保护什么。
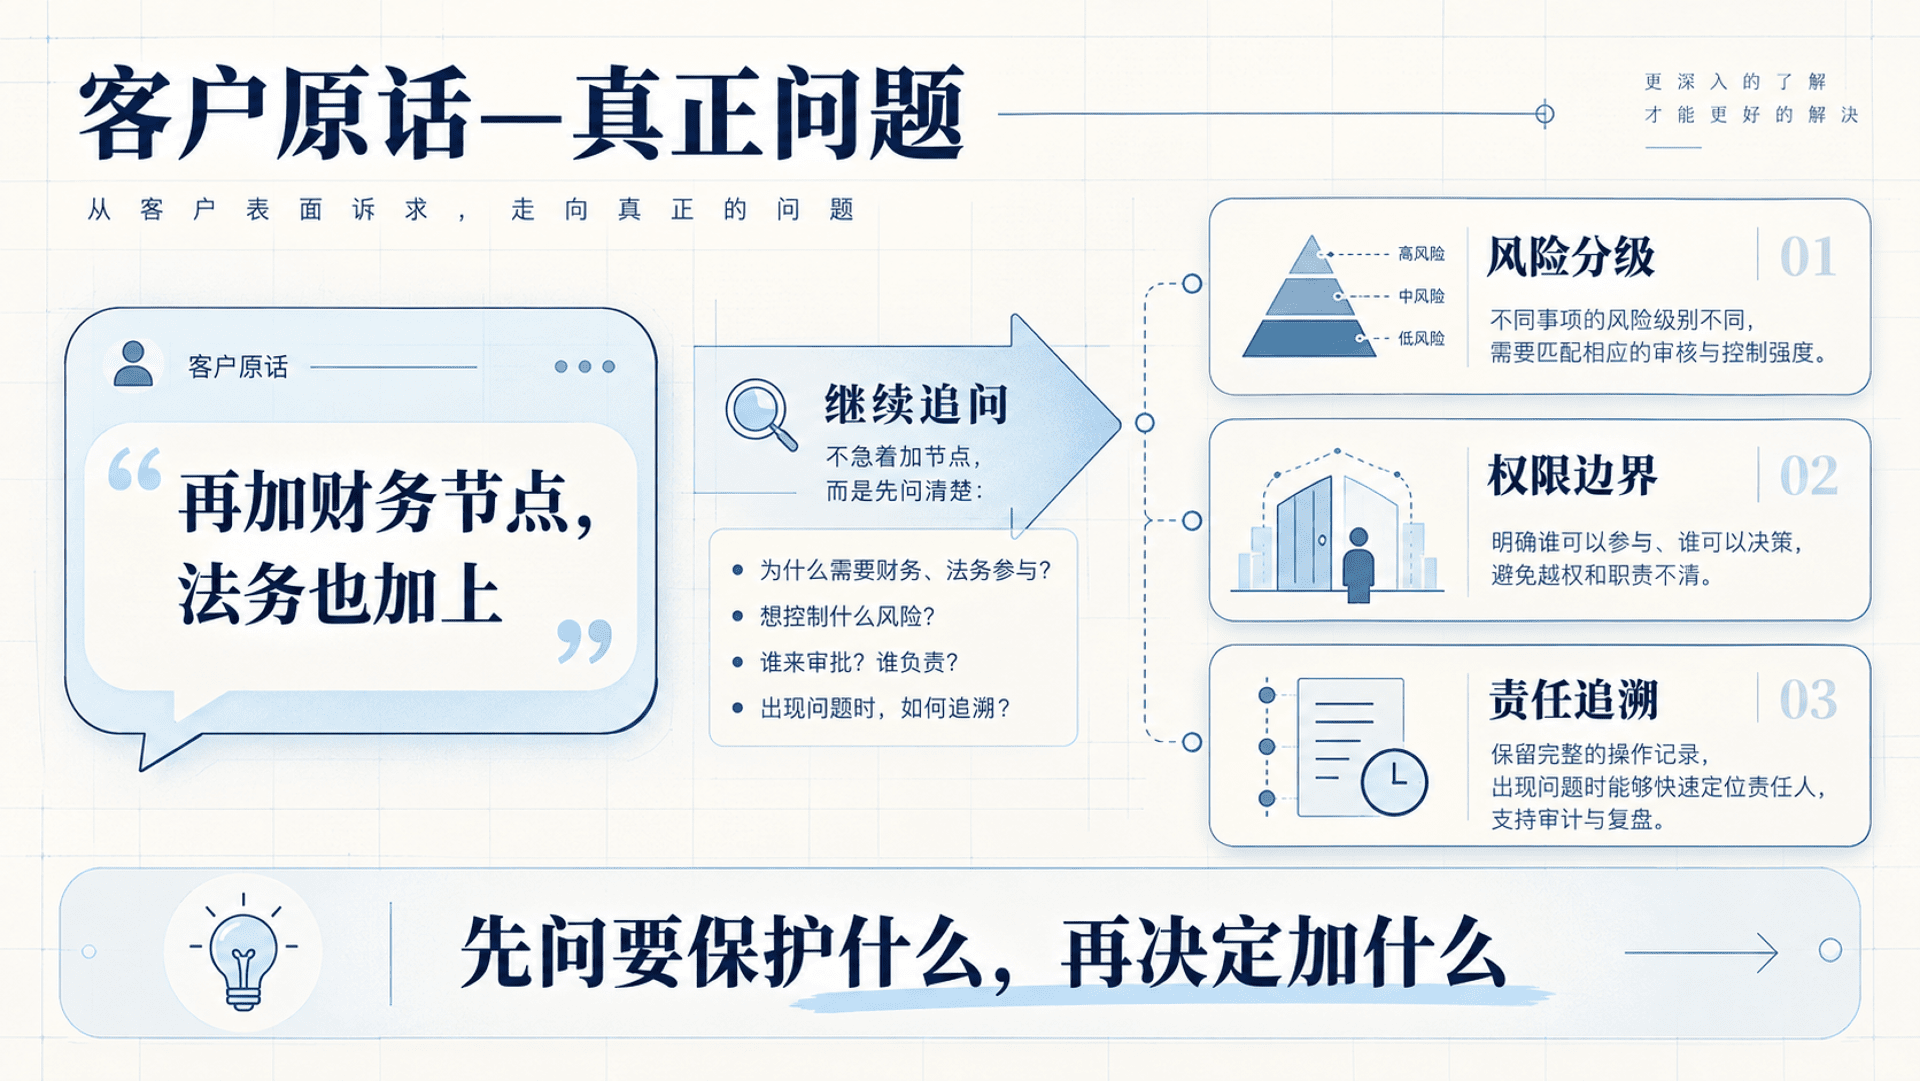
这一步还要继续追问:谁需要看到合同中的哪些字段?财务能否看到完整折扣和回款条件?法务是否只关注条款,还是也要参与商业批准?销售总监的批准是否仍然保留?审批完成后,系统要放行的是签署、归档,还是进入下一步履约?
问题问到这里,需求才从“再加两个节点”变成了三个可设计的目标:让高风险合同进入合适的判断路径,让每个审批人只对自己负责的部分作判断,让最终版本和审批理由可以追溯。
二、把流程变长还原成等待成本、权限冲突和责任缺口
节点不是越多越严谨,关键是每个节点有没有不可替代的判断。
假设 80 万合同进入新增流程:销售提交后,销售主管审核,销售总监确认商业条件,财务审核账期、折扣和客户信用,法务审核非标准条款,最后才能签署。
如果财务和法务固定串行,法务要等财务,财务又可能要等销售补充资料。任何一个节点没有明确时限,合同就会卡在“处理中”。销售看到的是签约延期,财务看到的是资料不完整,法务看到的可能是一份已经被改过、却没有版本差异的合同。
如果财务和法务固定并行,等待可以缩短,但新的问题会出现:两边的结论不一定同时回来,意见冲突时谁负责决定?法务说条款可以接受,财务认为账期风险过高,销售总监是否仍有商业批准权?如果没有事先写清楚,并行只是把冲突提前暴露,却没有给出处理规则。
低风险合同也会暴露另一个问题。
12 万、标准模板、30 天账期的合同,如果必须等待财务和法务,增加的不是必要判断,而是所有人的排队时间。审批流程把低风险业务和高风险业务混在了一起,最后可能既慢,又没有更清晰的责任。
我在设计这类流程时,会把审批人从“同意按钮”里拆出来。
财务要对信用、账期、折扣和回款条件作判断;法务要对条款是否偏离标准、是否存在额外法律风险作判断;销售总监仍然对商业批准负责。管理员负责流程配置和权限,不替业务角色做判断。发起人不能审批自己的申请,退回或驳回必须写明原因,审批意见要绑定具体版本。
这些规则不是为了把流程做复杂,而是为了让“谁决定了什么”变得可解释。
版本也必须进入流程。销售根据法务意见修改付款条款后,系统如果仍然沿用旧审批结果,审批节点再完整也没有意义。审批记录至少要能看见版本差异、审批人、时间、意见和流转结果。
超时同样不能只显示一个红点。先提醒当前审批人;超过设定时间后,升级给替补或上级;如果审批人离职、休假或权限变化,流程要有明确的接手规则。否则,流程看起来有节点,实际没有人能完成判断。
三、从“增加节点”改成按风险触发的审批方案
接下来做取舍。
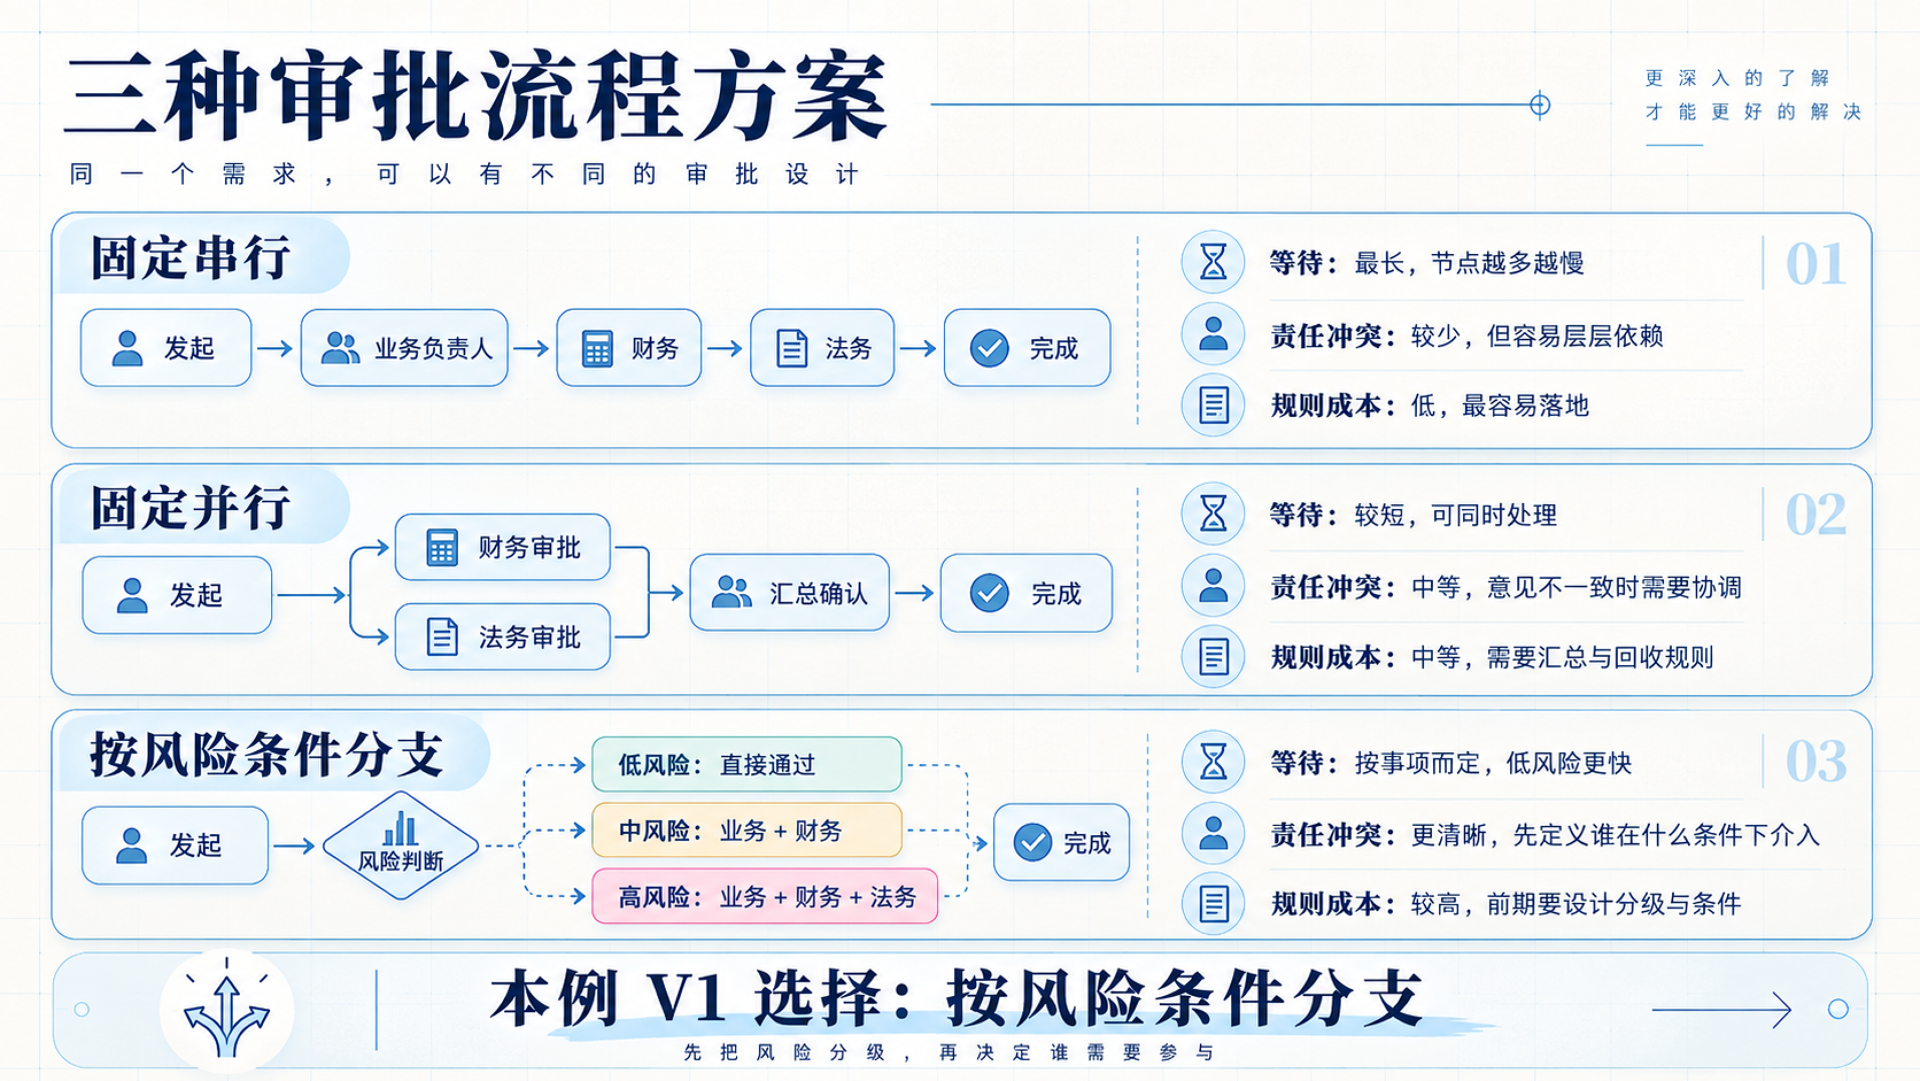
方案一,所有合同增加财务和法务串行节点。
优点是配置简单,流程顺序直观。代价是低风险合同也要等待,财务和法务可能重复查看不需要自己判断的内容;一旦某个节点没有回应,整个流程都会停住。
方案二,所有合同增加财务和法务并行节点。
优点是两类判断可以同时进行。代价是风险条件仍然没有被定义,所有合同都被送进同一条路径;两方意见冲突时,还需要额外设计裁决关系。
方案三,按风险条件分流。
标准合同、金额低于 50 万、账期不超过 30 天且没有特殊折扣的,沿用快捷路径。只要触发任一高风险条件,例如金额达到 50 万、账期超过 60 天、折扣超过 15%、客户信用等级低于 A,或者出现非标准付款条款,就进入风险路径。
这些金额、天数和折扣比例都是本文为说明方案设定的示例条件,不是行业标准,也不是客户真实数据。
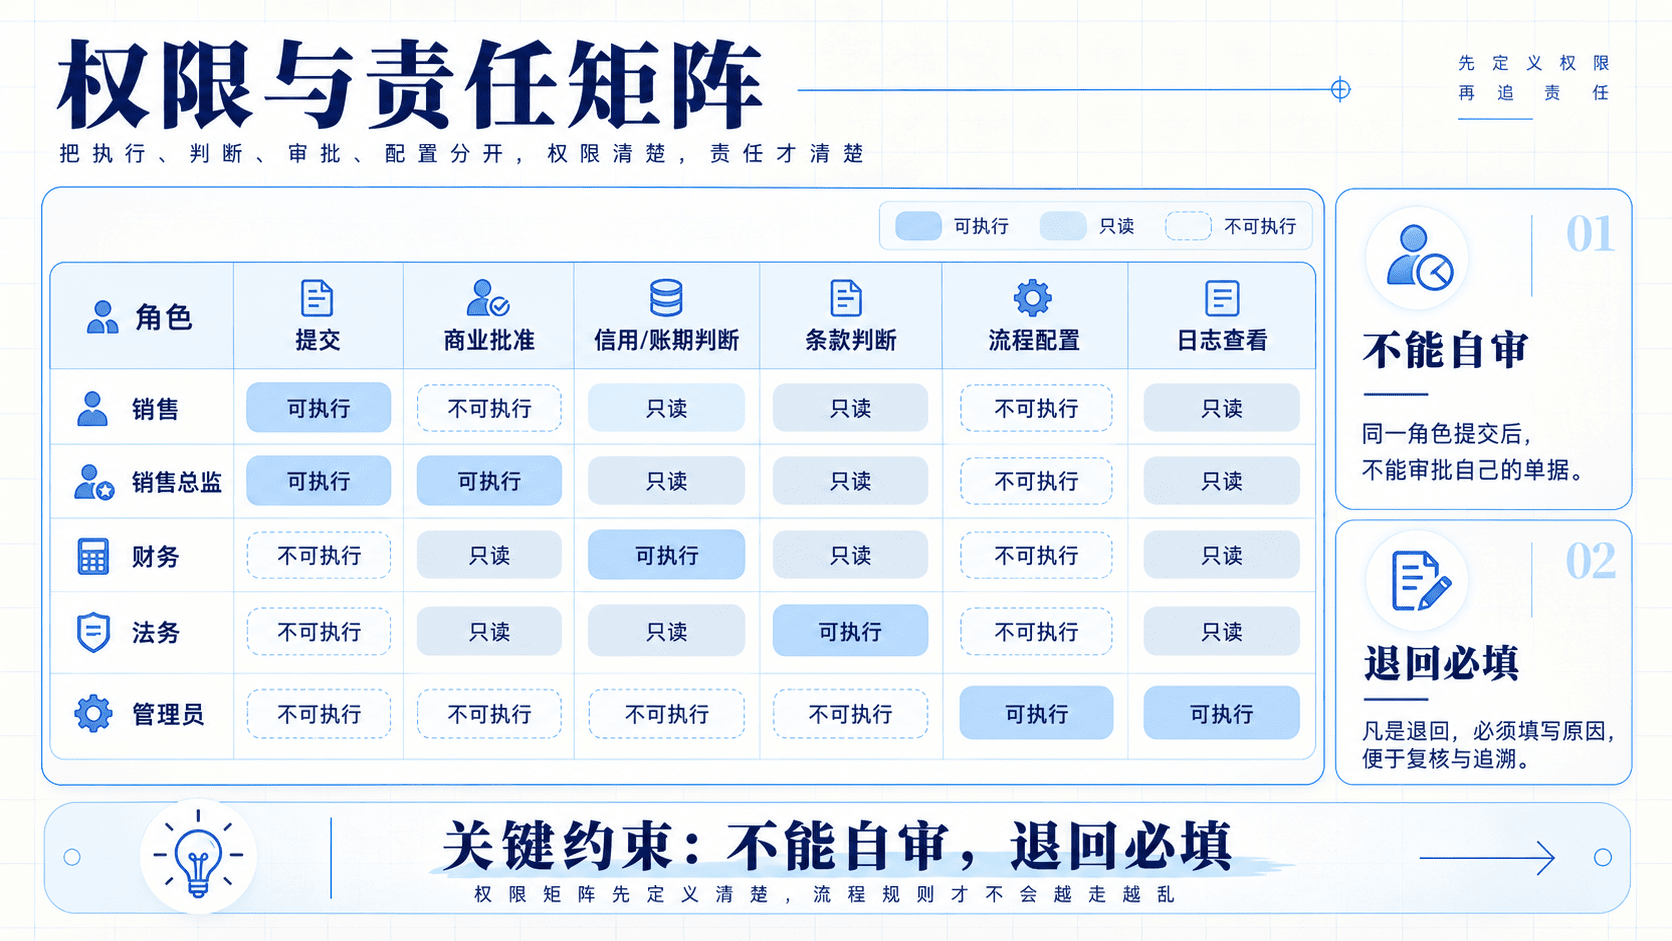
本例选择第三种方案。高风险合同进入财务和法务并行判断,财务负责信用和回款条件,法务负责条款合规,销售总监保留商业批准责任。这样做并不是让三个角色共同按一次“同意”,而是让每个角色在自己有依据的范围内留下结论。
V1还要补上几条容易被忽略的规则:
- 发起人不能审批自己的申请;
- 退回或驳回必须填写原因;
- 合同版本发生变化时,重新判断是否触发审批;
- 超时先提醒,再按规则升级;
- 审批记录保存版本、审批人、时间、意见和结果;
- 临时加签只能作为有原因的例外处理,不能让发起人随意添加审批人。
V1不做全公司流程编排,不同时覆盖采购、报销等其他流程,也不把所有合同强制改成三级审批。先把合同金额、账期、折扣、信用和非标准条款这些触发条件做准确,把高风险路径跑通,再决定是否扩展。
产品经理在这里的工作,不是从客户的原话里挑一个最像功能的词,而是把条件、角色、边界和例外组织成团队能实现的规则。
四、上线后验证:审批真的解决了问题吗?
上线前,先用几类合同验证分流条件。
标准低风险合同,应该沿快捷路径完成;高金额、长账期、特殊折扣和非标准条款合同,应该进入风险路径;退回后重新提交,要保留退回原因并重新检查版本;审批人离职或权限失效,要验证流程能否按规则交接。
这些测试不是只看页面有没有显示财务和法务,而是看每个条件是否进入预期路径。一个金额字段为空、账期单位不一致、信用等级缺失,都可能把合同送错流程。
上线中,要看审批人实际看到什么。销售是否能看到当前卡在哪个节点,财务能否看到做信用判断所需的字段,法务能否看到条款版本差异,管理员能否查看日志但不能替业务角色批准合同。超时提醒和升级是否真正产生待办,也需要在真实流程中检查。
上线后,观察指标要和问题一一对应。
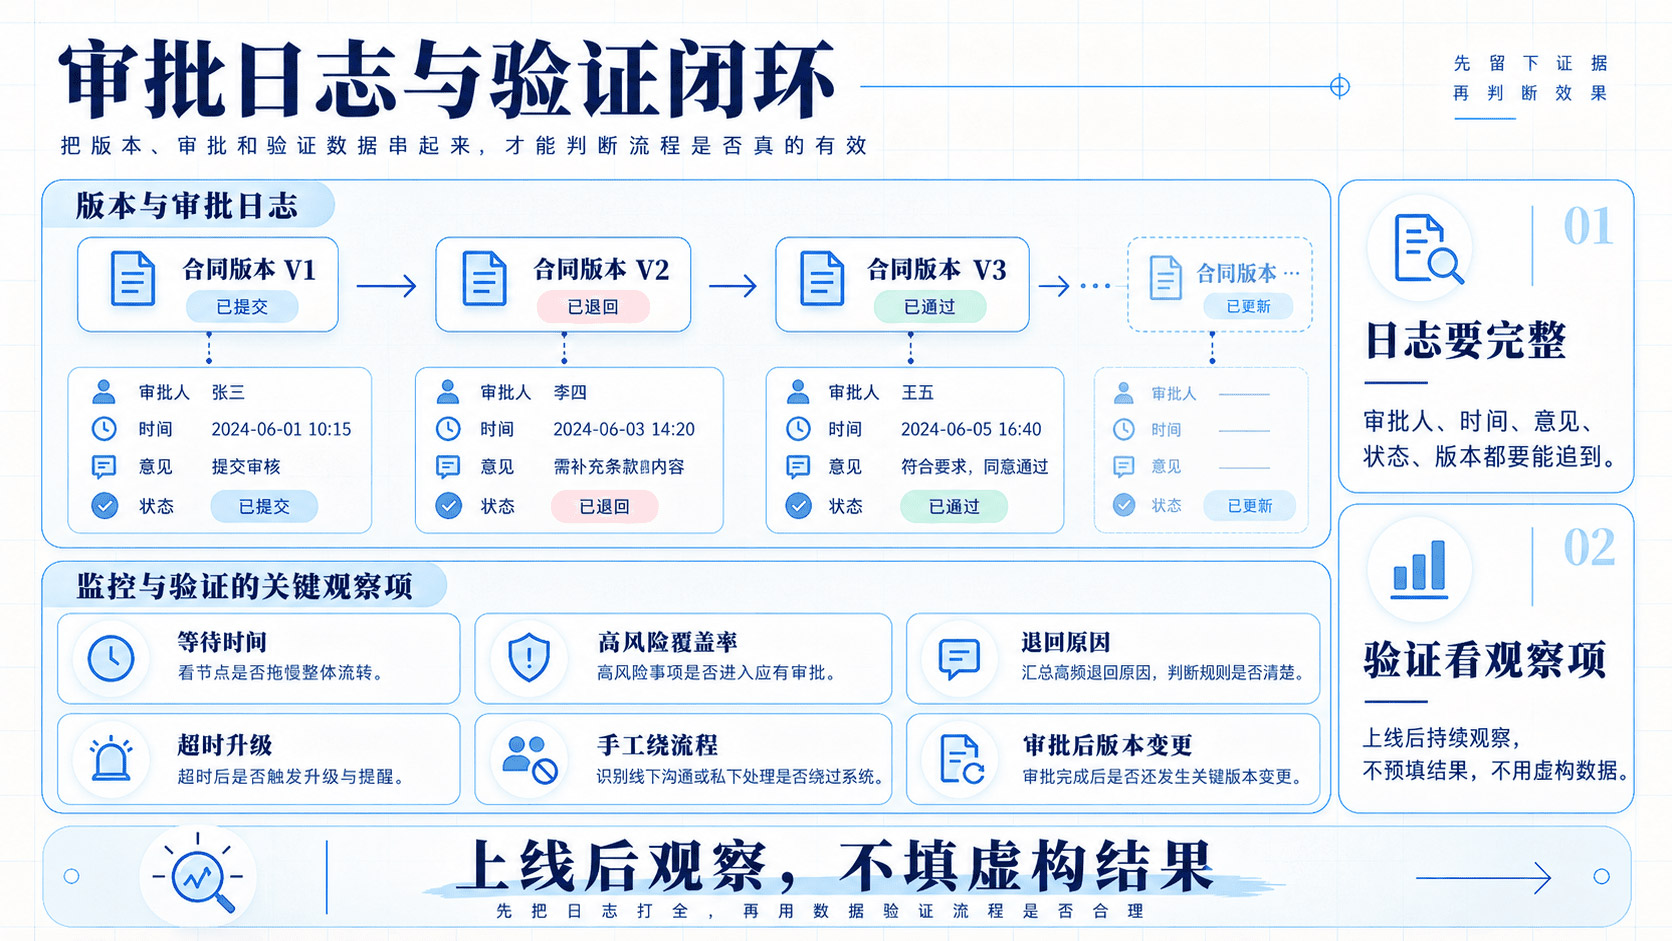
如果低风险合同的平均等待时间明显增加,说明风险条件可能过宽;如果高风险合同仍然频繁通过聊天工具补充信用信息,说明表单字段或数据来源没有覆盖问题;如果退回次数很多但原因无法归类,说明退回原因没有形成结构化记录;如果合同审批通过后仍然频繁发生版本变化,说明版本锁定和重新触发规则没有真正起作用。
还可以观察高风险合同覆盖率、超时升级次数、手工绕流程次数和审批后版本变更次数。这些是上线后的观察指标,不是本文已经取得的结果,也不预设一定会改善。
如果结果不理想,下一步也不一定是继续增加审批人。可能要收窄触发条件、补充信用字段、调整角色权限,或者让某些判断前置到提交环节。指标的价值,是帮助团队找到流程哪里没有解决原来的问题。
回到最初那句话:“再增加一个财务节点,法务也一起加上。”
真正成熟的处理方式,不是拒绝客户,也不是照单全收,而是把功能诉求拆开:业务要控制什么风险,谁有权作什么判断,什么条件下触发,审批之后留下什么证据。
产品经理的价值,就在于把一句模糊的功能要求,翻译成一套能执行、能追溯、上线后还能验证的业务规则。
本文由 @AI产品经理老猫 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议

- 目前还没评论,等你发挥!