起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
02|上游篇:一个资产包是怎么”生”出来的


一笔逾期一年的个人贷款,如何被装进资产包,又凭什么以4%的折扣率成交?本文拆解个贷不良批量转让的全流程:从银行被迫卖出的三重压力,到组包、封包、尽调、定价的实操细节,再到AMC买断后不得转售的铁律。看懂这个万亿级市场的底层逻辑,也就看懂了一门靠系统而非人海驱动的苦生意。
系列:资产处置系统专题讲解 · 第 2 篇
定位:补上全系列最大的黑箱——资产包在谁手里、怎么形成、凭什么值这个价
2026 年 1 月,江苏灌南农商行在银行业信贷资产登记流转中心(下称”银登中心”)挂出一则公告,把 2025 年第 1 期个人不良贷款转让项目重新挂牌(上一次没卖掉)。
公告里有几行数字:
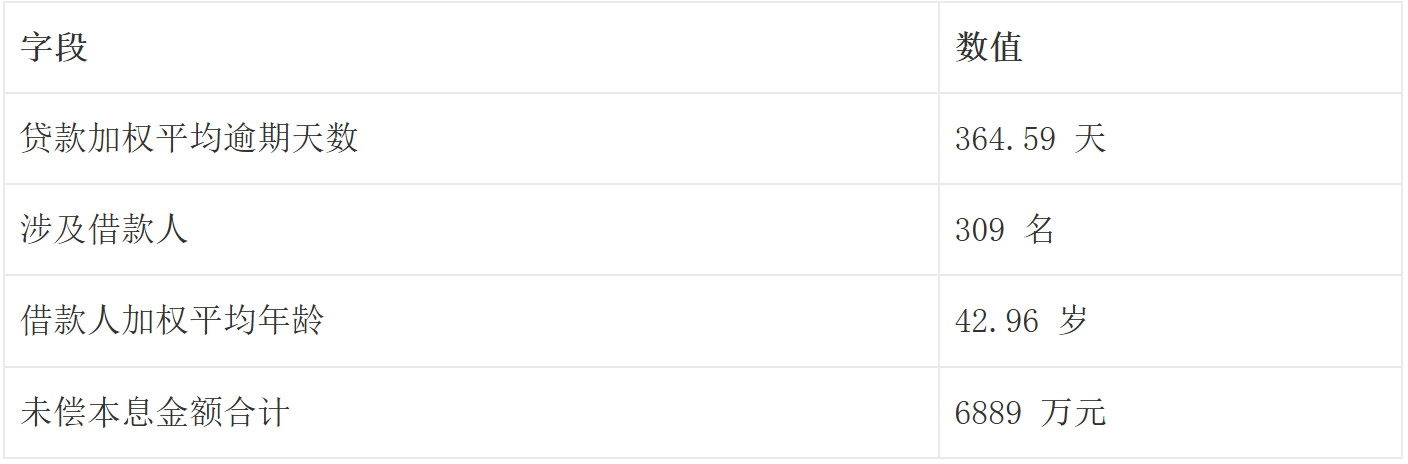
这 309 个人平均年龄 43 岁,平均逾期整整一年。
这些债权是怎么被装进同一个包的?这个包值多少钱?谁在买,买回去又能拿它怎么办?
上一篇讲到”你的逾期债务去哪了”时,路径是从资产包导入系统开始的。今天往前挪一步:资产包进系统之前,经历过什么。
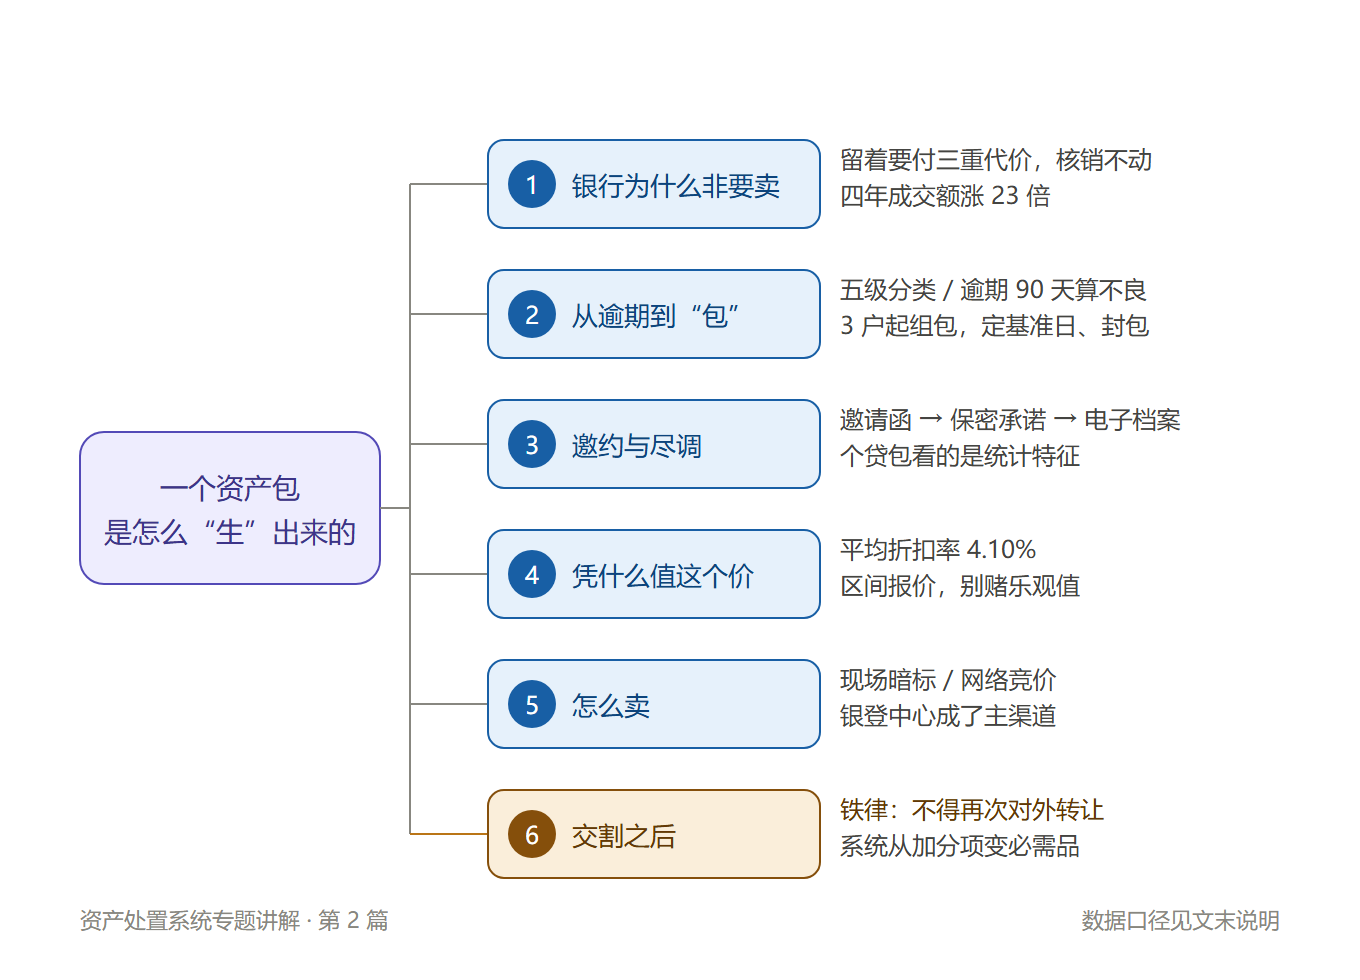
一、银行为什么非要卖
银行留着一笔不良,要付三重代价:计提贷款损失准备,直接冲减当期利润;风险资产占用资本充足率,挤掉本可以放新贷款的额度;不良率抬头,监管评级、发债成本、股价跟着受影响。
过去的处理方式很简单,用利润核销掉。赚得多的时候,计提就计提了,不伤筋动骨。
这几年走不通了。净息差持续收窄,利润空间越来越薄。一位股份制银行个贷部业务主管的说法是:“光靠核销做法已难以应对不断增加的个贷不良资产。” 核销不动,就只能卖。
于是成交额变成了这样:
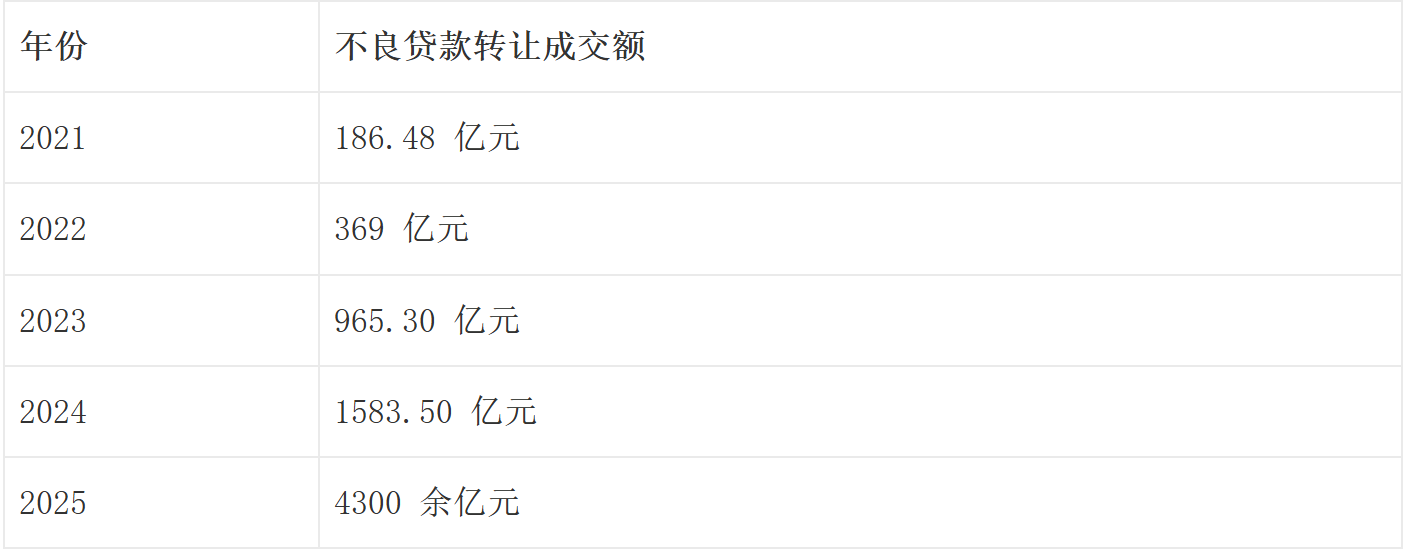
四年涨了 23 倍。到 2025 年,银登中心已经不是补充渠道了,它是主渠道——尤其对零售占比高、处置压力大的中小银行和消费金融公司来说,这是眼下最高效的标准化出清通道。
口径说明:以上为银登中心公告及国泰海通等机构统计,不同机构对”成交额/挂牌额”口径略有差异(2025 年挂牌未偿本息约 4329 亿元,其中个贷部分本金超 2200 亿元、本息约 3700 亿元)。引用请注明口径。
再往回看一层。这一轮个贷不良的种子是十年前埋下的。
2016 年前后银行大举做零售转型,信用卡业务往下沉,获客对象从一二线城市的稳定白领,扩到三四线城市的灵活就业人群和创业人群,考核的是获客量和动卡率,风控标准随之下移。金融风险的滞后大约三年,2019 年起逾期开始爬升,2020 年后坏账集中暴露。到 2025 年,43 家上市银行里有 16 家个贷不良率超过 2%,其中 6 家城商行突破 3%:贵州银行 5.47%、泸州银行 4.18%、宜宾银行 3.92%、天津银行 3.57%、贵阳银行 3.19%、重庆银行 3.01%。
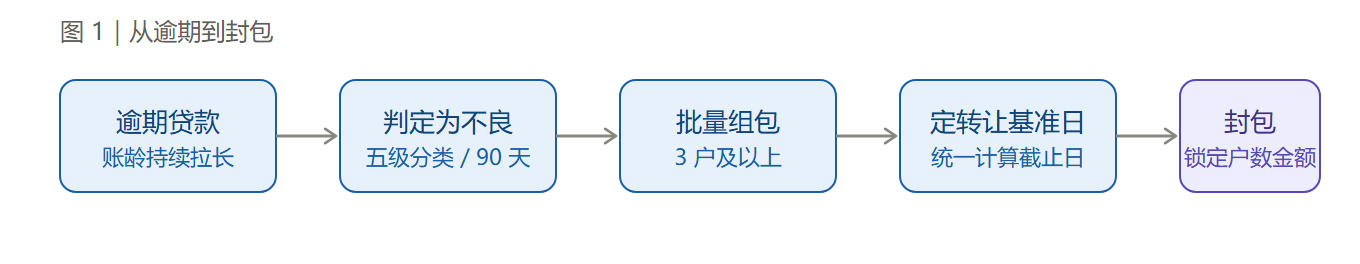
二、从逾期到”包”
什么算不良
两套口径并行:
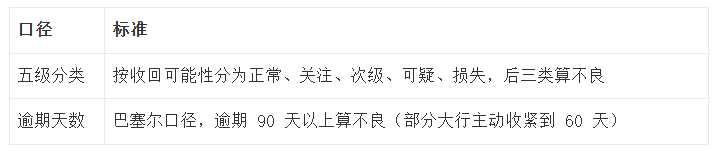
次级、可疑、损失三类的差别,说到底是本金要承受多大损失:一定损失、部分损失、极大损失。
组包
因为单笔没人要,金额太小,尽调成本太高,所以必须打包。
批量转让有硬门槛:2012 年规定 10 户以上才能组包,2017 年下调为 3 户及以上。对公业务算”户”要小心,同一债务人借三次只算一户,关联企业审慎视作一户。个贷更直接,按借款人数量批量组,一个包动辄几千上万笔。
定基准日、封包
每笔贷款的发放时间都不同,要算清这个包总共多少钱,必须选一个统一的截止日,叫转让基准日。
基准日一定,每笔债权算到那天的本金、利息、孳息全部固定,加总成总债权金额。此后包里的户数和金额一般不再变动,这一步叫封包。封完包,才能正式对外发邀约。
三、邀约与尽调
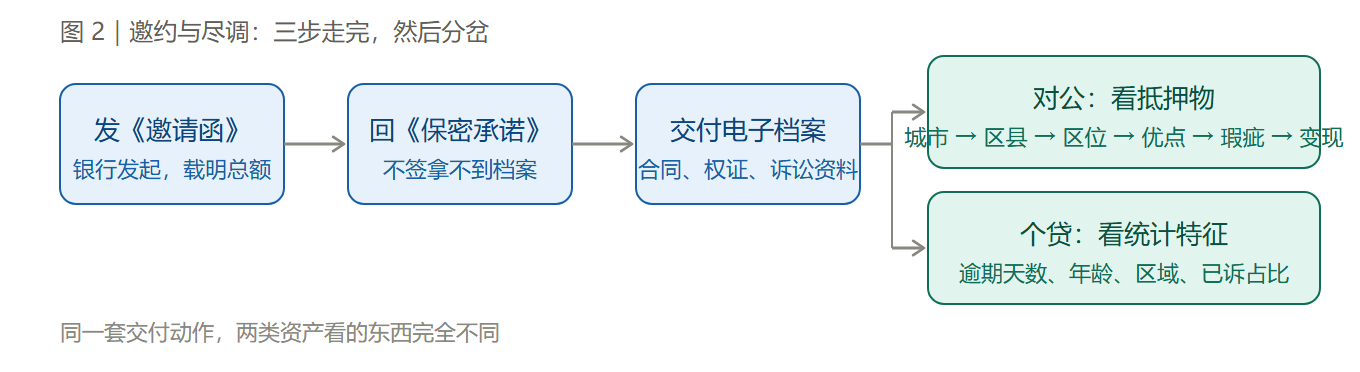
流程是三步:
- 发《邀请函》:出让方(银行)向潜在受让方(AMC、AIC、地方 AMC)发正式行文,写明总金额、报名时间方式、注意事项。
- 回《保密承诺》:有意向的买方回函并出具保密承诺。
- 交付电子信贷档案:银行收到保密承诺后,才把借款合同、担保合同、权证、还款记录、诉讼资料等交给买方。这是估值的唯一依据。
对公尽调看的是抵押物。业内有一套六层框架:城市经济 → 区县经济 → 抵押物区位 → 优点 → 瑕疵 → 变现能力。难点常藏在细节里,比如抵押前已经出租的房子(承租方可以提执行异议阻滞拍卖)、没有出入口的厂房、一房多售的产权瑕疵。
个贷包没有抵押物可看,买方看的是统计特征:
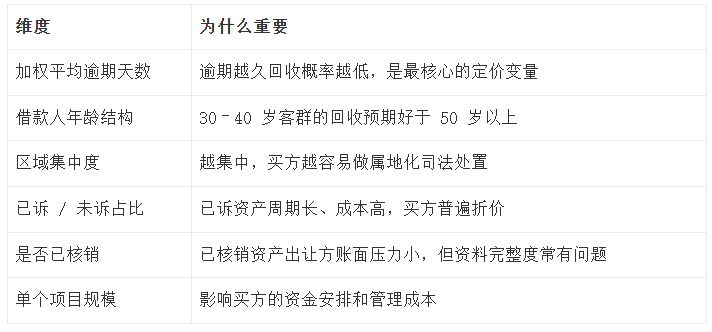
买方看什么,银行就调什么。2025 年不少银行的做法是压缩包的平均逾期时间、减少已诉讼资产、增加 30–40 岁客群比重、提升借款人区域集中度和经济发达地区占比。目的只有一个,让买家觉得钱更可能收得回来,肯出更高的价。
四、凭什么值这个价
2025 年第一季度,个人不良贷款批量转让的平均折扣率约为 4.10%(信用卡类约 4.4%)。账面价值 100 元的债权,转让价格大约 4 元。
这个数字是一路跌下来的:
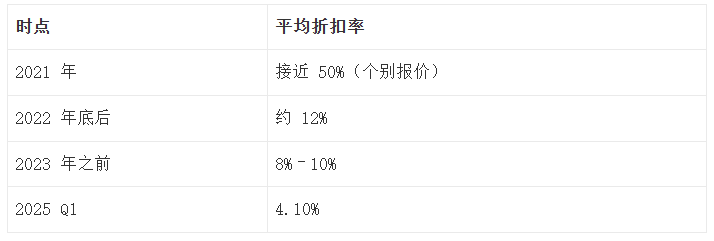
数据来源为联合资信、银登中心统计及媒体报道,非监管官方口径,不同资产包差异极大(部分逾期 3–5 年的包折扣率低于 1% 仍少人问津)。请勿表述为行业统一折扣率。
跌成这样,三个原因叠加:
- 供给放量——试点机构从最初的 6 家国有大行加 12 家股份行,扩容到城商行、农商行、消费金融公司、信托、汽车金融公司。到 2025 年 4 月,开立业务账户的机构已超 1025 家。卖的人多了。
- 回收率下滑——买方算了账,收不回那么多,自然不肯出高价。
- 信息不对称在收敛——早期市场不成熟,报价靠拍脑袋;数据攒够了,定价就回归理性。
定价思路有两种。
对公的老办法是四因素法:债权本身的实际价值、银行预计的回款值、其他 AMC 预计的估值(对手会报多少)、自己的投标意愿,四个因素加权。
个贷更适用的是区间报价。国际上有个可参照的做法,爱尔兰坏账公司(NAMA)的两步估值法:估值底 = 市场变现价 × 抬升率,估值顶 = 长期处置价 × 贴现率,报一个区间而不是单一数字。这么做的原因很直接,银行移交的尽调资料里藏着没披露的瑕疵,模型算出来的乐观值会骗人。
个贷尤其需要这么估。它没有抵押物可变现,估值全建立在回收率假设上,而回收率假设是最容易乐观的地方。
五、怎么卖
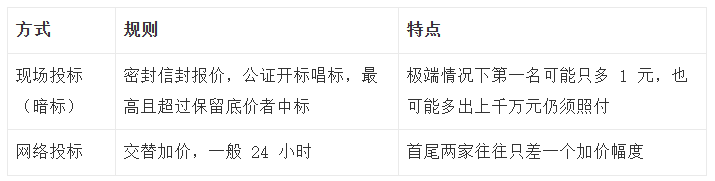
2021 年试点启动时,银登中心只是居间撮合的试点基础设施。五年过去,它成了标准化主渠道,把各地过去各不相同的规则收敛成了一套。
2025 年 10 月下旬起,银登中心调整了信息披露方式,新发布的转让公告不再公开起拍价等竞价参数。
监管的意图很清楚:别再盯着价格博弈,去看资产包的内在价值和自己的处置能力。同一时间,监管也加强了对内控和审计的要求,机构需对尽职调查、估值定价、审批决策等环节开展自查和专项审计。
六、交割之后有一条铁律
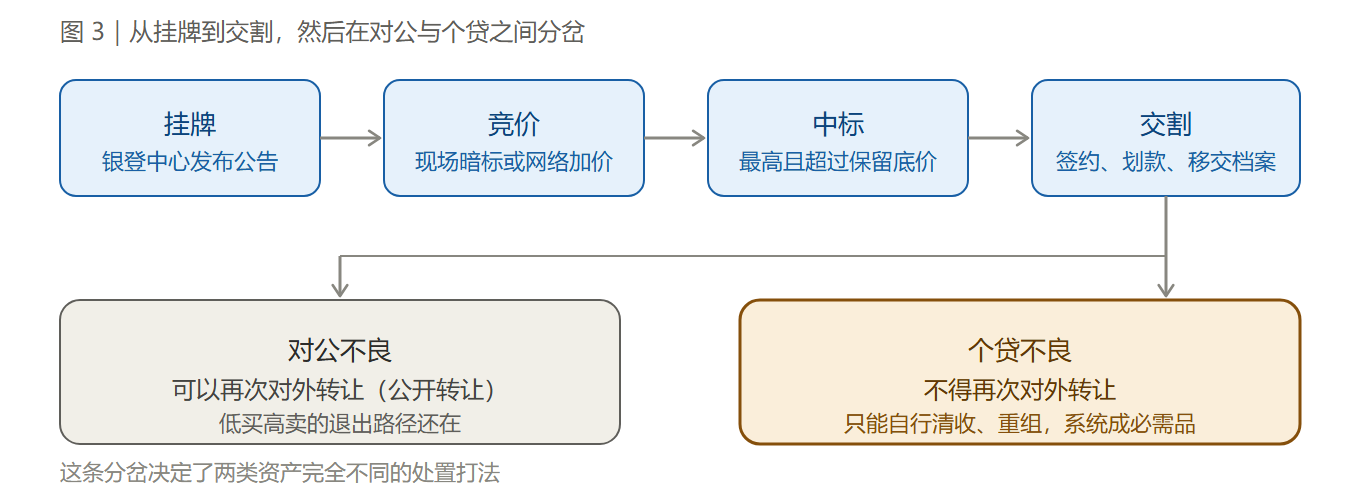
对公不良,买方(AMC)可以自己慢慢处置,也可以再卖给别人,业内叫”公开转让”,是常见的退出路径。
个贷不行。
监管规定:AMC 对批量收购的个人贷款,不得再次对外转让,只能采取自行清收、重组等方式处置。
这条规定意味着买方不能做倒手生意,低买高卖的路被堵死了;也意味着钱必须自己收回来,要么自建清收团队,要么委托专业机构;因此必须建立清收、诉讼、调解的能力,以及支撑这些能力的系统。
一家 AMC 花 4 元买下 100 元面值的个贷包,没有退路,只能靠一通通电话、一次次协商、一个个案件把钱收回来。收得回来才赚,收不回来就是实亏。
几千上万笔案件分散在全国各地,靠人肉管不过来。系统在这门生意里是必需品,不是加分项。
下一篇讲这个行业的来历:它怎么来的,为什么偏偏到 2021 年才对个人不良开闸。
本篇要点
- 银行卖不良,是因为净息差收窄之后,卖已经比核销划算。
- 个贷包没有抵押物可看,定价靠统计特征:逾期天数、年龄结构、区域集中度、已诉占比。折扣率从接近 50% 跌到 4.10%,是供给放量、回收率下滑、信息收敛三重叠加的结果。
- 买回来就不能再卖。这条规定把买方从”资产搬运工”逼成了”价值修复者”,也逼出了一整套处置系统。
本篇数据来源
- 银登中心不良贷款转让公告(2026 年 1 月,江苏灌南农商行项目)
- 国家金融监督管理总局 2025 年四季度银行业保险业主要监管指标
- 银登中心《不良贷款转让业务年度报告》、2025 年挂牌统计
- 联合资信、零壹智库、国泰海通相关统计报道
- 石佳华《一本书读懂不良资产》第四、六、十六章(组包门槛、尽调框架、NAMA 两步估值法)
本文所引折扣率、回收率、成交额均为公开报道与第三方机构统计口径,非监管官方数据,不同资产包差异极大,不代表行业普遍水平。
本文由 @小李同学32q 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议


- 目前还没评论,等你发挥!