起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
充电站和加油站,到底算不算同一门生意?


新能源车渗透率突破60%,加油站与充电站看似同属补能生意,实则商业模式已彻底分化。本文从周转效率、收入结构、选址逻辑与客户分层四个维度,剖析“三分钟生意”与“停留生意”的本质差异。

最近我一直在琢磨一件事:新能源场站和加油站,到底算不算同一门生意?
乍一看,这两个行业很像,服务的都是”有车一族”,干的都是”给车补能”这一件事。
无非一个烧油、一个用电;一个三分钟加满就走,一个得停上几十分钟。
那问题就来了:既然是同一件事,这套商业模式,能不能直接复制过去?
一、一组数据:存量VS增量
根据工信部公开信息,中国新能源汽车保有量从 2016 年的 109 万辆,涨到 2025 年的 4397 万辆;占汽车总量的比例,也从 0.56% 涨到了 12.01%。
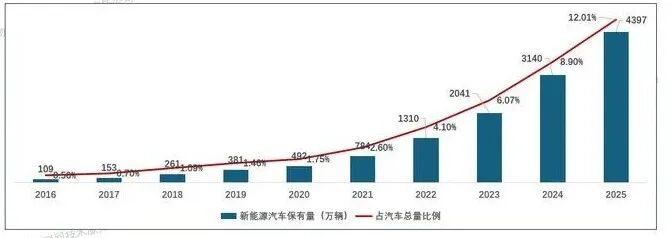
十年四十倍,曲线非常漂亮。
但如果只看这组数据,很容易得出一个“安心”的结论:新能源车涨得再快,存量占比也才 12%,路上跑的绝大部分还是油车,加油站的日子应该还长。
这恰恰是最容易让人误判的地方;
看一个行业有没有变天,最先变化的往往不是存量,而是增量;
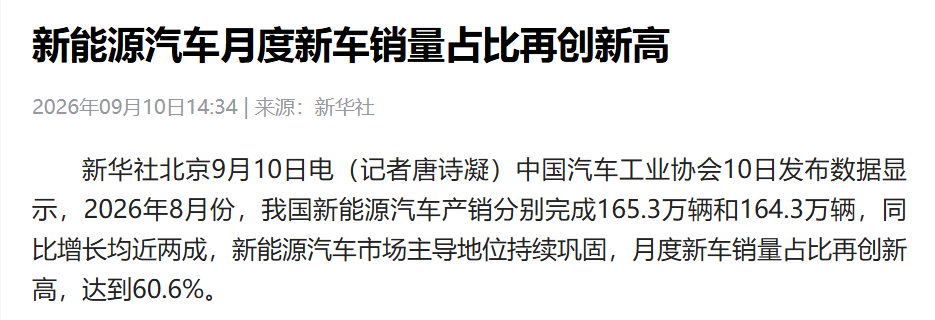
新华社新闻数据,2026 年 8 月新能源汽车市场主导地位持续巩固,月度新车销量占比再创新高,达到60.6%。这意味着每100辆新上牌的汽车,就有60辆是新能源汽车;还有另外一组数据,懂车帝与中汽信科发布的汽车以旧换新消费洞察白皮书显示,在置换数据和调研样本中,81.2%的燃油车用户换车时转向了新能源车型;这个数据很可怕。
这个行业现在还有体量庞大的存量在贡献收入,但新客的流向已经彻底调头了。
撕开存量的遮羞布后,增量,才决定这个行业三年后还在不在。
二、能源换了,生意并没有跟着换
油车在减少、电车在增加,那直接把加油站改造成充电站,是不是就顺了?
听起来顺理成章,方向也确实是这么定的,往“油气氢电服”一体的综合能源服务站去转,这几年政策一直在推。
但问题在于:把油换成电,换掉的只是能源,不是生意本身。
加油站过去做的到底是一门什么生意?
它的关键词是两个字:周转。一辆车开进来,三分钟,加完就走。
所以整个场站的动线、货架、人员配置,都是为“快”服务的,水、烟、口香糖这类冲动型消费,就摆在你掏钱那一刻伸手能碰到的地方。它的目标从来不是留住你,而是让每一分钟都能多过几辆车。
而充电把这条时间轴彻底改写了。快充是以“十几分钟到半小时”起步,慢充更是按小时算。很多人第一反应是好事:人留得久了,不就意味着更多消费机会?
账不能这么算。
车停在那儿,人未必待在店里。他可能窝在车上刷视频,也可能溜达到隔壁商场吃个饭,甚至干脆回家、去公司再充。停留时长,并不自动等于消费时长。
这是一个挺反常识的商业逻辑:
加油站里最贵的不是油,是那三分钟的效率;而充电站里最值钱的,恰恰是那几十分钟的空白。
真正让传统加油站那套打法失效的,不是电,而是车主多出来的那半小时。
客户的停留方式变了,为“三分钟”设计的一整套逻辑,自然也就跟着失灵了。
三、加油 vs 充电:四个根本差异
把这一层想清楚之后,我把两种场站的差异归纳成四条。
1. 停留时间:从“过路生意”变成“停留生意”
加油站的客户是“路过”的,充电站的客户是“停下”的。
这一个差别,会导出后面所有的差别。
有个数字很直观:传统加油枪日均可服务约 50 台车,而公共充电枪日均只能服务约 5 台车;当然这只是平均值,最新资料中只有依托营运车的滴滴充电,单桩日均能到7.7辆车,其余的充电桩服务车辆数更少。
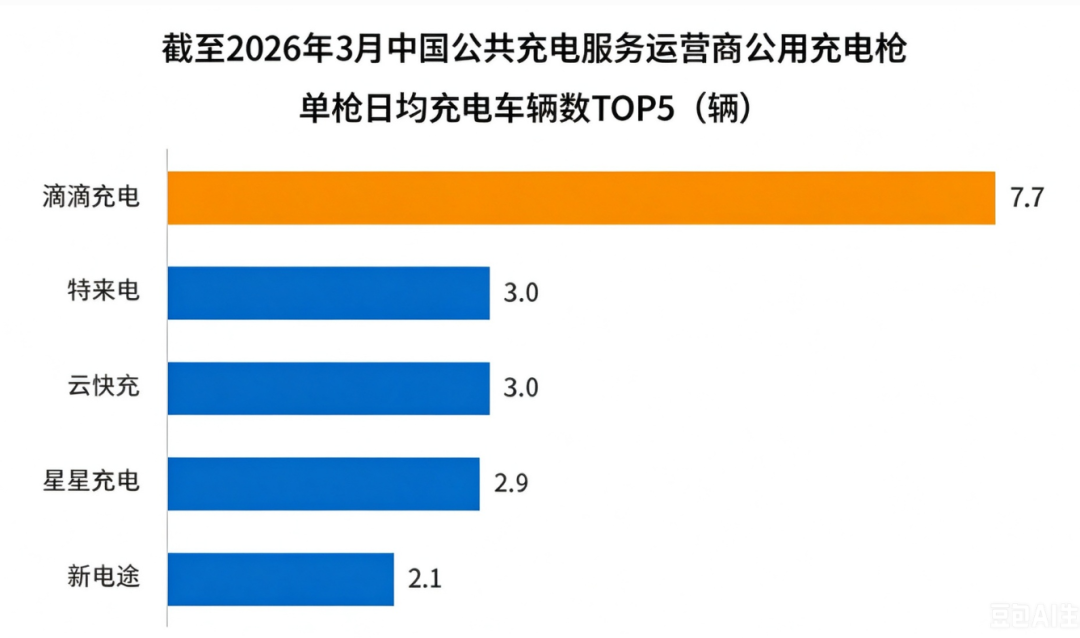
补能效率差十倍,意味着单把枪的产出逻辑完全不同。
2. 收入结构:都不靠主业赚钱,但“副业”不一样
这两年生意的账,其实都在变;加油站这边,油品毛利普遍降到 5%-8%,城区站甚至低于 3%;真正赚钱的是非油业务,便利店、汽服,毛利能到 30%-40%,所以我们总是看到加油站在做各种活动,送油,送月饼,洗衣服,洗鞋…
充电站这边,充电服务费毛利大概 20%-30%,但服务费本身已经从早期的 0.4-0.5 元/度,跌到很多城市的 0.2—0.3 元/度,甚至有的区域更低。
如果只算充电这一件事,账其实很紧:服务费 0.3—0.6 元/度,扣掉设备折旧约 0.1 元、场地租金约 0.05 元、运维和平台抽成约 0.1 元,一度电的净利润只剩下 4 分钱左右。
而更严峻的现实是,公共充电桩的整体利用率还不足 15%,全国的公共充电桩已经接近 500 万个,大部分时间,桩都在空转。
所以结论很清楚:不管是加油站还是充电站,靠“卖能源”本身都很难赚到钱,真正的利润都在能源之外。
区别只在于:加油站的“能源之外”是便利店和汽服;充电站的“能源之外”,还在被重新定义。
3. 位置逻辑:从“主干道”到“停车的地方”
加油站选址靠的是路网、车流、牌照和土地,本质是在抢流量位置;
快充站的逻辑是一样的,但目的地慢充,拼的却是另一件事:车会停在哪里、停多久,这也是我一直觉得目的地慢充价值被低估的原因,它不拼单次周转,拼的是“车本来就停在这儿”。
4. 客户结构:加油站服务“所有车”,充电站必须分场景
加油站的客户是均质的:所有燃油车,基本需求都是一样,三分钟加完就走。
但充电站的客户是分群分场景的,而且差异巨大:
网约车、货运司机,高频、价格敏感,但停留时间长,对餐饮和休息的需求强;
家庭车主,低频、时间随机,但更在意体验和环境;
还有住宿、上班场景的场景,用户停留时长更长,愿意“停车即充”。
客户不一样,场景不一样,场站该配什么、该赚什么钱,就完全不一样。
四、几个思考
最后说几个我自己的想法,不一定对,但可以参考。
第一,“多”不代表“赚钱”
现在全国的公共充电桩已经接近 500 万个、公共充电站超过 30 万座,已经是加油站数量的三倍左右。但与此同时,行业里超过 80% 的运营商在亏损。桩多不等于生意好,利用率才是命门。
第二,服务费只会越来越薄
从 0.4—0.5 元跌到 0.1—0.3 元,这就是过去几年发生的事,指望服务费单打独斗撑起一个场站,会越来越难。
第三,“靠油养电”可能不成立了。
加油站转型充电,过去敢烧油品利润来补贴,是因为燃油消费还在高位。但现在油品业务自己在收缩,这个托底能力正在变弱。
所以真正的难题,从来不是“桩”的问题,而是一个更残酷的商业逻辑:过去养活你的那门生意,未来还能不能继续养活你?
资料来源:工信部公开信息、中国充电联盟、国家充电设施监测平台、《陕西日报》及行业公开报道,数据经整理,仅供交流参考。
作者:蜗牛 公众号:蜗牛运营笔记
本文由 @蜗牛 原创发布于人人都是产品经理。未经许可,禁止转载
题图来自Unsplash,基于CC0协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。


- 目前还没评论,等你发挥!