起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
管理会计,到底在管什么?


收入预算 600 万做到了,经营利润预算 120 万却只剩 100 万,经营会上各方各有解释,纪要最后只写「加强成本费用管理」。这篇用这 20 万差额讲清管理会计管哪几件事:把目标拆成可测算的业务条件、按经营对象看清收益、判断资源投入与回报是否匹配。

一家企业,本月收入预算600万元,实际也做到了600万元。
销售觉得任务完成了。
财务关账后却发现,经营利润预算120万元,实际只有100万元。
收入没有少,利润少了20万元。
经营会上,销售、生产、采购都有自己的解释。
最后会议纪要写了一句:加强成本费用管理。
这句话很难指导下个月的工作。要控制哪些成本,调整哪项业务,谁负责,能改善多少钱,都没有说明白。
管理会计要把经营目标、业务原因和调整动作放到一起,让企业能够据此做决定,并检查执行效果。
我们就用这20万元差额,讲清它管什么、怎样放进经营表,以及系统如何实现。
一、管理会计,到底管哪几件事?
1 管目标:确认经营结果靠什么实现
“收入600万元、利润120万元”只是结果要求。
目标成立,还需要销量、售价、产品结构、成本水平和资源投入等条件支持。增加销量如果需要扩大产能,成本和资金计划也要同步调整。
管理会计需要把目标拆成可测算的业务条件,让业务负责人确认实现路径。原预算保留当时的假设,执行中再根据变化更新预测。
2 管收益:看清哪些业务在赚钱
总利润只告诉我们企业赚了多少。决定下一步做什么,还需要看产品、客户、项目或渠道的收益。
同样100万元收入,不同客户的交付频次、售后要求、账期可能完全不同。只看产品毛利,就可能高估某位客户的价值。
所以,管理会计需要明确经营对象,并把相关收入、成本、服务费用等归集过去。分析做到哪一级,取决于企业准备在哪一级做决定。
3 管资源:判断投入与回报是否匹配
一项业务有利润,也可能占用过多库存、现金或关键产能。
经营表中的利润,只是判断的一部分。实际管理还需要结合应收、库存、产能占用等信息,比较继续投入、调整规模或退出的后果。
预算批准意味着资源获得安排。投入以后,收益和资源占用偏离预期,就需要重新评估后续安排。
4 管偏差:把结果变化解释到业务原因
“成本增加16万元”是金额变化。材料涨价、耗用增加、返工和加急运输,才是可以处理的业务问题。
管理会计要把差额分解,再用原始记录核实原因。系统算出的差异,与负责人确认的原因,需要分别保留。
原因不同,动作也不同。不能用同一句“加强管理”处理所有问题。
5 管责任和效果:让决定有人执行、有结果可查
明确原因以后,还要确定谁有权处理、什么时候完成、预计改善什么。
责任应尽量对应负责人能够影响的事项。评价产品整体收益,可以考虑公共费用;评价生产负责人,则应重点看其能够影响的耗用、效率和质量。
行动完成以后,还要用实际数据检查效果。没有改善,就需要重新判断措施是否有效、前提是否成立。
这几件事需要在同一套经营关系里衔接。
下面把它们放进经营表。
二、怎么把这些事放经营表里
经营表可以分成两层:
总览定位问题,明细解释原因并跟踪动作。
下面是按这个思路制作的页面示例图:
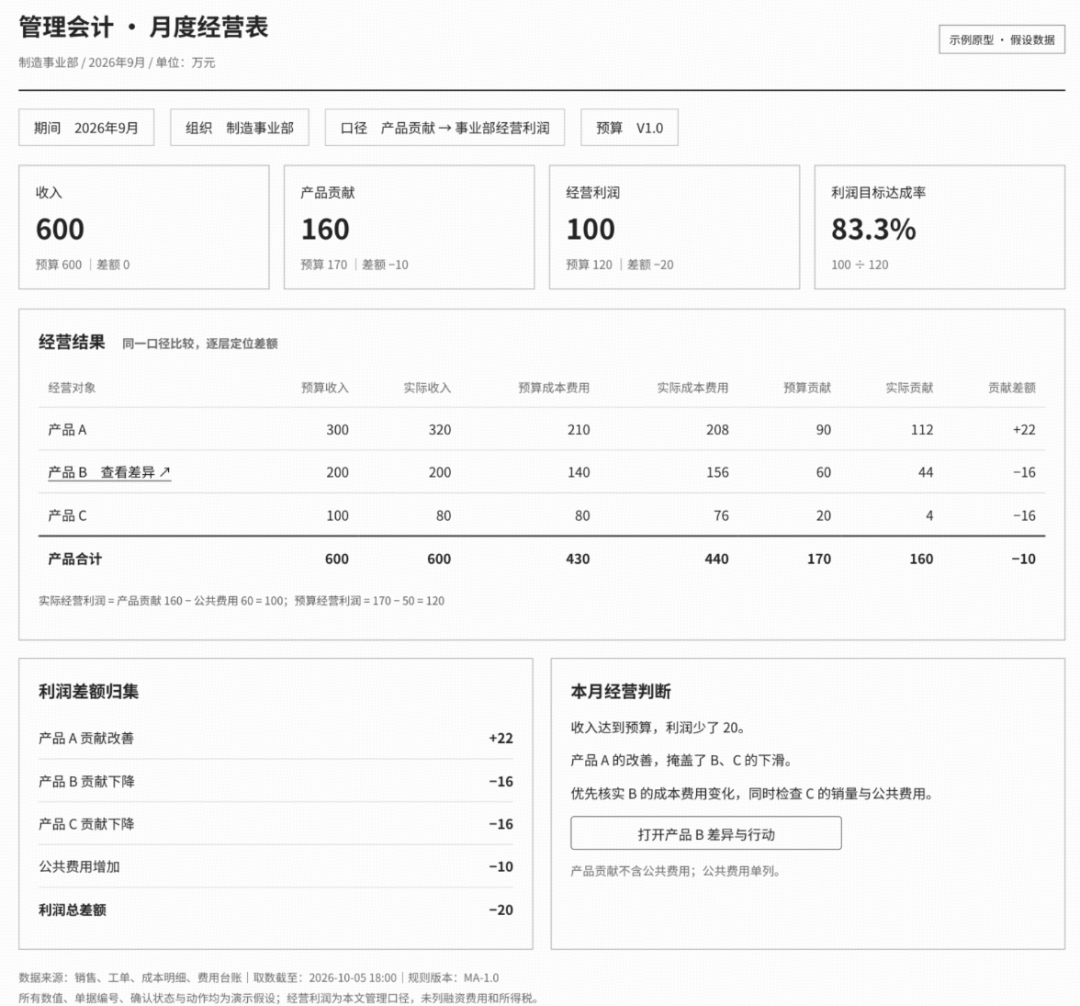
页面、数据和单据编号均为演示假设。
1、先看总览:收入达标,利润为什么没达标?
假设这个事业部经营三类产品。金额单位为万元,收入、成本费用采用同一期间和统一口径。
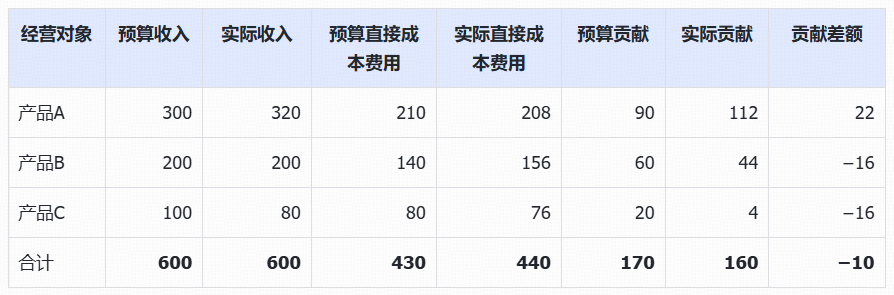
这里定义:
产品贡献=产品收入-归属于该产品的直接成本费用。
事业部公共费用单列:预算50万元,实际60万元。
因此:
预算经营利润=170-50=120万元。
实际经营利润=160-60=100万元。
本文经营利润采用上述管理口径,未列融资费用和所得税。
20万元利润差额就能完整衔接:
产品A改善22-产品B减少16-产品C减少16-公共费用增加10=−20万元。
这张表改变了讨论方向。
收入整体达标,是A增长20万元,补上了C减少20万元。
与此同时,B收入没有变化,贡献却少了16万元。
如果只看总收入,B和C的问题很容易被A的增长掩盖。
如果直接要求所有部门压费用,也可能影响A原本有效的业务。
现在可以分别判断:
A的改善能否持续,B的成本费用为什么增加,C的销量为什么减少,公共费用增加是否有合理依据。
2、再看明细:把产品B少赚的16万元拆开
从产品B进入差异与行动页面,看到下面这些内容。
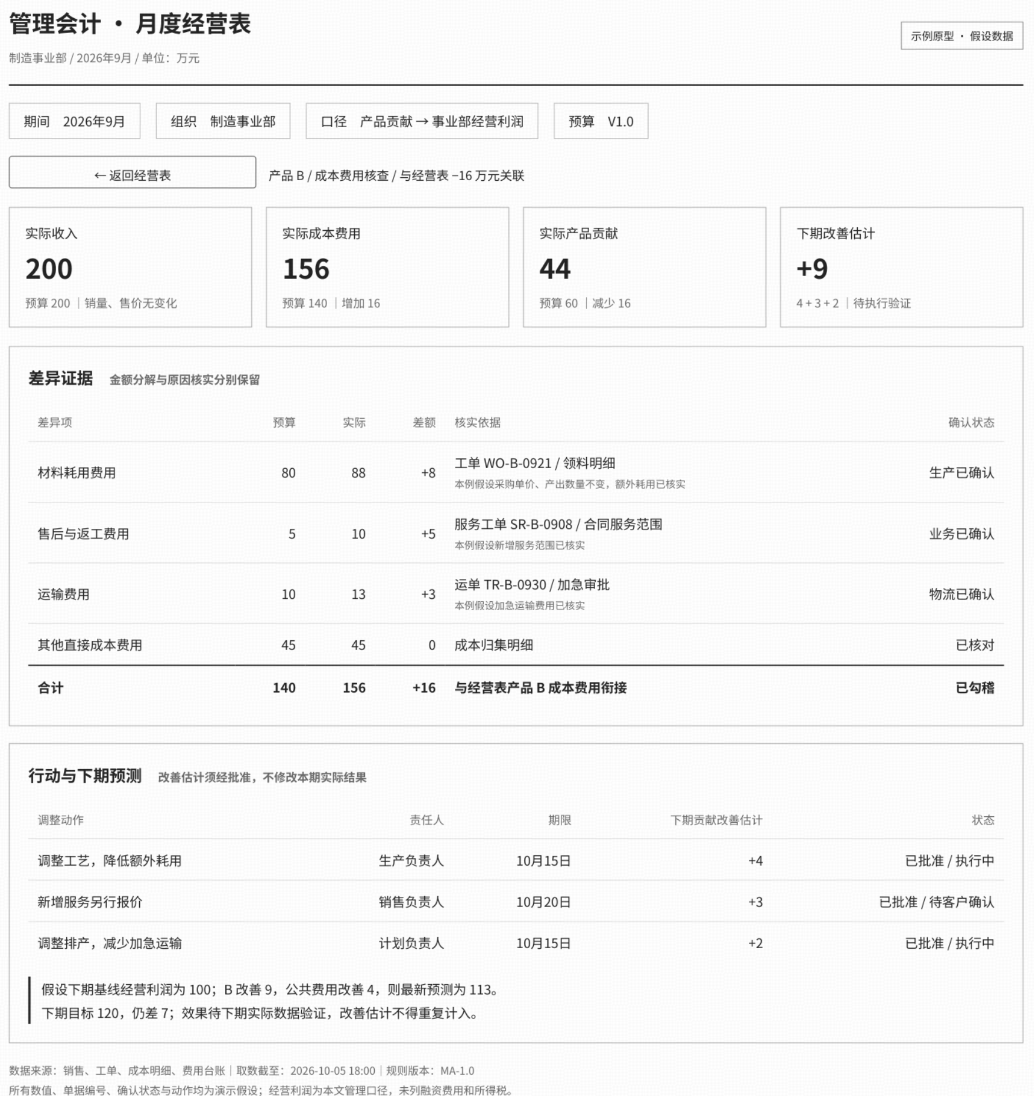
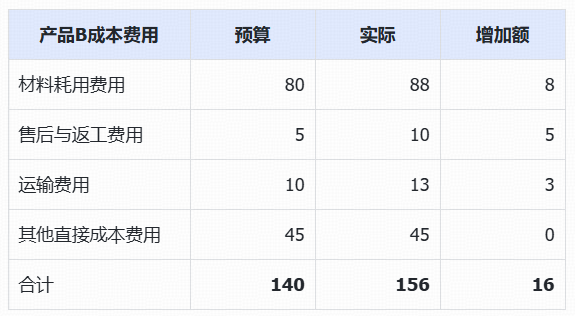
这16万元,要与经营表里的产品B差额对应。每一项还需要继续查证。
材料费用增加8万元,要结合采购单价、标准耗用、实际领料、产出数量和返工记录。只有排除价格、产量等影响,才能判断多少属于额外耗用。
本例假设经核实,采购单价和产出数量不变,增加额来自额外耗用。其余5万元来自新增服务范围,3万元来自加急运输。
页面需要让人看得到核实依据:工单、合同服务条款、运输单据及审批记录。金额算平,不代表原因已经得到证明。
3 把原因变成动作,再计算下期能改善多少
假设负责人确认以下措施,经批准后执行:
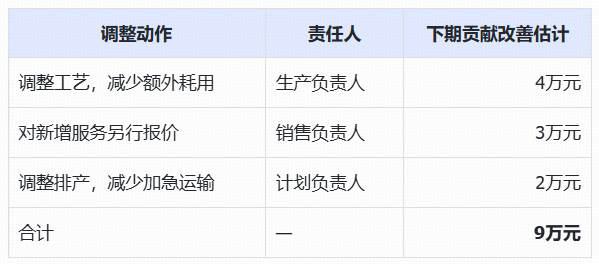
每项措施都要留下期限、状态和验证指标。新增服务能否收费,还取决于客户是否接受条款;工艺调整能否节约,也要经过实际生产验证。
这9万元是下期改善估计,不会把本期利润从100万元改成109万元。
继续假设:下期经营利润基线为100万元,目标120万元;产品B预计改善9万元,公共费用预计减少4万元,其他条件不变,且改善未计入基线。
那么:
下期最新预测=100+9+4=113万元。
距目标仍差7万元。
这个7万元会继续进入经营讨论。企业可以比较其他措施,也可以判断原目标是否需要调整。不能因为已经制定行动,就把目标视为达成。
到这里,经营表已经容纳了目标、收益、差额、责任和效果。资源约束则通过关联的应收、库存、产能等明细参与方案测算,避免把所有信息都挤进首页。
三、管理会计系统,应该怎样搭?
支撑这张经营表,需要三部分衔接:业务事实、管理计算和经营执行。
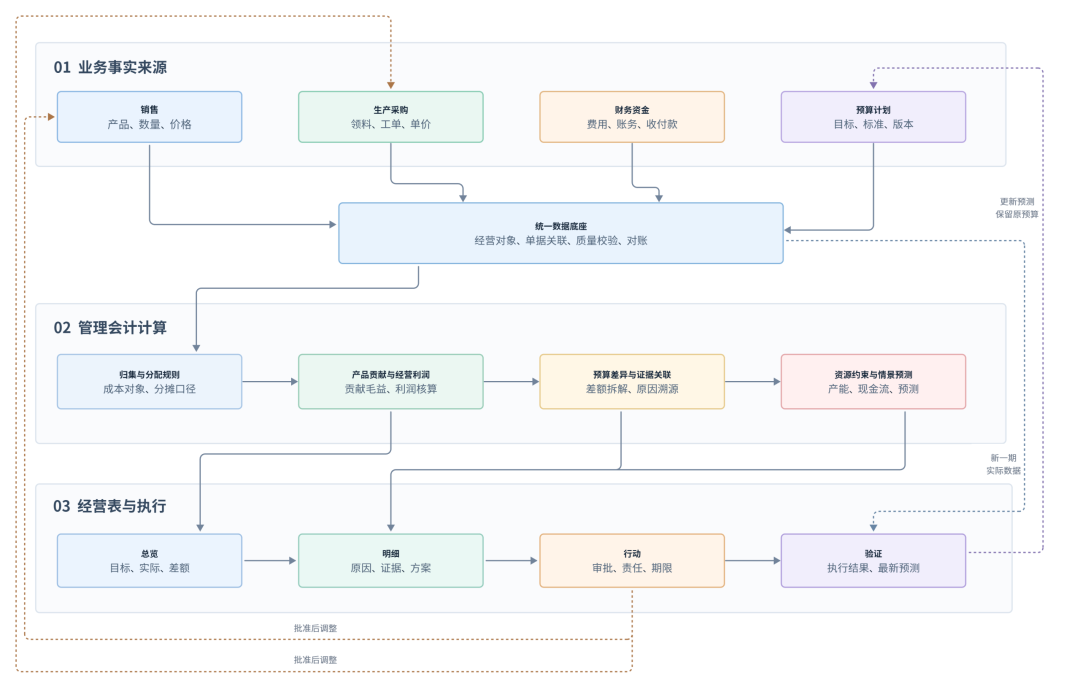
1、底座:让600万元收入和440万元成本找得到出处
收入从销售和账务数据取得,领料、工时、返工从生产系统取得,服务和运输费用从对应单据取得。预算另行保留目标、标准和版本。
这些数据通过产品、订单行、工单、客户、项目等标识关联。同一产品跨不同系统,标识需要映射到统一对象。
产品B的156万元,必须能还原到具体归集明细。一笔费用服务多个产品时,保存分配依据和金额;暂时无法归属的费用,进入待处理或公共费用范围。
同时与财务账核对,明确跨期、范围和管理调整等差异。经营表上还应显示取数截止时间、预算版本和规则版本,让人知道比较的是哪组数据。
2 计算:用明确规则生成经营结果
直接归属于产品的收入成本先归集;公共费用按企业确认的口径处理。本例选择单列公共费用,没有强行分摊到产品。
计算结果分别保留预算、实际和最新预测。规则变化要有版本,历史结果不能因一次修改而悄悄改变。
差异计算先完成金额分解,再关联业务证据。更复杂的价格、数量、结构差异,还需确定分解方法,避免同一变化重复归因。
情景测算加入现金、产能和市场约束,判断改善措施在什么条件下成立。
3 执行:让经营决定进入业务系统
确认原因后,形成行动记录,关联经营对象、差异项、负责人、期限和改善估计。
定价、排产、采购和服务条款的调整,经授权审批后,在相应业务系统执行。管理会计平台跟踪执行状态,再用新一期实际数据检查效果。
系统可以自动计算和提示;业务原因、资源安排和责任评价,需要有权限的人确认。
最终验收这套系统,可以用本文的20万元差额来检查:
能否算得清、找得到依据、形成具体动作,并在下一期看到动作的实际效果。
如果这几步都能在同一套经营关系里完成,管理会计就真正进入了企业的经营过程。
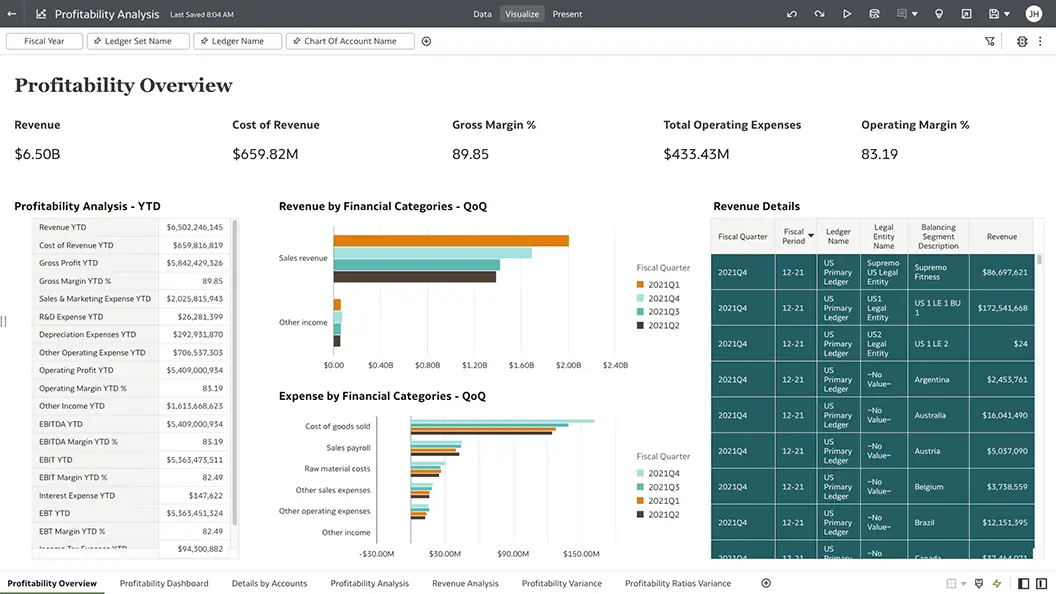
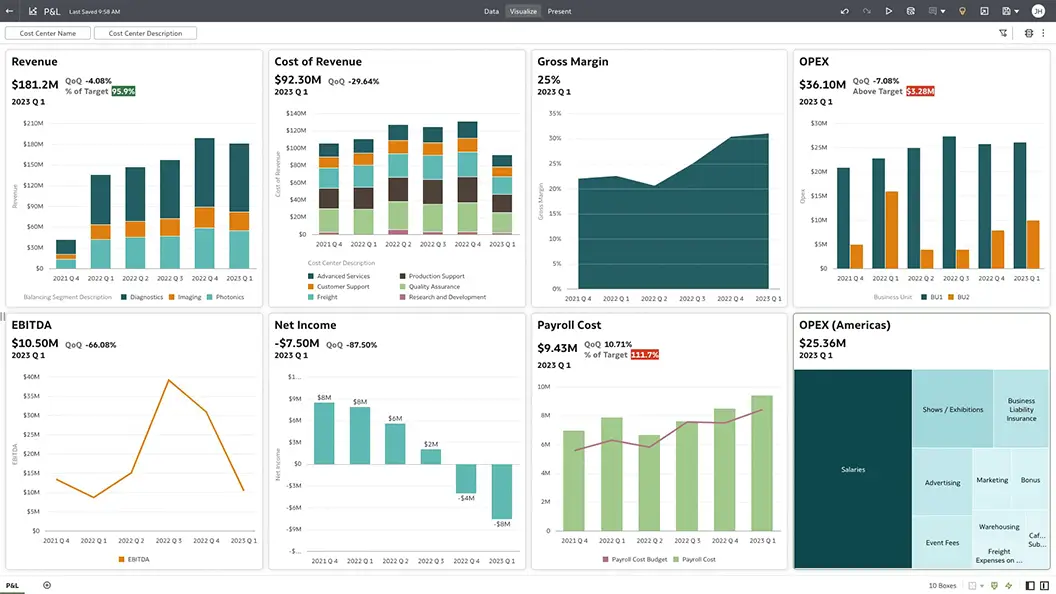
最后,附2张Oracle的盈利分析页面和损益分析页面,大家感受下:
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!