
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
大模型竞争的新阶段:token hub 聚合与共赢


打车大战的剧本正在 token hub 上重演:高德不养车却成最大入口,OpenRouter 不造模型却年入千万。本文拆解 token hub 的四种模式与三种定价逻辑,揭示聚合平台表面三赢、暗地倾斜自营与收割数据的真实商业动机,帮你看懂大模型时代的流量入口争夺战。
我们用手机打车的时候,经常能看到这样的画面:打开高德地图,输入目的地,列表里躺着滴滴、T3、曹操、如祺好几家;打开滴滴,除了它自己的快车,也能叫到竞争对手的车。高德没有一辆自营车,却是全国最大的打车流量入口之一;滴滴一边经营自己的车队,一边让别人的车进来补位。
到了 2026 年,打车那套玩法又在 token hub 上出现了。OpenRouter 上,一个 key 能调几百个模型;硅基流动一个控制台里,DeepSeek、GLM、Kimi 随便充;火山方舟、阿里百炼在自家模型之外,也把竞争对手的模型也摆上了货架。开发者管这叫 token hub——大模型时代的打车平台。
但聚合不是把几家模型列在页面上就完事了,打车行业跑了十余年,留下两笔账:表面上聚合各平台车辆,乘客容易打到车、司机可以多接单、平台能赚更多,是三赢。但是暗地里,平台也在悄悄做对自己有利的事,派单时优先自己的车、拿客户打车、行程轨迹等数据构建自己的生态。放眼现在,Token hub 似乎正在重走这条路。
一、从打车平台看起什么是“hub”聚合
打车市场里有三个角色。
- 地图打车平台:纯聚合无自营的,玩家以高德、百度地图为代表,不自建车队、不管理司机,做获取需求、算法分发、抽佣。
- 自营出行平台:平台以自营为主兼做聚合的,滴滴是典型,有自己的快车专车,也接第三方运力。
- 被聚合方:绝大部分自营出行平台,其实也是被聚合方,例如曹操、T3、如祺这类本身有车队的运力方,入驻滴滴、高德,尤其是一些小平台,订单高度依赖聚合渠道。
乘客想要一个 App,里面可以有很多家车辆选择,还可以比价选便宜的。运力方则是白白捡到一个流量入口,获客成本被平台分摊了。平台自己不养车不养司机,赚的是信息服务费。
有车的平台做聚合,补的是供给空白。没有哪个打车平台能确保附近一定有自己的车,这跟 token hub 的逻辑对应:没有哪个模型覆盖所有场景,接第三方模型,是补供给的空白。
没车的平台做聚合,守的是流量入口。高德本来是个地图工具,用户查完路线就要退出。接了打车,用户在一个 App 里完成路线搜索、叫车、给钱,跳出率大降。这对应的是独立 token hub:开发者本来要装十几个 SDK、注册十几个账号,一个平台收拢,用户就不走了。
有车的平台优先派自己的车。自营的出行平台在附近同时有自营车和合作车时,调度算法优先喂给自己的运力 ,这是行业里反复被讨论的派单倾斜质疑,也是自营 + 聚合模式绕不开的动机。自己的车毛利更高、可控性更强,聚合进来的车,本质是自营不够时的替补。没车的平台拿数据喂生态。地图平台做打车,表面是赚佣金,平台拿到了海量的出行起终点数据:哪条路堵、哪个商圈热、用户几点去哪,这些数据还会反哺路况、地图、本地生活推荐。token hub自有模型时,主推自己的模型,客户没用自有模型的,海量对话数据,就成了训练、优化模型现成的优质数据,还能建立用户画像,对于一些铤而走险的流量中转站,更有甚者会直接盗卖客户的数据。
二、什么是 token hub?一个 key 访问所有模型
token hub,词元聚合平台,即在一个平台上即可调用不同厂商的大模型,核心动作是一个接口、一个 key 接入多个模型。按 token 用量向客户计费。开发者是乘客,模型厂商是运力方,hub 就是派单的聚合平台。
目前我总结了四种token hub模式:
1、海外聚合路由
以 OpenRouter 为代表。不自营模型、不持有算力,把 OpenAI、Anthropic、Google 等上游官方 API 转售给客户,自己收路由费、充值手续费。官方口径:500 多个模型、80 多家供应商。这是最接近 “地图打车平台” 的形态。
OpenRouter 的价格透传原厂刊例价,不赚模型差价,只收充值手续费 5.5%。它的收入模型不是倒卖差价,而是收手续费,就跟支付渠道一样。2026 年 8 月 OpenRouter 被 Stripe 宣布收购,一家做 “收手续费” 的公司被支付巨头收购,说明聚合层本身肯定是有价值的。
2、云厂家的MaaS(模型即服务平台)服务
自研模式+聚合平台:以各大传统云厂商,如火山方舟、阿里百炼,腾讯云Tokenhub为代表。自研、自部署模型打底(豆包、千问,或自己部署的开源模型),同时选择性接入第三方(百炼上架了 DeepSeek、Kimi、GLM 等)。这是 “自营出行平台”,自营车队加聚合别人。
完全聚合平台:硅基流动、PPIO,没有自研的大模型,纯做其他厂家的 token 转售,在价格战里很难有太多的利润,能赚钱的是大模型本地和私有化部署、GPU算力盘活及其他云服务等,这是“地图打车平台”。
3、开源自托管网关,代表是 one-api、new-api
企业自己持有各家官方 key,用开源软件把密钥、路由、计费、限流统一到一个网关。严格说它不是聚合平台,是一款工具,给企业快速自建自己的token hub。
4、灰色草根中转站
技术底座就是 one-api 这类开源项目,但商业模式是拆订阅、共享账号、掺水套利:把官方一折三折的低价卖给你,背后是号池、逆向封装、计量造假、数据倒卖。灰色中转站之所以能生存,价格低廉是一方面,另一方面解决了某些国外模型在国内无法使用的问题,但依然是不推荐的。
三、token hub的三种定价逻辑
很多人可能会先入为主认为token hub 一定会比官方便宜,否则为啥不去用原厂的呢?但是真去查价格页,会发现合规token hub 里的便宜要分场景看。
1、比原厂便宜
这类场景主要是针对免费模型,通过本地化部署模式向客户提供token服务,而不是代理了原厂API。市场上有大量的开源模型(Llama、Qwen 开源版、DeepSeek 开源版),在一些token hub 上以很低甚至免费的价格托管,官方闭源模型则没有这个折扣。另外,对国内用户,token hub 提供的境内直连省掉了代理成本,折算下来也是某种程度上的便宜。
还有就是灰色中转站,通过一些手段,卖得比原厂要便宜,此处不展开赘述。
2、与原厂同价
这类模型以模型中转为主,通过代理原厂的模型,赚取差价或服务费。拿硅基流动和 DeepSeek 官方比:硅基deepseek-ai/DeepSeek-V4.1-Flash标价每百万 token 空闲时间,闲时输入 1 元、输出 4 元,这正是Deepseek的官网刊例原价。在Deepseek原厂打折优惠的时候,很多token hub并没有同步打折,还是以原价销售,导致比原厂还贵了。
token hub通过企业采购渠道,大批量采购原厂的token,能获得比普通客户更多的折扣,然后再以刊例价或者比采购价更高一点的折扣价销售,从而赚取差价,这就是与原厂同价时token hub收益的来源。
3、比原厂还贵的
比原厂还贵的主要是加了一层服务费的。OpenRouter 推理价不加价,但充值要收 5.5% 手续费。国内大模型零售价格已经高度内卷,厂商本身就有大幅的阶梯折扣,低价分销比原价 + 手续费对用户吸引力强得多,原价模式甚至都没有市场竞争力,所以没有诞生类似OpenRouter 收费模式的知名平台。
四、客户为什么选择token hub?
token hub卖得和原厂一样贵、甚至更贵,那客户凭什么不去原厂?
token hub 真正卖的不是 token 本身,是省事。统一接口、多模型备份、能开票、能管账单,这些就是客户掏钱的原因。
1、统一接入
OpenAI 兼容格式已是事实标准,换 base_url 和 api_key 就能切换模型,改一行 model 字符串就从 GPT 换到 Claude。跨厂商直连要分别注册、配置不同的url、配置不同的模型、配置和管理不同的访问秘钥,甚至不同大模型厂家,虽然都是兼容OpenAI的API格式调用,但是到具体传参时,又自定义了很多独家的格式和参数。对于企业来说,对接一个token hub相对比对接不同的原厂自行聚合管理,省下的集成时间,是实打实的成本。
2、多模型备选与故障转移
OpenRouter 默认在模型服务商之间做负载均衡,一个挂了自动切到另一个,失败的请求不计费。直连单厂商没有办法实现这种效果。对生产环境的 agent 来说,这就是买了保险,确保某一个大模型不可用时,可以快速切换到别家模型,让业务继续运行。如果只选择某一家原厂,在其API产生故障时,没有backup,可能就会影响生产业务导致企业资金/客户损失。
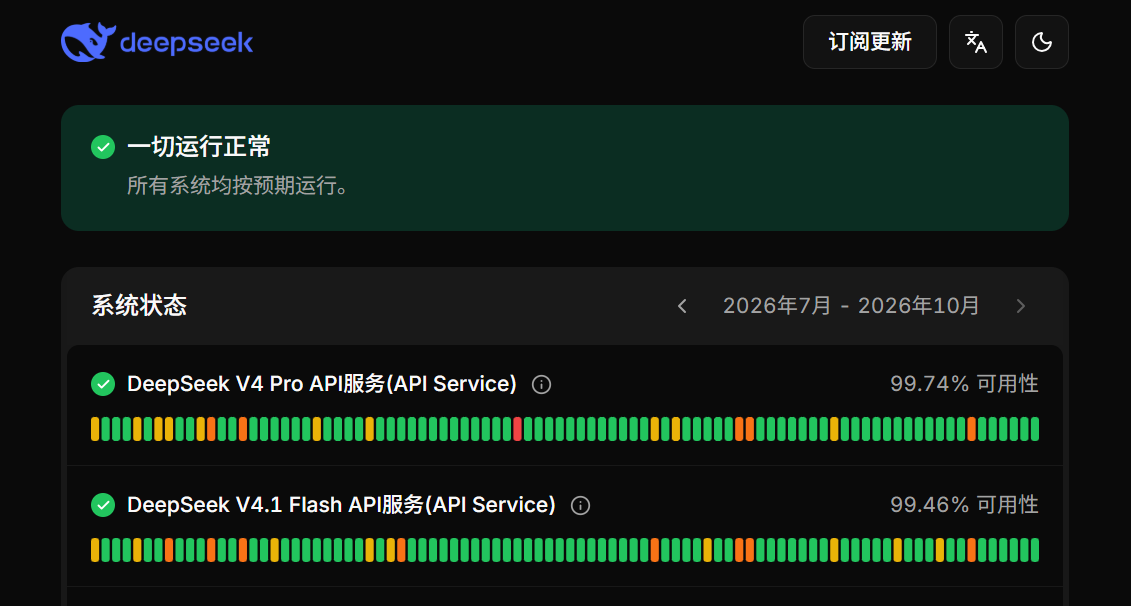
Deepseek官网的API可用性,模型并不是100%可用的,有备份对于企业来说很重要
3、境内合规与开票
国内业务走云厂商平台可开票、可备案;直连 api.openai.com 不对大陆 IP 开放,数据出境是硬问题。如果选择自行对接不同原厂,公司流程复杂的,要搞多次采购、发票报销,也是非常烧心的事情。
4、企业级账单与权限
密钥管理、配额控制、统一账单、子账号权限隔离,直连各家要分别管,token hub则统一管理,可以节省企业的研发、管理成本,同时保障数据安全和准确。
五、token hub的三方利益与平台暗账
打车聚合十余年证明了一件事:聚合层的存在,对客户、模型原厂、token hub都有真实价值,不只是中间商靠整合赚差价。
对客户而言,聚合提高的是调对模型的概率。自营的出行平台接入其他平台运力,乘客打到车的概率上去了:深夜郊区没有自营车,合作车顶上。token hub 同理:没有哪个模型在所有任务上都是最优,A 模型处理这个任务强、B 模型便宜、C 模型擅长长上下文。一个 key 全部可选,今天 Claude 强就用 Claude,明天 Gemini 降价就切 Gemini,哪天 OpenAI 的服务挂了,又改回Claude。
对客户来说,最大的好处是不被一家绑死。
对于模型厂商,聚合是低成本获客和长尾覆盖。中小模型厂商没有能力铺销售、做集成,入驻token hub 就等于入驻了高德的运力池,白捡流量。即便对大厂,token hub 也是额外的分发渠道。代价是失去一部分直接触达客户的机会、被token hub 赚走一层,但这笔账多数厂商算得过来 —— 打车行业里,再大的运力平台也没有拒绝入驻高德。再看看以下模型厂商,哪些是你耳熟能详的,哪些又是那些“中小厂家”?
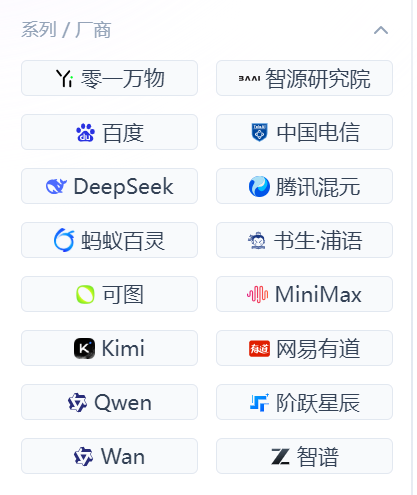
硅基流动可选的模型厂商
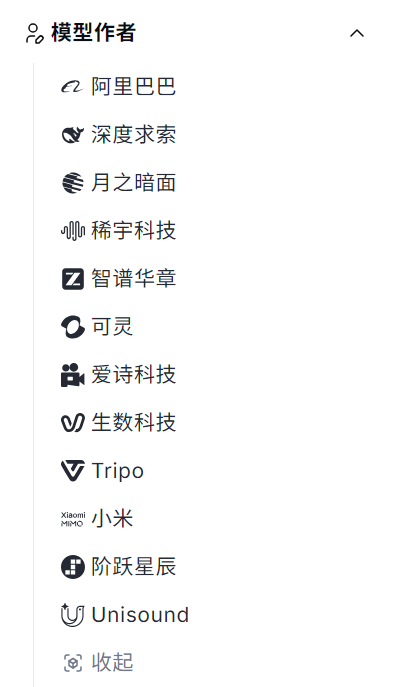
阿里云可选的模型厂商
打车行业早就证明,聚合平台不用管司机、不用修车、不用背安全事故,只做撮合,毛利率自然高。token hub 也一样,轻资产起量。但共赢是明牌,另有所图是暗牌。在token hub市场中,也有一样的情况:
一、有自营的,会优先自己的车。自营的出行平台在附近有自营车时优先派给自己,那token hub会不会在模型路由里优先自己的模型?这是生意上的事情,自家模型毛利高、可控,数据还回流自己,平台肯定更愿意推自己的。客户以为自己在用token的智能路由,其实背后可能先排自家模型。
二、没自营的,会拿数据喂自己的生态。地图平台做打车,拿的是出行起终点数据去完善路况、商圈洞察。独立 token hub 有客户所有模型调用记录:哪家模型在什么任务上表现好、哪些 prompt 高频、客户在哪个价位上流失。这些数据可以训练自己的路由算法、做模型评测和排行、沉淀客户画像、往上层做自己的 agent、应用,把流量留给自己等等。
三、平台到底只是卖通道,还是自己也下场做应用,这条线会越来越说不清。地图平台不造车,但能用打车数据做本地生活;Stripe 不训练模型,但收购 OpenRouter 之后掌握了 token 交易的账本,可以知道他自己的客户哪些有在用AI、用来干嘛、用得频率/规模,完善用户风控画像。
六、token hub未来怎么走的一点小思考
打车聚合跑了十余年,明面上靠共赢留住大家,暗地里靠数据赚钱,token hub发展也都一样。token hub 才跑了两三年,已经在复刻同样的路径,且肯定会持续发展、扩大下去,更多原厂也会转向做hub,把竞争对手的模型聚合进来,Deepseek、智谱、Kimi、minimax的页面上可以选别家的模型,应该只是时间问题而已。
Token hub 聚合各家模型之后,更值得盯的是它图什么:是真想给客户更多选择、三方共赢;还是想拿用户数据另有所图,走互联网某些 APP 的老路——滥用隐私做优化和精准营销。
用户当然希望有一个平台可以搞定所有事,价格划算、数据安全、不搞杀熟。可是平台手里的数据和账本本身也是生意的一部分,希望平台完全没有私心,肯定不现实。最后选哪家,大概率和打车一样,哪个用得顺手就用哪个。
本文由 @iCheer 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议

聚合层的价值不在倒卖 token,而在把选型、接入、故障切换这些琐事收拢到一个 key 里;但平台一旦自营模型或握有账本,路由就未必中立。最后落到一个挺现实的取舍:顺手、便宜、数据放心,三者很难同时拿满,选平台本质上是在选自己愿意让渡哪一部分。