起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
同一台硬件,一万台和一亿台是两种生意:量级如何决定智能硬件成败


智能硬件如何跳出“一次性买卖”的陷阱?从蚂蚁阿福1分钱体脂秤到小米亏70元卖音箱,量级正在重构硬件生意的账本。本文拆解五种智能硬件商业模式,揭示量级如何放大利润,也如何加速失败。
直到现在,很多硬件生意还在用“一次性买卖”的模式。货交付、钱付清,一次交易就完成了。这样一来,一台设备能赚多少钱,在出厂那一刻基本就定了。
智能硬件不能被局限在这个模式上。设备能联网或连手机、功能可升级、用户能被持续触达,关系就不再随交付结束。收入的主要来源,就有可能从“一台设备”变成“一个用户”。
硬件因此有了成为入口的条件。入口后面是另一本账,“量级”是这本账的关键因素。同一件硬件,一万台和一亿台,是两种完全不同的生意,本文带你感受量级的魅力。
01 软件凭什么能免费?
数字产品的成本是可以被量级摊掉的。
Windows 95 的开发费用是 2.5 亿美元,但第二张光盘的成本只有几美分。第三张…第一千万张,都是几美分。
这就是它敢免费的原因:只要用户量够大,研发和服务器那些固定投入,就能被摊得很薄。
硬件不同。它也有规模效应,但有成本托底,摊得再薄也降不到零。
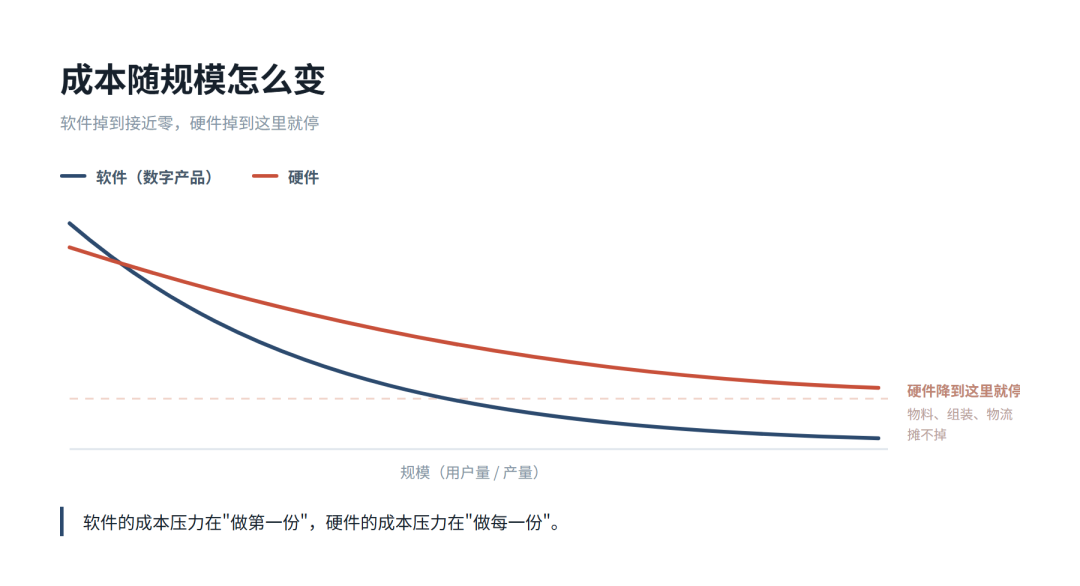
所以“免费”的模式在硬件上几乎是不可能的。但硬件和量级结合,可以让硬件本身接近免费。
2026 年 6 月,蚂蚁阿福推出了一款体脂秤,市场价 99 元,用户实付 1 分钱。规则很简单,下单先付 30 元,收到秤之后绑定 App、完成一次 AI 解读,就全额返还。
它要的不只是这台秤的钱。用户上了秤,就进了阿福的健康档案,每天的体重变化和 AI 解读,会把人一次次拉回 App;对平台来说,硬件是入口,数据是原料,后面还跟着问诊、买药、会员这些真正收费的服务。
02 量级怎么把“小钱”变成“巨款”
如果分母足够大,用户量比你想得还值钱。
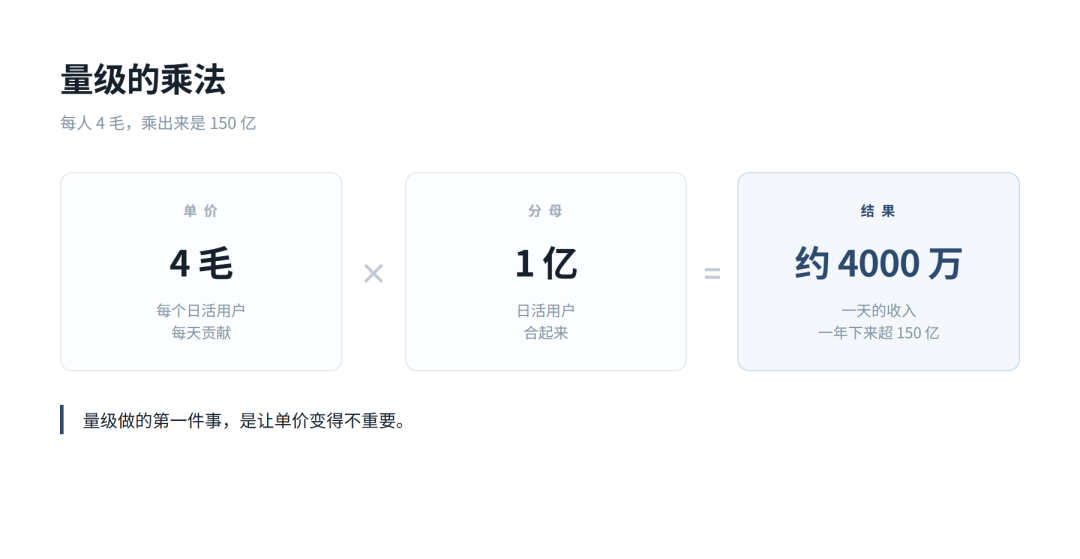
红果短剧,一部剧几十到几百集,每集一到三分钟,两三集插一次广告,用户全程不花钱。它的量级:月活 2.75 亿,日活破 1 亿,人均每天用 2.01 小时。转化成最终的收益:2025 年收入超过 150 亿(据媒体报道)。
把收入堆在量级上,就是一道简单的乘法:假设一个人身上能赚 4 毛/天,非常小的一笔钱。但站在 1 亿的分母上,一天就是 4000 万。
很多人天天用美团点外卖,有多少人关注过它的这份数据:2024 年美团日订单峰值 9800 万单(财报)。套用量级的乘法,每单就算只从用户身上分到一块钱,一天就是一个亿。实际上还不止。
说到这,就很容易理解“百亿补贴”的价值了——平台不是慈善家,为什么愿意给用户分钱?有媒体拆过这本账:平台真正掏的现金,通常只占商品降幅的 5% 到 15%,其余靠商家让利。平台花的钱,买的不是这一单的销量,是用户手机上那个图标。
03 亏钱卖反而能赚更多钱?
用硬件的量级,换服务的量级。
2017 年,智能音箱补贴战全面爆发,阿里、百度、小米等头部企业纷纷下场,把价格杀到极致。小米小爱 mini 从 169 元降到 99 元,2 万台的亏损是 140 万元,单台亏 70 元。同期天猫精灵、小度也一路打进百元以内。
敢亏的前提是:后面能把钱赚回来。小米财报里的这两组数字能看得挺清楚:
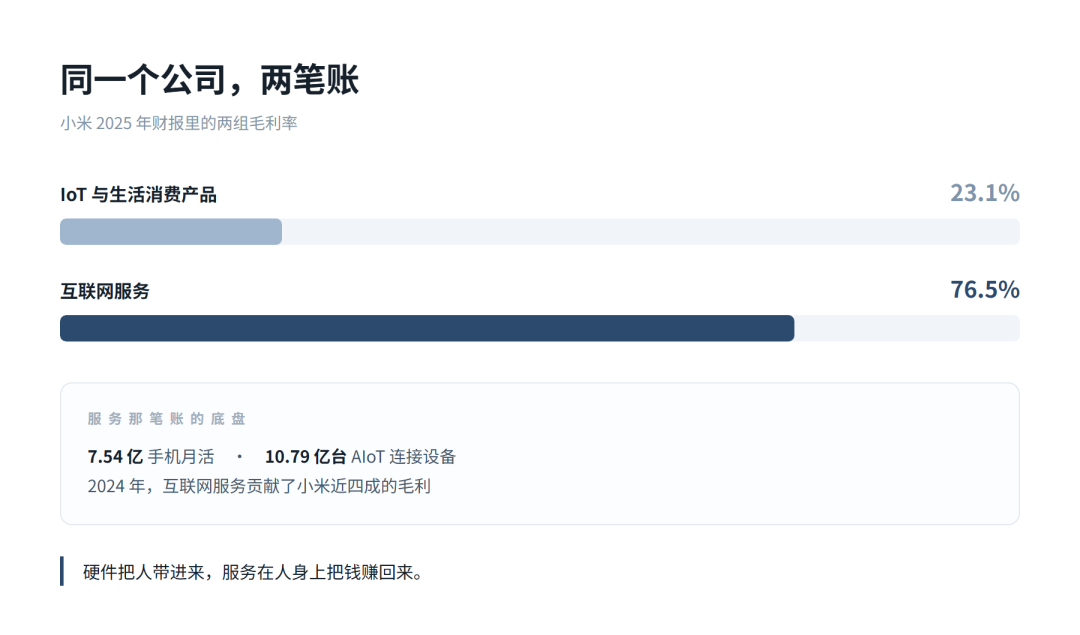
硬件毛利 23.1%,互联网服务 76.5%,差了三倍多。但这部分钱不是靠单价堆出来的,是靠用户量。小米手里有 7.54 亿手机月活、10.79 亿台连着的设备。
盘子越大,硬件上能亏的空间就越大。这才是敢亏的底气。
亏这 70 元,赌的是这台设备进入用户家后的服务收入、内容分发,以及生态里的下一单。
传统硬件的量级,只能放大硬件本身的利润。智能硬件的量级,却还能放大硬件之外的收益渠道。
04 量级能放大利润,也能放大亏损
量级不是价值本身,它是个放大器。
量级能不能真的产生收益,取决于每个用户那笔账是正是负:那笔账是正的,它放大利润;是负的,也能放大亏损。
看看下面三个案例:
- 乐视超级电视:2015 年终端业务收入 60.89 亿元、成本 81.86 亿元,硬件本身亏 21 亿。销量冲到 600 万台,模式却没能自我造血,2020 年退市。
- Fitbit:累计卖出 1.2 亿台设备、2900 万活跃用户。但夹在 Apple Watch 和小米手环之间,收入见顶后连年下滑,2021 年被谷歌以 21 亿美元收购。
- 共享单车:2017 年底全国投放超过 2000 万辆,最多有 70 多个品牌在同一条街上抢位置。但这门生意的成本不只在车上:每多投一辆车,就多一份运维和折旧。摩拜被收购前,26 天里收入 1.47 亿元,光折旧就吃掉 3.96 亿元。2018 年摩拜以 27 亿美元作价卖给美团;ofo 挪用用户押金超过 60 亿元,最后连押金都退不出来。
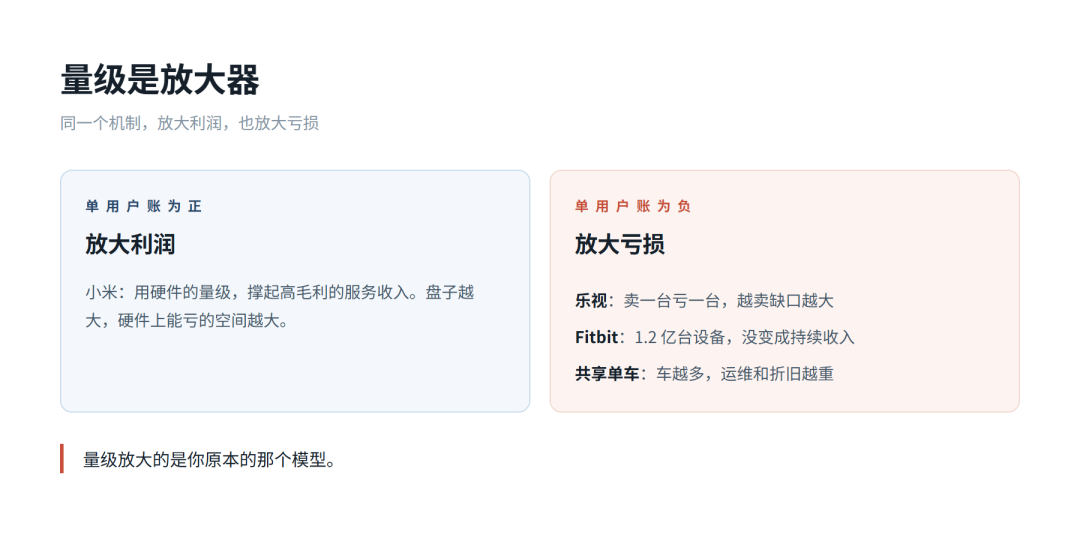
三个案例的背后是同一个道理:量级放大的是你原本的那个模型。如果你原本的模型不健康,量级只会加速失败。
05 五种智能硬件商业模式
智能硬件 + 量级,常见的商业模式有下面五种:
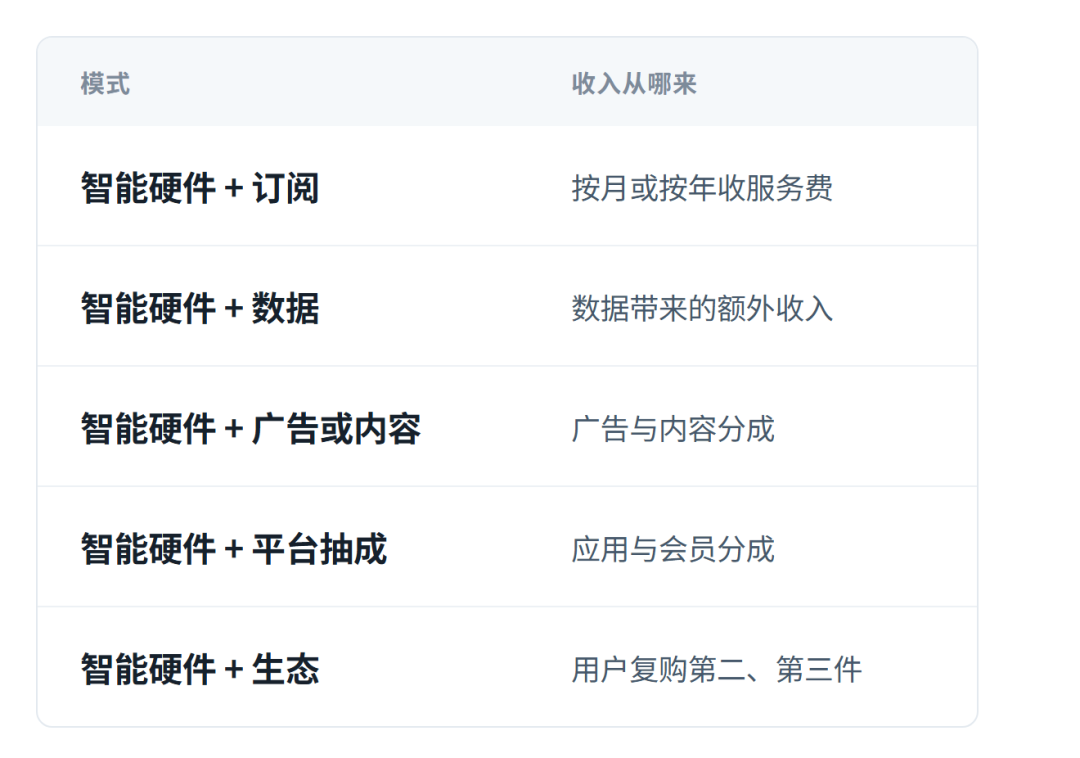
智能硬件 + 订阅
硬件成交后,按月或按年持续收取服务费赚额外的钱。
代表产品:Ring、GoPro、Whoop
成立前提:硬件能持续产生数据或价值,服务是用户真的离不开的。同时,不订阅时基础功能必须照常可用。九号电动车的做法,是把远程定位、历史轨迹、异常提醒划进增值服务,钥匙、骑行、物理防盗不受订阅限制。
风险:硬件在成交时已经收一次钱了,使用时还要收费,极有可能引起用户不满。最容易翻车的是“把原本已有的功能锁起来收费”。Meta 眼镜把听障用户的辅助功能做成订阅,一年 240 美元,被外媒批为“科技通胀”——用户反弹太大,Meta 最后撤回了这个计划。
注意:有些产品的功能会持续产生使用成本,比如服务器成本、API 成本等,务必核算硬件利润能否覆盖这部分成本;覆盖不了,订阅就是必须上的功能。
智能硬件 + 数据
硬件负责采集,数据负责增值:先让产品更懂用户,再让数据在别的场景里赚第二次钱。
代表产品:萤石摄像头、华为手表、Oura(智能戒指)
成立前提:设备能持续采到有意义的连续数据(每天的睡眠、运动、家里的画面),而且这些数据有商业转化的价值。
风险:数据自己不能直接卖,健康数据尤其敏感,价值要通过服务或合作才能达成;采不到数据的硬件,这个模式从起点就不成立。
注意:数据能不能换钱,取决于有没有人愿意为它买单——保险公司买运动数据,是为了少赔钱;用户买云存储,是为了随时看得见。找不到买方,数据就只是一堆记录。
智能硬件 + 广告或内容
硬件先把量铺开,占住用户每天都会用的场景,再把这块屏幕卖给广告主,或者和内容方分成。
代表产品:小米电视、小度智能屏、极米投影
成立前提:占得住高频场景,且装机量撑得起广告主的预算。
风险:这类收入直接和用户体验对赌。广告、弹窗,用户的反感是真实成本;量级不够时广告主也不买账,两头落空。
注意:广告对装机量的门槛比订阅高得多。订阅几万用户就能开张,广告往往要等装机量到百万级,广告主才愿意谈;量级没起来之前,硬件得先扛一段时间。
智能硬件 + 平台抽成
设备变成一个分发渠道,用户在上面买应用、开通会员,厂商从每一笔分成里拿钱。
代表产品:Apple TV、Roku、Fire TV
成立前提:设备要有自己的系统和内容入口,用户真的会在上面消费,而不是转身去手机上买。
风险:抽成完全依赖平台的活跃规模,规模不够,开发者和内容方不会进来;用户如果只在手机上消费,设备就只是个显示器。
注意:应用分发是平台生意,要同时留住用户、开发者和内容方,比卖硬件复杂得多。
智能硬件 + 生态
先用一台设备占位置,带动用户买同品牌的其他设备赚钱。
代表产品:米家、华为、苹果
成立前提:产品之间必须强绑定,而且用户对品牌要有一定的忠诚度,才会留下。
风险:单个品类的口碑塌了,会拖累整条生态链。生态是复利,也是连坐。生态链条上弱的产品做生态限制反而是死路。
注意:生态的顺序是先做爆一款,再谈联动。用户先认可某一台设备,才会考虑同品牌的其他设备;没有强单品做支点,几件平庸的产品捆在一起,还是卖不动。
06 量级改变的是账本,不是产品
软件的免费、外卖的补贴、电商的流量入口,都是先用量级把单位成本压到极低,再从别处把钱收回来。这套东西软件行业玩了二十年。
智能硬件的很多模式,都能从软件行业里找到思路,再和自己的产品、渠道、能力结合。账算得清楚,模式就大概率能跑通,很多智能硬件商业模式就是这么演变出来的。
总结一下:
- 软件敢免费,是因为成本能被量级摊薄;硬件摊不到零,但可以接近免费。
- 分母足够大,小钱就是巨款:一个人身上赚 4 毛,一亿人一天就是 4000 万。
- 敢亏着卖,是因为用硬件的量级换来了服务的量级。
- 但量级只是放大器:模型是正的,它放大利润;模型是负的,它放大亏损。
量级的魅力不只在“量大”,重点在“账本”变了。硬件还是那台硬件,只是后面那本账换了一种算法。
本文由 @硬核PM 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务


- 目前还没评论,等你发挥!