起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
字节跳动外汇产品经理都要了解的外汇知识——图解完整版


一笔10万美元的跨境电商收款,背后是一场精密的外汇接力赛。从报价、锁价到平盘,每个环节都暗藏风险与策略。本文以真实案例拆解外汇系统的三层架构、报价加价逻辑与敞口管理,带你深入理解支付机构如何平衡客户体验与自身盈亏。
老王是一位跨境电商卖家,在亚马逊美国站卖手机配件。6月中旬的一天,他的账户里刚到账一笔10万美元的货款。但这笔钱还躺在美国的美元账户里,而老王在国内的供应商等着用人民币结账。
这时候,一场精密的外汇”接力赛”开始了:
- 报价:老王在平台点击”结汇”,系统从CITI、JPMorgan、Wise等多个渠道实时抓取USD/CNY报价,经过一系列加工,0.8秒后,屏幕上跳出”7.2260″——这是平台给老王的汇率。
- 锁价:老王觉得还行,点击确认。系统立刻创建一个锁价任务:汇率7.2260,有效期3分钟。在这3分钟内,无论市场怎么波动,这个汇率不变。
- 换汇:交易确认后,老王的10万美元按7.2260换成了722,600元人民币。但这笔钱还没真正”落袋”——平台的风险才刚刚开始。
- 敞口:平台对客锁汇了7.2260,但平台自己还没去渠道平仓。如果渠道汇率从7.2460跌到7.2000,平台就要亏。这笔”悬在空中”的风险,就是代客敞口。
- 平盘:2小时后,平台的平盘策略触发,将老王的这笔敞口连同其他卖家的敞口一起汇总,在CITI以7.2400的价格平仓。
- 损益:对客7.2260 vs平盘7.2400,这笔交易平台赚了1400块钱——但不够理想。
以上就是一笔跨境电商收款的完整外汇旅程。看似简单,但每一个环节背后都有复杂的系统设计、策略选择和风险管理。接下来,我们就把每一个环节拆开,讲清楚。
Part 1 外汇系统的”庐山真面目”
1.1 从一个真实场景说起
老王的案例已经让我们看到了外汇系统的”冰山一角”。但这套系统到底长什么样?让我们先拉高视角,看看它的全貌。
外汇系统的核心使命,可以用一句话概括:帮客户完成币种兑换,同时不让支付机构亏太多。围绕这个使命,它至少需要六大功能:渠道对接、报价获取与加工、敞口管理、交易平盘、损益计算、合规风控。
从服务对象看,外汇系统对内服务于各个事业部(跨境电商BU、海外本地生活BU等),对外服务于平台上的商户(外贸卖家、跨境卖家等)。不同的对象,对汇率时效性、锁价时长、定价精度的要求完全不同。
1.2 外汇系统全景架构
一个成熟的外汇系统通常采用三层架构。下图展示了完整的产品架构和模块关系:
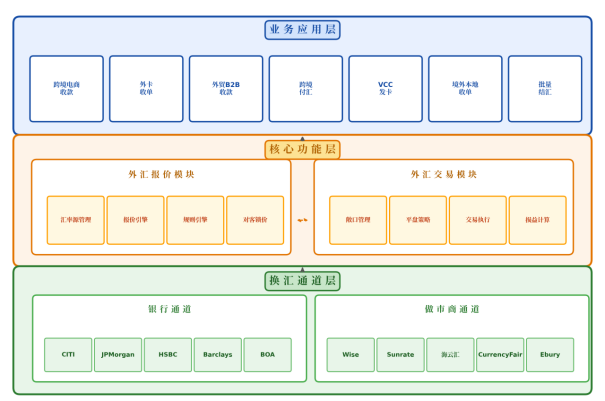
图1:外汇系统三层产品架构——业务应用层、核心功能层、换汇通道层
业务应用层是最前端,直接面向用户和商户,包含跨境电商收款、外卡收单、外贸B2B收款、VCC发卡等场景。核心功能层是心脏,外汇报价模块负责”算价格”,外汇交易模块负责”管风险”。换汇通道层是双腿,对接银行类通道和做市商类通道,实现真正的兑换能力。
1.3 核心术语速查表
在外汇领域,听不懂”行话”基本等于文盲。以下是每个产品经理必须烂熟于心的核心概念:
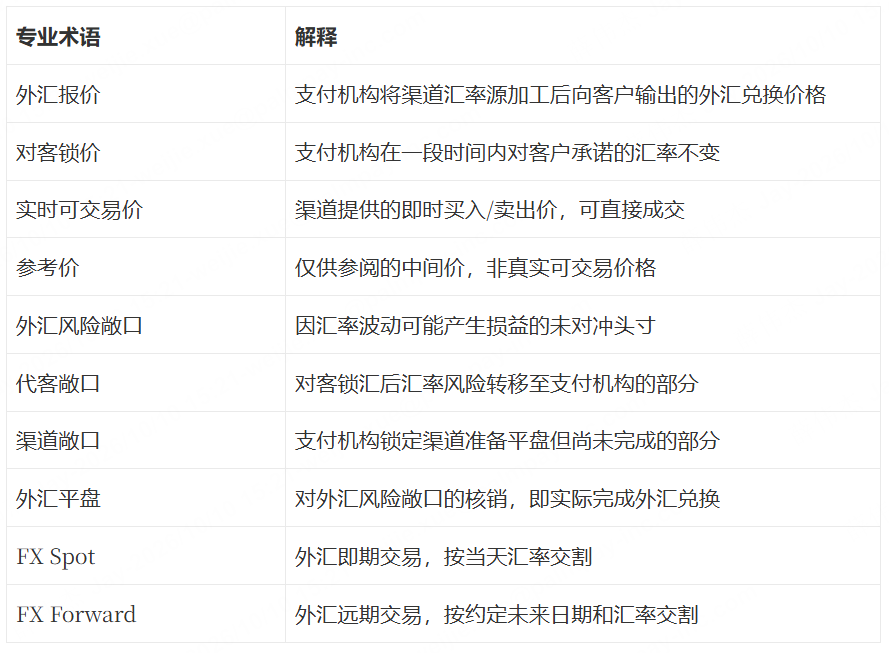
这些术语之间的逻辑关系可以用一句话串联:报价引擎从渠道获取实时可交易价格,经过Markup加工后输出对客报价并创建锁价任务;客户确认交易后形成代客敞口;敞口管理模块驱动平盘策略,将代客敞口结转为渠道敞口;最终在渠道完成平盘核销,损益计算模块输出这笔交易的”成绩单”。
Part 2 报价的”炼金术”
报价是外汇系统的”门面”。客户看到的那个数字,决定了你是赚钱还是亏钱,也决定了客户是留下还是流失。这一章我们深入拆解报价的”炼金术”——从做市商的原始报价,到最终客户看到的数字,中间到底发生了什么。
2.1 做市商是怎么报价的
在进入报价引擎之前,我们先要理解一个根本问题:你对接的那些渠道(银行、做市商),他们的报价是怎么来的?
外汇做市商(Market Maker)的核心商业模式就是”低买高卖”。他们同时报出买入价(Bid)和卖出价(Ask),两者之间的差额就是Spread——这是做市商的主要利润来源。但Spread的宽度不是拍脑袋定的,而是由多个因素精密计算出来的。
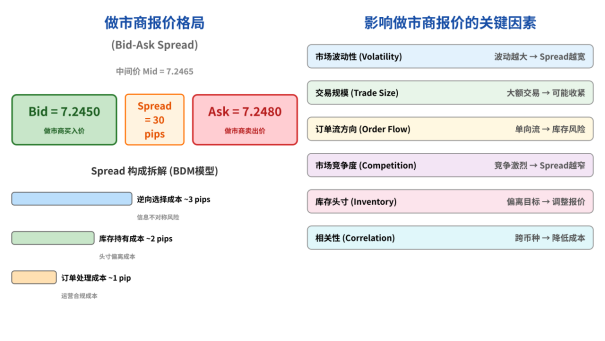
图2:做市商报价格局(Bid-Ask Spread)及影响因素拆解
在学术界,Bid-Ask Spread的分解通常采用BDM模型(Bagehot-Demsetz-Madhavan)。根据这个模型,Spread由三个核心成分构成:
- 逆向选择成本(Adverse Selection Cost)做市商担心交易对手拥有比自己更多的信息(”知情交易者”)。比如一个大机构突然大量买入美元,可能是因为他们知道了某个利好消息。做市商为了防止被”割”,会在Spread中加入这部分风险溢价。
- 库存持有成本(Inventory Holding Cost)做市商手里永远有外汇头寸。如果库存偏离了目标水平(比如手里美元太多),做市商会调整报价来”引诱”交易——美元太多时,降低卖出价鼓励卖出。库存偏离越大,Spread越宽。
- 订单处理成本(Order Processing Cost)包括运营成本、合规成本、系统成本等。这部分相对固定,但在竞争激烈的市场中(如EUR/USD),渠道利润率被压缩到极低,这部分成本反而变得很敏感。
理解BDM模型的意义在于:当你看到不同渠道对同一个货币对报出不同的Spread时,你可以分析——是库存压力导致的(该渠道最近USD头寸太高),还是市场波动导致的(VIX飙升),还是单纯的竞争力差异(新做市商用窄Spread抢市场)?这种分析能力直接影响你设计流动性方案时的渠道选择。
2.2 报价引擎的工作流程
理解了渠道的报价逻辑,现在我们来看看报价引擎——把渠道报价加工成对客报价的核心模块。
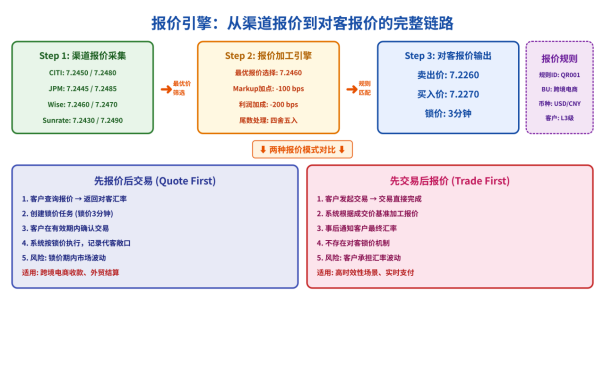
图3:从渠道报价到对客报价的完整链路
报价引擎的工作流程可以简化为三步:
Step 1:渠道报价采集
系统同时向多个已对接的渠道发起报价请求,获取实时可交易价格。关键决策点:采集哪些渠道?最优价还是加权平均?异常值如何过滤?
Step 2:报价加工
基于预配置的报价规则,进行Markup加点、利润加成、尾数处理等操作。每条报价规则都有唯一的规则ID,对应特定的业务场景和客户等级。
Step 3:对客报价输出
将加工后的报价返回给调用方,同时创建锁价任务。如果配置了”先交易后报价”模式,则跳过锁价环节。
在模式选择上,先报价后交易是最常用的模式(约占80%场景),适用于大多数跨境电商收款、外贸结算等。先交易后报价则适用于对时效要求极高的场景,如实时支付通道——追求速度,接受一定的价格不确定性。
2.3 加价逻辑的实战拆解
现在我们来拆解最实际的问题:对客报价上的那个数字,是怎么一步步加出来的?
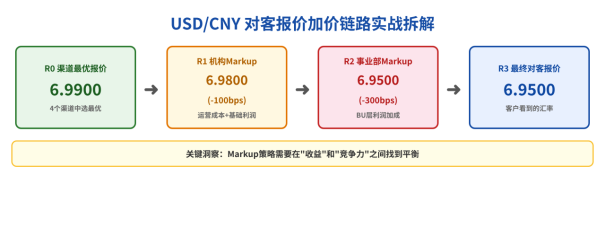
图4:USD/CNY对客报价的加价链路——从渠道最优价到最终报价
在这个案例中,我们可以清晰地看到四层价格的演变:
R0 -渠道原始报价:6.9900,从4个渠道中筛选出的最优报价
R1 -机构内部Markup:减100bps到6.9800,覆盖运营成本和基础利润
R2 -事业部Markup:再减300bps到6.9500,BU层的利润加成
R3 -最终对客报价:6.9500,客户最终看到的汇率
设计Markup策略的核心平衡:太薄,平台不赚钱;太厚,客户流失到竞争对手。产品经理需要通过A/B测试、竞品监控、客户敏感度分析等手段,找到每个corridor、每个客户等级的”甜蜜点”。
2.4 对客锁价:承诺的艺术
锁价(Rate Lock)是外汇产品中最考验平衡能力的环节。你给了客户一个承诺:”这个汇率,3分钟内有效。”但在这3分钟里,如果市场大幅波动,你可能亏得很惨。
锁价管理的核心是一个”任务”机制。每次报价查询时,系统创建一个唯一的锁价任务ID,记录报价规则、货币对、对客报价、锁价时长和价格失效时间。客户成交时,系统检查锁价任务是否仍然有效——有效则按锁价执行,无效则重新报价。
锁价时长的设计是一个经典的风险管理问题。”持续优化定价策略”,很大一部分就是在不断调整锁价参数:不同corridor的波动率不同,锁价时长也应该不同;VIP客户可以给更长的锁价窗口以提升体验;高波动时段(如非农数据发布前后)应缩短锁价时长。
Part 3 汇率风险的”一生”
老王的那笔10万美元,在对客锁汇之后,汇率风险就从老王身上转移到了平台身上。从这一刻起,一笔”敞口”诞生了。这一章,我们跟踪敞口的完整生命周期——从诞生到核销,看看风险是如何被管理的。
3.1 敞口从诞生到核销
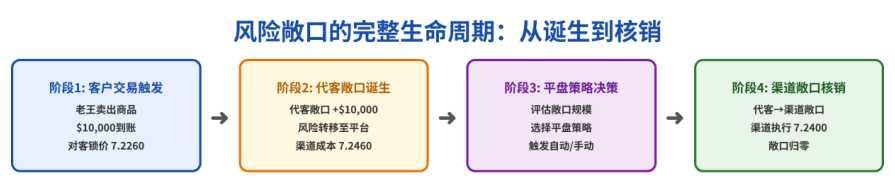
图5:风险敞口的完整生命周期——从代客敞口诞生到渠道敞口核销
敞口的生命周期可以分为四个阶段:
阶段1:客户交易触发
老王的10万美元交易发生,对客锁价7.2260生效。
阶段2:代客敞口诞生
系统在代客敞口账户中记录+10,000 USD,风险转移至平台。渠道成本价7.2460——这意味着,如果平台现在就去渠道平仓,每美元赚0.02元人民币。
阶段3:平盘策略决策
系统评估当前敞口规模、市场波动率和已配置的平盘策略,决定如何平仓。
阶段4:渠道敞口核销
代客敞口结转为渠道敞口,渠道以7.2400执行平仓,敞口归零。
图中的损益拆解很关键:对客成交价722,600 vs平盘成交价724,000 =盈利1,400元。这个案例说明,对客报价的设计直接决定了交易的盈亏——这也是为什么报价策略是外汇产品经理最核心的战场之一。
3.2 平盘策略决策树
不同场景下应该选择哪种平盘策略?这不是拍脑袋的事,而是一个多维度的决策过程。
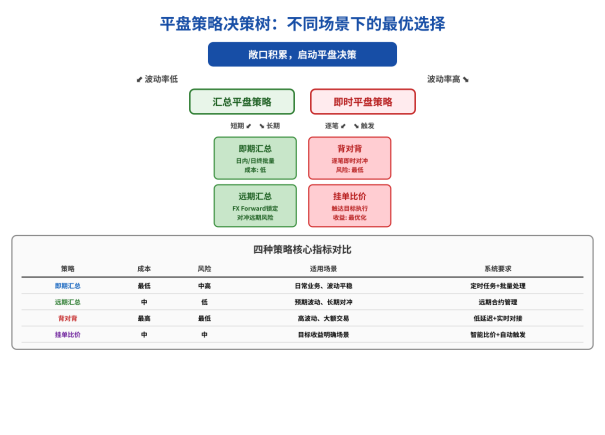
图6:平盘策略决策树——根据波动率和交易特征选择最优策略
四种策略各有优劣:
- 即期汇总平盘:成本低(批量处理减少交易次数),但风险暴露时间较长。适用于日常业务、波动平稳期。
- 远期汇总平盘:使用FX Forward锁定未来汇率,对冲远期风险。适用于预期汇率波动加大、希望提前锁定成本率的场景。
- 背对背平盘:逐笔即时对冲,风险最低但成本最高(频繁交易+渠道点差)。适用于高波动期、大额交易。注意:渠道若已锁价,不能背对背,否则双重锁价冲突。
- 挂单决策比价:设置目标汇率,触达即执行。收益最优化但存在不确定风险。适用于收益目标明确的场景。
3.3挂单比价的数学原理
挂单决策比价是四种策略中”最聪明”的一种。它的核心是一个数学公式——保底收益成交价和预期收益成交价。
假设你有4笔USD/CNY的代客敞口:
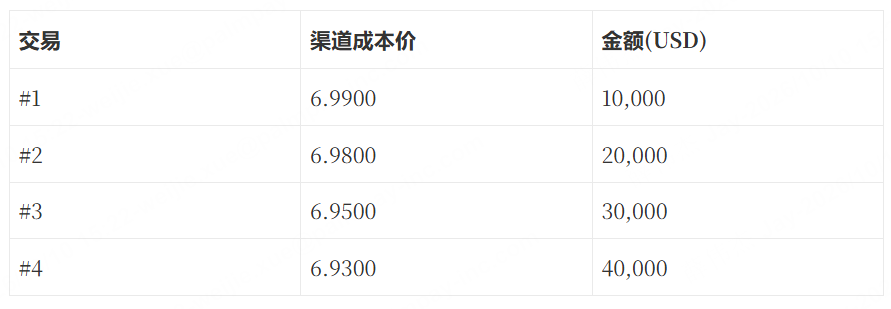
保底收益成交价(加权平均成本价)= (6.99 x 10000 + 6.98 x 20000 + 6.95 x 30000 + 6.93 x 40000) / 100000 = 6.952
预期收益成交价=保底收益成交价+预期利润= 6.952 + 0.04 = 6.992
系统会在这两个阈值之间实时监控渠道报价,一旦价格触及预设的触发条件(如超过保底收益20bps),就自动执行平盘。这就是”挂单决策比价”的核心算法。
3.4 损益计算与归因
每笔平盘完成后,系统都会自动计算损益。但光知道”赚了还是亏了”不够——你需要知道”为什么赚/亏”。这就是损益归因。
损益通常归因到三个维度:
- 报价损益:对客报价vs渠道成本之间的差额。反映的是定价策略的有效性。如果报价损益持续为负,说明对客报价偏低了。
- 平盘损益:渠道成本vs平盘成交价之间的差额。反映的是平盘策略的有效性。如果平盘损益持续为负,说明平盘时机或渠道选择有问题。
- 持有损益:因敞口持有期间汇率波动导致的浮动盈亏。这部分在平仓后才真正实现。
产品经理需要设计一套损益归因体系,帮助交易员和管理层快速定位问题:是报价策略要调?还是平盘策略要改?还是市场波动超出了预期?
Part 4 做市与交易策略深水区
前面三章是”必修课”。从这一章开始,我们进入”选修课”——但如果你想在外汇产品经理这条路上走得远,这些内容是绕不开的。
4.1 常见做市策略
作为对接多个渠道的平台方,你其实也在扮演一种”微型做市商”的角色——从渠道买,对客户卖,赚中间差价。理解专业做市商的策略,能帮你更好地设计报价和风险管理方案。
库存驱动策略(Inventory-based)
核心逻辑:保持库存头寸在目标水平附近。当库存偏离目标时,调整报价来引导订单流回到平衡。比如手里USD太多,就调低Bid(减少买入USD的意愿),同时调低Ask(鼓励客户卖出USD)。
这种策略的优势是风险可控,适合渠道关系稳定、订单流可预测的场景。劣势是在趋势市场中可能”逆势而为”——一直在和趋势对抗,积累越来越多逆势头寸。
信息驱动策略(Information-based)
核心逻辑:从订单流中挖掘信息。如果发现大量单向订单(比如连续10笔都是买USD),可能预示着趋势的开始。做市商会据此调整报价,甚至主动跟随趋势建立头寸。
这种策略的优势是在趋势市场中可以顺势而为,赚取更多利润。劣势是对模型精度要求极高,误判趋势会导致巨额亏损。
混合策略
现实中的做市商通常采用混合策略:大部分仓位用库存策略保持中性,留一小部分用信息策略做趋势判断。
作为产品经理,你也可以借鉴这个思路——大部分敞口用保守的汇总平盘策略快速对冲,留一小部分(在风险限额内)用挂单比价策略博取更优价格。
4.2 期权工具在风控中的应用
前面的讨论都围绕FX Spot和FX Forward。但当你的业务规模足够大、风险足够复杂时,期权(FX Option)会成为你的重要工具箱。
期权的核心价值在于”非对称保护”。举个例子:你预计未来3个月USD/CNY汇率会波动,但不确定方向。你可以买一份USD Call Option(美元看涨期权)——如果美元真的涨了,你按约定汇率买入美元,锁定了成本;如果美元跌了,你可以选择不行权,按市场低价买美元。最坏情况下,你只损失期权费(Premium)。
对于外汇产品经理来说,理解期权的关键不在于自己交易期权(这通常是交易员的专业领域),而在于知道:
- 什么时候该用期权:当汇率方向不确定但波动率预期升高时,期权比Forward更灵活。
- 期权费是怎么定的:期权费(Premium)由Black-Scholes模型定价,取决于五个因素:即期汇率、执行价、到期时间、无风险利率和隐含波动率。理解这个定价逻辑,你才能和交易员、渠道进行有效沟通。
- collar strategy(领子策略):同时买入一个Call和卖出一个Put,以较低成本实现汇率区间保护。适合对汇率有明确区间判断的场景。
4.3 Greeks的实战意义
如果你开始接触期权,就绕不开Greeks——它们是一组希腊字母命名的指标,用来衡量期权价格对各种因素的敏感度。
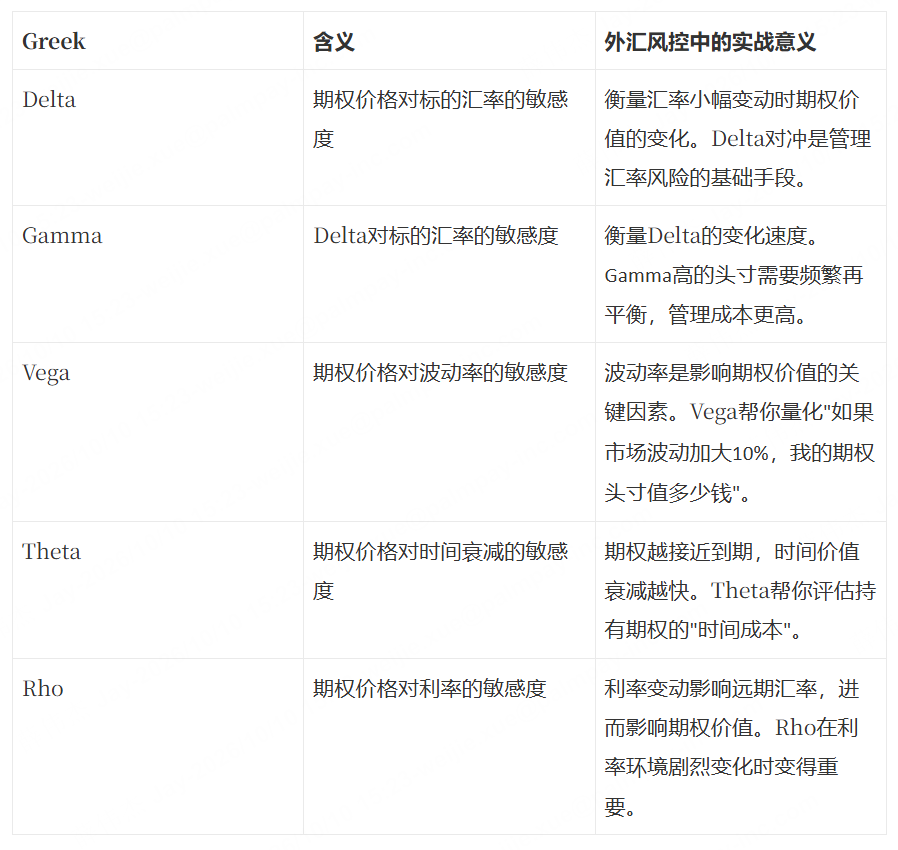
表2:Greeks指标在外汇风险管理中的实战意义
对于产品经理来说,你不需要像量化交易员那样精通Greeks的计算,但你必须理解它们的含义——因为当你和交易员讨论风险敞口时,他们很可能会说”这个头寸Delta太大了,需要对冲”或者”Gamma很高,要注意再平衡频率”。听不懂,你就没法做产品决策。
4.4 风险限额体系
当业务规模扩大后,”凭感觉”管理风险是不行的。你需要一套量化的风险限额体系。
- 名义本金限额(Notional Limit)限制单一货币对或单一渠道的敞口金额上限。比如USD/CNY单日敞口不超过500万美元。这是最基本的限额类型。
- 止损限额(Stop-loss Limit)设定单个交易日或单个头寸的最大亏损金额。比如单日亏损不超过10万元人民币。触发止损后,系统强制平仓。
- VaR(Value at Risk)VaR回答的问题是:”在正常市场条件下,我有95%的把握说,明天最大的亏损不超过X。”VaR的计算通常采用历史模拟法或蒙特卡洛模拟法。它是风险管理中最常用的量化指标之一。
VaR的局限:VaR告诉你”最坏情况下亏多少”,但它不告诉你”如果超过了那个最坏情况会怎样”(尾风险)。这就是为什么还需要压力测试(Stress Testing)——模拟极端市场事件(如2008年金融危机、2020年疫情冲击)对敞口的影响。
压力测试限额:定期运行压力测试场景(汇率跳涨/跌5%、10%、渠道断开等),评估极端情况下的亏损金额。设定压力测试亏损上限,确保即使在”黑天鹅”事件中也不会被击穿。
产品经理在设计风险限额体系时,需要和交易员、合规团队、财务团队一起确定每个限额的阈值、触发条件和处理流程。限额太松,风险敞口失控;限额太紧,影响业务灵活性。找到平衡点是核心挑战。
Part 5 全球外汇合规实战地图
外汇产品经理不仅要懂系统和交易,还要具备全球合规视野
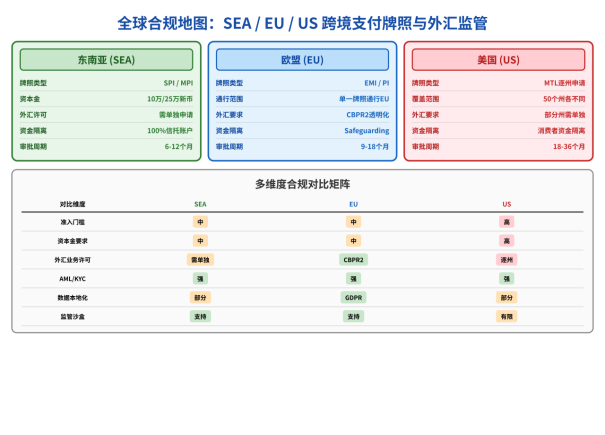
图7:东南亚(SEA)、欧盟(EU)、美国(US)三地跨境支付牌照与外汇监管对比
5.1 东南亚(SEA):活力与监管并存
东南亚是全球跨境支付增长最快的市场之一。新加坡作为区域金融中心,其监管框架最具代表性。
在新加坡,从事支付和外汇业务需要申请MAS颁发的牌照。Payment Services Act(PSA)定义了两种主要牌照:SPI(Standard Payment Institution,门槛较低,10万新币基础资本金)和MPI(Major Payment Institution,门槛较高,25万新币基础资本金+法定保证金)。
MAS对客户资金隔离有严格要求:MPI机构必须将客户资金存放在新加坡持牌银行的信托账户中,实现100%资金隔离。此外,至少一名执行董事必须是新加坡公民或永久居民。
除新加坡外,印尼、泰国、越南、菲律宾等各有不同的外汇管制政策。比如印尼对外汇交易有严格的报告要求,泰国对非居民泰铢账户有额度限制。产品经理在设计区域方案时必须逐国研究。
5.2 欧盟(EU):PSD2与透明化
欧盟的支付监管以PSD2为核心。对外汇产品影响最大的三条规则:禁止附加费(Surcharge Ban,消费者不能因使用特定支付方式被额外收费)、强客户认证(SCA,在线支付需双因素认证)和开放银行(Open Banking,银行需向第三方开放账户数据)。
CBPR2(Cross-Border Payments Regulation 2)则要求支付机构在跨境转账前,向客户清晰披露汇率换算费用和预计到账金额。这意味着外汇产品设计必须确保报价信息的透明度和可追溯性。
在欧盟开展业务通常需要申请EMI(Electronic Money Institution)或PI牌照。立陶宛因审批效率较高,成为很多金融科技公司的首选注册地。
5.3 美国(US):州级牌照的迷宫
美国的支付监管有一个显著特点:联邦层面没有统一牌照,各州独立发放MTL(Money Transmitter License)。要在全美50个州开展业务,理论上需要申请50个牌照。
MTL的核心要求包括:FinCEN注册(联邦层面的MSB注册)、州级牌照申请(资本金要求+背景调查+Surety Bond)、消费者保护(资金隔离+审计报告)。纽约州还有额外的BitLicense要求。
对于字节跳动这样的全球化公司,进入美国市场的合规路径通常有两种:一是通过收购已持牌机构快速获取牌照(就像Nuvei收购Paya那样),二是先在少数关键州申请牌照,逐步扩展。
Part 6 外汇产品经理的”通关攻略”
前面五章构建了完整的知识体系。这一章,我们聊聊更实际的话题:
如果你想成为字节跳动想要的那种外汇产品经理,应该怎么准备?
6.1 能力雷达图:你在哪里,要去哪里
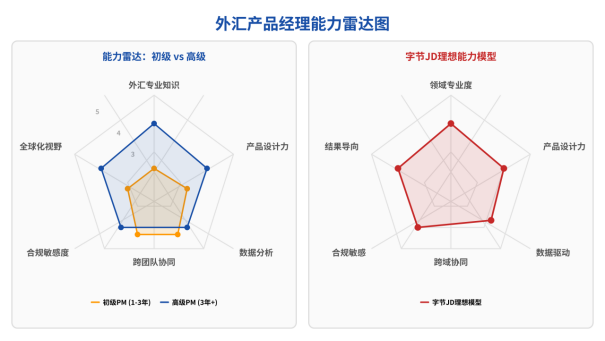
图8:外汇产品经理能力雷达图——从初级到高级的能力跃迁
从字节外汇产品经理JD的要求来看,理想的外汇产品经理需要具备七维能力:
- 领域专业度:不只是知道FX Spot和Forward的区别,还要理解做市商报价逻辑(BDM模型)、期权定价原理、Greeks含义等。
- 产品设计力:能把复杂的业务需求抽象为PRD、原型和接口设计,熟悉ToB产品的设计逻辑和使用链路。
- 数据驱动:能用SQL和Excel分析业务数据,但更关键的是对数据的商业解读能力——不只是跑数,还要知道这个数字说明了什么。
- 跨域协同:能高效推动业务、交易、研发、合规、财务多个团队。外汇产品天然涉及多方协作,”推不动”就没法落地。
- 合规敏感:每个新功能先问三个问题:在当地法律下是否允许?是否需要额外牌照?客户资金是否安全隔离?
- 全球化视野:英文听说读写流利,能在双语环境中工作,理解不同市场的商业逻辑和文化差异。
- 结果导向:字节JD特别强调”强结果导向与自驱力”。外汇产品的工作成果最终体现在损益数字上——赚钱还是亏钱,一目了然。
6.2 从0到1的实战锦囊
最后,送给即将踏入或已经在这个领域的你六条实战建议:
- 先理解业务,再设计系统:花一周时间,把一笔跨境收款从客户发起请求到最终资金交割的全流程画出来,标注每个涉及外汇的节点。没画完这张图,别急着写PRD。
- 熟悉你的“武器库”:了解市场上主流渠道的优劣势——哪家USD/CNY报价最好?哪家API最稳定?哪家合规支持最全?这直接关系到你设计流动性方案时的选择空间。
- 培养“汇率感”:每天花10分钟看主要货币对的走势,关注影响汇率的宏观事件(美联储议息、非农数据、地缘政治等)。这是一种需要长期积累的直觉。
- 学会和交易员“说同一种语言”:bid/ask、spread、pips、rollover、carry……这些词要像你的母语一样自然。交易员是你最重要的内部合作伙伴。
- 合规前置,永远:不要等到开发完成才发现合规风险。每个设计决策都要先过一遍合规检查清单。这是保护自己、保护公司、保护客户的三重保障。
- 关注行业动态:BIS年度报告、SWIFT行业洞察、Visa/Mastercard跨境支付报告、各国外汇管理局政策更新……这些是培养”战略洞察”能力的最佳素材。
结语
外汇市场每天的交易量超过7.5万亿美元,是全球最大的金融市场。跨境支付则是全球贸易和数字经济的血脉。当你把这两个领域结合起来,你站在了一个充满挑战也充满机遇的交汇点。最后提醒下,想获得更全面外汇产品知识的可查看置顶文章!
最后送给你一句话:外汇产品最难的,不是技术,不是金融,而是在不确定的世界里,为客户守住那一份确定性。愿你在这条路上,走得扎实,走得远。
作者:墨玉跨境学堂
本文由 @墨玉跨境学堂 原创发布于人人都是产品经理。未经作者许可,禁止转载。
题图来自Unsplash,基于CC0协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。


- 目前还没评论,等你发挥!