起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
2026,百事、惠普、Adidas…大品牌们几百亿媒体预算都流向哪了?


百事把全球媒体业务交给 Publicis,结束与 Omnicom 长达 25 年的合作;惠普、阿迪达斯、IBM 等大客户也在重新分配预算。钱并没有变得更分散,反而更集中到头部传播集团,合作也从媒体执行走向数据、决策与 AI。
2026年,大品牌的营销生意正在经历一轮明显的重新分配。
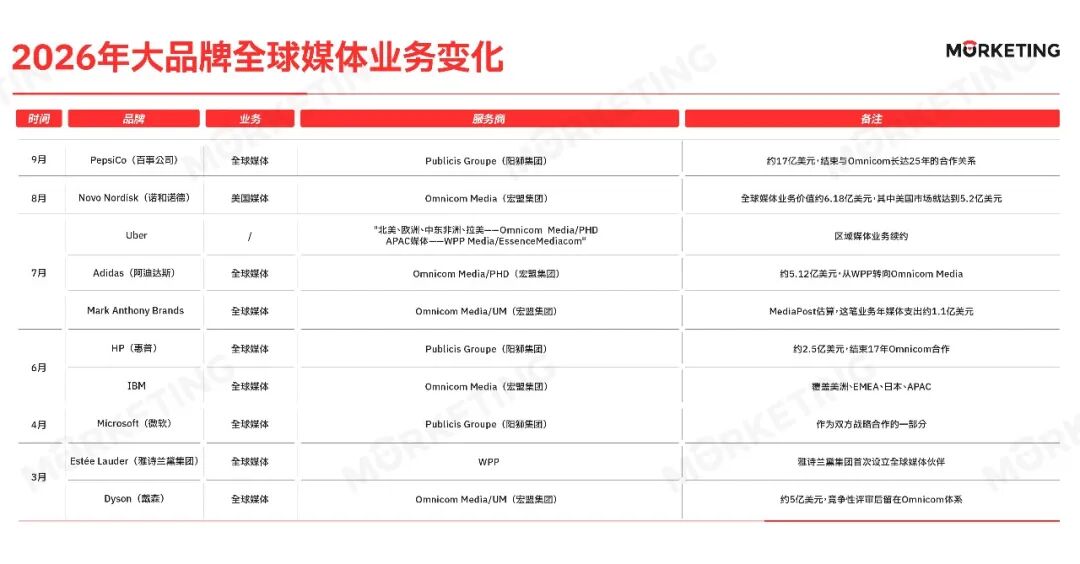
从百事、惠普到阿迪达斯、IBM、微软、雅诗兰黛,今年一批大型全球客户相继调整媒体合作伙伴。在这些变化背后,Morketing发现品牌资金流向并没有变得更分散,反而越来越集中到几家头部广告传播集团;与此同时,同一个客户里的预算又在被重新切割、组合。
此外,品牌和广告传播集团之间的关系也在变化,它们开始从媒体执行走向数据和决策,再进一步进入AI、技术等更深的业务环节。
十大品牌全球媒体业务变化
01 |百事公司
9月初,百事公司确认将全球媒体业务交给Publicis Groupe,结束与Omnicom Media(以下称Omnicom)长达25年的合作关系。这笔业务覆盖200多个市场,行业媒体估算年媒体支出约17亿-19亿美元,涉及Pepsi、Gatorade、Lay’s等多个核心品牌。
有意思的是,这次并没有走传统的公开比稿流程。Publicis接手后,将为百事建立“One PepsiCo”全球媒体运营模式,把媒体策略、规划、采买、数据、Connected Identity和技术能力整合起来。对于百事这样的全球消费品集团,媒体生意真正难处理的,是品牌多、市场多、渠道多之后,钱怎么分、数据怎么用、不同市场怎么协同。随着市场和触点越来越分散,各个市场各自运营的方式,管理成本和效率问题都会被放大。
这也解释了为什么今年大型媒体账户的争夺越来越像“能力打包”。品牌找代理商,除了比较谁的媒介价格更低、投放效率更高,还会看谁能把策略、数据、技术和实际投放接起来。尤其当Social、Creator、零售媒体、AI搜索等新触点不断进入品牌预算池,媒体团队需要处理的事情越来越多,单纯靠传统媒介采买很难撑住这么大的盘子。
此外,百事这次选择背后,是它正在重新调整自己的品牌组合和增长方式。
Poppi、Siete等新品牌加入之后,集团需要同时服务不同发展阶段的品牌。成熟品牌要守住规模和心智,新品牌则需要快速找到消费者。与此同时,Social、Creator等内容渠道不断分走消费者注意力,媒体预算的分配方式也在变化。
在这种情况下,百事把全球媒体交给一家伙伴,背后的考量可能是管理效率。200多个市场、多个品牌、越来越碎片化的消费者触点,如果每个市场都按照自己的节奏做媒体,预算、数据和经验很难真正沉淀下来。One PepsiCo模式的价值,就在于把这些分散的媒体动作拉到一张桌子上,方便集团统一看预算、看消费者,也让不同品牌之间能够共享一套能力。
2|诺和诺德
8月6日,Adweek报道,Omnicom将担任诺和诺德美国市场的媒体代理商,负责其美国市场的媒体策划与购买业务。
诺和诺德旗下拥有GLP-1类药物Ozempic和Wegovy。诺和诺德发言人表示,接下来将与Omnicom一起扩大“以消费者为核心的营销策略”,并通过新兴渠道和技术与患者建立连接,进一步提升公众对相关药物的认知。
对于诺和诺德这样的医药品牌,媒体预算已经很难只用传统的曝光逻辑来衡量。消费者需要理解疾病、认识治疗方式,再进一步形成就医和用药决策,品牌要覆盖的沟通链路变长了。媒体公司需要解决的问题,也从“在哪里投广告”延伸到“如何把不同人群、渠道和内容串起来”。
根据COMvergence数据,诺和诺德全球媒体业务价值约6.18亿美元,其中美国市场就达到5.2亿美元。如此大体量的预算,背后对应的是一套持续增长的消费者触达需求。对Omnicom来说,拿下这笔业务,意味着又进入了一个预算规模大、消费者沟通链路长,同时对数据、内容和渠道整合能力要求更高的客户领域。
03 |Uber
经过今年二季度的比稿,Uber并没有更换核心媒体代理商,而是完成了一次重要的续约+扩容。Omnicom(PHD负责)继续负责北美、欧洲、中东非洲和拉美市场的媒体业务,并新增巴西;WPP Media(EssenceMediacom负责)则继续保留APAC业务。
根据COMvergence数据,Uber 2025年全球媒体支出约8.8亿美元,其中美国市场约4.9亿美元。
Uber的这次调整,代表了今年大客户生意流向的另一种情况。百事选择把全球媒体业务从Omnicom转向Publicis,Uber则把更多业务继续交给已经合作的代理商。两种动作看起来不同,背后的逻辑却是一致的,“大品牌正在重新审视手里的营销预算,以及哪些服务商值得拿到更多业务”。
另外,Omnicom今年拿到的也不只有媒体。5月,Uber将体育营销业务交给Omnicom旗下Optimum Sports。到7月的媒体比稿,Omnicom又保住原有市场并新增巴西,合作范围进一步扩大。
对于Uber来说,这种合作方式也有现实优势。代理商已经熟悉品牌的生意、消费者和不同市场,再承接新的营销项目,双方不需要从头建立合作机制。体育营销和媒体投放之间也有天然的联系,赛事合作涉及内容生产、消费者触达和媒体传播,由同一合作体系来协同,执行起来会更顺。
这或许也是大型品牌继续把业务交给原有伙伴的原因。当一家代理商已经证明自己能把一块业务做好,客户自然会考虑手里的其他营销预算,是否也可以交给它。
04 |Adidas
7月,阿迪达斯将约5.1亿美元的全球媒体业务交给Omnicom Media Group(按照COMvergence的数据,阿迪达斯2025年的全球媒体投入约5.12亿美元),具体由旗下PHD负责。此前,这笔业务由WPP旗下EssenceMediacom负责,WPP和Publicis也参与了此次比稿。
这笔生意的时间点值得注意。阿迪达斯正在加大营销投入,2025年全球营销支出超过30亿欧元,同比增长8%;与此同时,品牌也在重新调整全球战略。此次媒体比稿的一个明确目标,就是优化广告投入的效果,以及应对越来越碎片化的媒体环境。换句话说,当媒体预算继续增长,品牌对“每一笔钱到底怎么花”的要求也在提高。
从业务范围看,PHD接手的不只是传统意义上的媒介采买,还包括消费者洞察和效果衡量,并会调动Omnicom Media内部的数据、身份识别和分析能力。这与今年大型媒体比稿的变化很接近——品牌手里的媒体预算越来越大,渠道越来越多,代理商需要参与的环节也跟着往前走。
对Omnicom来说,阿迪达斯还是一笔很有分量的体育品牌生意。尤其是在完成与IPG的整合之后,Omnicom已经成为全球规模最大的媒体管理集团,阿迪达斯的加入进一步补强了它在体育、消费品牌领域的客户版图。
更值得关注的是,阿迪达斯在全球市场重新分配媒体预算的同时,中国市场又单独交给了Publicis负责媒体策划与购买。这说明全球媒体生意并不一定要求一家代理商覆盖所有市场,全球统筹和本地市场能力可以同时存在。
5|Mark Anthony Brands
7月27日,White Claw母公司Mark Anthony Brands International宣布,经过正式全球评审后,选择Omnicom旗下UM担任全球媒体代理商,覆盖美国、加拿大、英国和澳大利亚,涉及White Claw、Mike’s Hard Lemonade、Cayman Jack、MXD以及The Finnish Long Drink等品牌。MediaPost估算,这笔业务年媒体支出约1.1亿美元。
其实,UM并不是从零开始拿下Mark Anthony。此前双方已经在澳大利亚和加拿大合作,此次全球评审后,UM进一步拿到了美国和英国市场,将区域合作升级成全球媒体AOR。评审由MediaSense负责,从今年3月启动,同时有大型广告集团和独立代理商参与。
所以,这笔1.1亿美元媒体预算的变化,更像是一次“区域经验换全球份额”。对于Mark Anthony这样的多品牌集团,随着White Claw等RTD品牌持续进入更多市场,原本按照国家分别管理媒体的方式,容易出现策略重复、数据割裂和采购分散。公司CMO也明确提到,希望借助全球伙伴获得更一致的战略,同时保留各市场与当地文化连接的能力。
这也解释了UM拿到的业务为什么不只是媒介采买。它还负责全球媒体战略、数据分析、效果衡量、增长框架、跨市场治理以及global-to-local协调。
06 |惠普
这次惠普将全球媒体业务交给Publicis Media,结束了与Omnicom长达17年的合作。
这笔全球媒体账户的规模约为2.5亿美元。需要注意的是,这个数字是行业对账户价值的估算;按照COMvergence数据,HP 2023年的全球媒体支出约为1.94亿美元,其中69%投向数字渠道。两组数据口径不同,不能直接画等号。
HP与Omnicom的合作始于2009年,当时PHD拿下惠普全球传统媒体业务;2017年,合作范围扩大到全球数字媒体。到了2024年,PHD又一次守住账户,继续负责媒体策略、规划和购买,但惠普仍将相当一部分数字媒体掌握在内部团队手中。直到今年春季,惠普才重新启动一次封闭式代理商评估,最终由Publicis胜出。
对于大型广告主来说,媒体业务的评估周期正在变得更加复杂。数字媒体占比提高之后,品牌需要管理的数据、平台和触点越来越多,媒体代理商承担的工作也从传统的策略、规划和采买,逐渐延伸到数据、效果衡量、技术和消费者洞察。Publicis Media目前对外强调的Connected Media体系,本身就覆盖媒体投资、策略、洞察与分析、数据技术、商业、效果营销和内容等多个环节。
从代理商竞争的角度看,惠普对Publicis的意义也比较大。
今年3月,Publicis公布2025年新业务数据时称,其全球新业务规模约为最接近竞争对手的6倍,并继续保持美国、中国媒体业务的领先位置。到了2026年上半年,Publicis集团净营收有机增长4.8%,同时继续保持较强的新业务势头。
此外Publicis今年拿到的并不只有惠普。还有上述说的百事集团,这直接让Publicis在今年大型全球媒体生意中的存在感明显上升。
而Omnicom面对的压力也很具体。2026年完成IPG整合后,它拥有了更大的媒体网络和更多数据、技术、创意能力,但客户也会重新审视自己的代理商组合。惠普这样的17年老客户都愿意重新比稿,说明“大客户关系长”已经不能单独构成账户的护城河。
07 |IBM
今年4月,IBM被曝完成全球媒体业务评审,最终选择Omnicom,业务覆盖美洲、EMEA、亚太以及日本市场。此前,这笔生意由WPP Media负责,不过WPP并没有参与此次竞标,Omnicom最终击败Publicis拿下账户。
这里有一个数据值得特别注意。按照Campaign援引COMvergence的数据,IBM 2025年全球媒体支出约为1.9亿美元,相比2024年的3.3亿美元明显下降。也就是说,这次业务变更并不是发生在媒体预算持续膨胀的背景下,IBM反而正在收缩整体广告与推广投入。IBM 2025年的Advertising and Promotional Expenses也从2024年的11.7亿美元降至11.3亿美元。
这反而让Omnicom拿下IBM更值得关注。Omnicom在2025年底完成IPG收购后,重新整合了OMD、PHD、UM、Initiative等媒体网络,并通过Omni平台整合数据、身份识别和AI能力。今年6月,COMvergence数据显示,Omnicom整合后,全球媒体业务规模约756亿美元。
此外,IBM的创意业务也在今年发生了变化。6月底,IBM宣布选择Stagwell旗下Anomaly和Code and Theory担任新的全球创意伙伴,接替合作长达32年的Ogilvy。
08 |微软
4月8日,微软宣布扩大与Publicis Groupe的战略合作,同时任命Publicis成为其全球媒体代理商。按照Campaign援引COMvergence的数据,微软2025年全球媒体规模约为9.24亿美元,此前由Dentsu负责。值得注意的是,这次并没有经过公开市场比稿。
这笔生意的特殊之处,在于媒体合作只是双方新合作的一部分。
同一天公布的合作方案里,Publicis将把微软 365 Copilot推广给全球超过11.4万名员工,并将Azure设为首选云平台;微软则会为Publicis的营销体系提供Azure、Copilot Studio、Microsoft Fabric等AI和云能力。双方还计划把Publicis旗下Epsilon的身份数据与微软的AI能力结合,用于受众识别、内容个性化和媒体优化。
所以,微软交给Publicis的9.24亿美元媒体业务,更像是整个合作关系里的一个落点。双方实际上在交换各自的核心能力:微软提供AI、云和企业技术基础设施,Publicis提供媒体、数据、营销和转型能力。
可见,大型广告主与代理商的合作正在出现一种更深的绑定方式,代理商不只采购媒体,客户也不只购买广告服务,双方开始共同搭建营销技术基础设施。
这也解释了为什么Publicis能够在没有公开比稿的情况下拿下这笔全球媒体业务。双方此前已经合作了十年,早在2016年前后就共同打造了Marcel。如今AI进入营销核心工作流,原本积累的技术合作关系,开始直接影响媒体业务的归属。
09 |雅诗兰黛集团
4月1日,雅诗兰黛集团宣布WPP成为其首个全球媒体合作伙伴,负责统一全球媒体执行。此前,该集团的媒体业务长期采用区域化模式,由不同伙伴分别服务不同市场。按照Campaign援引COMvergence的数据,2025年雅诗兰黛全球媒体业务规模约6.9亿美元。
事实上,雅诗兰黛集团过去一年一直在重做自己的组织和运营方式。
2025年7月,公司开始推进“One Team”,减少组织层级和内部壁垒;2026年2月进一步建立“One Culture”;到了4月,则通过“One Operating Ecosystem”把共享平台、数据和战略合作伙伴整合起来。WPP成为首个全球媒体伙伴,正是这套体系落地的一部分。
因此,雅诗兰黛集团真正调整的是媒体管理方式,从分散在不同区域的媒体体系,转向一个由全球统一管理、数据和技术驱动的系统。雅诗兰黛集团明确提到,希望借此提升媒体投资的规模效应、精准度和执行效率,并把品牌建设与效果营销放到同一个体系里。
值得关注的是,雅诗兰黛集团的这次供应商整合并不只发生在媒体端。公司同时在重建自己的数据、共享服务和电商基础设施:Accenture负责企业共享服务转型,Shopify则参与全球DTC电商体系建设。
10|戴森
今年,戴森重新评审全球媒体业务,最终决定继续将约5亿美元级别的全球媒体生意留在Omnicom体系,旗下UM继续负责相关业务。
对于代理商来说,一次全球比稿并不只有“赢”与“输”两种结果,能够把原有的大客户留住,本身就是一笔很重要的生意。作为一个全球化程度很高的消费科技品牌,戴森的核心产品和品牌定位在不同市场之间具有较强的一致性,媒体策略也需要长期围绕品牌形象、产品创新和高端消费人群展开。
这类客户对代理商的要求,除了采购能力,还包括对品牌长期资产的理解。合作时间越长,代理商积累的市场经验、消费者数据和历史投放经验就越有价值。
从Omnicom的角度看,留住戴森也意味着一笔成熟的全球业务能够继续在新的组织架构中运转。2025年底完成IPG收购后,Omnicom把UM、OMD、PHD、Initiative等媒体资源纳入新的Omnicom体系。戴森这样的长期客户,恰好可以检验集团扩张之后,原有业务能否平稳承接、能力能否继续向客户侧释放。
2026品牌媒体预算背后的3个趋势
把今年这些大品牌的动作串起来,我们发现背后其实藏着3个值得关注的趋势:
趋势一:大品牌的钱,在头部集团之间重新分配;
大型品牌的营销预算正在越来越集中到少数几家广告传播集团手中,寡头化趋势已经非常明显。
今年的大客户流转,很少真正跳出这个圈层。Publicis接住百事、惠普,Omnicom拿下阿迪达斯、IBM,微软则从Dentsu转向Publicis。戴森的情况又有所不同,随着IPG并入Omnicom,原本由UM负责的客户关系也进入了新的集团体系。
客户在动,但大部分仍然是在几家头部集团之间移动。这意味着,今天的大客户市场已经很难用传统的“谁能拿下更多新客户”来理解。真正的竞争,是几家头部集团之间争夺彼此手里的存量客户。
而且,客户越大,这种趋势越明显。全球网络、媒体采购规模、数据和技术基础设施、本地市场覆盖能力,都需要持续投入。大客户本身又要求服务商能够承接复杂的全球业务,这些门槛进一步强化了头部集团的优势。
于是,一个很明显的循环出现了:头部集团掌握更多大型客户 → 获得更大的规模和资源 → 进一步提升承接全球业务的能力 → 再从其他头部集团手里争夺客户。
所以,今年的大客户流转,本质上是寡头之间的客户池在重新洗牌。
趋势二:大品牌预算重新分配,一边拆,一边合;
先说“拆”。
大型客户越来越少把所有营销业务视为一整块预算。媒体、创意、体育、本地市场、全球市场,都可以成为独立的采购单元。IBM把媒体业务交给Omnicom,同时把创意交给Stagwell旗下的Anomaly和Code and Theory;阿迪达斯全球媒体由Omnicom负责,中国市场则继续由Publicis负责;Uber的不同区域媒体业务,也由Omnicom和WPP Media分别承担。
可见,品牌依旧是按照能力来分配预算。
但这里值得注意的是,预算拆开之后,并不意味着服务商拿到的份额就固定了。相反,很多业务正在出现“从一块做深,再向外扩”的路径。
Mark Anthony Brands就是从区域合作走向全球合作;Uber则是在保留原有区域合作的基础上扩大Omnicom负责的市场,同时增加体育营销业务。所以,对服务商来说,客户越来越像一张可以不断扩大的“预算地图”。先拿下一块,再把业务做深,最终争取更多市场、更多业务和更多预算。
但另一边,“合”的趋势同样明显。一些大型企业正在重新整合自己的全球营销组织,希望把原本分散在不同区域、不同团队里的能力统一起来。雅诗兰黛正在推进“One ELC”;百事则通过“One PepsiCo”重新整合全球媒体运营。这样的客户,更需要一家能够承接全球统一规划、采购、数据和运营的服务商。
这也是为什么Omnicom今年的表现尤其值得关注。它接住阿迪达斯、IBM等全球业务,同时又因为IPG并入,进一步扩大了自身的全球客户和能力版图。当客户开始追求全球一体化运营时,拥有足够大的全球网络、采购规模和能力覆盖,本身就成为一种竞争优势。
所以,“拆”和“合”其实并不矛盾。客户对外采购可以越来越细,对内组织反而可以越来越统一。前者是在寻找不同能力最合适的供应商,后者是在降低全球运营的复杂度。
趋势三:广告传播集团从“做事”走向“参与生意”;
与此同时,品牌和广告传播集团之间的关系,也正在从单纯的服务采购,变成更深的能力绑定。
过去,品牌提出需求,广告传播集团负责完成需求。但今天,一些公司已经开始进入品牌更靠前的位置:参与消费者洞察、数据分析、效果衡量,甚至参与营销决策。
这意味着广告传播集团的价值不再只是“执行得好不好”,而是能不能帮助品牌回答一些更前置的问题:人群怎么找?预算怎么分?不同市场怎么协同?哪些内容值得投入?哪些营销动作可以通过数据和技术持续优化?
AI的出现,又把这种关系往前推了一步。Microsoft和Publicis的合作就是一个很典型的信号。微软拥有AI、云和企业软件能力,Publicis拥有媒体、数据、营销技术和全球客户运营能力。双方的合作不只是微软购买Publicis的媒体服务,而是开始互相调用能力。于是,甲乙方关系开始发生变化。
结语
整体来说,几家头部广告传播集团之间的客户换手越来越频繁,说明大客户市场正在进入存量竞争;一个客户内部,预算又沿着专业能力和全球整合能力重新分配;而当AI、数据和技术进一步进入营销决策,品牌与服务商的关系也开始从“采购服务”走向“互换能力”。
文 | Wen 方里
本文由人人都是产品经理作者【Morketing】,微信公众号:【Morketing】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自作者提供
- 目前还没评论,等你发挥!