起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
套餐、赠品和折扣,企业要重新算税了


一家公司卖出一套10万元的设备套餐,里面有设备、安装服务、后续维护和免费赠品,客户又谈下1万元折扣。9月1日起实施的增值税新规要求先判断这笔业务是一项交易还是多项交易,再谈价格分配、税率与发票行数。
一家公司卖出一套10万元的设备套餐。
里面有8万元设备、1万元安装服务、1万元后续维护,还免费送了一批配件。签合同时,客户又谈下1万元折扣,最后付款9万元。
销售人员觉得这笔业务很简单:一份合同、一个套餐、一个总价。
到了财务这里,问题一下就多了:
设备和安装是一起计税,还是拆开计税?后续维护算不算套餐的一部分?免费配件要不要计税?1万元折扣应该分到哪些项目?发票最后开成几行?
这类业务在企业里很常见。
过去很多系统的处理方式也很直接:先按照商品编码带出税率,遇到赠品就填零元,遇到整体折扣就在发票末尾减一笔。
9月1日起实施的增值税新规,对这种处理方式提出了更明确的要求。
新规明确,电信服务附带赠送SIM卡、电信终端等货物,要对取得的全部价款分别核算,按照各自适用税率计税;价款和折扣额只有在同一张发票的金额栏分别注明,才能按照折扣后的不含税价款确定销售额。
再结合此前关于软件与安装维护、设备与安装、充换电与相关服务等交易的规定,企业需要先解决一个问题:
这笔业务究竟是一项交易,还是多项交易?
这个判断做完,后面的价格分配、税率、发票和凭证才有依据。
一、一个套餐,三种应税方式
套餐只是企业的销售方式,没有统一的税务处理结果。
同样是一份合同里同时包含商品和服务,可能按照三种方式处理。
1. 多项独立交易
如果设备、安装、维护可以单独购买、单独定价、单独交付,彼此之间没有明显的主附关系,考虑分别核算,按照各自适用税率计税。
2. 一项交易
如果其中一项业务体现客户的主要购买目的,其他内容只是完成主要业务所需的补充,并且必须依赖主要业务发生,就可能按照主要业务适用税率。
《财政部 税务总局公告2026年第13号》列举了几类场景。例如,销售机器设备同时提供安装服务,适用货物税率;销售软件同时提供安装、维护、培训等服务,适用软件产品税率。
3. 有专项规定的特殊交易
这次新规明确,销售电信服务时附带赠送SIM卡、手机等货物,要将套餐取得的全部价款分别核算。营销页面上写着免费赠送,也不能直接把终端按零元处理。
企业可以按照下面的顺序判断。
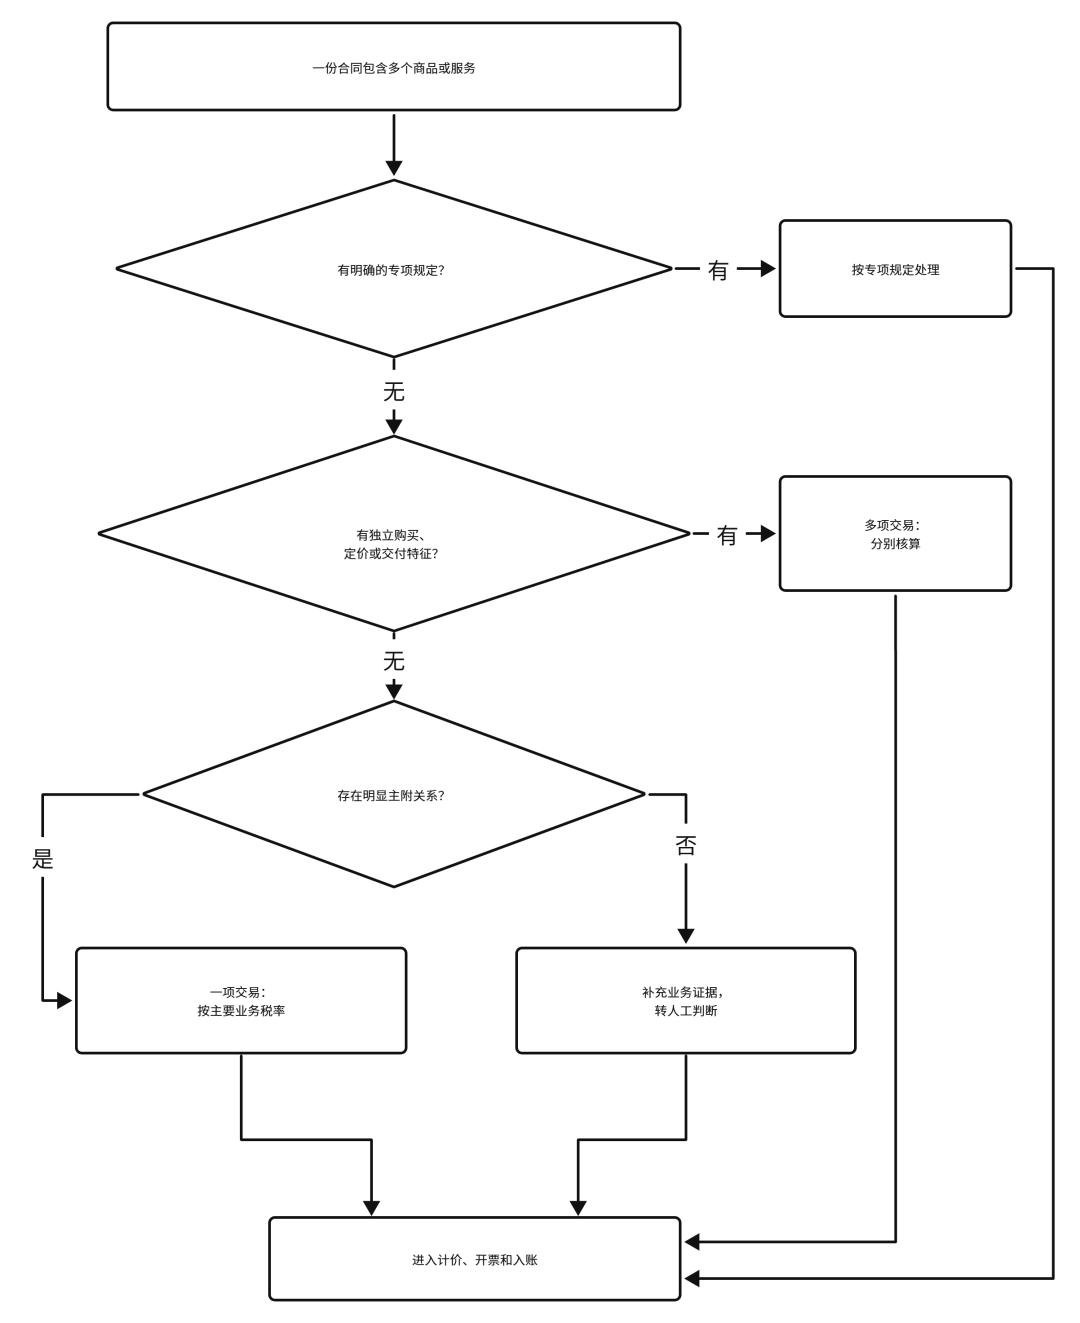
判断时,至少要看四件事:客户购买的核心目的是什么,各项内容能否独立销售,交付和验收是否分开,各项价格能否单独确定。
多个项目写在同一份合同里,并不会自然变成一项交易。销售人员把它叫套餐,也不会自动改变各项业务原来的税务属性。
二、交易拆清楚后,拆总价
回到开头那份10万元的合同。
设备8万元,安装1万元,维护1万元,客户获得1万元整体折扣,最后支付9万元。
如果企业判断三项内容需要分别记录,而且都参与本次优惠,就要把1万元折扣分到相应项目上。
假设按照折扣前金额比例分摊:
- 设备分摊8,000元;
- 安装服务分摊1,000元;
- 维护服务分摊1,000元。
分摊以后,设备、安装和维护才能分别算出折后金额和对应税额。
如果订单系统只在表尾记录一笔优惠,开票时再把1万元折扣全部放到某个低税率项目上,订单总额虽然还是9万元,各税率对应的销售额却已经发生了变化。
所以,企业至少要把折扣分成三类。
明确对应某个商品的,属于行级折扣,直接跟着商品行走。
针对整张订单的,属于订单级或票级折扣,需要先分到参加优惠的明细行。
发票开具以后,因为质量或价格调整退还部分价款的,属于销售折让,要按红字发票等后续调整规则处理,不能回头改掉原来的订单和发票。
新规还明确,价款和折扣额要在同一张发票的金额栏分别注明,才能按照折后金额确定销售额。
折扣只写在备注栏,或者只存在于合同和审批单中,增值税处理可能无法按照企业预期执行。
赠品也一样,不能看到零元就停止判断。
业务上写着赠品,税务上可能有三种情况:它可能已经包含在套餐总价中,可能属于随主商品提供的附属内容,也可能是一项独立的无偿转让。
增值税法将单位和个体工商户无偿转让货物列入视同应税交易范围。但买一赠一是否构成独立无偿转让,要结合合同约定、整体对价、促销方式和发票开具情况判断。
因此,订单里的赠品除了数量和零售价,还要保留它关联的主商品、促销活动、是否包含在套餐总价中、独立销售价格以及最终采用的税务处理方式。
三、多个系统,别各说各话
不少企业处理政策变化时,会先找到开票系统供应商,要求增加折扣行或者修改税率。
开票只是最后几步之一。
如果合同只写套餐总价,订单只有一行,计价系统没有价格分摊,开票系统就只能临时拆分。临时拆出来的结果,往往与合同、收入和成本对应不上。
这次调整真正影响的是六个环节:
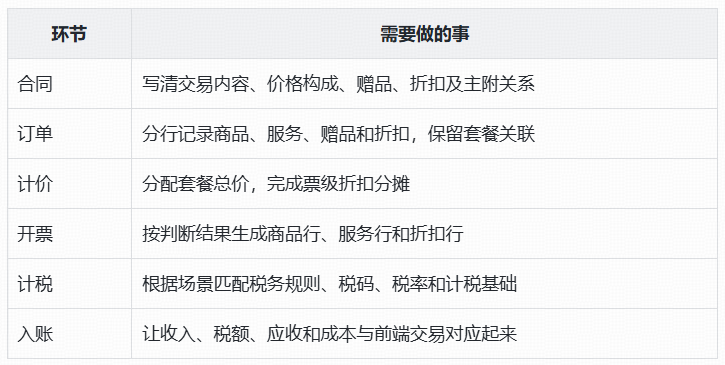
这六层要共用同一份交易判断结果。
例如,税务判断为“设备销售附带安装,按照主要业务税率处理”,订单、开票和入账都要能找到这条判断。如果税务人员后续进行了人工调整,系统还要保存调整人、调整时间和调整原因。
以后政策变化,企业才能知道哪些合同和订单受影响;出现税务争议时,也能从发票一直找到最初的业务依据。
1. 把现有业务场景讲清楚
税务部门牵头,销售、法务、财务和信息化一起参加。
重点找套餐、买赠、设备加安装、软件加服务、整体折扣等业务,并拿真实合同、订单和发票进行核对。
2. 给每类场景定处理规则
明确它属于一项交易还是多项交易,是否存在主附关系,价格怎样分配,赠品怎样处理,发票开几行,最后怎样入账。
确实判断不清的,进入人工审核,别让销售人员在订单里自由选税率。
3. 检查系统有没有地方记录这些结果
商品主数据能否区分货物、服务和无形资产,订单能否记录套餐和赠品,计价系统能否分摊混合税率折扣,开票系统能否按照明细生成折扣行,这些都要逐项检查。
以下几种情况,最好直接在系统中提醒或拦截:
- 套餐中存在不同税率,却没有交易判断结果;
- 整体折扣没有分到明细行;
- 折扣只写在发票备注栏;
- 赠品价格为零,也没有税务处理标识;
- 人工修改了税率,却没有审批记录。
4. 选几笔典型业务从头跑一遍
从合同、订单、计价、交付、结算,一直跑到开票、计税、入账和申报。最后核对合同总价、订单金额、发票销售额、销项税额、收入和应收账款能不能对上。
公告还特别提到,2026年1月1日至8月31日期间已经发生但尚未处理的事项,也按照新公告执行。因此,企业还要关注尚未开票、尚未结算或者尚未完成税务处理的存量业务。
写在最后
9月增值税新规直接提到的是电信终端和发票折扣,实际影响会沿着交易链一直往前走。
合同里卖了什么,订单就要记录什么;订单怎样分价,发票就要怎样开;发票怎样计税,凭证和申报就要能够接得住。
税率表更新并不难。
难的是企业能不能把一笔套餐交易拆清楚,再把同一个判断传到合同、订单、发票和凭证中。
这件事做完,后面再遇到新的套餐、赠品和折扣,企业才不用每次临时判断、临时改票、临时调账。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!