起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
蚂蚁金服面试必会的资金流心法——万字拆解跨境支付的五大类账户


一笔跨境收款,从美国买家付款到中国卖家提现,中间要经过备付金、虚拟账户、换汇账户、VA伞形账户等五类账户。本文用一张图、七张表,拆解跨境支付公司的资金管道,让你一眼看穿钱到底经过了谁的手。
上周,做亚马逊的卖家老王请我喝酒,酒过三巡,他问了个问题,把我问乐了。
“我在美国站结了1万美金的货款,三天后变成7万人民币,躺在建行卡里。我就想知道:这钱中间到底经过了谁的手?每一手,是不是都偷偷摸了我的钱?”
乐完我突然意识到:这个问题,很多干了三五年的跨境支付人都答不完整。
大家嘴里天天“收单、收款、结汇、下发”,但钱具体在哪个账户里趴着、什么时候动的、谁有资格动——能一口气讲清楚的,真不多。
今天这篇,我把跨境支付公司的“账户家底”扒给你看。看完你会获得一个超能力:以后看任何一家跨境支付公司的产品,一眼就能看穿它的资金管道是怎么铺的。
全文约6000字,配图7张,建议先收藏,再细读。
一、为什么你的钱要“翻好几道墙”?
很多人有个朴素的想象:老外买东西付了钱,支付公司收进来,换成人民币打给我,完事。
真不是。一笔跨境收款,至少要同时满足三拨人的要求。
第一拨是监管。人民银行和外汇管理局说得很明白:客户的钱不是支付机构自己的钱,必须隔离存放;外汇资金还必须有专门的境内落脚点,不许直接躺在境外。
第二拨是买卖双方的使用习惯。美国买家习惯给本地银行账号转账,中国卖家想收人民币到自己的建行卡。两头都要“本地化”,中间的币种转换和跨境调拨,就得有人干。
第三拨是支付机构自己。成千上万商户的钱混在机构的大账户里,不分户记账,谁的钱是谁的根本说不清,对账、结算、提现全乱套。
三拨人的要求往桌上一拍,五类账户就诞生了:备付金账户(境内合规底座)、商户虚拟账户(内部记账)、换汇账户(货币兑换)、VA伞形账户(境外收款)、海外代发账户(境外付款)。
先上一张全文地图,建议保存:
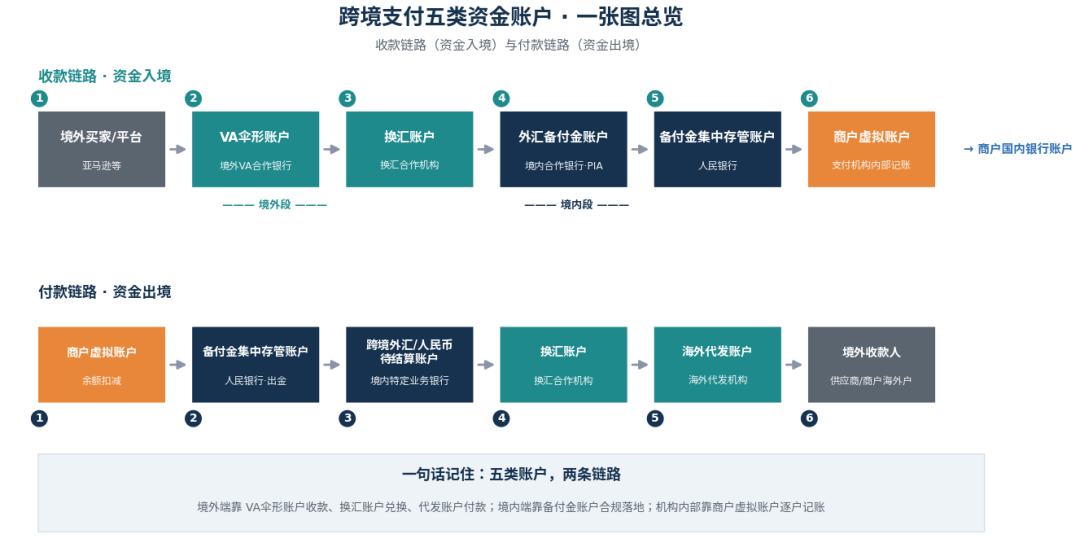
图1:五类资金账户总览——收款链路(资金入境)与付款链路(资金出境)
怕你看完就忘,再给一句口诀:境外端靠VA收、换汇兑、代发付;境内端靠备付金落地;机构内部靠虚拟户记账。
五类账户的出身和分工,我也整理成了一张表:
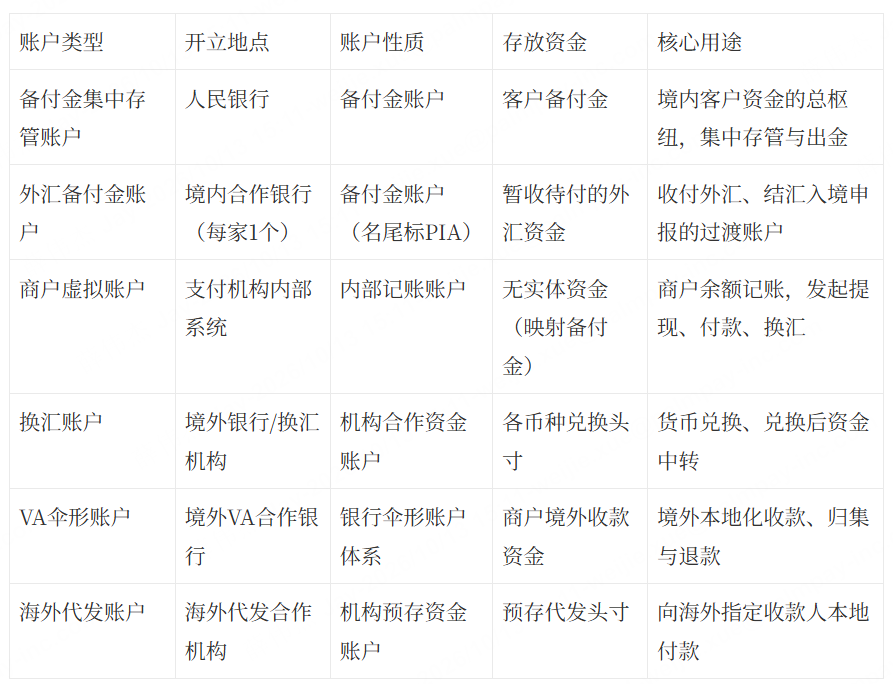
表1:五类账户定位与分工对比
注意一个差别:境内这两类备付金账户,是人民银行、外汇局直接监管的“正规军”;境外这三类账户,则取决于机构和合作方的商业协议,灵活度大得多。
二、备付金账户:央妈眼皮底下的钱袋子
先讲最重要、也是监管盯得最死的一类。
什么是备付金?官方定义是“非银行支付机构为办理客户委托的支付业务而实际收到的预收待付货币资金”。说人话:客户放在支付机构账上的钱,所有权是客户的,机构只是代为保管——不能挪用、不能拿去放贷投资、不受存款保险保护。以前还能吃点利息,现在利息也没了。
为什么盯这么死?给你一组数据感受下:
2016年末,全国267家支付机构,平均每家开立备付金账户13个,最多的开了70个。账户遍地开花、资金分散沉睡,挪用案件隔三差五爆一个,单案敞口最大超过7个亿。
于是央妈出手,一部“越管越严”的监管史就此展开:
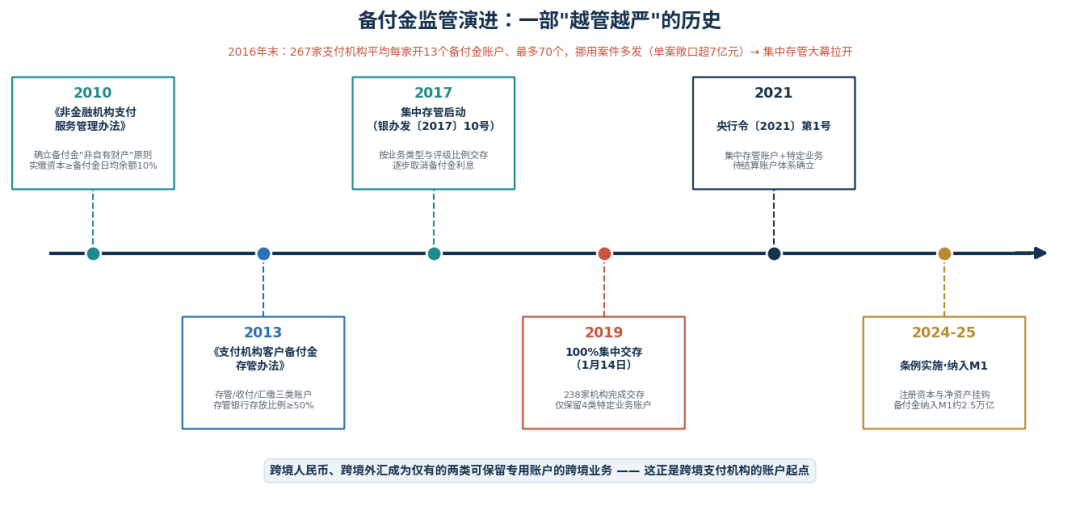
图2:备付金监管演进时间线(2010—2025)
到2019年1月14日,100%集中交存完成,238家机构的备付金全部躺进人民银行。原先五花八门的账户被砍到只剩4类特定业务账户:预付卡、基金销售、跨境人民币、跨境外汇。
看出门道了吗?4类里跨境占了2类——跨境人民币待结算账户、跨境外汇待结算账户。这就是跨境支付机构在境内的账户起点,某种意义上,也是监管给跨境业务留的“特许通道”。
现行结构一句话概括:1个备付金集中存管账户(开在人民银行,每家机构仅1个,不计息)+跨境人民币待结算账户(1家特定业务银行+1家备用)+跨境外汇待结算账户(原则上不超过2家银行)。所有划转必须经过银联、网联这类清算机构,支付机构之间不许互开支付账户。对账记录至少保存5年,每年还要接受专项审计。
做外汇业务的,再送你一个冷知识:支付机构在合作银行开的外汇备付金账户,户名结尾必须标注“PIA”(Payment Institute Account),全称类似“XX支付网络服务有限公司外汇备付金账户-PIA”。这个账户红线很多:不能存取现钞、不许开在境外、客户资金不许留存境外、必须和机构自有资金严格分户;每月10日前向外汇局报送收支数据,月累计收支超等值20万美元、或单笔超等值5万美元,就要触发大额交易报告。
三、商户虚拟账户:你看到的余额,其实只是一本账
第二类账户最反直觉,也最能体现支付机构的产品功力。
你在某跨境收款平台的APP里看到“USD余额8,000、CNY余额56,000”,你以为这些钱躺在某个写着你名字的银行户头里?
并不是。银行体系里根本没有“你的”账户——那是支付机构在自己的账务系统里给你记的一本电子账。真钱集中在机构的备付金账户和境外合作账户里,你看到的余额,只是机构“欠你多少钱”的数字凭证。
理解虚拟账户,记住三个词:
- 账本——余额变动就是记账分录,A转给B 100美金,系统里A减100、B加100,银行里的钱一分没动。
- 映射——全部商户虚拟账户余额加总,必须等于机构手上客户资金的总额(备付金+境外账户),有差额必须能逐笔解释。这就是财务同学天天念叨的“账实相符”。
- 凭证——商户看到的账户界面、对账单,就是这本账的呈现形式。
一个设计合格的虚拟账户体系,是三级结构:机构总账→商户分户账→币种余额账。一个商户号下挂USD、EUR、HKD、CNY多个币种账户,手续费、保证金单列核算;每个余额账户还分可用、在途、冻结三种状态:
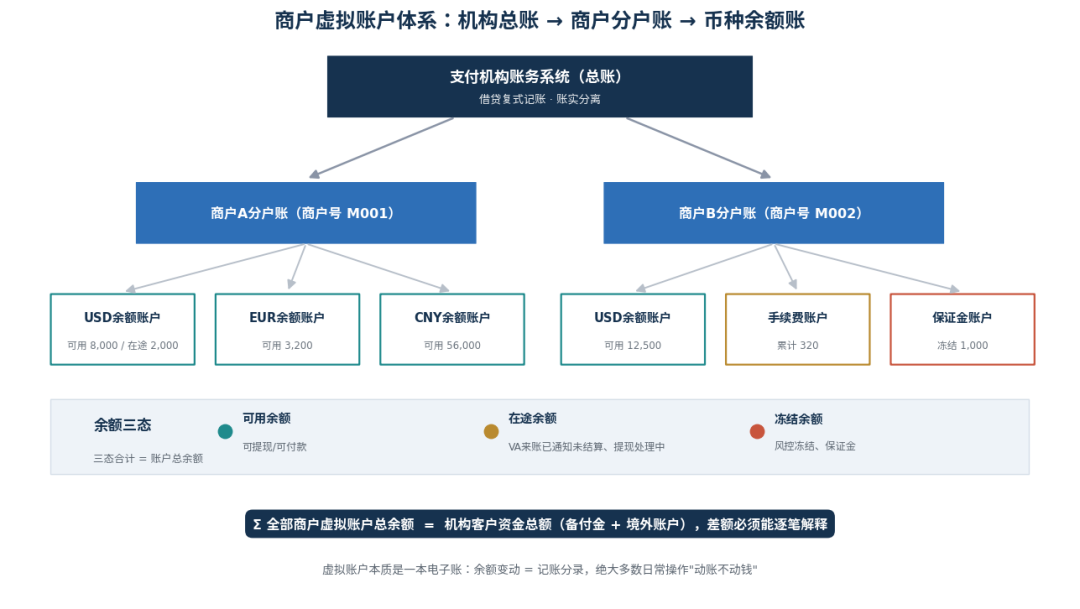
图3:商户虚拟账户三级结构与余额三态
费这么大劲做虚拟户,值吗?太值了。多币种余额一屏管理、7×24小时随时提现付款换汇、全程API对接商户ERP、开户零门槛不用去境外面签——可以说,商户体验的上限,基本就是虚拟账户体系设计的上限。
这里还有个我压箱底的知识点,叫“动账不动钱”:
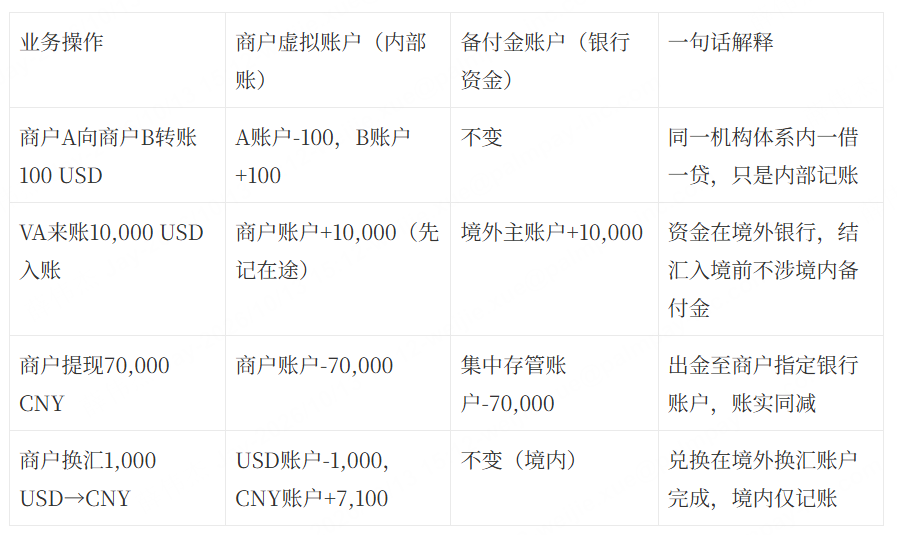
表2:虚拟账户变动 vs 备付金账户变动——“动账不动钱”
看明白了吗?日常操作里,只有境内提现、外汇提现/付款、退款这三个会真实驱动银行资金变动,其余全是内部记账。这就是为什么机构内转账能“秒到”——压根没人动钱,只是改了改账。
那账会不会记错、记假?三层对账兜底:系统内部借贷平衡校验,逐笔可追溯;每天拿商户余额合计跟银行对账单核;再跟清算机构、外汇局的报送数据交叉验证。核对记录,至少保存5年。
四、换汇账户:藏在后台的“货币转换器”
收进来的是美元欧元,付出去的是离岸人民币、日元,币种对不上,就得靠换汇账户。
换汇账户是机构在境外银行或专业换汇机构开的资金账户,干三件事:货币兑换、头寸存放、资金中转。通道一般两类:花旗、渣打这类银行通道,信誉高覆盖广;专业换汇机构通道,汇率灵活、API成熟。
这里有个行业通行的玩法:预存模式。机构得先把钱划进换汇账户建立头寸,之后的报价、兑换、付款,全从头寸里扣。
头寸管理是门玄学,少了不行,多了也不行:
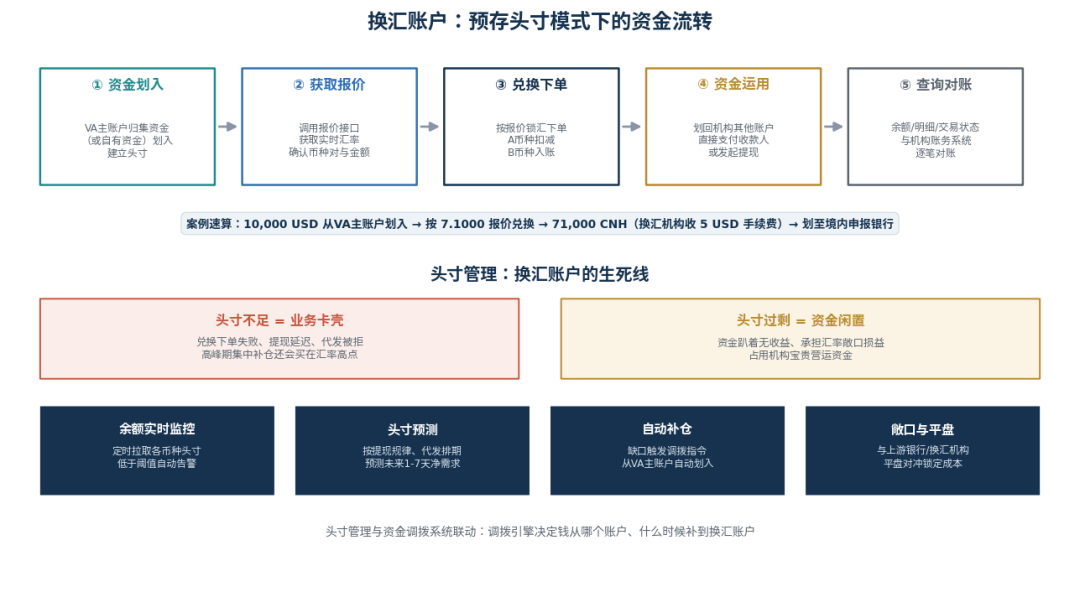
图4:换汇账户资金流转五步与头寸管理四件套
头寸不足,业务直接卡壳——兑换下单失败、商户提现延迟、代发指令被拒。最怕高峰期集中补仓,还买在汇率高点,里外里亏两道。
头寸过剩也肉疼——大把资金趴在账上没收益,还天天扛着汇率波动的敞口损益。
所以成熟的机构都在做四件事:余额实时监控(低于阈值自动告警)、头寸预测(按提现规律和代发排期,预测未来1-7天各币种净需求)、自动补仓(缺口触发调拨指令)、敞口平盘(和上游银行、换汇机构对冲,锁定汇率成本)。
一套换汇通道对接下来,典型接口11个:余额查询、明细查询、兑换报价、兑换下单、交易查询、收款人管理、绑定提现账户、发起提现……产品经理完整对接一次,基本就把外汇兑换那套流程摸熟了。
五、VA伞形账户:境外收款的“本地马甲”
第五部分,说说收款端的王牌:VA伞形账户。
中国卖家想让美国买家付款,最好的体验是什么?让买家像给本地供应商转账一样,填个美国本地账号就完事。
VA(Virtual Account)就是干这个的。合作银行给支付机构开一个收款主账户,再在主账户下批量生成一堆虚拟子账户(行话叫payerid)分给商户。商户拿到手的,是一个看着完全独立的银行账号;但所有子账户收到的钱,实际都汇进主账户——整个结构像一把张开的伞,所以叫伞形账户。
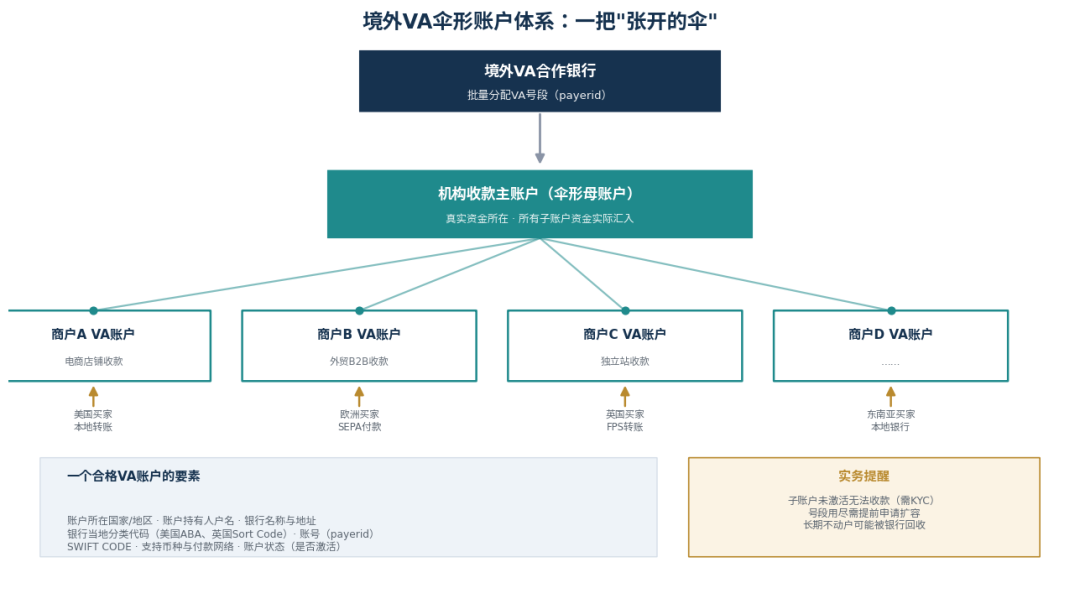
图5:境外VA合作银行伞形账户体系
买家按VA账号付款,银行靠payerid识别归属,资金落进主账户,机构再按号段给商户记账。亚马逊店铺收款、外贸B2B收款、独立站收款,背后都是这一套。
技术上还有个细节:虚拟账户分VLA(虚拟分类账,只能记账)和VBA(虚拟银行账户,可独立收付查询)两种,跨境收款用的基本都是VBA。
实务上有几个坑,提前给你标出来:号段是会用尽的,得提前找银行申请扩容;子账户没激活收不了款,激活要过KYC;长期不动的子账户,银行可能直接回收号段;退款必须在原入账资金没被归集划走之前发起,时效要求很高,错过窗口就得换别的路径。
六、海外代发账户:付款出境的“最后一公里”
有收就有付。VA伞形账户解决“怎么收进来”,海外代发账户解决“怎么付出去”,两者镜像理解就行。
模式同样是“预存+指令”:机构先把钱预存进代发账户,通过API或文件下达付款指令,代发机构在当地走本地清算网络打款,异步回传结果。本地清算通常T+0到T+1到账,按笔收费。
供应商货款、商户海外提现、海外员工工资、广告费物流费税费、平台佣金分账、留学生缴费……都是代发的典型场景。
评估一条代发通道好不好,看五个维度:覆盖地区与币种;付款类型(B2B、B2C、C2C能否覆盖你的付款对象);额度特性(代发通道一般不设上限,有余额就能发);时效与费用;合规能力(收款人信息校验、制裁名单筛查、到账凭证提供)。
头寸管理和换汇账户一脉相承:按国家、币种分户预存,别搞单一大池混用;每日按代发排期预估消耗,设余额下限告警;锁汇之后再扣头寸,减少汇兑损益;头寸从换汇账户回补,链路要预留T+1。
七、跟着1万美元走一遍
好了,五类账户全部讲完。回到老王的问题,我们跟着他那1万美元,完整走一遍。
场景设定:老王(卖家A)在亚马逊美国站结算货款10,000 USD,绑定了跨境支付机构C在合作银行D开立的VA账户。假设D收5 USD入账费,换汇机构E收5 USD(汇率7.1000),境内申报银行F收50元申报费,机构C收150元服务费加150元提现费。
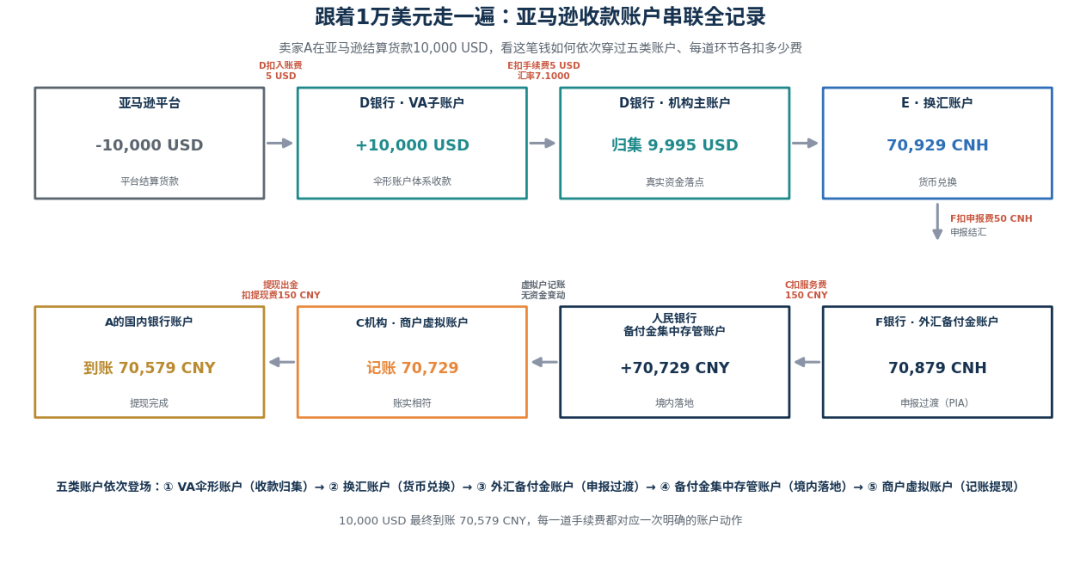
图6:案例1——亚马逊收款资金流账户串联(金额含各环节手续费扣减)
第一步:亚马逊把10,000 USD付到老王的VA子账户,银行按payerid识别归属,钱实际落进D银行的机构主账户,D扣5 USD入账费,归集9,995 USD。
第二步:9,995 USD划到换汇机构E的换汇账户,E扣5 USD,剩余9,990 USD按7.1000的报价换成70,929 CNH。
第三步:70,929 CNH汇到F银行的外汇备付金账户——对,就是户名带PIA的那个。F办理国际收支申报,扣50元,完成结汇。
这里停一下。细心的你可能发现了:外汇备付金账户是个“过渡账户”,钱在这只是申报结汇的落脚点,结汇完成立刻划走,绝不停留。
第四步:结汇资金划进人民银行的备付金集中存管账户,C扣150元服务费,给老王的虚拟账户记上70,729元。
第五步:老王发起提现,集中存管账户出金,再扣150元提现费,70,579元打到他的建行卡。
10,000美元进,70,579元人民币出。五类账户依次登场:VA伞形账户收款归集→换汇账户兑换→外汇备付金账户申报过渡→备付金集中存管账户境内落地→商户虚拟账户记账提现。每一道手续费,都对应一次明确的账户动作。
反方向也一样精彩。假如老王要给美国供应商付10,000美元货款,他虚拟户里有70,800元人民币余额:
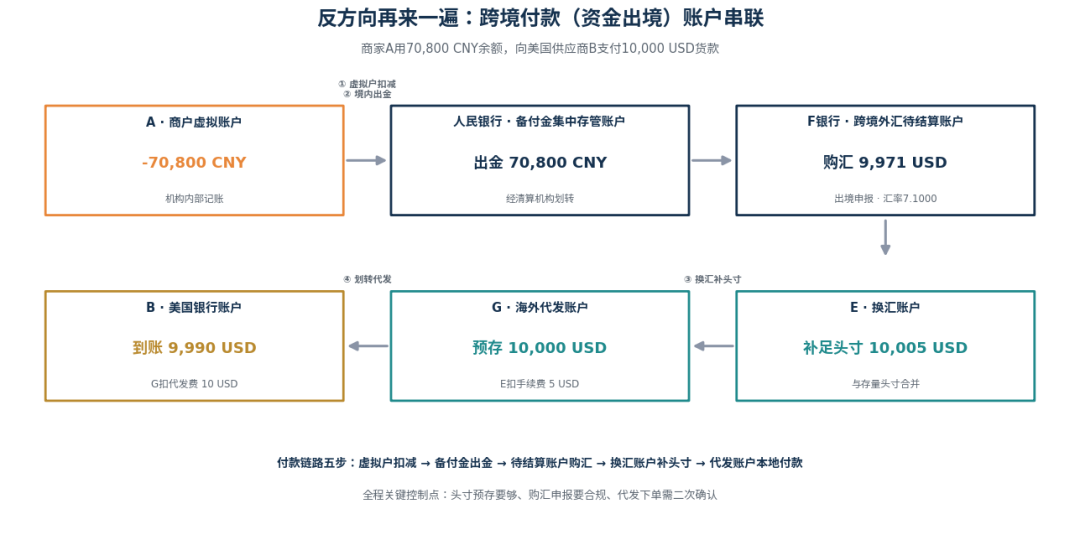
图7:案例2——跨境付款(出境方向)资金流账户串联
虚拟户扣减→集中存管账户出金→跨境外汇待结算账户购汇9,971 USD→换汇账户合并头寸补足10,005 USD→代发账户预存10,000 USD→代发机构G扣10 USD后本地清算,供应商到账9,990 USD。
这两条链路吃透,跨境支付的资金账户体系,你就通了八成。
写在最后
跟跨境支付的同学聊几句实在话。
第一,账户体系是跨境支付的地基。产品、运营、合规、财务,所有岗位都在这五类账户上跳舞。地基看不懂,上层建筑全是空中楼阁。
第二,这套东西面试特别好用。面试官问“你们资金怎么流转的”,你能把VA归集、换汇头寸、备付金申报、虚拟户记账串成一条线讲清楚,基本就赢过了大多数候选人。
第三,合规红线别碰。备付金不是机构的利润池,外汇备付金不许放境外——每一条红线背后,都是真金白银买来的教训。
作者:墨玉跨境学堂
本文由 @墨玉跨境学堂 原创发布于人人都是产品经理。未经作者许可,禁止转载。
题图来自Unsplash,基于CC0协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。


- 目前还没评论,等你发挥!