
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
罚款1.8亿,是自动记账没记明白?


从采购下单到收货、到票、付款,一笔业务并不会随着采购订单一次做完账。作者用一张百万元采购单串起暂估应付、进项税与付款冲销,讲清自动记账要处理的究竟是哪些每天都在发生的变化,以及源头记录为什么比凭证生成更关键。
拿一个不太新的例子引入今天的话题。
2020年,美国证券交易委员会披露了对瑞幸咖啡的指控:2019年4月至2020年1月,瑞幸通过虚假交易制造了超过3亿美元的零售销售记录,还建立虚假的运营数据库,改动会计和银行记录。
瑞幸随后同意支付1.8亿美元罚款达成和解,未承认或否认相关指控。
无论那个时间节点,瑞幸是不是因为某些不可说的原因被殃及,从财税系统的视角看,系统生成凭证之前,先要有可信的业务记录。
如果源头的交易、收款和单据都出了问题,后面的凭证生成得再快,也无法让账变正确。
当然,企业日常遇到的更多是普通差错:
货已经入库,发票下个月才到;付款接口重发,系统收到了两次;业务取消了,原来的凭证却还留在账上。
自动记账要处理的,正是这些每天都可能发生的变化。
一笔业务进来后,系统得知道发生了什么、现在该记什么账,出了错还能找到原来的处理结果。
一张采购单,不一定能直接生成凭证
假设一家制造企业订购了一批原材料,不含税价100万元。
采购员下单时,企业只是与供应商约定了买什么、花多少钱。财务通常还不能仅凭采购订单确认材料已经入库。
4月28日,仓库收到了货,验收后生成入库单。到了月末,供应商发票仍未送达。企业按照自己的暂估政策,先确认原材料100万元,同时确认暂估应付100万元。
5月6日,发票到了。假设这张发票符合进项税额抵扣条件,不含税金额100万元、税额13万元。系统需要把原先的暂估应付转成正式应付,并确认符合条件的进项税额。
5月20日付款后,再冲减应付账款和银行存款。
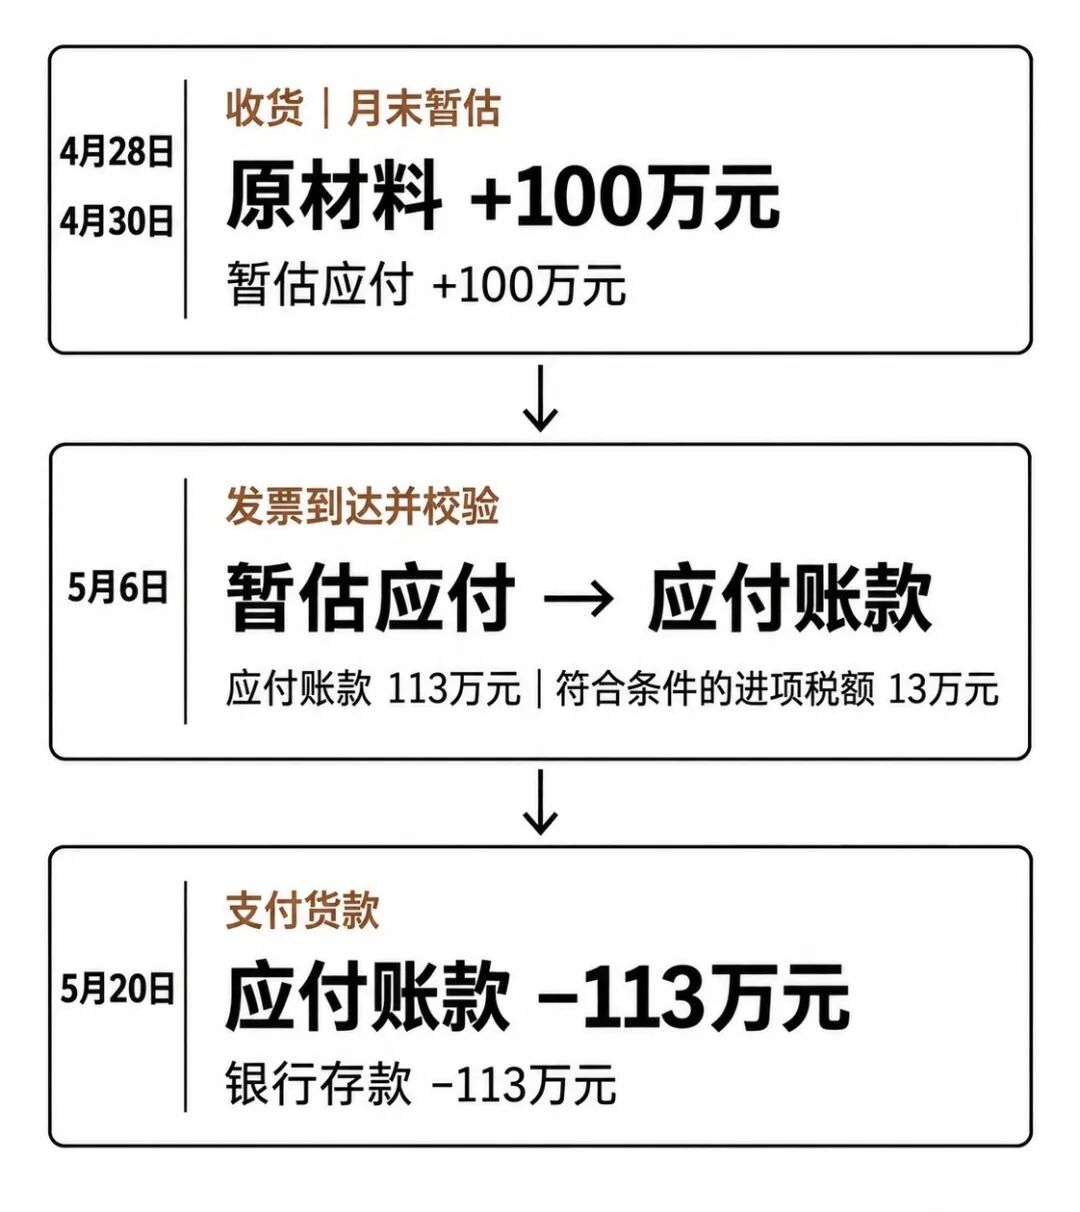
这笔业务没有随着采购订单一次性做完账。下单、收货、到票、付款,每一次变化,都可能触发不同的会计处理。
做自动记账时,系统要抓住这些变化。
它要记得4月已经暂估过,5月收到发票时就不能再把同一批材料当作新采购入库;付款时,也要找到该冲减的应付账款。
系统怎样决定记哪一笔账
仓库只负责确认货收到了,不会在入库单上替财务写好会计分录。财务系统接到入库信息后,还要继续判断。
这批东西是什么?原材料、办公用品和设备,处理方式不同。
货属于哪家公司?集团内不同法人要分别记账。
金额取多少?订单价、入库价和发票价如果不一致,差额要有人判断和处理。
记到哪里?除了会计科目,还可能需要带上工厂、成本中心或项目,才能知道这笔成本由谁承担。
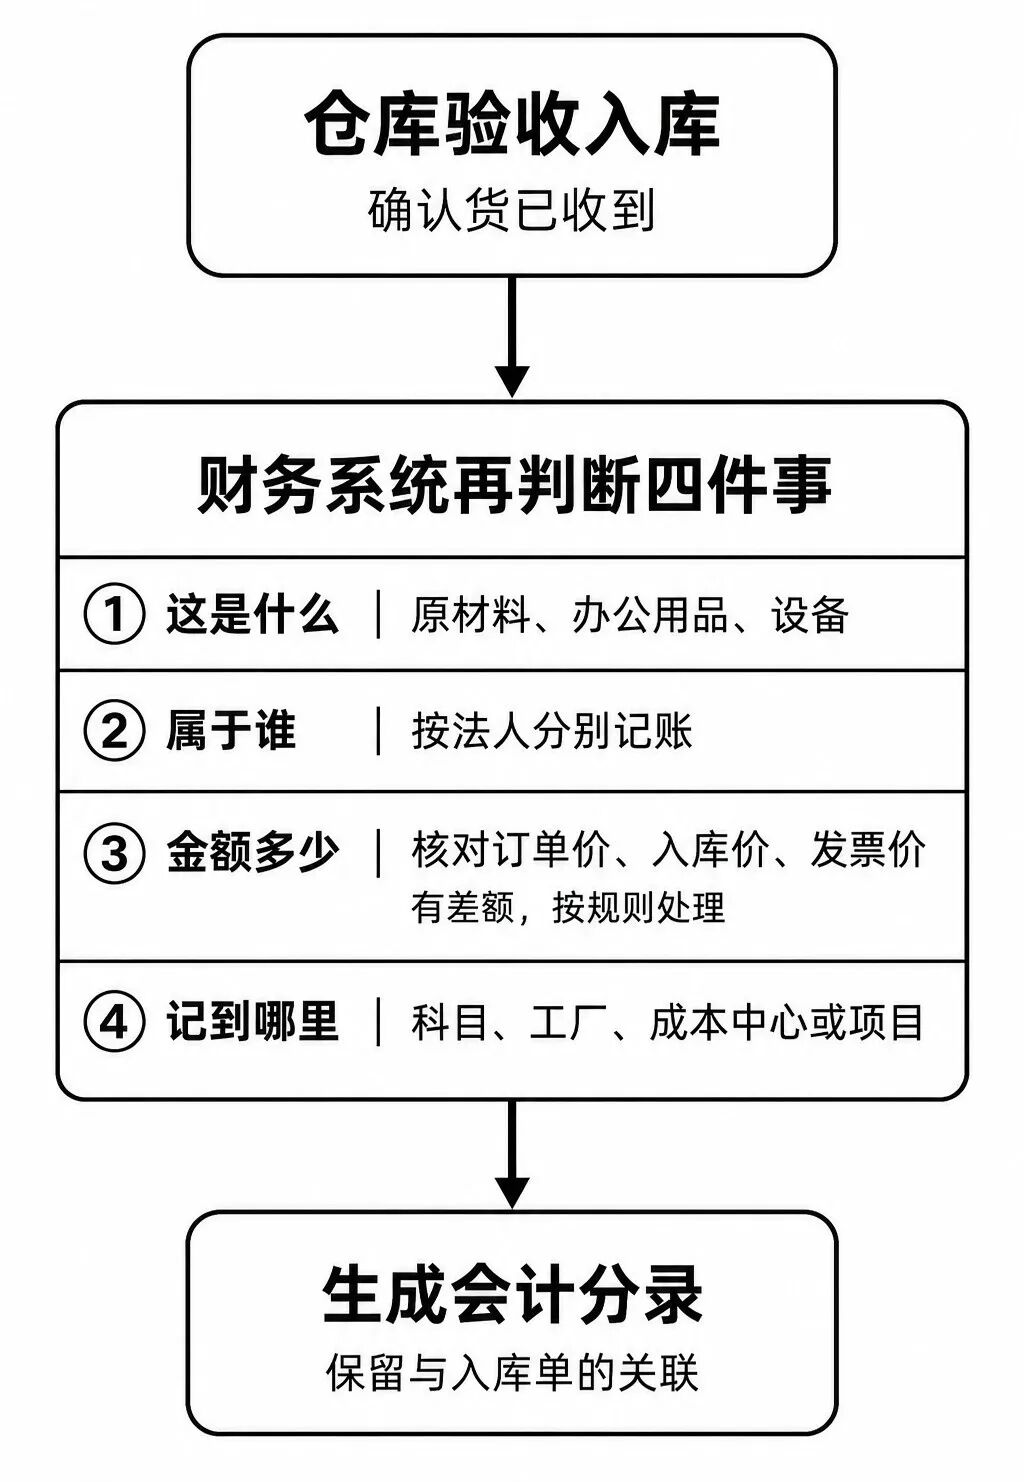
这些判断需要财务先定规则,再交给系统执行。
规则也不能设好后一直不管。企业调整科目、组织或核算方式时,新业务要用新规则;回看旧凭证时,还要知道当时用的是哪一版。
同一笔业务也可能有不同用途的记录。
法人账用于核算企业自身的资产和负债,管理分析还想知道材料进了哪个工厂、用于哪个产品;集团看报表时,又可能需要按统一口径汇总。
业务事实只有一份,系统需要把它准确地带到各自需要的核算结果里。
凭证生成以后,还会出什么问题
最常见的是重复。
付款系统把结果发给财务系统,等待回复时超时了,于是重新发送。财务系统如果只按“收到一次请求,生成一张凭证”处理,同一笔付款就可能入账两次。
解决办法是让系统认得这笔业务:
同一张付款单的同一次付款,在同一套账里成功处理过,就返回原来的结果。后来确实发生了金额变更,再按变更处理。
另一种情况是处理了一半。
比如凭证已经进入总账,但结果没能回写到付款系统。付款系统仍显示“处理中”,财务却已经能查到凭证。此时系统应先查询原凭证,再补上处理结果。盲目重做,很可能又生成一张。
还有些单据根本走不到制证那一步。
可能因为成本中心失效、科目没有配置、会计期间已经关闭等各种原因中断。系统要把失败原因说明白,并让负责的人接手。
主数据缺了,由管理主数据的人补;会计规则缺了,由财务定;接口出了故障,由技术人员修。
问题解决后,再接着处理这笔业务。
从报表往回查,确定账做得对不对
月末有人发现原材料余额不对,光看总账数字,很难判断问题在哪。
如果可以从余额点到凭证,再点到入库单、采购订单和供应商发票,财务就能查清:是货重复入库了,是暂估没有转回,还是发票金额与收货金额存在差异。
反过来,业务人员打开一张采购单,也应能看到它收了几次货、来了几张发票、付了多少款,以及这些动作分别产生了什么会计结果。
有的企业会把许多笔业务汇总成一张凭证。
这样做可以,但汇总之后仍要保留原始明细。否则账面金额对得上,出了差异却找不到是哪几笔业务造成的。
所以,自动记账上线后,企业除了看“多少凭证不用手工录”,还要看几件更实际的事:有没有漏记和重复入账,失败的单据多久能处理完,凭证能不能查回原始业务。
财务人员录凭证的时间少了,才是效率的开始。
遇到一张有疑问的凭证,能够顺着它找回业务、看懂处理过程、及时改正错误,这套自动记账系统才算真正用起来了。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!