
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
闪电仓赛道,为什么惠宜选要做自有品牌?


即时零售的上半场,拼的是仓;下半场,拼的是货。已经做到 5000+ 仓规模的宜选,却在干一件大多数同行不愿意干的事:自建自有品牌矩阵,26 大品类、800+ SKU、216 家合作工厂。文章借一句行业判断展开:规模只是入场券。

业内有个共识:即时零售的上半场,拼的是仓;下半场,拼的是货。
过去这几年即时零售行业,一直上演着一种行业悖论:绝大多数闪电仓玩家,持续在拼命开店、拼价格、抢夺平台流量。
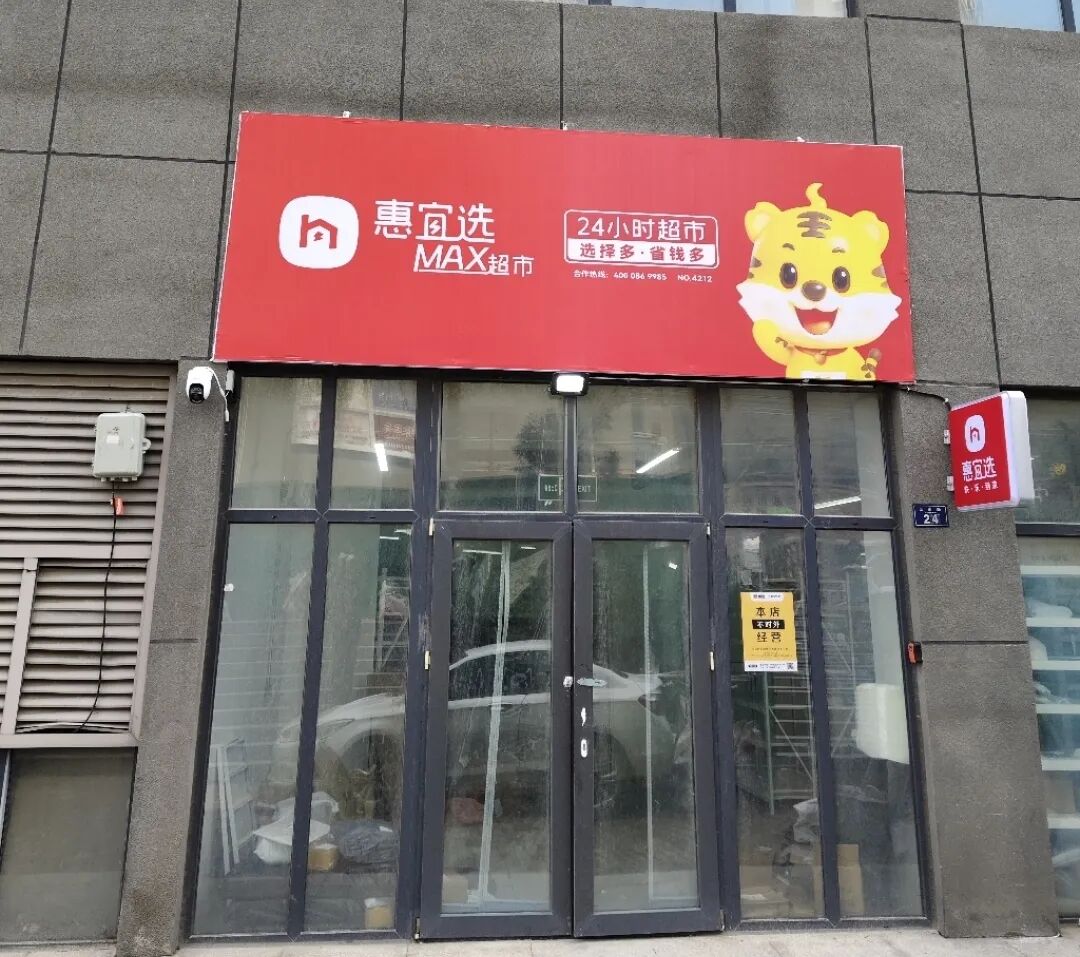
已经做到5000 + 仓规模的宜选,却在干一件大多数同行不愿意干的事:自建自有品牌矩阵,26 大品类,800+ SKU,216 家合作工厂。
把规模做大,难道不够吗?
在刚刚结束的美团闪购即时零售产业大会上,美团核心本地商业 CEO 王莆中给出判断:
“作为即时零售供给基建的闪电仓数量、密度持续增长,仓网布局趋于完善。即时零售已跨过需求培养与网络铺设的最难阶段,下一站是从‘店仓配时代’大踏步跨入‘商品时代’。”
刘老实认为,这句话点破了闪电仓的真正分水岭。
大会同时释放出另一个信号:行业更多倡导成熟品牌为即时渠道开发定制化商品,仅仅把零售商自有品牌作为行业案例引用,并没有把闪电仓商家自建自有品牌矩阵,作为面向全行业推广的通用解法。
换句话说,惠宜选走的是一条更难、更重,但也可能更对的路。
规模只是入场券,不是壁垒
刘老实常说,规模是护城河,但规模本身不等于壁垒。
闪电仓大部分玩家的供应链逻辑是“经销拿货”。
你能拿到的货,隔壁仓同样可以拿到。
商品没有差异,最后竞争就只能落到价格、补贴、平台流量倾斜上。
规模可以带来采购议价权,但经销模式下,这份优势是有限的。
有行业调研显示,相当一部分闪电仓商家处于亏损或微利状态,中小品牌闭店率超过 35%。为什么?因为大家都在同一个池子里抢货、打价格战,陷入“不冲单没有订单,冲订单不赚钱” 的困境。
规模真正的价值,是给自有品牌提供落地的土壤。
没有足够多的仓店网络,自有品牌很难跑通。
一方面,新品没有足够销售渠道去消化库存;
另一方面,也没有足够数据去验证消费者真实反馈。
反过来,庞大的仓店网络,如果只是单纯卖第三方标品,规模红利会被激烈的同行竞争逐步稀释。
所以,当规模跨过临界点之后,供应链深度,才是下一道分水岭。
惠宜选的样本:把自有品牌做成矩阵
截至今天,惠宜选已经做到5000 + 仓店规模,在闪电仓赛道形成断崖式的规模领先。更值得关注的是:它是赛道内为数不多,真正下场系统性布局自有品牌的闪电仓玩家。
刘老实看到的数据是:惠宜选搭建起一套多矩阵自有品牌体系,全部基于自身仓店消费场景打磨,覆盖食品、宠物、百货、服饰、成人器械、数码家电等 26 大品类,在售 SKU 超过 800 个,合作工厂达到 216 家。
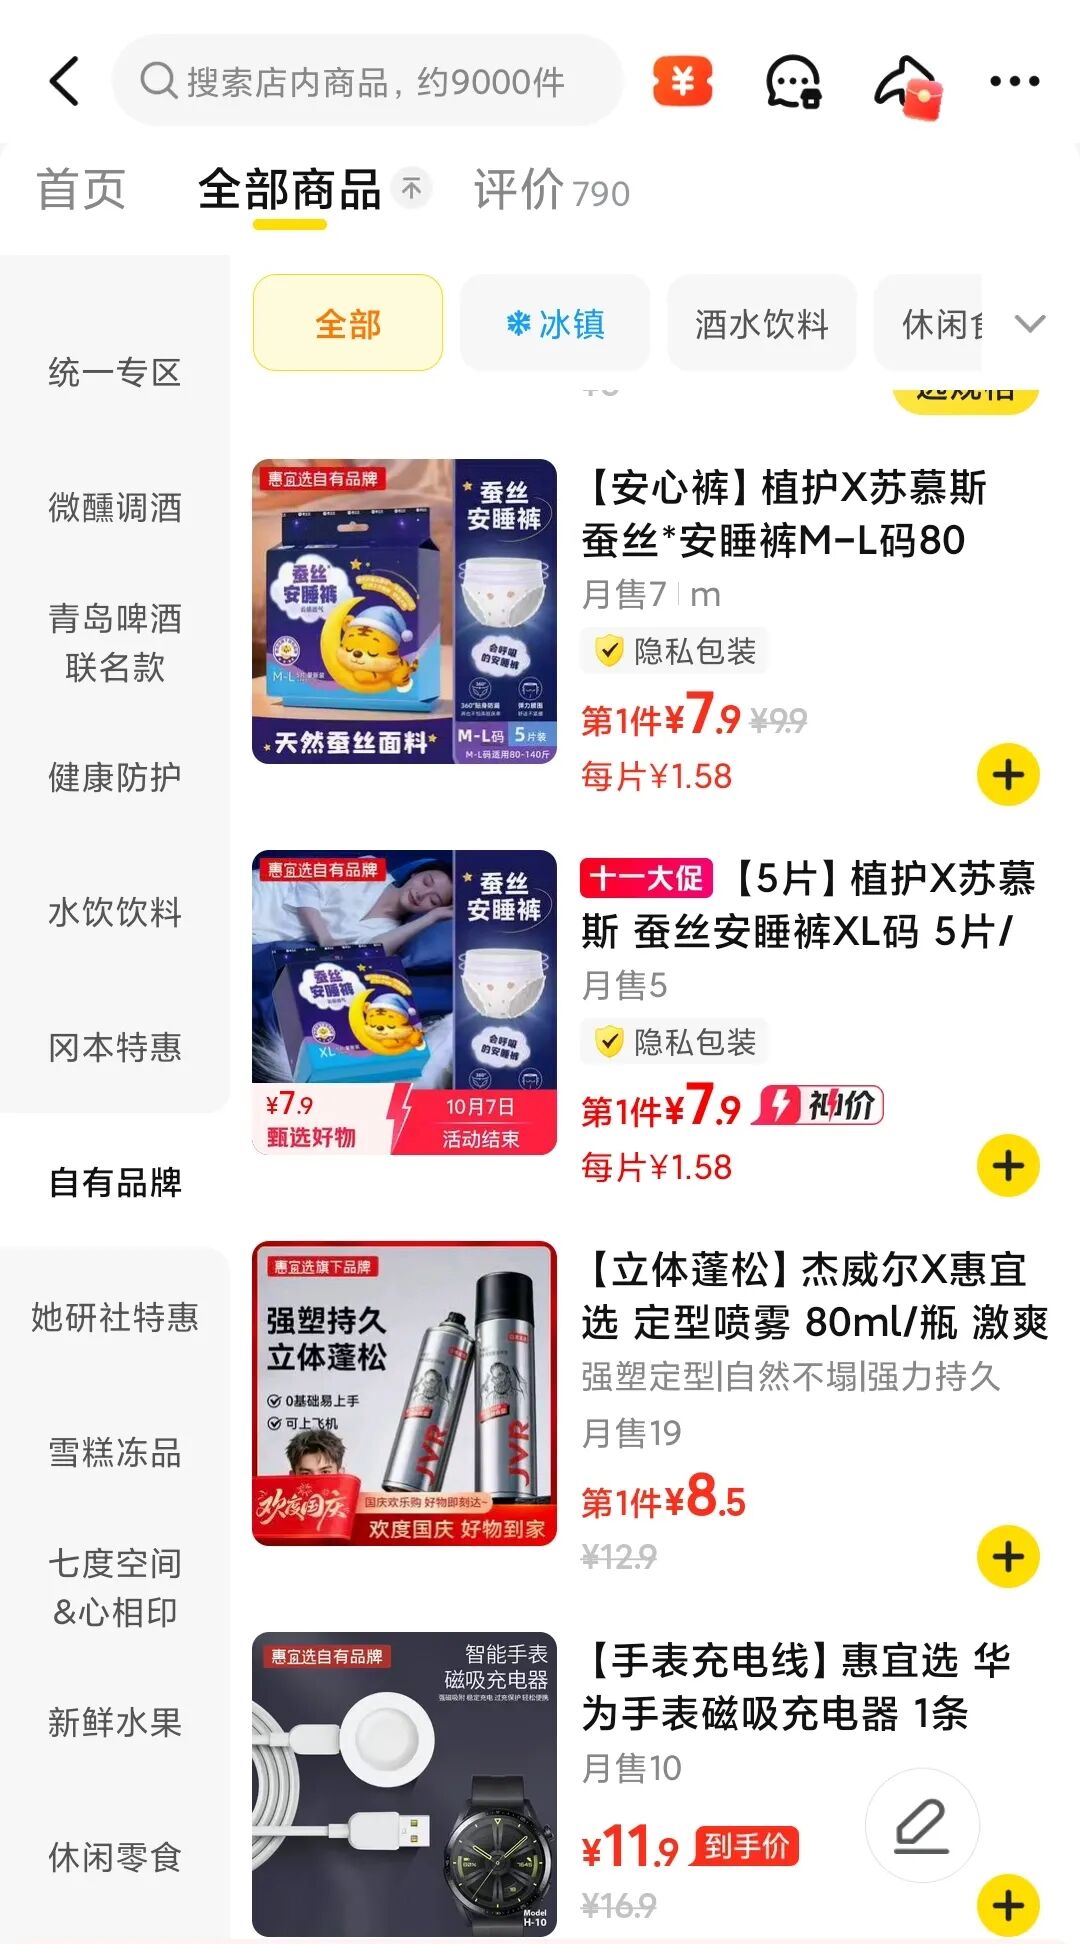
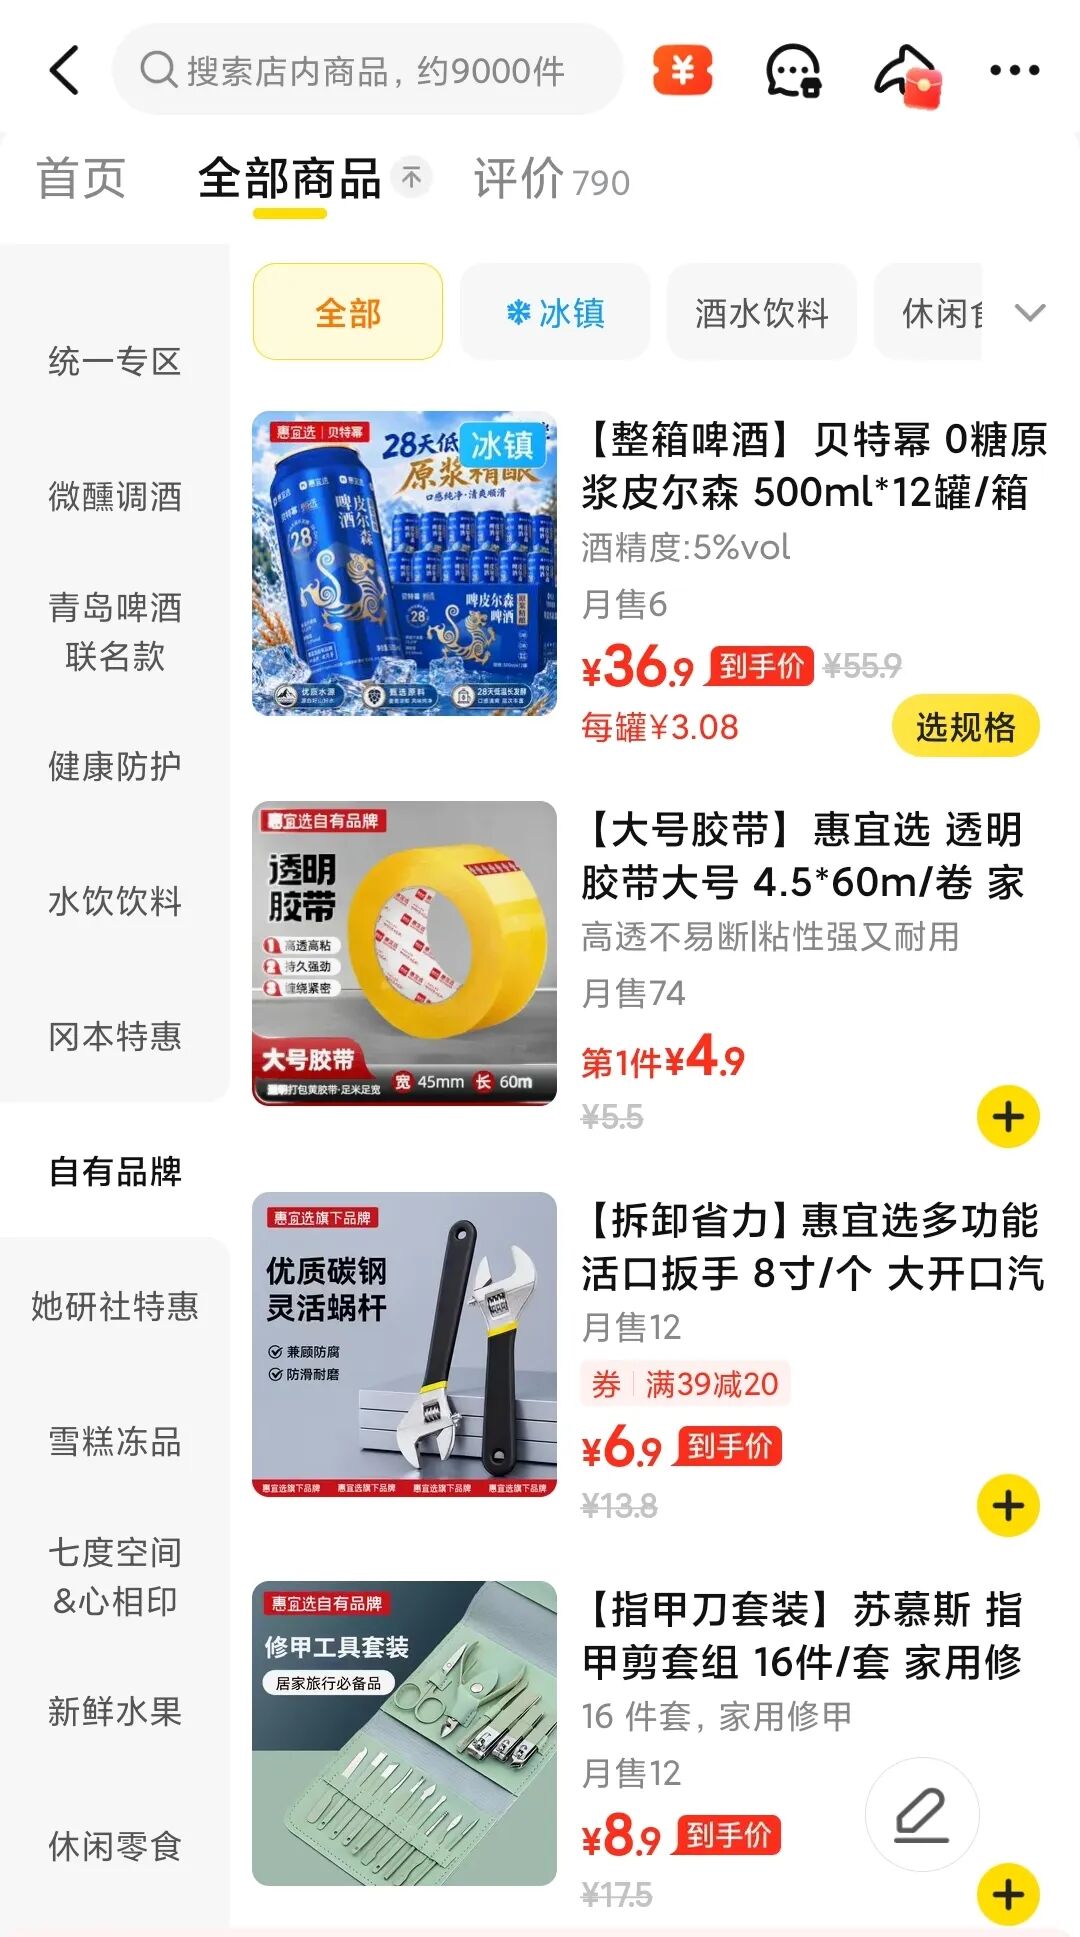
每一个子品牌,对应一个清晰的消费赛道,而不是简单做一个通用大标签。
- 贝特幂:主打食品系列,覆盖酒水饮料、休闲零食、肉类零食、面包、面筋制品。核心关键词是高复购、高性价比、口味创新,瞄准即时零售高频的吃喝需求。
- 苏慕斯:聚焦家居日用,垃圾袋、拖把、纸品湿巾、女性私护用品都在这个品牌之下,看重品质、颜值与价格的平衡。
- 宠佼佼:面向宠物生活赛道,覆盖宠物主粮、零食、保健品、用品,主打高复购、高毛利,以及差异化配方。
- 壹品说:布局服饰鞋包,做家居内衣、箱包、户外运动,像袜子、内裤、行李箱这类刚需品类,追求性价比与健康安全。
- 满分糖:聚焦私密个护赛道,覆盖计生用品、贴身服饰、成人器具类产品,卖点是高复购、高性价比、差异化设计,瞄准即时零售私密用品快速履约的消费场景。
- 惠宜选主品牌:承接数码家电品类,充电套装、移动电源、风扇电暖等产品,定位大牌平替,工厂直供,适配居家全场景。
刘老实提醒,这不是简单贴个 logo 的贴牌。
背后是 216 家合作工厂,经销代理、OEM/ODM 联合开发、产能合作多种模式并行。既可以做稳定长期订单、联合研发新品,也可以给到合作方品牌溢价空间。甚至可以和头部消费品牌做联名定制,比如啤酒、酒水、休闲零食,开发惠宜选超市的定制版本,把即时零售短履约的场景价值发挥出来。
自有品牌,解决闪电仓的两个底层矛盾
很多人误以为,自有品牌的唯一目的,就是拉高毛利。
刘老实认为,这当然是其中一部分收益。但放在闪电仓的业态里,它要解决的是两个更深层的矛盾。
第一个矛盾:平台流量不确定,商家如何建立属于自己的商品心智。
绝大多数闪电仓,商品和同行高度同质化。用户来下单,买的不是这家仓,而是平台的流量补贴,是某一款全网流通的商品。消费者记住的是商品,记不住仓本身。
自有品牌的意义,就是创造只有这个渠道能买到的供给。
当贝特幂的零食、苏慕斯的日用、宠佼佼的宠物产品、满分糖的私密用品,反复出现在用户订单里,用户会慢慢建立认知:在惠宜选,可以买到一批性价比稳定的专属商品。
商品心智,才可以部分对冲平台流量的波动。
第二个矛盾:即时零售是 “急用、高频” 的生意,需要匹配对应的产品。
即时零售的用户,很多时候不是计划式大采购,是当下立刻就要。
晚上需要安睡裤、家里缺垃圾袋、临时需要充电设备、宠物零食吃完了,或是有私密用品的即时采购需求,30 分钟就要送到手上。
第三方大品牌的产品,很多是为线下大卖场、传统电商设计,未必完全适配即时零售场景。而自有品牌可以针对这个场景做选品、规格、配方的调整,去匹配高频急用的消费需求。
高复购,也是所有子品牌共同强调的卖点。
当然,做自有品牌,并不容易。
它需要对工厂供应链深度把控,需要仓店网络承接销售,需要持续做新品打磨,还要平衡品质、定价,不能简单一味追求低价。
对于依附平台的闪电仓玩家,这是一条重的路,也是大多数同行不愿意走的路。
行业里面,很多玩家选择更轻的路线:专心做门店扩张,全部做经销,不碰自有品牌。
这条路起步更快,但长期会陷入供给同质化的困局。
写道最后
惠宜选 5000 + 仓店的规模,给行业展示了闪电仓可以走到的高度。但刘老实认为,规模只是上半场。
王莆中提到,行业增长已经不再来自 “开更多店”“铺更多仓”,而来自 “上了更多好商品”。
即时零售的终局竞争,终究会落到供应链。
闪电仓赛道,过去拼的是谁开店更快,未来会拼谁能提供差异化供给。 当大家都能开到几千家仓的时候,真正拉开差距的,是你有没有别人拿不到、做不出的商品。
自有品牌,不是万能解药,它不能立刻解决所有经营难题。但它给惠宜选提供了一个新的支点:从一个线上 “卖别人货的仓库”,慢慢转向拥有自己产品定义能力的零售渠道。
刘老实最后说一句:规模决定你能不能站在牌桌上,供应链决定你能在牌桌上走多远。闪电仓下半场,拼的不是仓的多少,是货的深浅。
撰文:刘老实 公众号:即时刘说
本文由 @即时刘说 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自 Unsplash,基于CC0协议


- 目前还没评论,等你发挥!