起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
RSI,能撑起智谱多少估值?


9月21日,AI编程工具ZCode因数据处理问题引发开发者关注,随后宣布整改并开源。事故撞上9月13日公布的约50亿美元融资安排,约六成募集资金投向下一代GLM与完全自训练体系,目标是形成递归式自我改进的能力。
9 月 21 日,智谱旗下 AI 编程工具 ZCode 因数据处理问题引发开发者关注。随后,智谱宣布完成整改,将 ZCode 开源,并邀请第三方机构开展安全审计。
比起事故本身,事故爆发的时间节点更敏感。
9月13日,智谱公布约50亿美元融资安排,折合人民币约335亿元,包括约20亿美元股份配售和约30亿美元零息可转债。约六成募集资金,将投向下一代GLM、“完全自训练”体系及相关算力基础设施。
按照公司的描述,下一代GLM将在上一代GLM构建的环境中训练,逐步形成递归式自我改进,也就是RSI。过去是人类研究员训练模型,现在,智谱希望模型参与训练自己的下一代。
这意味着,资本买入的预期又往前走了一步:一家出售智能的公司,开始改善智能的生产方式。
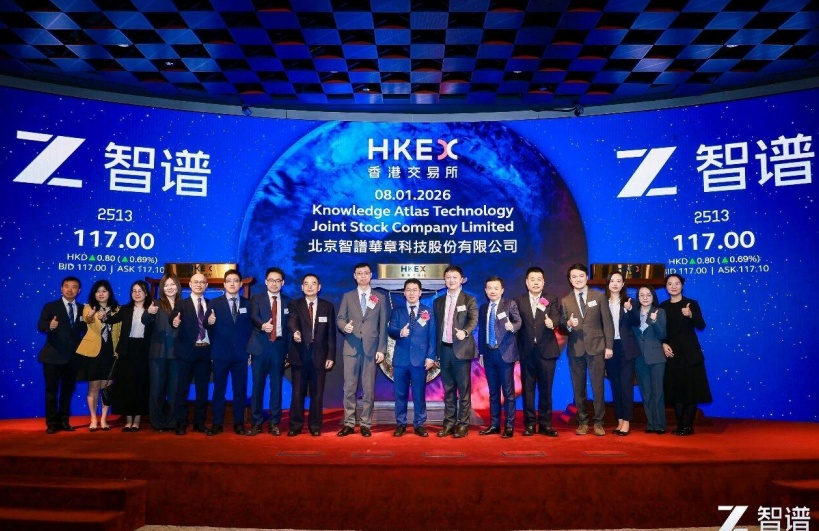
愿景之下,是智谱不太轻松的财务姿态。
截至8月底,智谱IPO净募集的48.96亿港元已按计划全部动用;7月配售的313.75亿港元,已动用109.55亿港元,尚余204.20亿港元。公司仍有资金储备,投入的速度也相当惊人。
智谱给出的理由是提前锁定算力供应。集群建设、网络设备和长期算力产能,都可能要求大额预付款。这些支出对应未来的研发和服务能力,现金流压力先于部分成本进入利润表。
但目前商业收入还撑不起公司的扩张速度。
2026年上半年,智谱收入9.54亿元,同比增长近400%,净亏损仍约20.7亿元。收入增长很快,但今天卖模型赚到的钱,与下一阶段需要调动的资本,依然不在一个量级。
伴随着技术逐渐收敛,大模型的外壳之下其实是名副其实的制造业,算力和数据是竞争的主要维度。智谱需要用技术追求,证明自己的估值。
01 RSI的上限
RSI之所以昂贵,首先在于它可能改变大模型的成本曲线。
目前,模型每前进一步,企业往往还要追加数据、研究员和算力。即便训练方法不断改进,追赶前沿仍是一场持续加码的资本竞赛。RSI试图打开另一种可能:更强的模型提高研发效率,研发效率又带来更强的模型,让上一轮投入继续参与下一轮生产。
如果这个循环足够强,企业获得的就不只是一个更好卖的产品,而是一套更快制造下一代产品的能力。竞争优势可能从“这次比你强”,变成“我进步得比你快”。估值的想象力,由此被拉开。
这套逻辑的核心,是改进能够积累:这一轮节省的时间和算力,继续提高下一轮研发的产出。
Anthropic在9月17日披露,截至8月,其主要内部平台上同时有约3万个智能体从事研究和工程工作;按公司公布的研发自动化指标,Claude已在人类监督下主导26%的研发任务。AI参与制造下一代AI,已经进入头部实验室的日常生产。
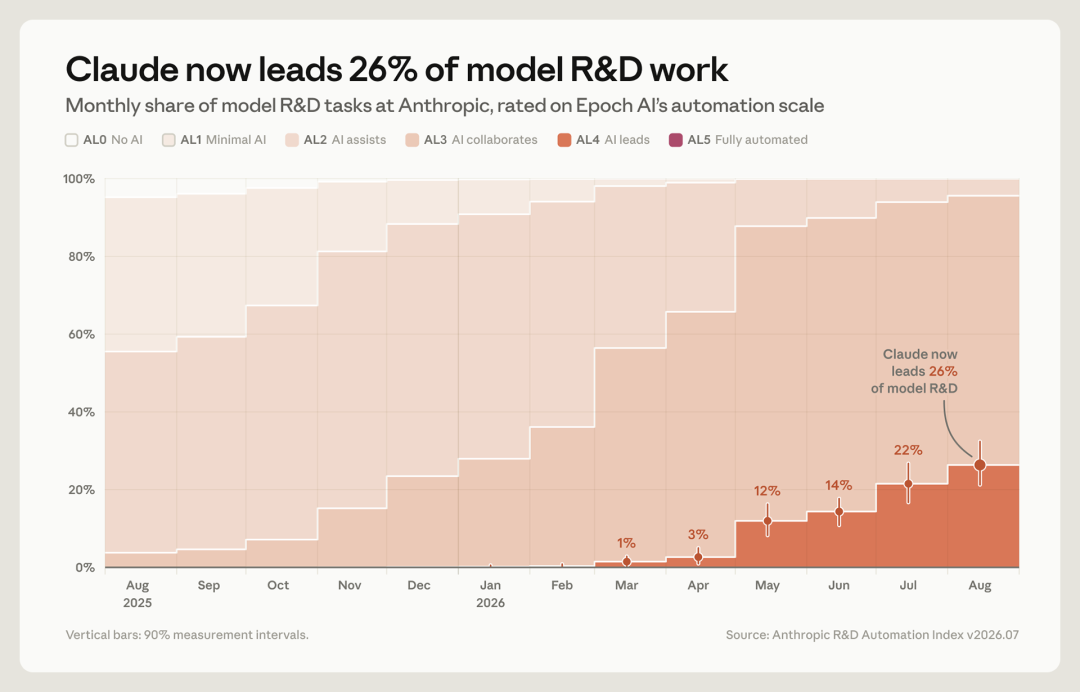
如果AI能自主进行实验设计、结果验证,以及有效经验的复用,企业就能够持续降低这些环节的成本,形成跨代优势。
智谱最新公布的Infra Agent,把这件事推进到了生产系统。
据其9月17日的技术报告,GLM-5.3驱动的智能体参与搭建、优化GLM-5.3-Flash的推理基础设施,服务于超过十万张国产AI加速卡组成的集群。从初始适配到具备生产上线条件,用时不足两周,端到端吞吐量提升至初始水平的约三倍。
但问题是,从业界的角度看,前站得住的RSI成果,往往全部来自一个范式:LLM 提议 + 外部 verifier 打分的程序进化搜索——说白了,这些声称能递归自我改进的 AI,还是离不开人类研究员来提出研究方向,并进行评审;
根据智谱财报里披露的信息,其RSI 路线大致是:自动造数据、搭任务环境、长程推理、自我验证。
它与Self-Instruct、STaR、自博弈、自我奖励、合成数据强化学习属于同一条技术谱系,只是做得更系统,但总的来看,这条链条的外框仍然由人类设定:
这更接近一座“AI高度自动化的模型工厂”,而不是AI自主设计自己的继任者。
既然如此,智谱的高估值,还能否撑得住RSI的突破性叙事?
02 智谱的筹码
要判断这份估值是否合理,先要看智谱能否在国内竞争中建立优势。
与智谱同台竞技的,还有DeepSeek与Kimi。三家都在提高AI参与复杂工作的能力,投入的重点却各有不同。
DeepSeek把效率与Agent运行框架一起推进:9月发布的V4.1-Flash增强了文本、视觉和Agent能力,Harness则开放了工具接入与任务执行的基础设施。
Kimi的K3更强调长程任务能力。其采用KDA与Attention Residuals架构,是国内少数逼近Opus 4.8的模型。长时间维护上下文、调用工具和完成工程任务,正是研发智能体需要的底层能力。
智谱的技术筹码,则在GLM-5.3与国产算力基础设施的结合上:Infra Agent已经给出了推理系统优化的工程记录。
就公开成果看,DeepSeek在推进运行框架和效率,Kimi在冲击长程任务能力,智谱在把模型能力转化为算力系统的产出。三家各有可检验的进展,智谱的融资规模领先于其已经确立的技术优势。
技术位置还会随着下一轮迭代改变。单次榜单记录当时的能力,成本、算力栈和迭代速度决定企业此后能做多少实验、积累多少有效改进。谁能让这种积累持续几轮,谁才更有机会拉开距离。
融资成功给智谱争取了时间;技术领先,则需要它在这段时间里拿出比对手更高的研发产出。
智谱已经兑现的优势,是支持持续投入的商业规模和融资通道。
上半年,智谱开放平台及API业务收入8.25亿元,占总收入86.5%,该业务毛利率升至24.6%。这说明公司已经明显转向按调用提供服务,也开始从这门生意里留下毛利。充足资金提高了智谱的生存概率,让团队拥有失败后继续实验的机会;
而这份持续投入的能力,恰好正赶上外部技术供给收紧。
6月12日,Anthropic公告称,美国政府要求暂停境内外外国国民访问Fable 5和Mythos 5,外国籍员工也在其中;
从这时起,尖端AI能力的流通,开始直接受制于地缘政治因素。
通常,一项技术普及后,随着模仿者逐渐增多,领先企业的超额利润会被竞争压薄。但现在,尖端模型访问限制、反蒸馏措施和地缘政治壁垒,截断了部分低成本追赶路径,也延缓了这一过程。国内能够持续提供高水平模型的企业,由此获得了更稀缺的位置。
对国内厂商而言,获取外部高水平模型反馈的门槛越高,自有数据、验证环境和研发系统就越重要。替代需求因此增长,国内同行也会围绕这份需求继续竞争。
智谱由此面对一个受政策边界分割的市场。
它获取超额利润的现实路径,是先在国内同行之间建立可持续的成本、能力或交付优势。
这也是资本押注它的理由:在全球技术差距之外,中国市场内部还有一场尚未分出胜负的竞争。
03 写在最后
这场竞争的关键,还藏在智能生产本身的分工里。
当前前沿模型的研发,依然需要大量外部资本支撑,但另一方面,开源模型的降价,又在不断压缩商业回报。
在此情况下,企业既要买GPU、硬件,也要养研究团队;RSI究竟先替代哪部分成本,决定了这两笔钱怎样发挥作用。
从资本有机构成的视角看,随着每名研究员支配的算力和自动化工具增加,整个研发体系的效率,也会随之发生变化。
眼下最容易被自动化的,是写代码、跑实验、筛数据等可重复环节;
但提出有价值的问题、判断路线和解释异常,仍然高度依赖研究者。
机器越多,人的研究判断就越能影响整套系统的产出。
因此,现阶段RSI首先放大的是科研团队的能力差异。选对方向,一名优秀研究员可以调动大量智能体并行探索;选错方向,再大的集群也可能把无效实验做得更快。
DeepSeek的效率工程积累、Kimi的模型与长程任务能力,因而仍是研发竞争中的实质筹码,能让投入转化为更多有效探索。
智谱的机会,在于用融资优势扩大这种放大效应:稳定研究团队,保障算力供给,把Infra Agent一类局部收益复制到更多研发环节。当前仍由人类组织研究的阶段,资金确实能购买更多试错时间,也能让一条暂时落后的路线持续迭代。
这也解释了智谱为什么需要RSI叙事:当旧一代产品的利润尚不足以覆盖下一代研发,资本市场就成为连接两轮投入的桥梁;
而在RSI的飞轮尚未真正驱动自动化研究之前,谁先失去融资能力,谁就可能在技术兑现前被迫退出。
智谱已拿到更长的研发周期,资金链韧性由此成为它的竞争优势。
但随着算力、设备和自动化系统持续扩张,资本回报的压力也会累积。按资本有机构成的逻辑,企业要用更高生产率和更大销量消化不断加重的投入;单纯扩大机器规模,反而可能让收入追赶成本的距离越拉越远。
因此,RSI最有价值的成果,是让同一笔资本支持更多有效研发,并把成果变成可以出售的能力。
现阶段,虽然智谱更有条件留在牌桌上,而率先实现RSI的胜者,仍要从科研组织与技术效率中产生。335亿元买到了继续竞争的时间;但把时间变成领先,最终还得靠人和机器共同交出的成果。
作者 | 林书
本文由人人都是产品经理作者【伯虎财经】,微信公众号:【伯虎财经】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议
- 目前还没评论,等你发挥!