起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
融资 3000 万美金,一年收入涨 12 倍,抵押贷款这个行业真的轮到 AI 了


抵押贷款的一笔业务从申请到关账大约四十天、成本约一万一千美元,同一份档案要被不同的人核对五六遍。做放贷系统的 Vesta 先花两年把整套系统重写,再把 AI agent 放进去干活,并在 10 月 8 日宣布完成 3000 万美元 B 轮融资。
你有没有想过,你申请房贷时交上去的那一叠材料,进了放贷机构以后,要被多少个人从头看一遍?一份贷款档案要先后经过处理员、承销员、关账员,放款前还有一道关账后质检,每个人手上的活都差不多:把文件对一遍,把数据对一遍,确认“没什么不对劲”,再递给下一个人。大概算下来,同样的核对会被不同的人做上五六遍。这不是谁偷懒,也不是哪家机构管理得差,而是整个行业几十年里一点点长成的样子:活儿太容易出错,所以多找几个人各做一遍。美国一笔抵押贷款从申请到关账大约要四十天,成本大约一万一千美元,其中大头是人工,时间上最大的卡点,就是等一个人来看你的贷款。
10 月 8 日,一家叫 Vesta 的公司宣布完成 3,000 万美元 B 轮融资,Conversion Capital 领投,累计融资达到 8,500 万美元,TechCrunch 当天写了这件事。Vesta 做的是抵押贷款发放系统,行业里叫 LOS,也就是放贷机构拿来管一笔贷款从申请走到放款的那套核心软件。两位创始人 Mike Yu 和 Devon Yang 在 2020 年离开 Blend 创业,花了两年先把整套系统从零重写一遍,然后才把 AI agent 放进去干活。这一轮里,Pennymac、New American Funding、NBKC 三家客户自己也掏了钱。比融资数字更值得看的,是这家公司做事的顺序:先换掉地基,再谈 agent。
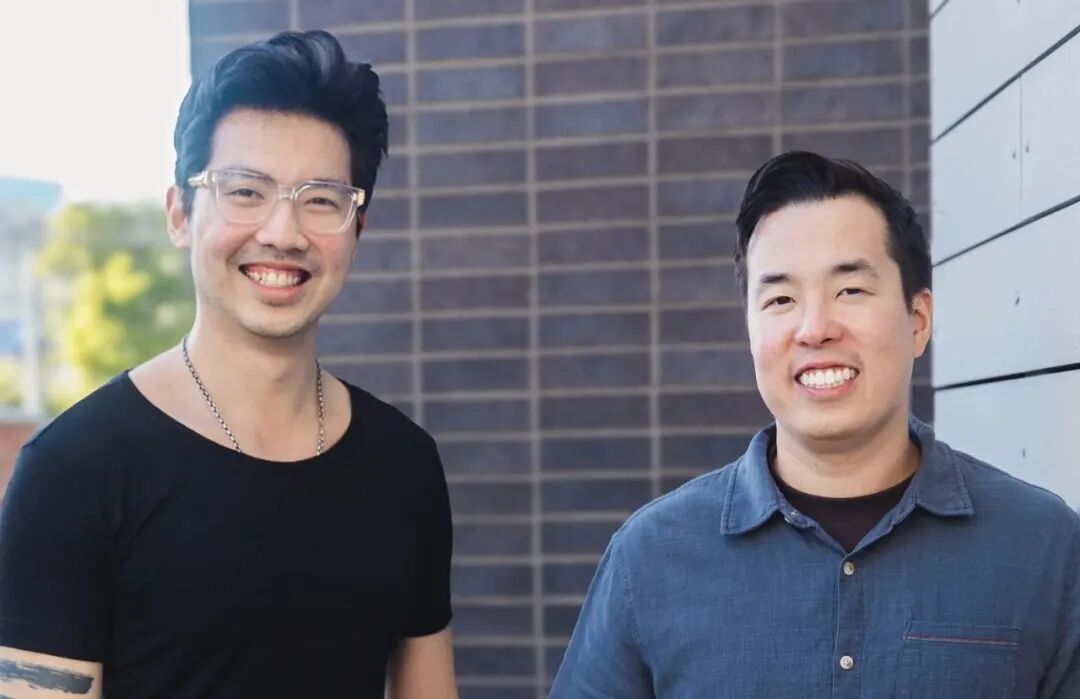
Vesta 的两位联合创始人 Mike Yu 与 Devon Yang。图片来自 TechCrunch,署名 Vesta
01 一份档案为什么要被看五六遍
先把这条流水线走一遍。处理员是第一道防线,负责把文件收齐、把档案理干净、把数字对上。交给承销员以后,承销员基本上把同样的事再做一遍:翻文件、对数据、看哪里不对劲,然后才做信用决定。承销员很少把活退回去让处理员重做,通常是处理员补完,承销员再看,这样来回三四次。到了关账员手里,档案被再看一遍;放款之前,还有一道关账后质检,又是一遍。每个环节做的事情都相似,每个人心里想的也都是同一句话:我得确认没什么不对劲,然后才敢签字。
为什么会弄成这样?因为承销这件事本身就很反直觉。你是在判断一个人未来三十年的还款能力,这个时间跨度长到靠直觉根本不可能预测,只能去套房利美、房地美这些机构从历史里总结出来的规则。规则复杂,人又容易出错,放贷机构想到的办法很朴素:别让一个人做,让五个人各自独立做一遍,这样大家以同一种方式出错的概率,只剩百分之三左右。你可以把它想成一份稿子过五道校对,每一道校对都不敢相信前一道已经认真看过了。
但这套保险有个很糟糕的副作用,它让自动化几乎无从下手。就算把最前面一环的活交给软件做完,后面的人还是会照旧再做一遍,因为他们习惯了,因为整个流程里压根儿不存在“这件事已经做完了,别再做”这个概念。更麻烦的是,每年都有新规则加进来,比如房利美在某类风险上亏了一大笔,就得在信用框里把这个口子补上,流程只会越来越复杂,从来没人能把已经做过的事拿掉。所以这些年下来,一笔贷款的成本基本上只涨不降。我觉得这是理解 Vesta 的起点:它要解决的从来不是某一步慢,而是这个“每一步都再来一遍”的结构,而这种结构,光靠在前端装一个聪明软件是拆不掉的。
02 问题出在贷款这个单位太大
两位创始人在 Blend 待过,那是一家把贷款前端做新的公司,他们亲眼看到的却是:前端再新,后面接着的发放系统还是上个世纪的,后台发放系统几乎再没出现过新的,大概从 1997 年前后起就是如此。放贷机构一次次点出来,是自己的系统在拖后腿,也一次次请他们去做一个更好的。我们很容易以为,这样的系统换掉就是为了界面好看一点,但一家机构花上七位数、八位数的预算去换核心系统,不会是因为按钮更顺手,而是因为底层那个基本单位错了。
在老系统里,最基本的单位是一份贷款档案。一个人领到一份档案,就得自己把它翻译成一串动作:我要给借款人打电话要这个,还要那几份文件;有一份我忘了要,要得太晚;还有一份其实已经收到了,躺在我的邮箱里,所以我又问了人家一遍。档案这个单位太大,里面塞着太多个人的判断和自主权,混乱就出在这里。Vesta 的做法是把一笔贷款拆开,拆成很多更小、自主权小得多的原子任务和规则,再让电脑去把这些小块缝回一份完整的档案,而不是让某个人的判断力去充当中间那个乱糟糟的层。
拿日常的事打个比方,这像是把一个人负责做一整桌菜,改成备料、炒制、装盘各有各的工位,每个工位只需要知道自己那一小块怎么算做完。放到产品里,就是系统按技能和紧急程度把任务派给合适的人,最有经验的人不再被拿去做最简单的活。整个团队可以同时处理同一笔贷款,不用等文件锁,也不用排队,每处改动实时出现。老系统偏偏相反,它的数据库一次只让一方改一份档案,不管这一方是人、机器还是别的系统,其他人都得等前一个人离开。更荒唐的是,同一个贷款金额,在每个屏幕背后甚至是不同的字段,放贷机构只好写一堆自动触发器,让它们互相对上。
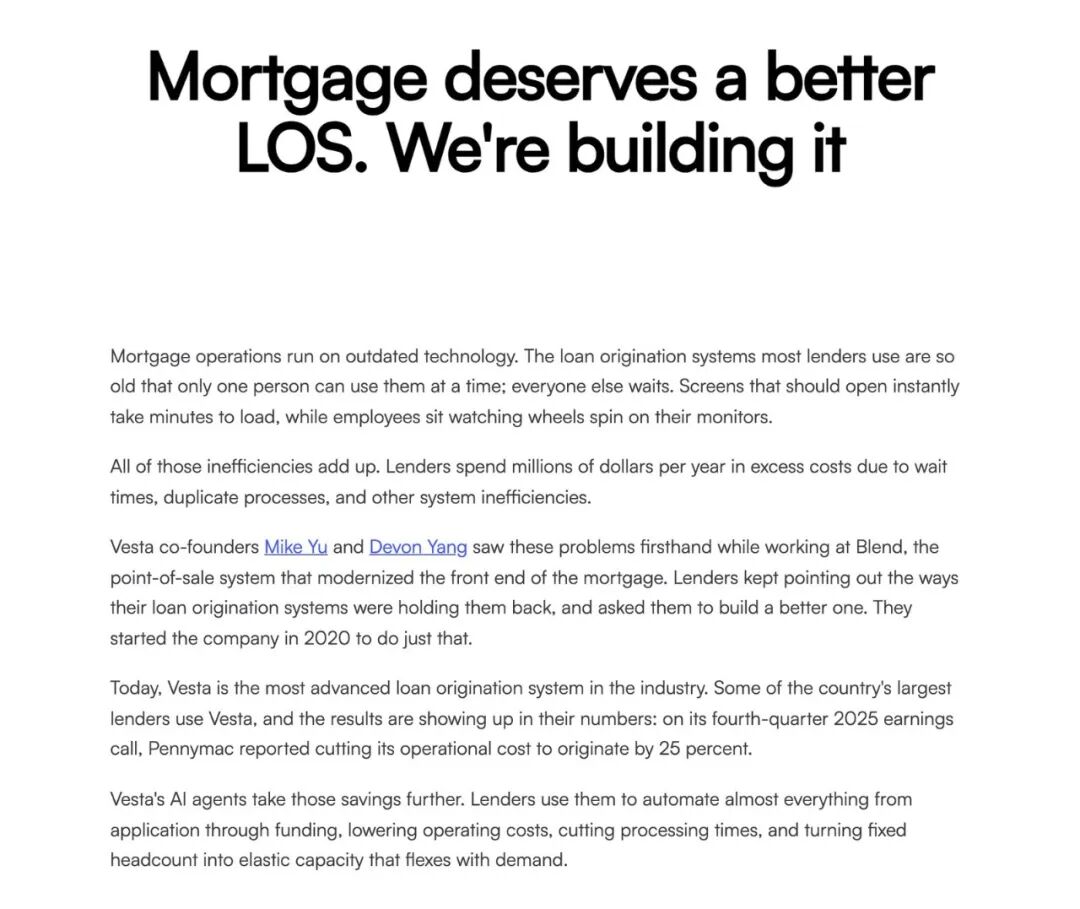
Vesta 官网 About 页面,写着老系统同一时间只能一个人用,其他人都得等。截图来自 vesta.com
这样一拆,agent 才有地方站。给 agent 派活,和派给一个人没什么两样,它解决不了的就升级给团队里的人,每个动作、每次改动都留痕,连 agent 的推理和用到的材料也在内。再设想一下,如果世界还是一个人领一整份档案的样子,你要让 agent 怎么接手?它得等人从档案里离开,得通过界面去点一个 Windows 桌面程序,还得把一个臃肿的数据模型镜像成一个对上下文极不友好的庞然大物。这条路走不通,所以对 Vesta 来说,系统和 agent 只能一起建。
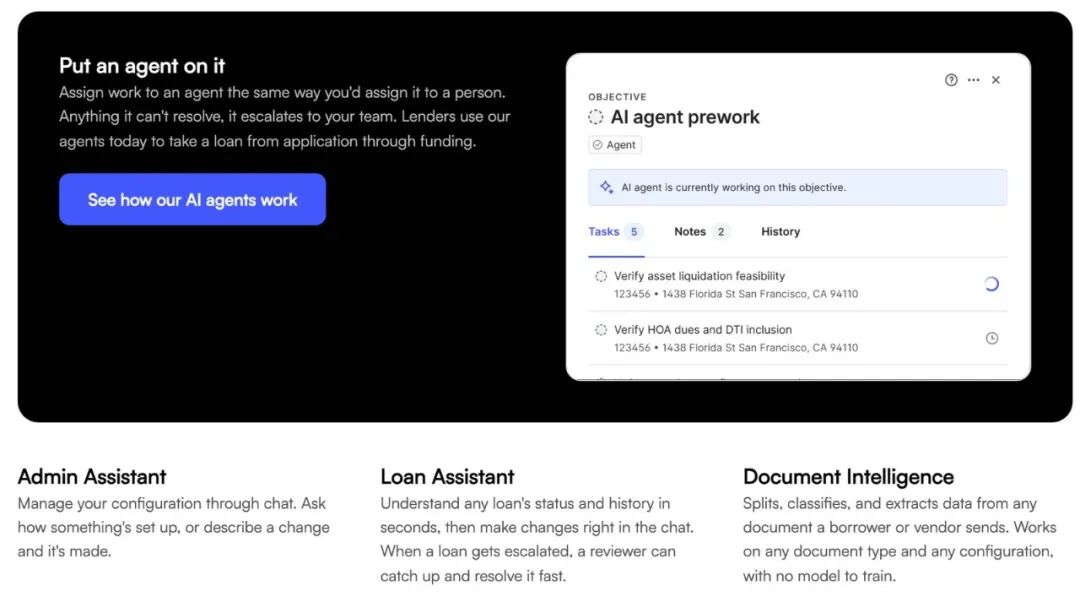
Vesta 产品页上的“给 agent 派活”示例,像给人派任务一样给 agent 派任务,解决不了的升级给团队。截图来自 vesta.com
03 为什么先做最难的那一块
自然的疑问是:既然老系统这么糟,为什么不先在它上面做一层好用的皮,再慢慢往里替换?当年不少投资人就是这么劝的,觉得两位创始人疯了。但只要你接进老系统,就得依赖它给你的接口,你的收入也被它捏着,做出来的东西还会被现有玩家的架构框死。想把东西从零做对,只能从一张白纸开始。我认为这个选择里最难得的,是它没有给自己留后路。
这条路的开头并不好走。美国放贷机构大约有五千家,前五百家占了全国大概八成的放贷量。两位创始人分别花了四年多和七年多的时间跟这些机构聊,前五百家里大概聊过一半以上,所以 Vesta 的方案在公司成立之前就已经被反复检验过。即便如此,这条路从一开始就不是什么“很好的楔子”:销售周期长得要命,大机构要花上几个月甚至几年才走得完流程,没哪家会纯粹因为跟你熟就买一套发放系统。如果不是已经有这些人脉和积累,最容易的入口肯定不是去做核心系统再说服大机构切换。这家公司选的,是一门连自己人都认得很难的生意。
另一块让客户犹豫的是切换成本,换核心系统听上去就像在飞行中换引擎。但有个比方很好用:发放系统里的数据是一条河,不是一个湖。一笔贷款流进来,在流水线上被做成、被审完、被放出去,然后掉出系统,进入服务、投资人和证券化,那些都发生在记录系统之外。所以数据是有寿命的,差不多九十天,一笔贷款就关账了,数据也就离开了系统。这意味着新旧两套系统可以并行:旧的让它慢慢排空,新的贷款从新系统里开始,九十天之后,旧系统里还有用的贷款占比已经很低,剩下的再想办法搬过去。可这仍然是个大项目,同时跑两套系统不是小事,客户最大的顾虑也一直在这里。
04 Pennymac 的数字
最先上线的大客户是 Pennymac,美国最大的放贷机构之一。2025 年 9 月,它入股了 Vesta 的少数股权,同时成为第一个在平台上线的大型客户,先从直接面向消费者的渠道开始,计划再铺到公司其余的发放渠道。2025 年第四季度的财报电话会上,这家公司的 CEO 把切换后的成绩摊在了投资人面前:贷款专员的效率提升大约五成;在电话里为借款人锁一笔贷款,原来在老系统上要一个多小时,现在三十分钟;贷款从头到尾的处理时间缩短大约四分之一;把销售和履约节省的时间乘上 2025 年直接面向消费者渠道的放款量,大约省下二十四万个小时;运营发放成本相应下降四分之一。我觉得这组数字有分量,是因为它们出现在上市公司对投资人的财报会上,而不是新闻稿的形容词里。
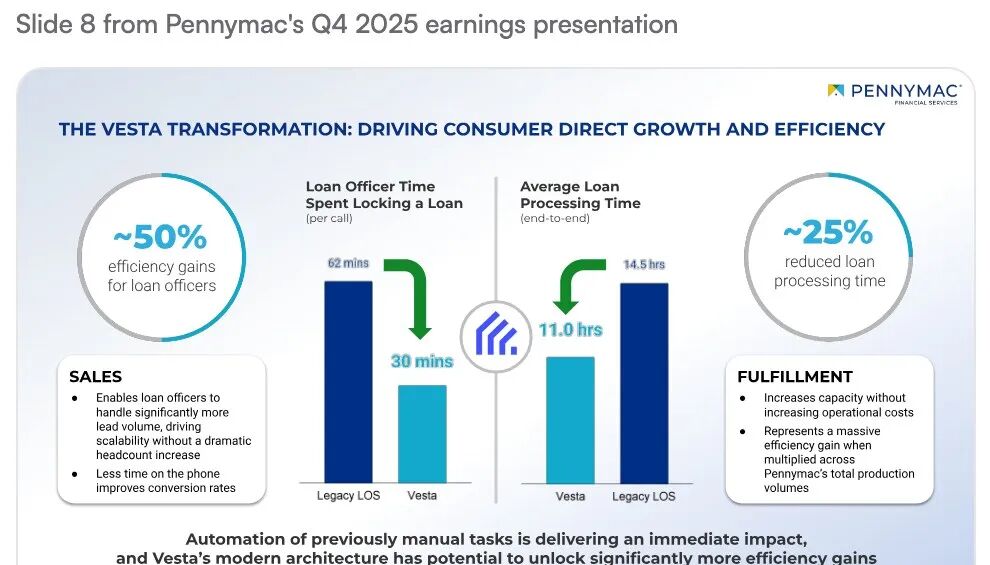
Pennymac 2025 年第四季度财报演示的第 8 页,对比老系统和 Vesta。截图来自 vesta.com 对该页的引用
这组数字里最要紧的一个细节,是它们全部来自 Pennymac 把系统切换完、还没打开任何一个 AI agent 之前。换句话说,这些最亮的客户数字证明的是“新系统比老系统好”,而不是 agent 有多神。我觉得这一点很容易被标题盖过去:一提到 AI agent 融资,我们脑子里先冒出来的是机器接管了多少工作,但这家客户最硬的收益,来自新系统的流程和自动化。agent 是在这块地基打好之后,才有了发挥的余地。
后面的事情接得上。2026 年第一季度,Pennymac 在直接面向消费者渠道的部署完成,开始在履约环节的多条产品线里放出 AI agent,方向也很清楚,朝着人工干预极低的模式走,有些环节干脆不再有人碰。更远的目标是到 2027 年底,把它生产工作流的八成自动化。但这个目标眼下还只是一张路线图。我很想知道,下一次财报会上,agent 的那一部分会不会被单独拆出来。
05 agent 现在做到了哪一步
在 Vesta 上,agent 已经不只是陪跑。它们被用来审核申请材料、检查关账文件、清理放款前要补齐的各种条件,有些放贷机构甚至让它们做承销决定。客户的用法很有层次:不少机构先让一个 agent 干活,旁边有一个人批准它的工作,然后让它自己处理一部分贷款,再慢慢扩大。责任这一头不会变,不管用了什么软件、什么 agent,承销决定的责任始终在放贷机构自己手上,所以每个动作和决定背后的推理都要被记录下来,留给合规和审计。首页挂着一个大数字:放贷机构使用 agent 的次数三个月涨了 988%,基数没有给,从很小的基数起步,涨几倍并不难。
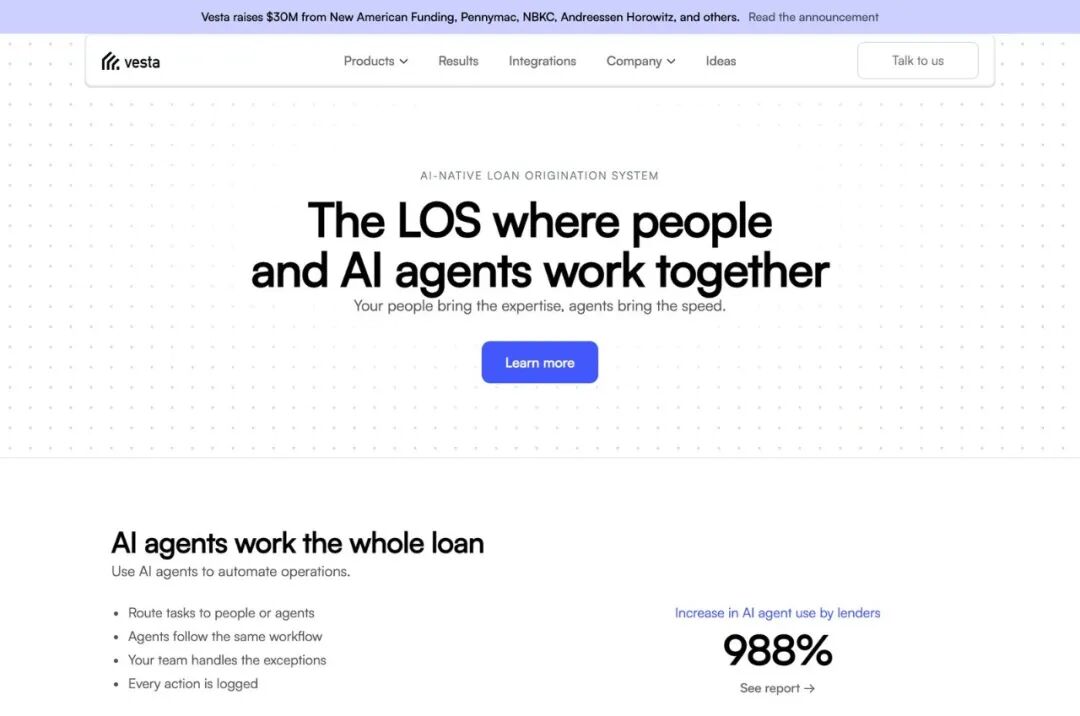
Vesta 官网首页,右侧标注“放贷机构使用 AI agent 的增长 988%”。截图来自 vesta.com
它能走到这一步,模型的进步是关键。这家公司此前一直在忙着把数据架构搭对,等到模型能在足够长的时间里老老实实遵守用户配置的指令,才放手让 agent 去做多步骤的复杂任务。对他们来说,去年的转折点是 Claude Sonnet 4.5:它在这些任务需要的时间跨度里,比上一代更能守住规则。你可以想象一个新来的实习生,聪明,但你得隔一会儿就回头盯一眼是不是跑偏了;变化就在于,现在可以放心走开一阵子。
为什么偏偏是抵押贷款?先看活本身:读文件、跟交割和保险方沟通、套用几千页的规则,重复,又很难用传统方法结构化,这恰好是今天的模型能做的。再看质检:这一行本来就有验证回路,最大的贷款买家要求关账后按一定比例抽审,所以放 agent 的时候,手边就有现成的质量指标可以盯。最后看账:每笔贷款制造成本多少、对应收入多少,都是已知的,用 agent 换掉人工,回报很容易算清楚。我最看重的是中间这一条,因为一个新东西进到高监管的行业,最缺的往往不是能力,而是“怎么知道它没出错”,而这一行恰好自带了答案。
配置是另一个不起眼但要紧的地方。给一家放贷机构搭起系统,要把它运转的方式翻译成几千个设置,一项项手工填进去,差不多要花上一年。这对一家想快速扩张的公司是个硬伤,也难怪眼下的瓶颈在 Vesta 自己身上。但它想的办法是让 agent 去读流程文件、问问题、把老贷款跑一遍,学到的东西变成规则和工作流,供后面的 agent 使用。等配置不再是最难的一环,转型团队就可以把时间花在教每家机构:当人不再从文件里敲数据,而是去管理 agent 的时候,运营可以是什么样子。我觉得这个思路如果走通,Vesta 的增长速度会换一个量级。
06 谁在押这个注
这一轮的投资人结构有点意思。领投的 Conversion Capital,创始人 Christian Lawless 的职业起点是 2000 年代初在华尔街交易抵押贷款支持证券,他很早就体会到,贷款怎么承销、怎么发放,会直接影响机构愿意为这笔抵押品出什么价。这家基金在 2020 年底、疫情最严重的时候领投了 Vesta 五百万美元的种子轮,还进了董事会;2022 年 a16z 领投三千万美元的 A 轮;这一次又是它带头。同一轮里,三家客户自己出了钱,旁边还有 Citi Ventures、First American 旗下的风投部门、FirstKey Mortgage 等。我的读法是,对一家放贷机构来说,把核心系统交给别人是一件要绑定很多年的事,让供应商的股东名单上多出自己的名字,等于把承诺摆上了桌面。
Vesta 官网首页展示的客户标识,包括 New American Funding、American Financial Network、Upstart、NBKC、Pennymac 和 Valon Mortgage。截图来自 vesta.com
Vesta 面对的对手有两类:一类是 ICE Mortgage Technology 这样的传统系统,另一类是同样想把抵押贷款流程自动化的 AI 原生公司,Xpanse 就是其中之一。老牌系统不是为 AI agent 建的,往上面放 agent 很难,但这恰恰是 Vesta 最大的底气。接下来的路径也不复杂:先赢下行业里剩下的生意,然后客户带它去哪就去哪。眼前的新产品线,是一个给放贷机构用的个人助理,帮着执行任务、追踪工作流。再往远看,他们设想的是:每笔贷款都自动化之后,借款人关账只需等七天,这是法律规定的最短时间,而不是四十五天;小额贷款、工厂制房屋、增量再融资这些今天不一定划算的贷款会变得划算;开一家放贷机构,只需要设置一些软件,不用雇三十个人去凑临界规模。
07 挑战
先把话摆在前面:这篇文章里的收入、使用比例、市场份额这些数字,都是公司自己给的,外界没法独立核对。收入过去十二个月涨了十二倍以上,但十二倍是从多大的基数涨起来的,不知道。市场份额不到百分之五,分母也没人亮出来。至于约四成的任务由 agent 和自动化流程完成,它数的是完成的任务,不是放出去的贷款,更不是全程无人参与的贷款。这个比例不区分 agent 的决定和基于规则的自动化,不按任务难度加权,也不交代有多少笔贷款的承销决定是 agent 做的。一次例行检查和一个信用决定各算一个任务,但两者的分量天差地别。这些数字我并不怀疑方向,只是很想知道分母。
第二件要留意的事,是投资人同时也是客户。三家客户出了钱,说明它们愿意押注,但不能证明它们已经把同样的活交给了 agent。New American Funding 的分阶段上线定在 2027 年,也就是说它是投资人,却还未真正用上。Pennymac 最亮的收益发生在 agent 之前,agent 这半边的故事,目前主要停留在做法和方向上:一些放贷机构让 agent 做承销决定,所有推理都有记录,但外界拿不到错误率、复核比例、被人工推翻的比例这类数字,难以判断这些决定做得有多好。
第三是落地的速度。2022 年的时候,这家公司当时就承认这不是一个好的切入口,销售周期要几个月甚至几年;今年的公告里,配置一家机构仍要差不多一年。一个想被每家放贷机构采用的产品,进度却取决于一家家把设置翻译一遍的速度。让 agent 自己学着配置是个漂亮的思路,但它到底能不能跑通,眼下还没被验证过。
我自己的一点思考
先说我担心的几件事。首先,最亮的收益来自换系统,agent 这一半的价值还没被单独量过。下一次财报里,如果效率又涨了一截,没人分得清其中有多少来自 agent,有多少是流程又优化了一轮。这件事对客户很重要,因为它决定了一家机构该为 agent 付多少钱,也决定了约四成的任务这个数字到底有多大分量。其次,我担心把承销决定交给 agent 之后,安全感的来源变了。过去一份档案被五个人看五遍,是用重复换安全;换成一个 agent 加一份日志,安全就得靠记录和抽审,而不是靠人头。记录得再全,也只能证明发生过什么,证明不了它做对了。
第三,我担心的是人。像 New American Funding 这样的机构有五千多名员工,每个人手上都有一套多年养成的习惯,其中最顽固的一条,恰恰是“这件事我再核一遍才放心”。系统可以在记录里标出已经完成,但组织愿不愿意相信这个标记,是另一回事。如果大家照旧各自再做一遍,agent 省下来的时间就会被默默吃掉。我认为这才是 Vesta 接下来最难的一块,它更像一个管理问题,而不是技术问题。
但我仍然想继续看下去的原因,也有两个。一个是顺序。这家公司没有急着贴上 agent 的标签,而是先花两年把底层换掉,对自己选的路也有很清楚的认识:切入口不好,周期很长,配置很重。反过来,Pennymac 的数字发生在 agent 之前,这反而是件好事,因为它给后面留下了一条干净的基线,之后 agent 带来的增量,才有可能被单独看清。另一个是这一行自带验证回路。关账后的抽审、已知的单位成本,让 agent 的好坏有机会被一笔笔算出来,不必靠发布会上的形容词。我觉得高监管行业里的 AI 应用,最后都得靠这种可以被反复核对的账。
最后想设想一个场景,这是我的假设,不是已经发生的事。某个周一的早上,一家中等规模放贷机构的运营主管打开系统,过去一个周末进来的申请已经被 agent 理过一遍:缺的文件标了出来,对不上的数字标了出来,附着它们的推理和用到的材料。主管要看的,只剩那几份 agent 自己升级上来的难题。同一份档案不再从一个人的桌面传到下一个人的桌面,也没有人再去核第五遍。如果真有那么一天,抵押贷款这门生意改变的就不只是成本,更是一份档案在一个人手里待了多久。想到这里,我还是愿意再多看他们几个季度。
资料来源:
TechCrunch,Vesta raises $30M to bring swarms of agents to mortgage lenders,2026-10-08原文 https://techcrunch.com/2026/10/08/vesta-raises-30m-as-lenders-adopt-ai-agents/
Vesta,Vesta raises $30 million to scale its AI agents across mortgage lending,2026-10-08原文 https://www.vesta.com/blog/vesta-raises-30-million-to-scale-its-ai-agents-across-mortgage-lending
HousingWire,Vesta raises $30M in Series B funding to expand AI-native LOS,2026-10-08原文 https://www.housingwire.com/articles/vesta-raises-30-million-series-b-ai-loan-origination-system/
QUASA,Vesta Raises $30M as AI Handles 40% of Mortgage Tasks,2026-10-11原文 https://quasa.io/stories/vesta-raises-30m-ai-now-handles-40-of-its-mortgage-tasks
Sacra,Mike Yu, CEO of Vesta, on building a new system of record for the mortgage industry,2022-04-18原文 https://sacra.com/research/mike-yu-vesta-system-of-record-mortgage/
Conversion Capital,Our Investment in Vesta原文 https://conversioncapital.com/our-investment-in-vesta/
HousingWire,Mortgage origination tech startup Vesta raises $30M(A 轮),2022原文 https://www.housingwire.com/articles/mortgage-origination-startup-vesta-raises-30m/
HousingWire,Pennymac announces equity stake, partnership with Vesta,2025-09-08原文 https://www.housingwire.com/articles/pennymac-announces-equity-stake-partnership-with-vesta/
HousingWire,PennyMac Q1 earnings,2026原文 https://www.housingwire.com/articles/pennymac-q1-earnings/
Vesta,Customer results(引用 Pennymac 2025 Q4 财报电话会)原文 https://www.vesta.com/results
Vesta,AI-native mortgage LOS原文 https://www.vesta.com/los
Vesta,About原文 https://www.vesta.com/about
New American Funding,New American Funding and Vesta Team Up,2026-07原文 https://www.newamericanfunding.com/media/new-american-funding-and-vesta-team-up-to-accel-the-mortgage-process-for-loan-officers-and-customers/
本文由人人都是产品经理作者【深思SenseAI】,微信公众号:【深思SenseAI】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自作者提供


- 目前还没评论,等你发挥!