起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
从 Agent 开发平台到 AI 团队工作台:扣子的三次转向与它的结构性约束


扣子拿下2025年中国智能体开发平台公有云市场19.3%份额第一,靠的不是可视化搭建界面的易用性,而是分发网络加执行环境——把Agent送到用户面前并让它动手。本文对比Dify、阿里云百炼、腾讯云ADP,拆解扣子三年三跳的产品主线、并入豆包后的身份取舍,以及声量与收入严重不匹配的早期商业化现实。
分析对象:扣子(Coze)
对比竞品:Dify、阿里云百炼 Agent Studio、腾讯云 ADP
核心结论:
扣子的真实产品不是「可视化搭 Agent」,而是「把 Agent 送到用户面前并让它动手」。分发网络加执行环境,是它在 2025 年中国智能体开发平台公有云市场拿到 19.3% 份额第一的真正原因,而不是搭建界面的易用性。[1][2][6]
2026 年 8 月团队并入豆包体系,是分析扣子最重要的变量。扣子从「独立平台」变成「能力底座」,豆包工作后台调用的数据抓取、研究、设计等 Agent 来自扣子。能力被复用,路线图的确定性下降。[9][10][11]
商业化还在极早期,声量与收入严重不匹配。2025 年中国智能体开发平台公有云市场约 2.5 亿元,按 19.3% 份额折算,扣子的平台产品收入约 0.48 亿元(测算,不含模型调用与云资源)。第一名不足五千万,决定了它必须继续用免费额度换开发者。[6]
产品主线三年三跳:搭 Agent、用 Agent、组织 Agent。第三跳(3.0 的项目空间与 AI 团队)让扣子与 WorkBuddy、豆包工作正面相遇,竞争单位从「平台」变成了「工作现场」。[2][9]
最大的结构性风险不是技术,而是身份。开发者平台与个人工作台,两套用户、两套指标、两套定价,长期共存于同一产品,很难不互相拖累;并入豆包后,这个取舍由组织裁决,而非产品团队。[9][11][29]
一、行业分析
1.1 产品价值:谁在造 Agent,为什么造
搭 Agent 的人可以分成三类,而这三类人对「平台」的要求几乎没有交集。业务人员要的是一个立刻能干活的助手,判断标准是上手快不快;开发者与 ISV 要的是一个能交付、能分发的壳,判断标准是发布通路够不够宽;企业 IT 要的是一套管得住的运行底座,判断标准是权限、审计与成本能不能算清。一个平台想把三类人同时服务好,等于同时做三个产品。[1][6][7]
痛点也已经从「模型不够强」转移了。2026 年的真实卡点在三处:把业务知识接进 Agent(上下文)、让 Agent 真的能动手(执行环境)、上线后能看见它做了什么(可观测与治理)。IDC 对此的判断很直接——随着企业智能体从单点应用走向规模化部署,竞争焦点正从「Agent 开发/编排」延伸到「Agent 全生命周期管理与治理」。[7]
付费意愿则是明显分层的。个人用户几乎不为工具付费,因为免费额度足以覆盖低频使用;中小企业愿意为「省下一个人」付费,心理价位在每月几十到几百元;大企业愿意为「合规与可控」付费,但要走采购流程、要私有化、要审计日志。这意味着平台必须同时经营订阅与项目制两条收入曲线,而这两条曲线的销售组织、交付方式、毛利结构完全不同。[3][6][8]
1.2 市场规模:四套统计口径,四个相差上百倍的答案
所谓「口径」,就是统计范围:算不算消费级应用、算不算带动的产业增量、算不算实施服务,每一项都会让同一个市场的规模得出完全不同的答案。讨论这个赛道最容易犯的错,正是把不同口径的数字放在一起比较。下表把 2026 年公开报道中四套主要口径并列,差异一眼可见。[3][22][23][24][26]
表 1 四套口径下的中国智能体市场(2025—2030)[22][23][24][26]
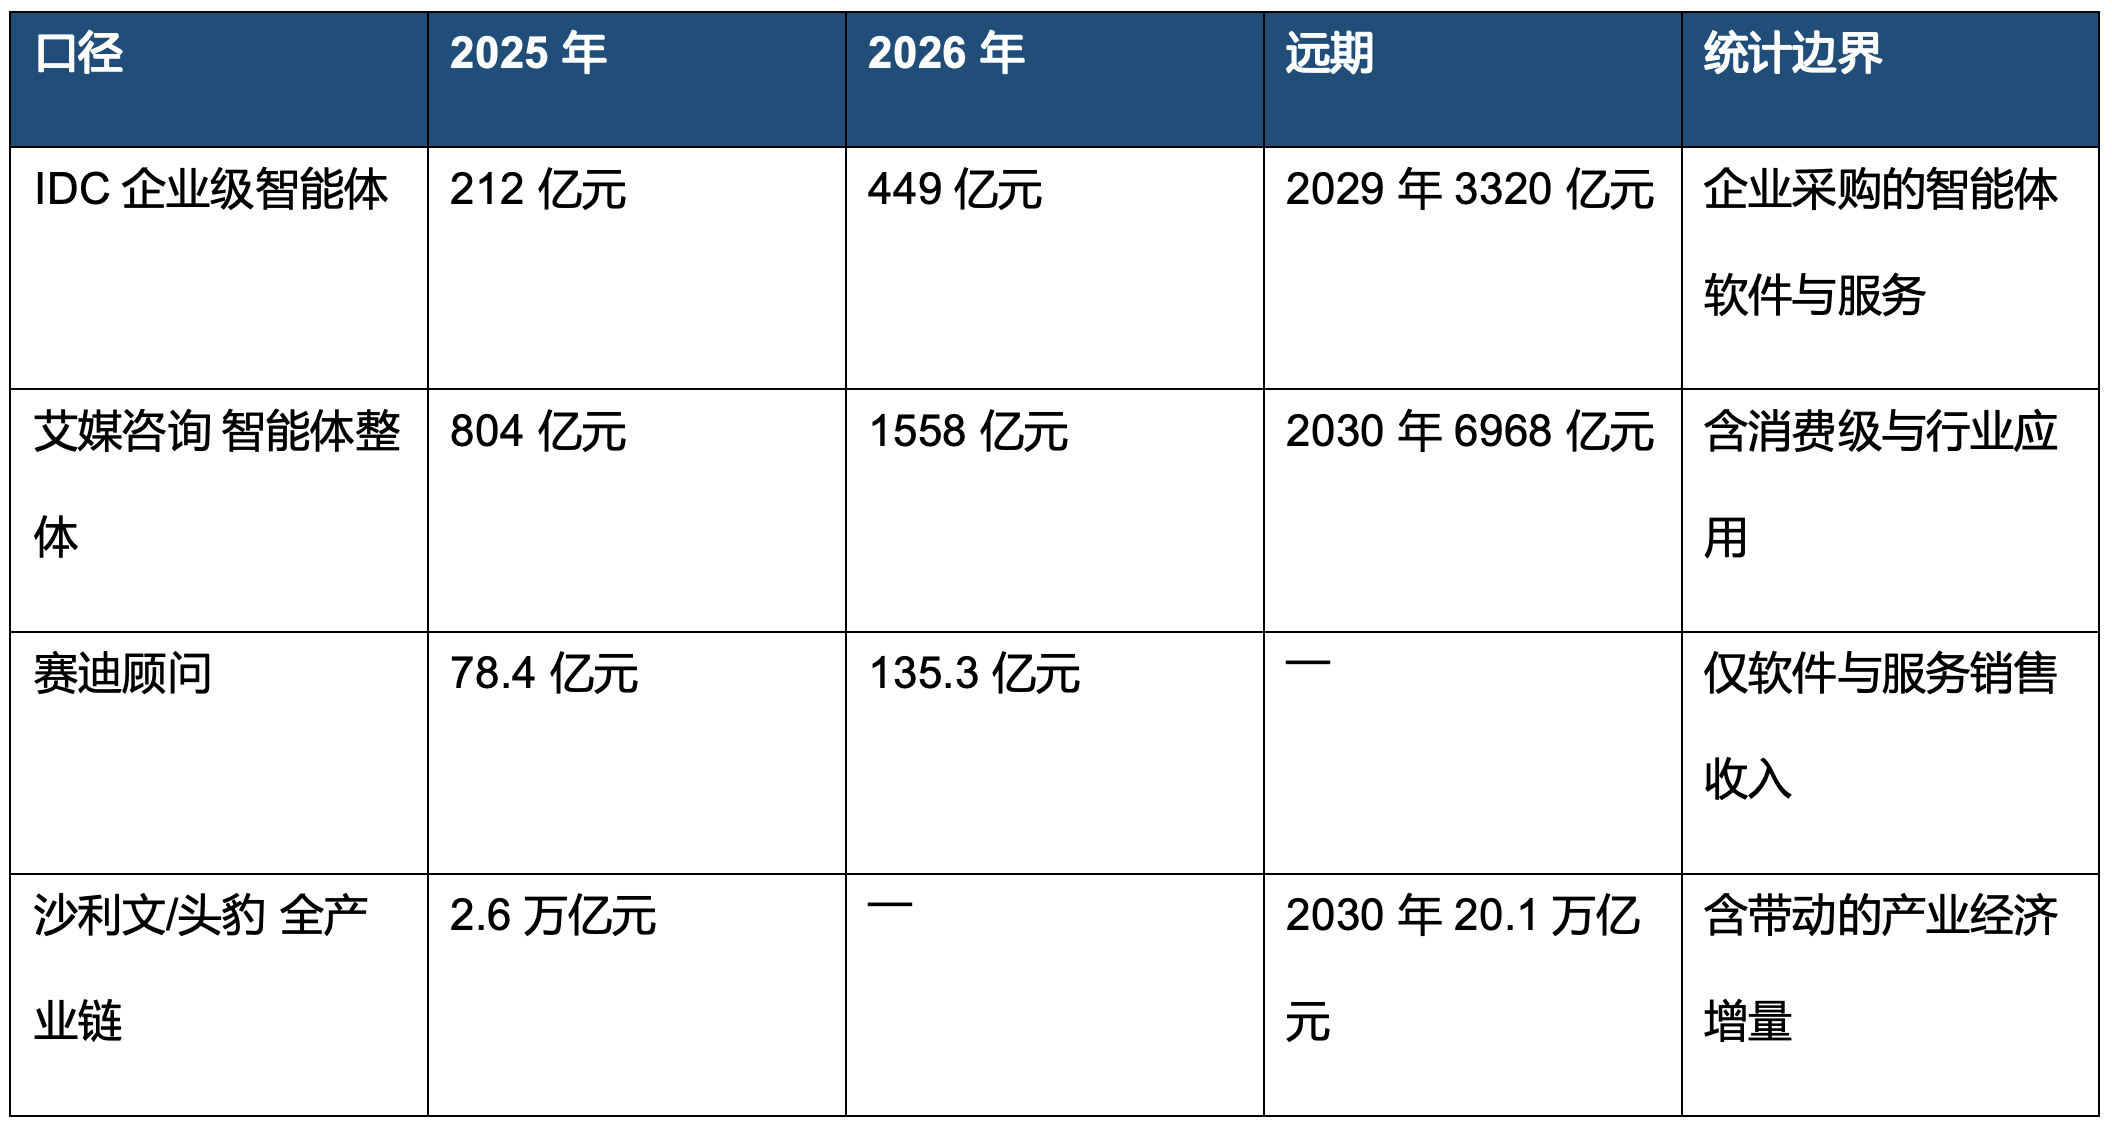
真正与扣子直接相关的口径只有一个:智能体开发平台的产品收入。IDC 的数据是 2025 年约 20 亿元,其中私有化 17.5 亿元、公有云仅 2.5 亿元。这个数字与「449 亿元企业级智能体市场」相差二十倍,原因很简单——大部分钱付给了应用、模型调用与实施服务,平台本身只是其中很薄的一层。做平台的人必须接受这个事实:平台是好生意的前提是规模,而在规模到来之前,平台是最不赚钱的一层。[6][7][8]
火山引擎张鑫给出的时间判断是:Agent 平台整体市场在 500 亿至千亿元量级,真正爆发可能在 2026 年底到 2027 年;而 2024 年这个市场只有四五亿元、2025 年约 20 亿元,每年三四倍增速。若以此为参照,2025 年的 20 亿元只走完了 2% 到 4% 的渗透。这也解释了为什么几乎所有玩家都还在补贴:没有人愿意在渗透率个位数的时候开始收钱。[8]
另一把更贴近应用侧的尺子来自中信建投:中国通用办公 Agent 的付费市场,未来 3 到 5 年成熟状态下约为每年 390 亿元,保守情景 145 亿元、乐观情景 920 亿元。这个数字的意义不在精确度,而在计价单位——它说明企业最终愿意为「工作」付的钱,远多于为「软件」付的钱。对平台而言,这意味着今天的 2.5 亿元不是终局规模,而是计价方式还没切换完成时的临时读数。[30]
1.3 竞争格局:三种路线,不是三个产品
表面上是十几个平台在争夺同一笔预算,实质上是三种路线在争。理解路线比记住排名更重要,因为排名会变,路线决定了一家公司愿意为什么投入。[6][14][21]
- 分发路线(扣子):以开发者数量与发布通路取胜,收入靠订阅与积分,对单个客户依赖低。赌的是「你的 Agent 被人用到」。[1][21]
- 控制权路线(Dify):以开源与私有化取胜,卖的是「Agent 不出你的服务器」,靠企业版订阅与服务变现。赌的是「控制权比便利更值钱」。[14][21]
- 基础设施路线(阿里云百炼、腾讯云 ADP、百度智能云千帆):以全栈与治理取胜,卖的是从模型到运行到审计的一整套,靠云资源消耗连带变现。赌的是「企业最后都要一套底座」。[16][17][18][20][21]
表 2 2025 年中国智能体开发平台市场份额[6][7]
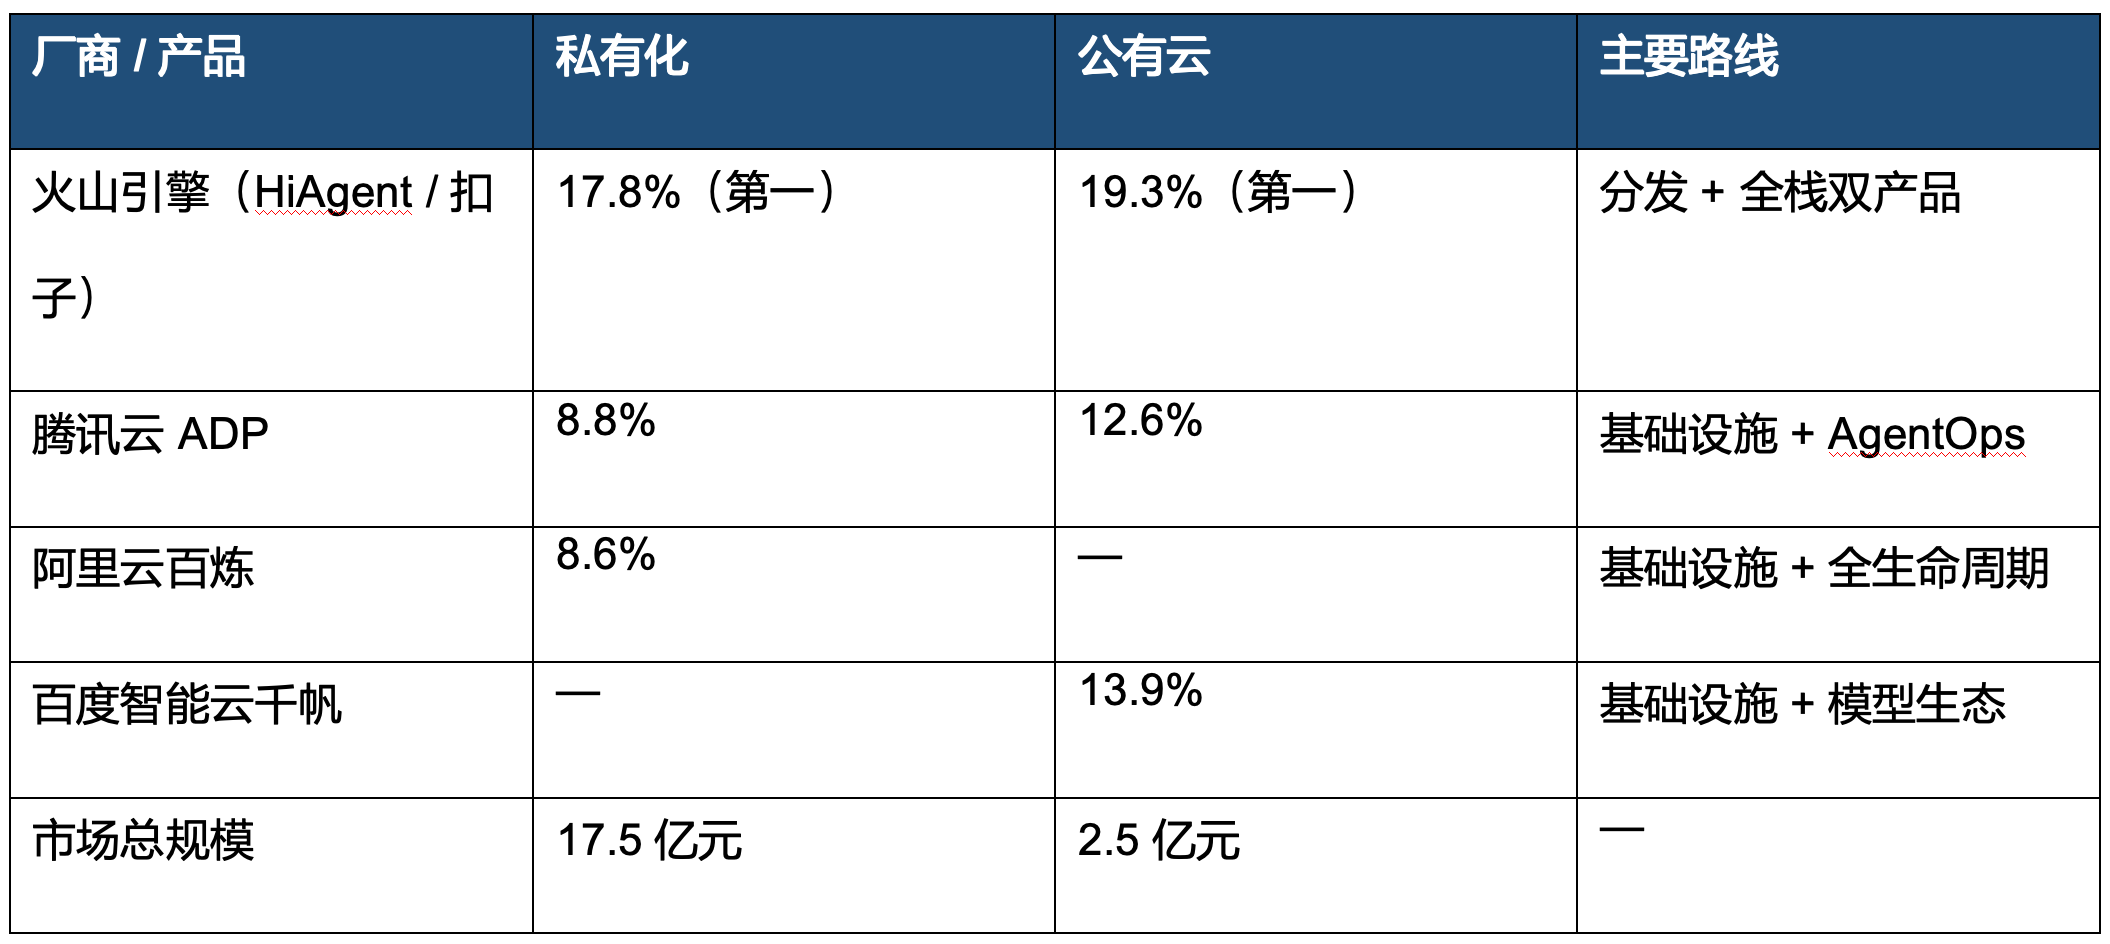
这张表最值得注意的不是排名,而是两个市场的结构差异。私有化市场 17.5 亿元、集中度低,说明企业仍在按项目采购、由集成商交付;公有云市场只有 2.5 亿元、前三名合计约 45.8%,说明它还处在「用免费额度换开发者」的补贴期。前者是当下的收入,后者是未来的入口,两个市场需要完全不同的组织能力——这正是火山引擎用 HiAgent 与扣子两款产品分头应对的原因,也是扣子在私有化客户面前必须借兄弟产品的原因。[6][8]
开源一侧的压力同样真实。Dify 在 2026 年 3 月完成 3000 万美元 Pre-A 轮融资,估值 1.8 亿美元,GitHub Star 超过 15 万(不同时点口径为 13.1 万),运行在 140 万台以上机器、覆盖 175 个国家,付费企业客户 280 余家。它不与扣子争开发者数量,而是直接拿走了「不愿把数据交出去」的那部分企业客户。[14][15]
1.4 环境与标准化:政策给了截止日期,标准还在路上
政策已经把智能体普及写成了可考核的目标:国务院《关于深入实施「人工智能+」行动的意见》提出,到 2027 年智能体应用普及率超过 70%,2030 年超过 90%。对平台厂商而言,这既是需求侧的确定性,也意味着 2027 年之前必须完成从「能演示」到「能交付」的转身——中间只有不到一年半。[25]
标准化程度则是这条赛道最不确定的变量。MCP 已经成为工具接入的事实标准,但 Agent 之间的协作协议、Agent 的身份与权限模型、效果评测口径都还没有共识。IDC 判断竞争焦点正转向全生命周期治理,本质上是在等标准落地——谁先把治理能力做成可交付的产品,谁就有机会参与定义标准。这是一个罕见的窗口:产品能力可以靠工程追赶,标准话语权只能靠先手。[7]
二、产品拆解:扣子
2.1 定位
核心定位与三次转向
扣子 2024 年 2 月上线时的定位很朴素:零代码搭 Bot,一键发布到飞书、微信、抖音、小程序与 H5。它解决的是「我有想法但没有工程能力」的问题,靠字节的发布通路把 Bot 送到用户面前。这个起点决定了它此后所有选择都围绕「分发」展开,而不是围绕「开发效率」展开。[1][11][13]
此后三年,它的定位经历了三次实质转向,另有两次不改变产品形态、却改变这家公司位置的事件:2025 年 7 月开源,2026 年 8 月并入豆包体系。每一次转向都换掉了核心用户与核心指标,这也是判断它战略意图最可靠的线索。[2][9][29]
表 3 扣子的定位演变(2024—2026)[3][9][11][12][13][29]
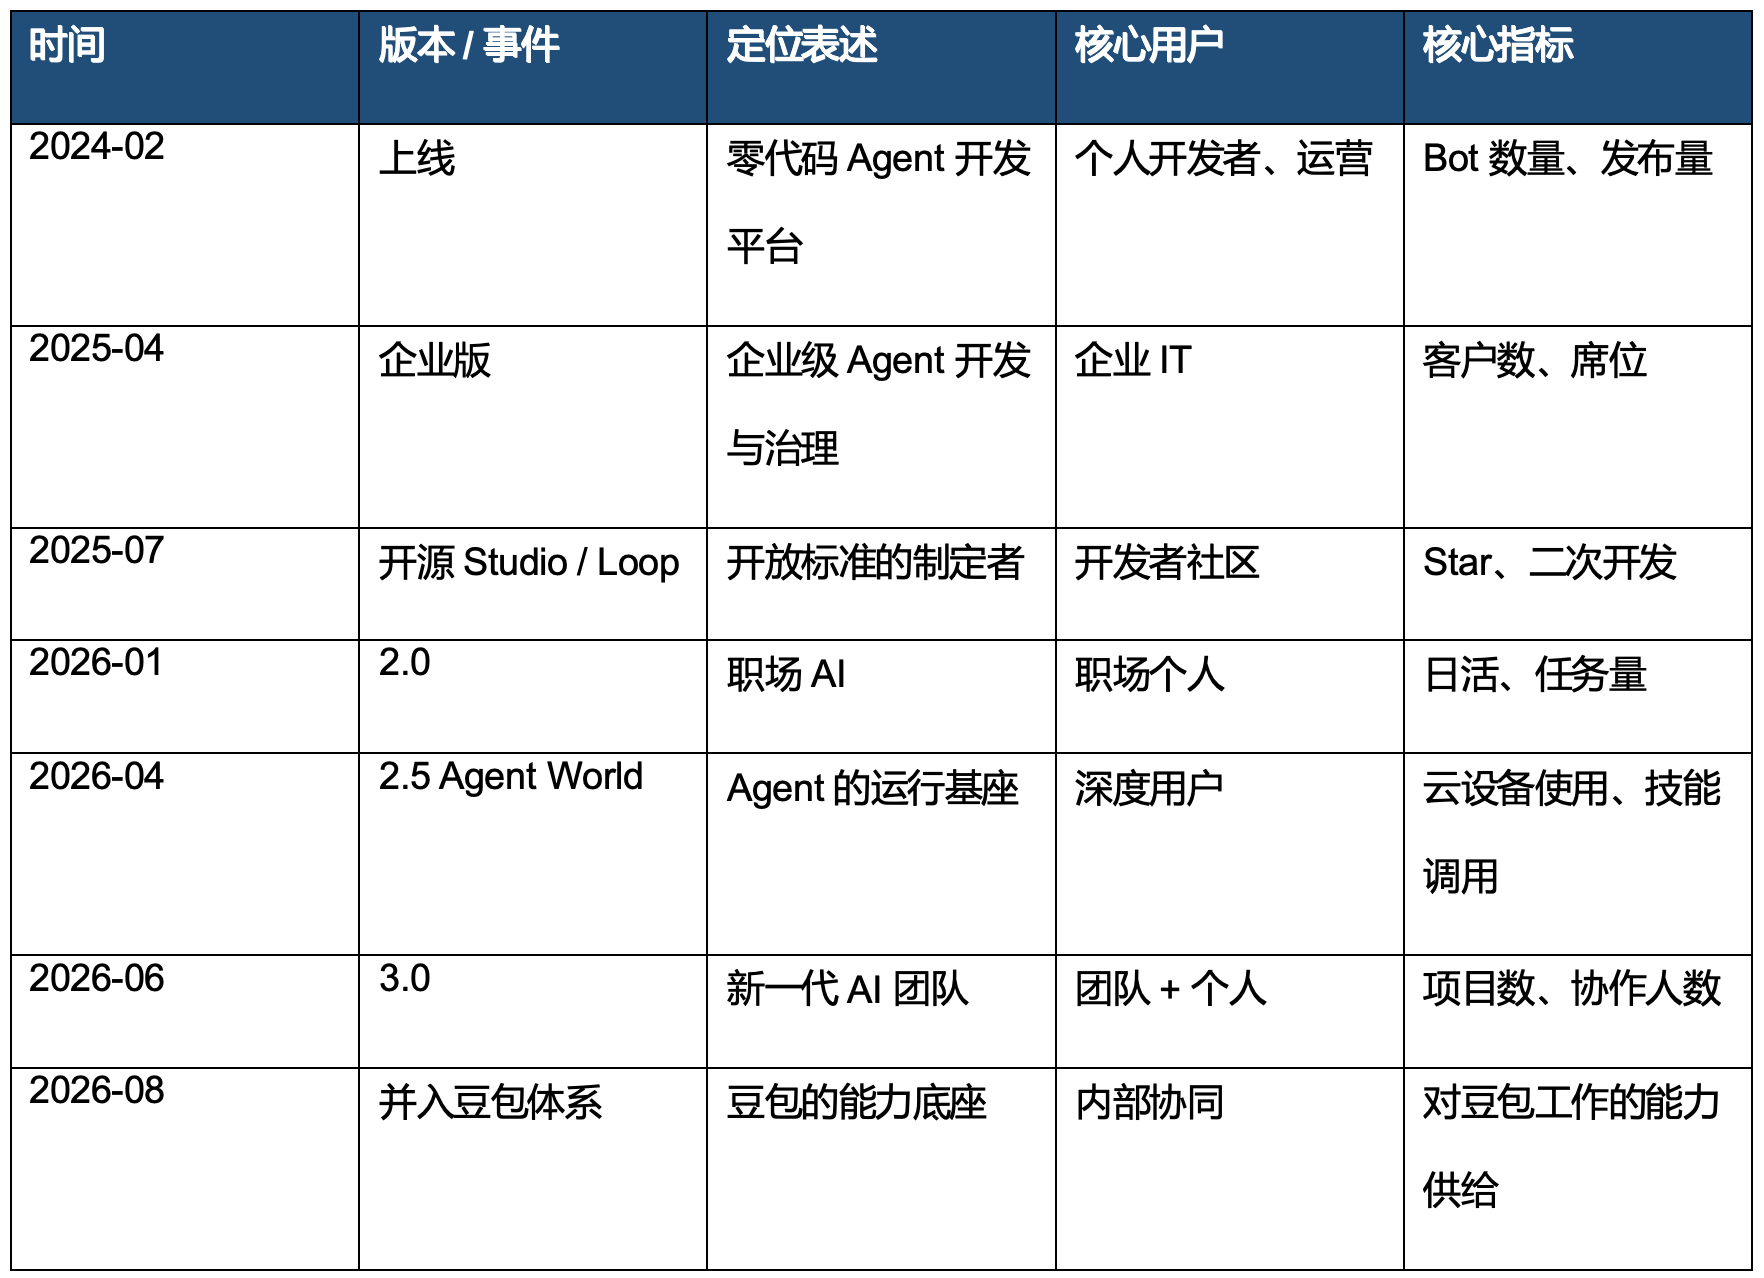
这条曲线有一个清晰的规律:每转向一次,离「开发者工具」远一步,离「工作现场」近一步。2024 年它卖的是「能搭出来」,2026 年它卖的是「能替你干完」。这不是扣子一家的选择,而是整个赛道的共同漂移——当模型能力平权之后,平台的价值只能落在执行与上下文上。[2][9][12]
定位判断:扣子现在的自我表述是「新一代 AI 团队」,而它的实际重心是三件事:个人工作台(扣子 App)、开发平台(扣子编程与 Studio)、企业治理(企业版与罗盘)。三者共用一套账号与积分,却服务三种完全不同的采购逻辑。这个「一鱼三吃」的结构,是它最大的想象力,也是它最大的模糊。[1][2][5]
核心竞争策略
- 分发优先。把「做出来」之后的「送到人面前」做成默认能力:Agent 可发布为小程序、H5、API、飞书机器人、微信入口,这是纯工具型平台给不了的。字节生态把这条通路的边际成本压到极低。[1][11]
- 执行环境自建。云电脑让 Agent 在真实桌面系统里跑脚本、开浏览器;云手机预装 Android 13,可下载 App、滑动点击;本地桌面端在授权后可读写本地文件并被手机远程调度。这不是模型能力,是工程能力,也是竞品最难短期补齐的一块。[2][12]
- 开源换标准。2025 年 7 月以 Apache 2.0 开源 Coze Studio 与 Coze Loop,48 小时内获得超过 9000 颗 Star。开源的直接收益不是收入,而是让「扣子的工作流范式」成为开发者的默认心智。[27][28]
- 技能包做内容资产。技能商店按金融、法律、科研、自媒体等方向提供专家级技能包与权威数据集,把行业 know-how 变成可售卖的 SKU,绕开了纯工具的同质化竞争。[2]
优势与挑战
优势有三条,都有数据支撑。规模上,官网自报已有约 1.005 亿个 Agent 在运行,截至 2025 年底全球注册开发者超过 300 万、日均活跃智能体超过 80 万个。份额上,2025 年公有云市场 19.3% 位列第一。通路上,字节系分发叠加三端协同,让「做一个 Agent」的终点从「部署成功」变成「有人用」。[1][6][11]
挑战同样有三条,而且更硬。[6][9][11]
- 身份被组织改写。2026 年 8 月 24 日,TRAE 与扣子团队整体并入豆包体系,产品与运营统一向豆包产品负责人汇报;次日「豆包工作」发布,扣子在其中承担「生态弹药库」角色——豆包工作后台调用的数据抓取、研究、设计等 Agent 来自扣子。能力被复用了,但独立路线图的确定性下降了。[9][10][11]
- 收入体量与声量不匹配。按 2.5 亿元公有云市场与 19.3% 份额折算,扣子的平台产品收入约 0.48 亿元(测算,不含模型调用与云资源)。这个量级支撑不起「平台」配置的组织成本。[6]
- 企业侧的深度不足。私有化市场由 HiAgent 承担、扣子主打公有云,意味着在「数据不出门」的客户面前,扣子要靠兄弟产品而不是自己。IDC 数据也印证了这一点:私有化市场规模是公有云的七倍。[6][7]
与同等竞对的差异化
与 Dify 比,扣子赌「你的 Agent 被人用到」,Dify 赌「你的 Agent 不离开你的服务器」。前者卖分发,后者卖控制权。两者在中小企业市场正面相遇,但在大企业、金融与医疗这些对数据边界敏感的行业,Dify 的开源私有化叙事更有说服力,且已经在这些行业落地。[14][21]
与阿里云百炼、腾讯云 ADP 比,扣子的差异不在能力清单,而在起点。百炼与 ADP 从企业与流程出发,先解决「接得上系统、管得住权限」,再谈体验;扣子从个人与任务出发,先解决「上手就能干」,再补治理。结果是 2026 年两家云厂商拿到了更多企业订单——腾讯云 ADP 客户数较上年同期至少翻倍、覆盖 30 余个行业,阿里云百炼付费企业超过 1.5 万家——而扣子拿到了更大的开发者基数与更高的声量。[16][17][18][19][20]
2.2 能力与资源
支撑扣子战略落地的,是三项能力和两项资源。筛选标准只有一条:与同等竞对相比,是否独特、稀缺、难以复制。不满足这条标准的,一律不进这份清单。[2][14][16]
能力一:多 Agent 的编排与承接
3.0 的核心不是「能建多个 Agent」,而是给多个 Agent 一个共同的容器——项目空间。项目里同时装着目标、成员、Agent、文件与过程产出,人和 Agent 在同一个上下文里接力。这一步的技术难点不在编排画布,而在上下文的路由与隔离:同一份项目记忆要给不同 Agent 使用,又要按会话隔离权限。扣子 2.5 已经给出解法:记忆跨渠道共享,权限按 Session 隔离,私聊信息不泄露到群聊。[2][12]
不足在于,多 Agent 协作目前仍是「人定目标、Agent 接力」的强编排模式,缺少 Agent 之间的自主协商与冲突消解。项目里三个 Agent 同时改同一份文档时,谁赢?产品还没有答案。建议把「冲突可见」做成第一优先级——不是让系统自动仲裁,而是让用户一眼看到谁在什么时候改了什么,把仲裁权留在人手上。[2]
能力二:执行环境工程
这是扣子最容易被低估的一块。云电脑让 Agent 在真实桌面系统里运行代码脚本、像人一样浏览网页与处理文件;云手机预装 Android 13,可以下载 App 并直接滑动点击,重要操作仍由人接管;本地桌面端在用户授权后能读写本地文件,并能被手机远程调度。三者叠加,Agent 才具备「完成工作」而非「描述工作」的资格。这类能力无法靠提示词工程追平,只能靠工程时间堆出来。[2][12]
风险提示:云手机自动操作第三方 App,存在被平台风控判定为机器人的风险。官方文档已明确建议为扣子注册专属账号,而不是登录个人主账号进行高频自动化操作。这类「合规摩擦」会随 Agent 大规模使用而放大,是执行环境路线的隐性成本——它不体现在产品功能表里,却会体现在用户的实际失败率上。[4]
能力三:技能商店与行业技能包
技能商店把行业方法论封装成可调用的资产:A 股投资分析、法务咨询与类案检索、科研论文检索、小红书与公众号创作等,覆盖金融、自媒体、法律、电商、互联网、科研等方向。它的价值不在「多」,而在把提示词工程变成了可交付的 SKU——这是平台从工具走向市场的关键一步,比单纯开放 API 更有商业想象力。[2]
不足是质量治理。技能包由平台与第三方共同供给,效果差异会直接转化为用户对平台的评价。建议给技能包建立可量化的效果基准(例如同一批任务的一次成功率),并把差评与失败样本回流给技能作者,否则技能商店会退化成「模板集市」——供给很多,但没有一个能放心用在正式工作里。[2]
资源一:字节的分发网络
抖音、飞书、微信入口、小程序、H5、API——这套通路是扣子真正的稀缺资源,也是任何创业公司无法复制的部分。2026 年 8 月之后,这套通路又与豆包的入口打通:飞书账号登录豆包工作可直接继承企业知识、聊天记录、文档与会议上下文。对客户而言,这解决的是「Agent 知不知道你的业务」这个最贵的问题。[1][10][11]
资源二:火山引擎的模型与算力
扣子内置豆包系列与 Seedance 2.0,视频项目可从剧本、分镜一路做到成片并导出剪映工程文件,这是同类平台普遍缺失的能力。模型与算力来自火山引擎,意味着扣子的边际成本掌握在自己体系内,降价空间比依赖第三方模型的平台更大。[2][5]
但这也是一条隐性约束:模型自供意味着「多模型可换」更多是体验层的开放,成本结构仍锚定在自家体系。对价格敏感的中小客户,这不构成问题;对要求模型中立、或已在其他云上深度投入的大型客户,这会成为采购评审时的明确问询点。[2][3]
2.3 场景与体验
扣子的场景可以归为三条主链,分别对应个人任务、内容创作与企业搭建。每条都按「场景—痛点—方案—差异化—价值—不足」展开,重点在于看清每条链条在哪里断掉。[1][2][7]
场景一:个人与团队的日常任务承接
场景与痛点:调研、写方案、做数据、整理会议,任务跨设备、跨应用,人被迫在多个工具之间搬运上下文。[1]
方案与功能:以扣子 App、桌面端、网页端三端接管;日程到点自动开工、云盘同步资料与过程文件、App「旁听」实时识别多人发言并在会后继续追问。[1][2]
差异化:多数助手只在一个窗口里回答问题;扣子把任务放进项目空间,允许 Agent 在设备离线时继续在云端推进。[2]
客户价值:官方口径为扣子编程每月超过百万用户、每月新增项目超百万,累计用户超过 1500 万——这组数字衡量的是「任务量」而非「办公人群」,可作为平台活跃度的一个侧面参照。[5]
不足:任务一旦跨到「需要判断的中间环节」,仍要人回来决策,长链条任务的完成度不稳定;跨设备接力依赖桌面端安装与授权,首次配置有一定门槛。[2]
场景二:内容与视频创作
场景与痛点:短视频与图文生产需要脚本、分镜、画面、配音、剪辑多环节协同,创作者的时间被切碎在工具切换上。[2]
方案与功能:视频项目搭载 Seedance 2.0,从剧本到分镜到成片对话式迭代,可继续对话剪辑或手动微调,支持导出剪映工程文件。[2]
差异化:把「生成」与「后期」接在同一条对话线上,而不是生成完再导出到剪辑软件,减少一次上下文丢失。[2]
客户价值:官方称已有专业创作者用扣子视频 Agent 产出 AI 漫剧与系列短剧。[2]
不足:视频项目的多人协作能力尚未上线;重度视频任务的积分消耗高,一支视频约 6000 积分,免费额度难以支撑连续创作。[2][4]
场景三:企业内 Agent 的搭建与治理
场景与痛点:企业要让业务部门自己搭 Agent,又不愿失去权限与审计;开发排期等不起,IT 又不敢放权。[7]
方案与功能:企业版提供多租户隔离、精细权限、统一身份(飞书与企业微信单点登录)、VPC 私网连接、成员用量限额与运行链路追踪。[29]
差异化:在「业务自助」与「IT 可控」之间给出中间态——比纯低代码平台多一层治理,比纯私有化平台少一层部署成本。[29]
客户价值:付费企业客户超过 3000 家(媒体口径)。[21]
不足:私有化能力由 HiAgent 承担,扣子自身在企业深度集成上仍依赖兄弟产品与集成商;治理能力的完整度弱于 ADP 与百炼。[7][18]
体验:摩擦点在哪里
扣子的体验优势集中在「不需要解释就能开始」:一句话建项目、一句话拉起 Agent、一句话发任务。真正的摩擦集中在成本感知上,而这一点被官方文档写得很清楚。[2][3]
表 4 扣子的体验摩擦点(据官方计费文档整理)[3][4]
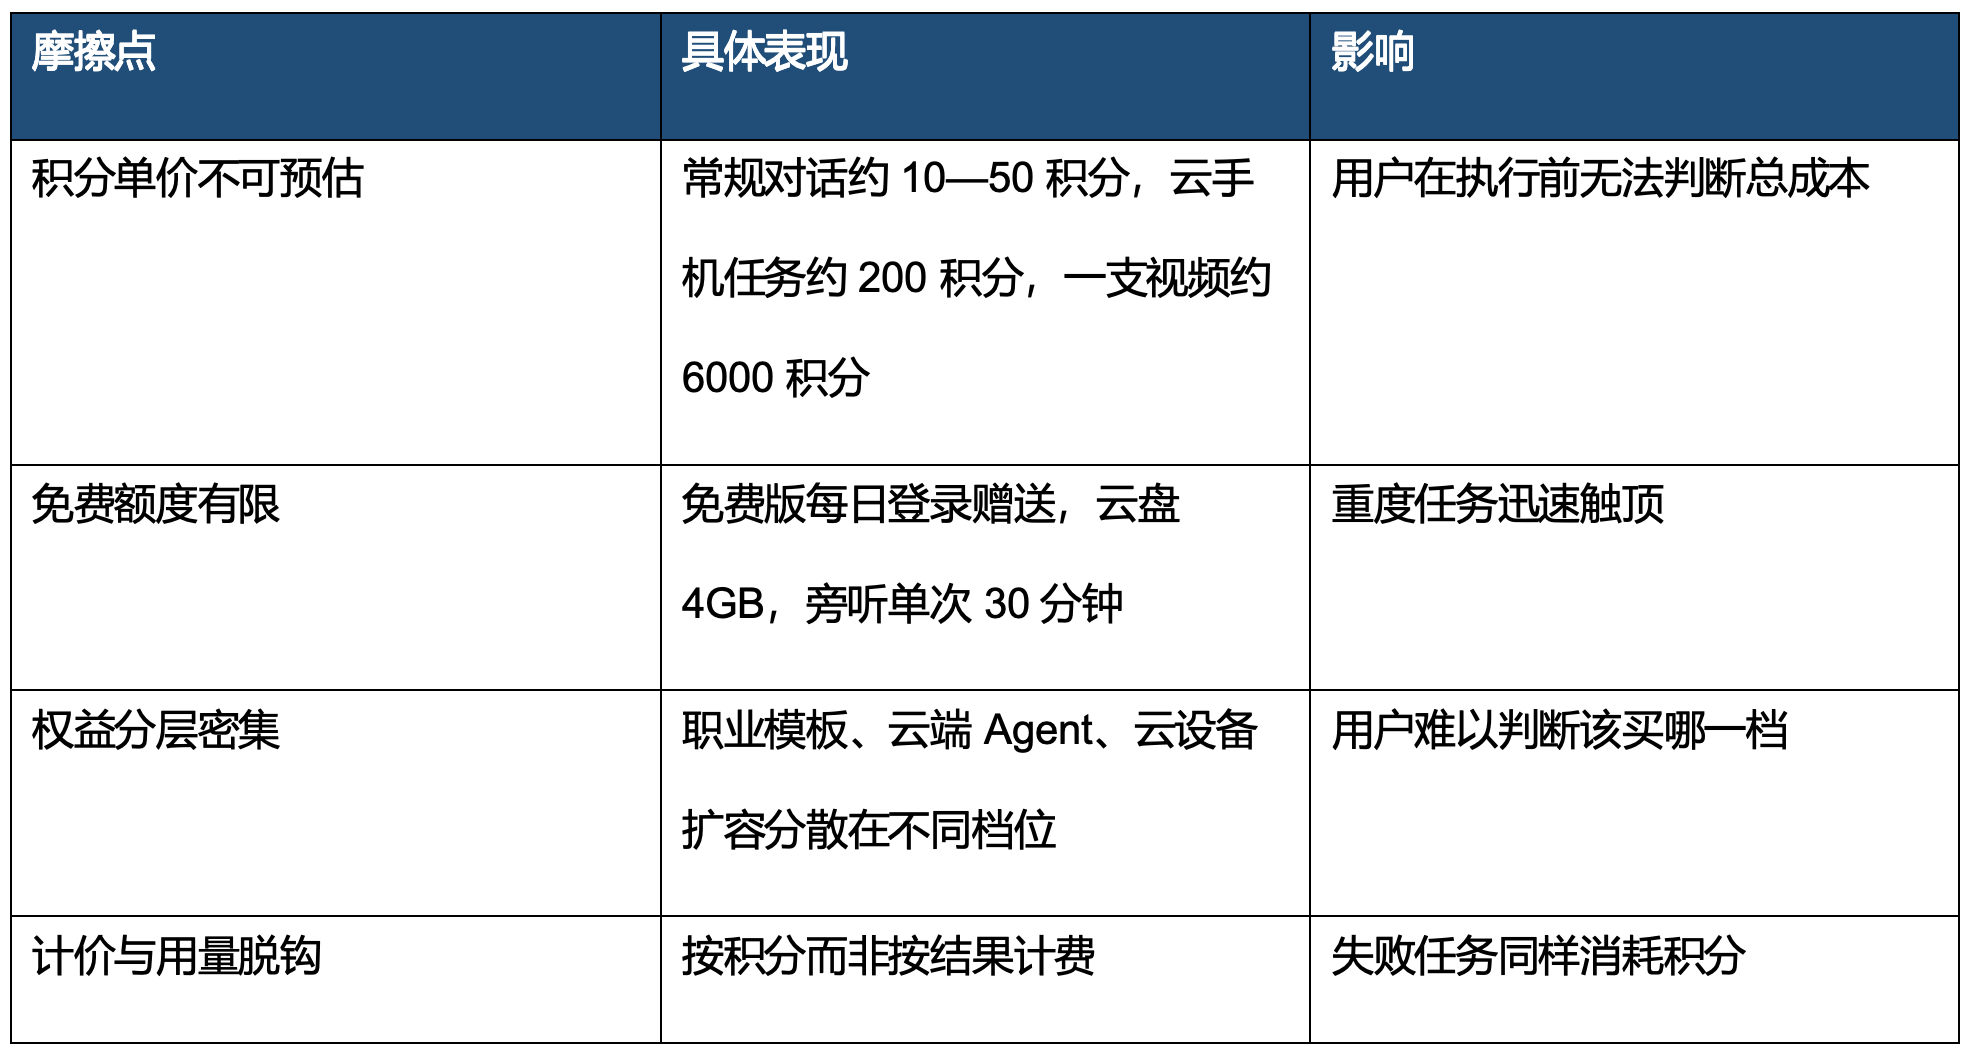
价格梯度本身是合理的:个人进阶版 39.9 元含 3 万积分,高阶版 99 元含 9.9 万,旗舰版 199 元含 19.9 万,尊享版 999 元含 99.9 万;团队版从 198 元起,企业标准版 980 元起、企业旗舰版 8980 元起。问题不在价格,而在用户无法在动手之前把价格换算成任务。建议做三件事:任务前给出积分预估区间、失败任务退还积分、额外提供一个按「完成任务数」计费的套餐。这三项都能立刻降低探索成本,而探索恰恰是养成使用习惯的关键期。[3]
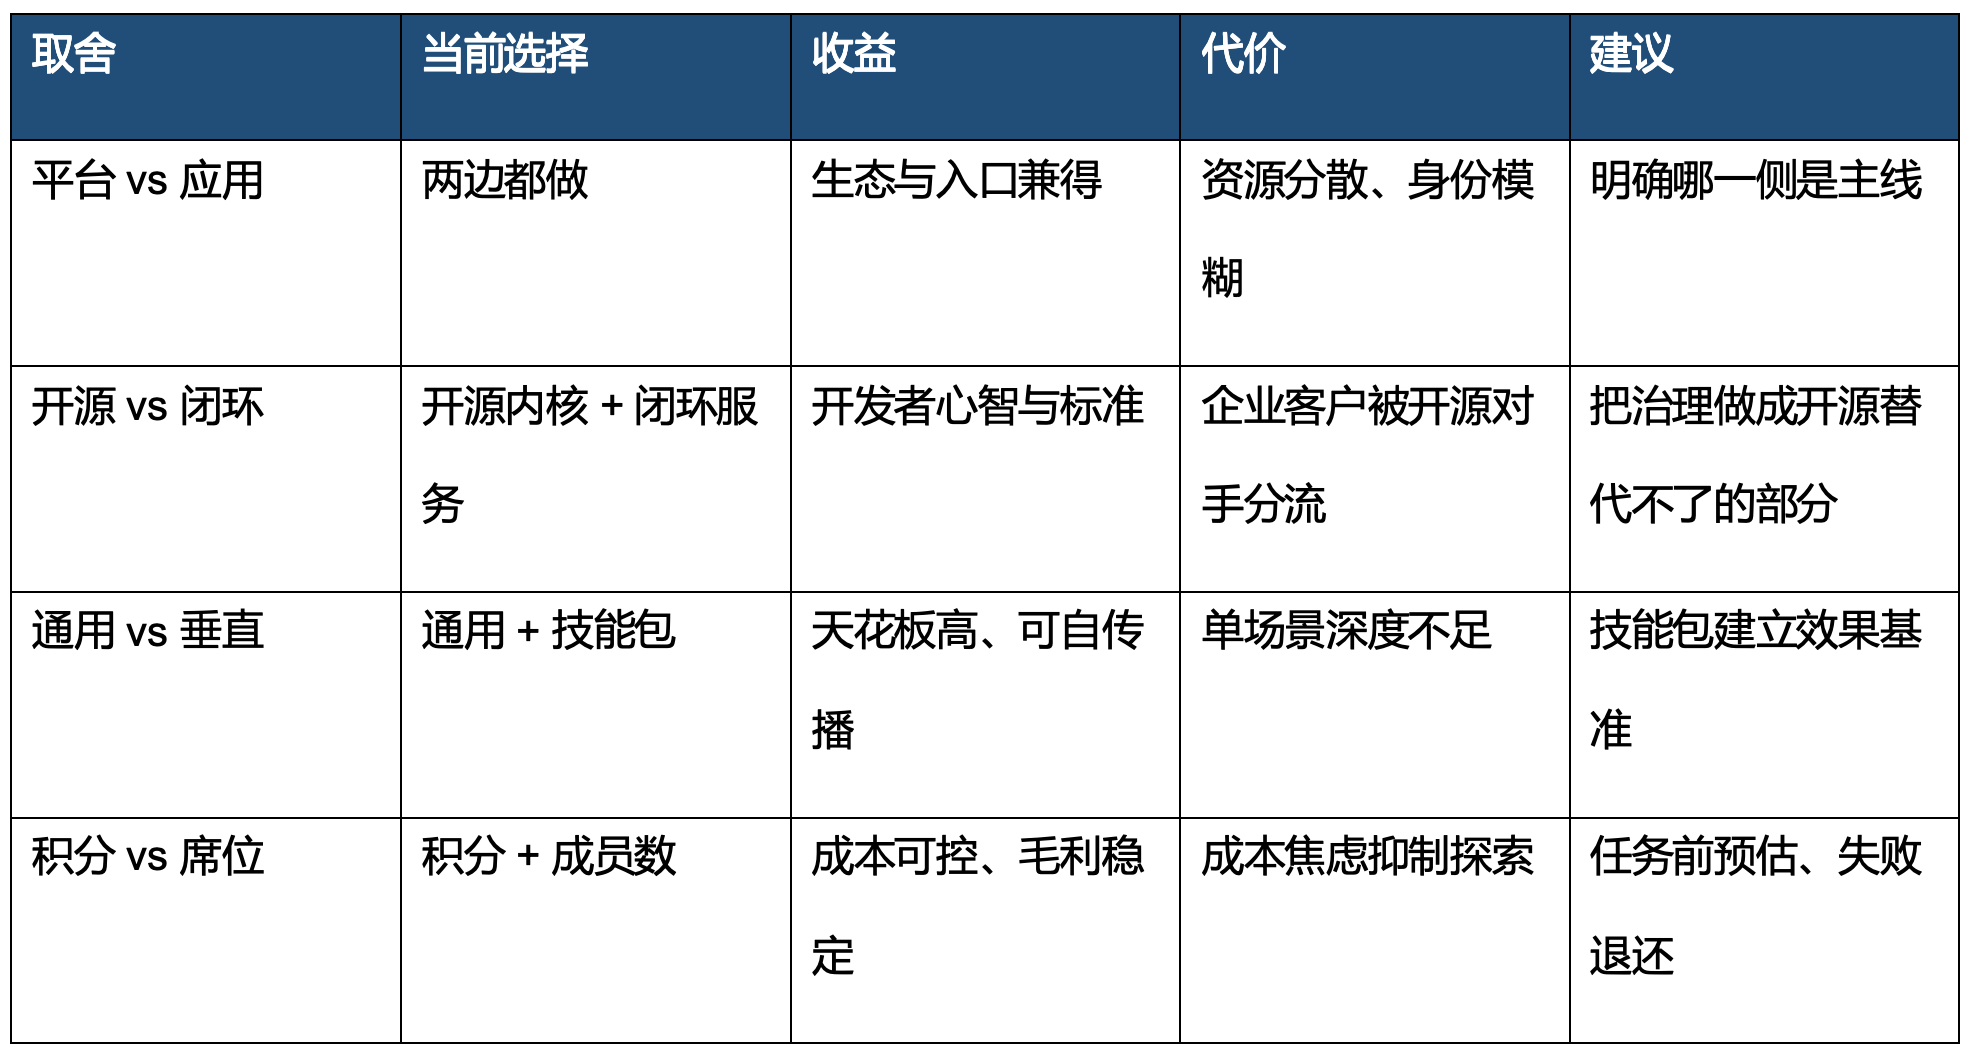
2.4 AI 产品视角的四个取舍
扣子今天的形态不是功能叠加的结果,而是一连串取舍的结果。对 AI 产品而言,取舍比功能更能解释成败,因为每一次取舍都锁定了后续的成本结构与增长路径。[2][9]
取舍一:做平台,还是做应用
它两边都做:底层是开发平台,上层是扣子 App 这个「开箱即用的 Agent 伙伴」。收益是既有开发者生态又有 C 端入口;代价是资源分散——平台要服务「会搭的人」,应用要服务「不想搭的人」,两者的默认交互、默认定价、默认指标都不一样。2026 年 8 月并入豆包,本质上是这个取舍被组织强行做了一次裁决:应用侧交给豆包工作,扣子退回能力供给。这是被动的好事还是被动的代价,取决于扣子能不能接受「不被看见」。[2][9][11]
取舍二:开源,还是闭环
它选择开源核心(Apache 2.0),但保留云服务与技能商店作为商业闭环。这是标准的「开放内核、闭环服务」打法,收益是开发者心智与标准话语权;代价是把最容易被复制的部分送给了对手——Dify 正是靠开源加私有化,拿走了对数据敏感的那批企业客户。[14][27][28]
取舍三:通用,还是垂直
它选择通用工作台加垂直技能包。收益是天花板高、个人用户可自传播、单用户价值随场景扩展而提升;代价是每个垂直场景都做不深,只能靠技能包补。这条路最大的风险是技能包质量不可控——一旦用户在正式工作里被技能包坑过一次,损伤的是平台品牌,而不是那个技能作者。[2]
取舍四:积分,还是席位
它选择积分,而不是席位。收益是成本随用量浮动、毛利可控;代价是用户把「能力焦虑」转换成「成本焦虑」——任务执行到一半开始算还要不要继续,这会抑制探索。企业客户真正的采购语言是「席位加用量上限」,扣子用成员数加积分的双轨已经在靠近这个语言,但还没有完全对齐:企业版仍是「5 个起购、30 个起购」,而不是按人计费。[3]
表 5 四个取舍的收益、代价与建议[2][3][14][27]
2.5 竞品对比矩阵
四款产品放在同一张表里比较,能看清各自的位置。选择标准是「同等竞对」:都在服务「要造 Agent 并让它跑起来」的客户,量级相当,缺失任何一家都会让结论失真。[14][16][18]
表 6 四款 Agent 平台的八维对比(2026 年 10 月)[1][11][14][16][18]
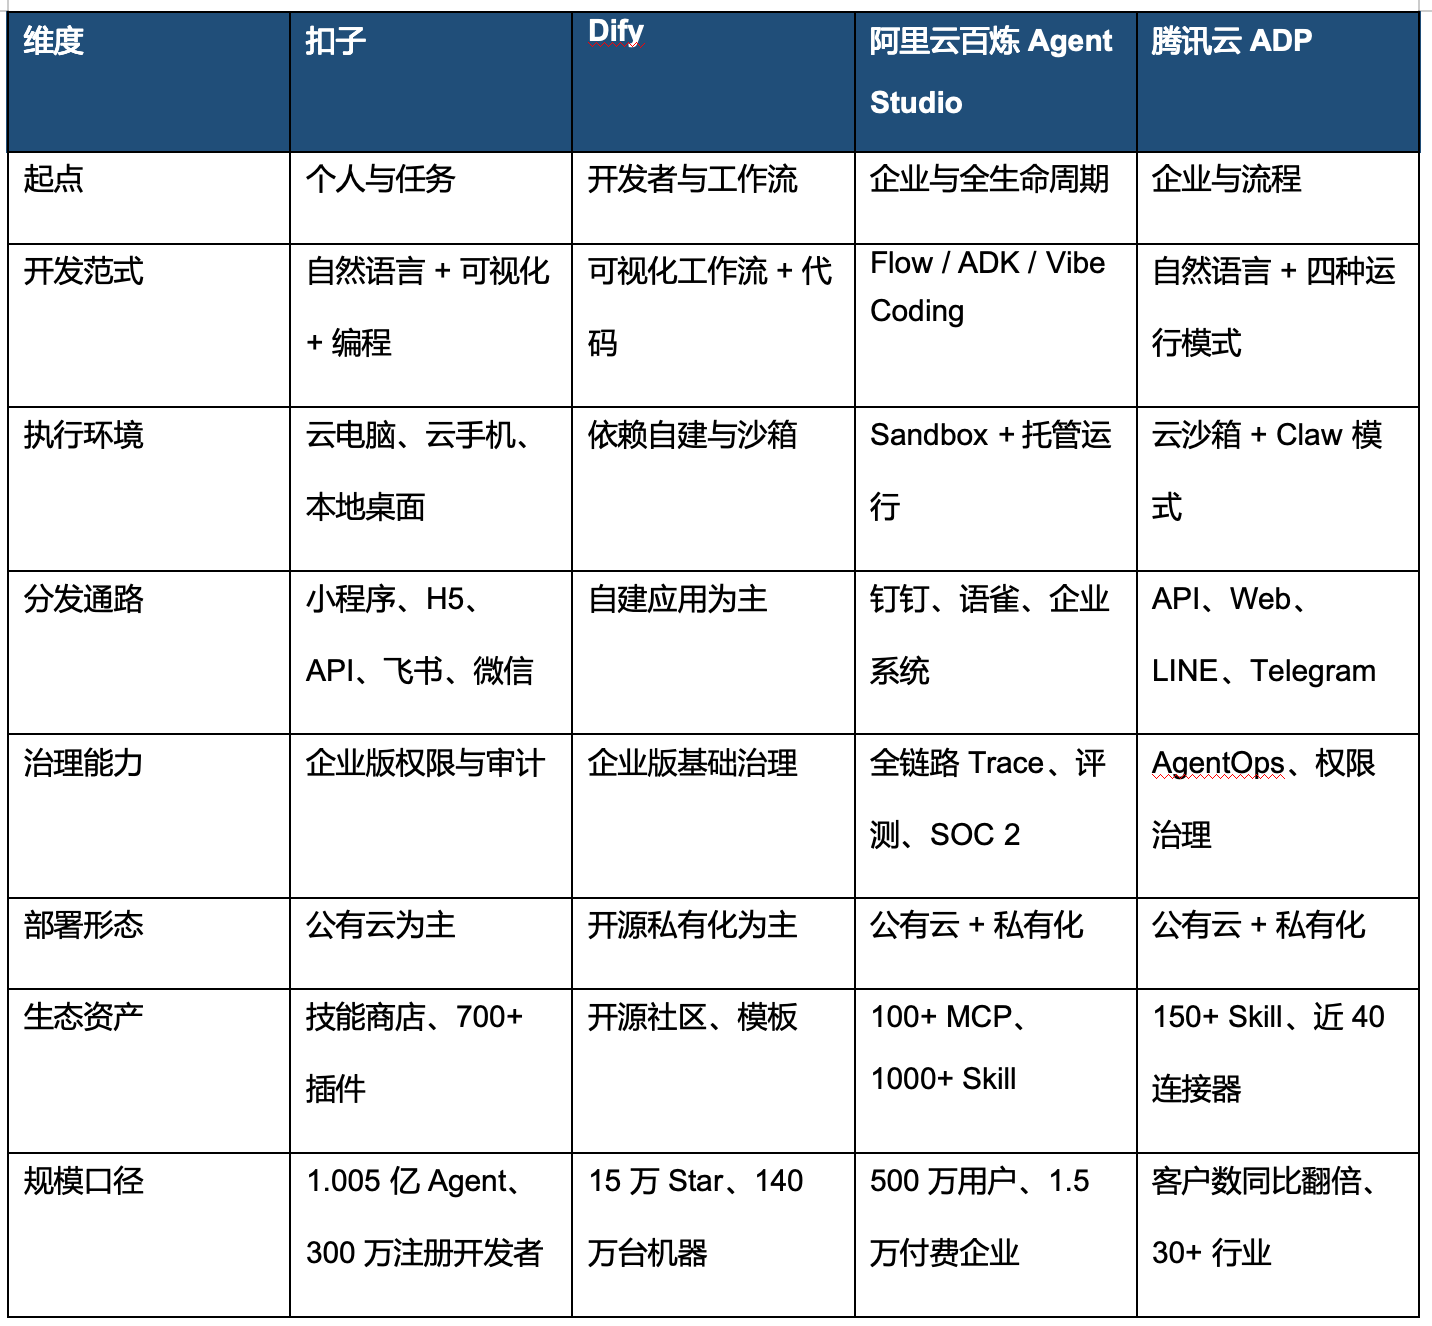
这张表说明一件事:四家在最上面三行(起点、开发范式、执行环境)已经明显趋同——可视化搭建、自然语言生成、沙箱执行,谁都有。真正的差异集中在最后三行:部署形态、生态资产、规模口径。换句话说,产品能力正在快速同质化,竞争已经转移到「谁能进到客户的哪一层」。[14][16][18]
2.6 被忽略的竞争:通用 Agent 工作台
扣子的竞品名单里通常不会出现 WorkBuddy、豆包工作、Manus 这类通用 Agent 工作台,但 2026 年下半年,它们才是最直接的对手。原因在于用户并不区分「平台」与「应用」:当一个人想让 AI 把活干完时,他不会先判断这是开发平台还是工作台,他只会打开那个已经在用的入口。[9][10]
这条竞争线可以用入口位置来判断。扣子有开发能力、有执行环境、有分发通路,但它缺一个「每天都会被打开」的理由;工作台类产品有入口、有上下文、有任务流,但缺「让用户自己定制」的能力。两种能力正在互相渗透——扣子 3.0 做项目空间与职业模板,本质上是在补「打开理由」;工作台补技能商店与连接器,本质上是在补「定制能力」。[2][10]
更麻烦的是,这条线上扣子有一半对手在自己家里。字节把 TRAE 与扣子并入豆包、再推出豆包工作,等于在同一组织内做了一次能力再分配:入口归豆包,能力归扣子。短期看这消除了内耗——豆包工作可以立刻调用扣子的数据抓取、研究、设计等 Agent;长期看它把扣子放在了「被调用」而不是「被打开」的位置,而这两者的商业价值完全不同。[9][10][11]
判断:扣子最直接的竞争对手不是 Dify,而是「用户桌面上那个已经开着的窗口」。平台型产品的宿命是成为别人的能力——除非它能自己长出一个高频入口。这也是 3.0 把重心从「开发」转向「团队协作」的真正原因:它想成为那个窗口,而不只是窗口背后的引擎。[2][10][11]
三、总结
三条判断
判断一:扣子的护城河是「分发加执行环境」,不是「搭建体验」。可视化搭建在 2024 年是入场券,2026 年已是标配;把 Agent 送到用户面前(小程序、飞书、微信、API)并让它真的动手(云电脑、云手机、本地桌面),才是竞品短期补不上的部分。这条护城河有一个特点:越往 C 端越深,越往企业私有化越浅——这也解释了它为什么在公有云排第一,在私有化要靠兄弟产品。[1][2][6]
判断二:并入豆包之后,扣子的长期价值取决于它是「入口」还是「弹药库」。现在的位置是后者——豆包工作后台调用的能力来自扣子。作为弹药库,它安全但不可见,收入取决于兄弟产品的用量;作为入口,它有品牌但要多打一场入口战。这个选择不在产品经理手上,而在组织手上。对观察者而言,判断信号很简单:看扣子 App 是否继续独立更新,看技能商店是否向第三方开放售卖。[9][10][11]
判断三:赛道的竞争单位已经从「平台」变成「工作现场」。阿里把 Agent 收进千问办公、腾讯收拢 QClaw 与 WorkBuddy、字节把 TRAE 与扣子并入豆包,三家在同一个季度做了同一件事:拆掉产品边界,向「交付结果的地方」靠拢。平台作为独立品类的窗口正在关闭,剩下的问题是谁的工作现场更深、上下文更全。[9][10][30]
四条可借鉴
用开源换标准,用云服务收钱。扣子把 Studio 与 Loop 以 Apache 2.0 开源,48 小时拿到 9000 颗以上 Star,代价可控、收益是开发者心智。适合任何想快速建立「事实标准」的团队,前提是必须想清楚开源之后靠什么赚钱。[27][28]
把行业 know-how 做成可售卖的 SKU。技能包把提示词工程变成商品,这是平台从工具走向市场的关键动作,比开放 API 更有商业想象力,也比模板库更难被复制。[2]
多端接力比多端同步更值钱。真正的差异不是「数据同步」,而是「任务在设备之间不中断」——手机发令、云端执行、桌面交付。同步解决的是资料一致,接力解决的是任务连续。[2]
项目空间是上下文的最小容器。把目标、成员、Agent、文件、产出放进同一个空间,是解决「Agent 失忆」的产品级答案,比把上下文塞进更长的提示词更可持续,也更容易被企业理解。[2]
三个机会窗口
企业内 Agent 治理。IDC 明确指出竞争焦点正转向全生命周期治理,而扣子在企业侧的治理能力弱于 ADP 与百炼。把「看得见每个 Agent 做了什么、花了多少、谁批准的」做成标准品,是明确空位。[7][18]
技能包的商业化分成。技能商店已有供给,但缺少「按效果分成」的机制。谁先让技能作者赚到钱,谁就拿到长尾供给——这是平台少有的可以用机制而不是补贴换供给的地方。[2]
Agent 间的协作协议。多 Agent 协作目前靠人编排,协议层(身份、任务交接、冲突可见)还没有赢家。这是平台少有的可以从零定义规则的位置,也是把「开源换标准」这条路走完的机会。[2][28]
四项风险
身份风险。同时做开发者平台与个人工作台,两套指标互相拖累;并入豆包体系后,独立路线图的确定性进一步下降。[9][11]
商业化风险。平台产品收入体量小(2025 年公有云市场仅 2.5 亿元),而组织成本按平台配置,短期难以自洽;一旦补贴停止,开发者留存是未知数。[6][8]
成本焦虑风险。积分制让用户在任务中途开始算钱,抑制探索;视频类任务单次消耗约 6000 积分,免费额度几乎无法支撑连续创作。[3][4]
开源反噬风险。开源内核让「私有化加数据合规」成为对手的差异化卖点,Dify 已在金融、医疗落地,并拿到 280 余家付费企业。[14][21]
结论:扣子是 2024 到 2026 年中国 Agent 平台里产品进化最快的一家:它把「搭 Agent」做成了「用 Agent」,又做成了「组织 Agent」。但它现在面对的不是产品问题,而是位置问题——在字节的 AI 主干上,它要么成为所有工作场景的能力底座,要么成为其中一个入口。前者的天花板是基础设施,后者的天花板是应用;两条路都成立,但不能同时走。[2][9][11]
参考来源
[1] 【官网】扣子 Coze 官网首页,扣子(Coze) https://www.coze.cn/
[2] 【公众号】扣子 3.0 正式上线:新一代 AI 团队,从扣子开始,扣子官方公众号,2026-06-01 https://mp.weixin.qq.com/s?__biz=Mzk0MzY0MTMwNA==&mid=2247488612&idx=1&sn=b80e6d443905b32add9522d481c9f5cf
[3] 【官网】套餐与定价,扣子官方文档 https://docs.coze.cn/cozespace_coze_billing_overview
[4] 【官网】开始使用扣子(积分消耗与常见问题),扣子官方文档 https://docs.coze.cn/cozespace_start_use
[5] 【官网】扣子编程官网,扣子编程(code.coze.cn) https://code.coze.cn/
[6] 【研报】《中国智能体开发平台市场份额,2025》发布,IDC(新浪财经转载),2026-06-17 https://finance.sina.com.cn/roll/2026-06-17/doc-inictaet3901961.shtml
[7] 【研报】IDC 首发智能体开发平台市场份额报告:私有化初具规模,公有云商业化起步,IDC,2026-06 https://www.idc.com/?p=115740
[8] 【媒体】对话火山引擎张鑫:Agent 平台的主战场不在开发,在「用人」,凤凰网,2026-06-25 https://i.ifeng.com/c/8uFDRkOnjlC
[9] 【媒体】独家|字节 AI 生产力整合:TRAE、扣子并入豆包,将推统一办公品牌「豆包工作」,36 氪,2026-08-24 https://www.36kr.com/p/3953230805876099
[10] 【媒体】字节 AI 产品向豆包集结,Agent 时代第一场巨头战役打响,36 氪,2026-08-25 https://www.36kr.com/p/3954590901189766
[11] 【媒体】字节拼了,打出豆包「全家桶」,中国经济网,2026-09-01 http://bgimg.ce.cn/xwzx/gnsz/gdxw/202609/t20260901_3185405.shtml
[12] 【媒体】扣子 2.5 上线:探索 AI Agent 从「工具」到「伙伴」的关键一步,科技日报,2026-04-07 https://www.stdaily.com/web/gdxw/2026-04/07/content_498627.html
[13] 【其他】扣子 3.0(版本发展历程),百度百科 https://baike.baidu.com/item/%E6%89%A3%E5%AD%903.0/67903350
[14] 【官网】Dify 官网:关于我们(规模与融资数据),Dify https://dify.ai/zh/about-us
[15] 【媒体】2026 年私域 AI Agent 选型:6 种方案哪种能真正融入业务,中国经济新闻网,2026 https://www.cet.com.cn/zhpd/zxsdv2/10532229.shtml
[16] 【官网】阿里云百炼 Agent Studio 产品手册全新发布:企业级 Agent 全栈服务平台,阿里云开发者社区,2026-09-16 https://developer.aliyun.com/article/1763850
[17] 【官网】精彩回顾:两大平台发布 Agent,从「能对话」走向「能上生产」,阿里云创新中心,2026-09-23 https://chuangke.aliyun.com/info/1093764.html
[18] 【官网】Tencent Cloud ADP 4.0 International Edition Helps Enterprises Operationalize AI Transformation,腾讯云 ADP,2026-07-20 https://adp.tencentcloud.com/blog/adp-4-0-international-enterprise-ai-transformation
[19] 【媒体】WAIC 2026,腾讯云在企业级 AI 上又做了这些升级,网易科技,2026-07 https://www.163.com/dy/article/L2KJFF8U0556JGCG.html
[20] 【媒体】IDC 报告:腾讯云 ADP 4.0 智能体平台客户翻倍,今日头条,2026 https://www.toutiao.com/a7668784269942080000
[21] 【媒体】国内 Agent 工具,已经分出三条路了:选错比不用更贵,今日头条,2026 https://www.toutiao.com/article/7700955315688178217/
[22] 【研报】AI 办公智能体领域行业发展洞察(含艾媒咨询市场规模数据),腾讯云开发者社区,2026 https://cloud.tencent.com.cn/developer/article/2720303
[23] 【媒体】政策聚焦智能体:万亿产业赛道按下「快进键」(含赛迪顾问测算),新浪财经,2026-01-16 https://finance.sina.com.cn/jjxw/2026-01-16/doc-inhhnket6900425.shtml
[24] 【研报】中国 AI Agent 行业市场规模是怎么计算的(IDC / 赛迪 / 沙利文 / 爱分析四套口径),三个皮匠报告,2026 https://www.sgpjbg.com/searchtag/26739141.html
[25] 【媒体】长扬科技数据分析智能体的生产实践(引国务院「人工智能+」行动意见目标与 IDC 数据),网易财经,2026-10-14 https://www.163.com/dy/article/L96D9VQM05568W0A.html
[26] 【研报】国产 AI Agent 市场占有率(IDC 企业级智能体市场规模测算),三个皮匠报告,2026 https://www.sgpjbg.com/searchtag/26746742.html
[27] 【其他】【扣子 Coze 技术解析】从 Bot 平台到 AI 团队协作:v1 到 v3 的架构演进与 3.0 全景,CSDN,2026 https://funian.blog.csdn.net/article/details/161666060
[28] 【媒体】字节跳动旗下扣子官宣开源(InfoQ 对话扣子业务负责人),香港编程学会,2025-08 https://www.hkprog.org/2025/08/coze_announces_open_source_behind_the_bold_move_exclusive_insights_from_cozes_leader/
[29] 【媒体】2026 年最值得推荐的 8 款企业 Agent 管理平台,ThinkingAI,2026 https://www.thinkingai.cn/blog/best-enterprise-agent-management-platforms
[30] 【媒体】「豆包工作」撕开入口,大厂 AI 办公的终局猜想,36 氪,2026-08-26 https://www.36kr.com/p/3956019073144453
本文由 @拆个产品 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议


- 目前还没评论,等你发挥!