
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
木鸟VS途家,民宿平台“京东”与“淘宝”之争


民宿行业烧钱换增长的时代落幕,木鸟与途家走向截然不同的自救之路。木鸟上线换房旅游,试图用高粘性新故事撬动融资;途家悄悄下线旅居、上线酒店频道,却陷入品牌认知与流量依赖的两难。本文深度拆解两家平台的战略选择,揭示民宿竞争从单点规模转向供应链与场景体验的持久战。

2026年,木鸟与途家走上了两条路。
今年10月份,木鸟民宿官宣了一个新业务——换房旅游,这应该是木鸟第一次官宣民宿之外的业务。另一边,途家民宿悄悄下线了此前讲了一年的旅居,上线了酒店频道。
这两个看似迥异的动作,实则指向了同一个行业现实:当烧钱换增长的模式触及天花板,中国民宿市场已从此前一招鲜的单赛道竞争,转向一场考验供应链、品牌心智与价值深度的组合持久战。
实际上,这样的变化也不难理解。
于木鸟而言,作为一家独立运营的公司,木鸟必须要提前考虑规模之上的增长焦虑。从民宿平台来看,国内已经近七年没有融资动态了。于途家而言,携程曾是其2019年之前的引流利器,在商旅流量不稳定的前提下,途家不可避免地需要快速补课以应对市场份额的流失。
这场围绕住宿场景的战争不会结束,只会越来越激烈。
“双王”之下,天花板焦虑与尖子生的疯狂补课
思科CEO钱伯斯的“快鱼吃慢鱼”理论将增速放在了非常重要的位置。规模决定着当下,而增速决定着未来,二者共同撑起企业的估值。
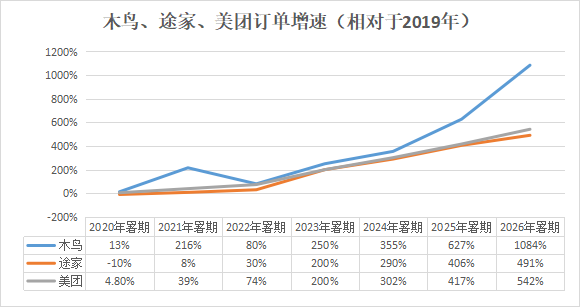
(仅为趋势,各家报告口径不同,近两年多为细分增速)
2019年之后,逆周期维持正现金流的能力,让市场重新打量木鸟民宿。从2020年开始,木鸟民宿的增速就已经持续超越了途家和美团。近期木鸟民宿公开的民宿数量达到240万,超越了途家公开的230万和美团的200万套。也就是说,从公开数据来看,无论是从规模的角度出发,还是从增速的角度考虑,木鸟民宿早已完成了超越。
但木鸟民宿同样面临“二次演化”的问题。今年以来,间夜价下滑成为整个行业的共识,量增价跌成为普遍现象。从2025年以来,各家的增速都聚焦在细分类目上,也从侧面说明,各个平台靠的更多是结构增长,不是大盘扩容。即使是高速增长的木鸟,也同样在2026年感受到了危机。
一方面,国内民宿市场的增长空间进入结构性停滞。
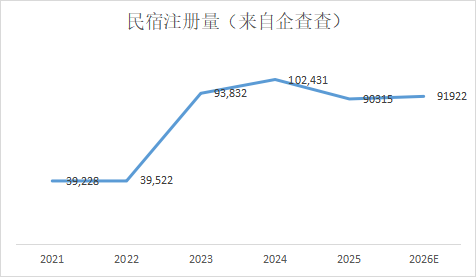
企查查数据显示,民宿注册量从2023年开始已经在高位持续横盘,存量民宿则从2019年的7.8万家增长到2025年底的38.3万家。单纯依靠民宿新增带来的红利正在减弱。规模效应带来的盈利数据,正在替换为一线城市的激烈竞争汰换与下沉市场的新增两极体现。木鸟民宿CEO黄越指出,国内民宿市场正从增量扩张转向存量竞争,一线城市民宿起步较早,大理、丽江等传统热门旅游目的地的老旧景区民宿已转入存量博弈。另一边,五线城市及部分二、三、四线城市的民宿市场在快速扩容,网红景区和新兴景区仍有较大的增长空间。
另一方面,尽管木鸟民宿的增长飞轮仍然清晰,即依靠网红特色民宿带来的体验场景持续驱动增长。但伴随途家、美团纷纷学习木鸟卡位民宿场景,木鸟民宿也在陷入寻找新增长极的发展焦虑。仅靠优化和深耕原有的“网红民宿”和“品质民宿”标签,木鸟已经不足以描绘出一条更具想象力的第二增长曲线。
纽约大学教授阿斯瓦特·达摩达兰在《故事与估值》中提出,一个引人入胜的故事能够连接理性的数字与感性的认知,最终决定一家公司的价值天花板。寻求新一轮融资的木鸟民宿,推出了换房旅游业务。
9月20日,木鸟民宿开启换房旅游产品招募,10月1日,换房旅游业务正式上线。从APP界面来看,木鸟将上线换房的房东称为换客,上传房源即可获得5积分,使用积分可以在开通的城市中多边换房。
事实上,我们向前回溯,木鸟民宿换房旅游的推出或许并非临时起意。2025年,木鸟民宿提出发现摄像头赔付千元体验损失,再到今年的“卫生不达标全额退”,都在强化供应链把控能力,换房旅游的上线将这种能力嵌入到了住宿的另一重空间。
1992年,homeexchange的创始人艾迪·库辛靠着一封邮寄信完成了他的第一次换房旅行。
2006年,恋爱假期的火爆让这种换房旅游的模式广为流传。
2026年2月,Kindred宣布完成1.25亿美元融资,包括由IndexVentures领投的8500万美元C轮,以及由NEA与FigmaCEO共同领投的4000万美元B轮。
投资了OpenAI和Anthropic的彼得·蒂尔,曾经提过这样一句话。公司要值钱,必须同时做两件事:创造价值X,再截住其中Y%。此前的携程创造的X很大,Y极高。
AI创造的X很大,Y接近0。
换房旅游创造的X可能没那么大,但Y极高。
放到国内市场,目前还没有一个成体系的平台来做换房这件事。相对于进入存量竞争的民宿市场,换房无疑是当之无愧的蓝海。
但也不得不承认,信任成本仍是换房旅游很难克服的一点。这也是为什么会说换房旅游的X或许没那么大。但国外平台的发展历史表明,换房旅游的用户粘性毋庸置疑。
回过头看,从卫生不达标仅退款,到上线换房旅游,木鸟民宿在2026年的动作,都指向了一个清晰而迫切的命题:这家民宿行业头部平台,正在一个新的十字路口,需要一个能够支撑未来增长的新故事。
与此同时,途家民宿也在渡劫。
2016年,伴随途家民宿合并携程、去哪儿旗下公寓房源开始,途家民宿也正式并入携程版图。
2016年到2019年,途家自营始终作为途家民宿发展的重点全国推广,B2C的发展模式下,途家的标准化产品与携程带来的商旅用户流量完美适配,并依靠渠道优势获得增长。
途家民宿依靠携程,2017年完成E轮融资后,估值来到15亿美元。
直到2020年,木鸟民宿4-7月实现连续盈利,途家民宿关停20城自营房源。民宿平台间攻守易势了。更严峻的是,市场驱动要素已从渠道优势,转向体验为代表的场景竞争。
美团王莆中曾经提过:“过去三十年,餐饮业如同一条汹涌澎湃、勇往直前的大河,餐饮企业如同大河里的一艘船,不需要怎么努力,自然能往前冲;而今年,这条河的流速变慢了,餐饮企业从趁势往前变成得自己发力划船。”
这句话,也同样适用途家。
从APP来看,途家喊了一年半的旅居业务黯然收场,近期上线了酒店频道。这本质上是途家再一次自救。然而,这场补课的艰难,恰恰在于上线酒店之后巨大的内在冲突。回顾这几年途家的策略,这场补课,自2020年就开始了。
2020年转向C2C的途家民宿,先是学习木鸟民宿的网红民宿,而后套用了美团的周租并发展为旅居,近期又转向酒店。本质上仍然是携程的商旅流量复用。
首先是品牌认知混淆的问题,途家民宿从名字尤其是心智定位,民宿都是立身之本。途家当然可以说即便是最忠实的用户,在某些场景下(如商务出行、房源稀缺地区)也需要酒店。这听起来合情合理,但一个不容忽视的事实是:当途家被用在酒店之上,当途家平台上
既有酒店式公寓又有旅居又有传统民宿又有标准化的精品酒店时,将会使得消费者原来定位的品牌产品特性变得模糊不清。
其次是酒店方的提直降代。酒店绕开OTA已经成为心知肚明的事实。途家现在进入酒店,渠道端仍然依靠携程、去哪儿,酒店方进入途家,能否获得额外收益,还是仅仅复制了一遍携程的上架流程,实质上仍然在携程的流量池里打转,反而要多付出一个接口的维护时间。这一点,途家还没有好的答案。
最后是携程带来的流量冲突。途家过去作为携程住宿体系的民宿供应商,背靠携程、去哪儿的流量,当然活得很滋润。但当途家单独做起了酒店,它需要的是如何摆脱对既有流量的依赖,以及对组织惯性的彻底改造。
当一位习惯了背题量大出奇迹的尖子生,被迫进入一场以特色和自立为核心的新竞赛时,其间的艰难与阵痛,才刚刚开始。
民宿平台“京东”与“淘宝”路线之争
木鸟民宿和途家民宿的两种选择,代表了当前民宿预订平台的两种道路。一种像京东一样:木鸟民宿看似创新业务,实际所有业务背后都是同一条主线——供应链运营能力,更准确地说,是“散客”供应链的运营能力。一种像淘宝一样:途家民宿从旅居到酒店,正在向大而全的一站式平台靠近。
两种道路,正在以不同的方式回答同一个问题:民宿预订平台的未来在哪儿。
木鸟尽管是轻资产运营模式,但在发展思路上,却更靠近京东思维。过去14年,木鸟民宿在民宿C2C运营上打磨出了一套可复用的供应链管理方法论。这套方法论的核心,是将所有的不确定性控制在最小化——通过供应链服务管理、通过场景体验构建。
当这套方法论成熟时,它会自然而然的外溢到其他领域。
木鸟民宿积累的C端供应链,最大的感受就是两个字:特色。不论是求医、求学、旅游、康养,很多民宿都可以满足需求。这种场景下,木鸟民宿的特色化场景体验优势就最直接的凸显出来。这也是木鸟民宿目前最核心的护城河:途家和美团都可以做特色民宿,但十几年来的特色民宿场景搭建和用户心智、供应链运营系统,需要持续大量资金和时间,一点点搭建,不是短时间就能复刻的。
木鸟推出换房旅游是一场典型的“能力平移”。木鸟民宿依靠强大的C端房源运营能力(订房前沟通、入住沟通及纠纷预防、双向互评等),解决过去换房旅游的信任问题;而换房旅游则作为C端的延伸,为木鸟民宿提供了突破民宿增量不增收的短暂困境、获得第二条增长曲线的侧翼进攻能力。
途家民宿反而是重供应链产物,但在发展思路上,正在向淘宝大而全的模式发展。为了在整个住宿产业链上抢占身位,途家民宿在近年来随着CEO陈刚的去哪儿背景,和去哪儿的绑定进一步加深。同时途家为了最大限度的开发携程流量,涉及家庭度假、旅居、酒店等业务的商旅流量二次开发也在近年来频频提起。
但这一切,都建立在,途家是否能从携程的“啃老”功劳本上站起来。
同样是民宿预订平台,木鸟和途家根本不是一个物种。
木鸟民宿的成功,本质上从来不是靠民宿,而是靠背后代表的情绪价值与生活方式,它提供的是一种体验——一个介于居住与商旅之外,富有冲击、具有探索空间、适合社交的场景体验。
可以说,在特色民宿体验这件事上,木鸟民宿和爱彼迎共同完成了定义,也是用户心智中的代表。从爱彼迎退出中国后,从2019年到2026年,这个位置依然没有真正被撼动。
即使近几年途家和美团都在推特色民宿的各类榜单和房东文化来借鉴木鸟。
但换到换房旅游,木鸟民宿本质上仍然在冒险。近年来换房旅游一直都在小打小闹,木鸟无法简单复制国外平台的打法。信任建立、换房流程、安全保障等问题,每一个环节都需要重新适配。
途家民宿在早期是效率的代表,依靠房地产合作以及并购,酒店式公寓迅速扩容了途家的规模。他从成立开始就剥离了民宿的非标属性,而是披着民宿外衣的酒店产物。从这一点上来说,途家做酒店并非没有可能。
然而,也正是自身的叙事不明,让消费者在对途家的认知上,难免会有些模糊。途家到底是携程酒店的CtrlC,还是会有更多独立的新可能。
一个是产品主义的迁移,一个是左右摇摆的平台生态。两种方式,正在以不同的方式回答同一个问题:在民宿业务之外,住宿市场还能有什么新故事。
在黄越口中行业的年复合增长率将保持在20%左右,这也不由得让业内更加期待民宿的新周期。在这种动荡的洗牌周期中,供给、需求与社会结构三者之间的动态适配,才是穿越迷雾的关键。
本文由 @黑白之键 原创发布于人人都是产品经理,未经许可,禁止转载
题图来自 Unsplash,基于 CC0 协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。


- 目前还没评论,等你发挥!