起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
穿透查询怎样升级为穿透管控?


很多集团做穿透式管理,第一阶段都能取得一个很直观的成果:从报表上的一个数字,可以一路点到合同、订单、收货、发票、付款和凭证。但能查清不代表已经管住,真正的升级是把关系、规则、权限、动作和证据放进同一条业务链,让异常直接对应到可执行的动作。
很多集团做穿透式管理,第一阶段都能取得一个很直观的成果:从报表上的一个数字,可以一路点到合同、订单、收货、发票、付款和凭证。过去要找几个人、翻几个系统才能说清的事情,现在几分钟就能查到底。
做到这里,数据链已经打通了。
但很快会遇到第二个问题:查出来以后怎么办?
比如一笔付款申请,系统已经能看到它对应哪张合同、哪张采购订单、收过多少货、来了多少发票,也能看到账户是不是刚刚变更。可如果付款金额超了合同、发票数量大于收货数量、供应商账户临时变更,系统仍然只是把这些信息摆在页面上,最后靠财务人员自己看、自己判断、自己找人处理,那么它仍然只是穿透查询。
穿透查询解决的是:这件事到底发生了什么。
穿透管控进一步解决:这件事现在能不能继续、谁来处理、处理到什么程度才允许放行。
所以,从查询升级到管控,并不是在穿透页面上多加几个红色预警,也不是把所有异常都做成拦截。真正的变化,是把关系、规则、权限、动作和证据放进同一条业务链。
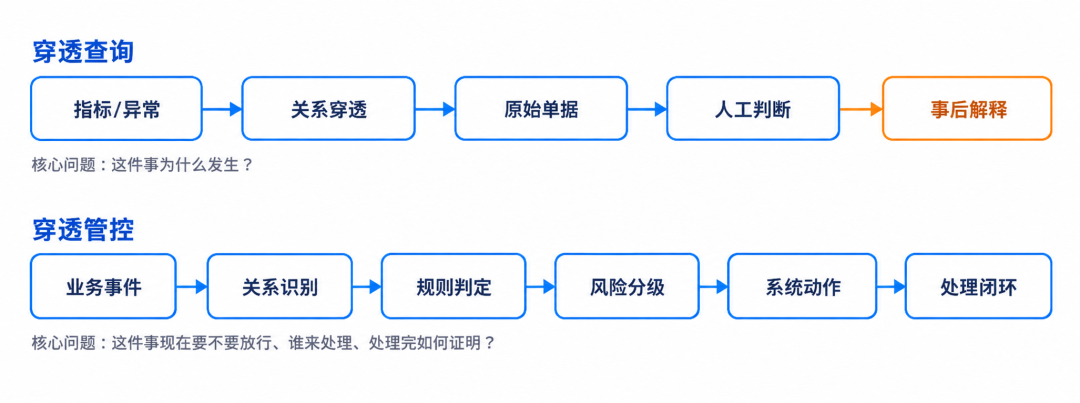
穿透查询与穿透管控的差别
一、能查清,不代表已经管住
以敏尔集团8月的一笔原材料采购为例。
下属生产公司与供应商签订合同,合同含税金额113万元;随后下达采购订单,供应商分两批交货,合并开具一张发票,企业按约定分两次付款,最后形成暂估、正式入账、付款等多张凭证。
这条链本身并不复杂,但在月结前后出现了几个变化:第二批收货比原计划少了5%;供应商开票仍按订单数量开具;付款申请时,供应商又提交了一个新的收款账户;采购人员同时发起了一张补充订单,解释缺口将在下一批补齐。
如果企业只有穿透查询,财务人员可以从付款申请一路查到合同、订单、两张收货单、一张发票和供应商主数据。信息都在,问题也看得出来。但系统不会替你回答三个关键问题:
第一,这个差异是否允许付款;
第二,账户变更是否需要重新验证;
第三,补充订单能不能作为本次付款放行的依据。
这时候最容易出现一种假象:系统很透明,管理却没有真正前移。页面越做越丰富,异常越看越多,但每一个异常仍要靠经验丰富的人来解释。
二、做好5件事,升级到穿透管控
这五件事可以放在同一条逻辑里理解:
先知道自己管的是哪一笔业务,再知道它当前发生了什么;随后用规则判断风险,用权限决定动作,最后把处理结果重新写回这笔业务。
1. 业务事项关联
很多系统做穿透,起点是单据号:合同号关联订单号,订单号关联收货单号,发票再与订单或收货单匹配,付款和凭证继续往后挂。这个思路适合查询,却容易在真实业务里断链。
因为企业业务天然存在一对多、多对一、跨期和变更。一个合同可能有多张订单,一张订单可能分批收货,多张收货可能合并开票,一张发票可能分次付款,一次付款又可能覆盖多张发票。如果只靠相邻单据号去串,关系会越来越复杂。
更适合管控的做法,是在单据链之上再建立一个“业务事项ID”。这笔采购从合同建立开始,就形成一个可持续跟踪的业务事项。后续订单、收货、发票、付款、凭证都属于这个事项,变更单、补充订单、异常处理记录也挂在同一事项下面。
这样,规则判断面对的就是“这一笔采购到目前为止的完整状态”。
2. 感知事件和状态变化
查询通常读取结果,管控必须关注过程。
对一笔采购来说,真正需要触发判断的,不只是单据生成,还包括订单金额变化、收货数量变化、发票到达、付款申请、供应商账户变更、审批状态变化、会计期间切换等事件。
仍以这笔113万元采购为例。当第二批收货数量不足时,系统不必马上拦截,因为收货差异本身可能合理;但这条事件需要改变业务事项的状态。
当后续发票按原订单数量开具时,系统就能把“发票数量 > 累计验收数量”识别成新的异常;到了付款申请,又可以继续判断这项异常是否已经解决。
这就是为什么穿透管控需要状态,而不是只有关系。关系告诉系统“谁和谁有关”,状态告诉系统“现在走到哪一步、哪些条件已经满足、哪些问题还没有关闭”。
3. 把规则放进业务链
穿透查询之后最常见的做法,是做一张风险看板:超合同、超订单、未收货先开票、先付款后补票、供应商账户变更……这些规则本身没有问题,问题在于它们什么时候执行。
如果每天晚上跑一次报表,第二天让财务人员去追,依然是事后管理。真正的穿透管控,需要在关键动作发生时调用规则。
比如付款提交时,系统自动取出同一业务事项下的合同余额、订单余额、累计收货、累计开票、累计付款、供应商账户状态,再按当前规则版本判断这笔款能不能继续。
规则也不应该只写成“金额不一致”。一个可执行的规则至少要有适用主体、业务场景、比较对象、阈值、生效日期、风险级别和处置动作。否则规则只能提示,不能稳定执行。
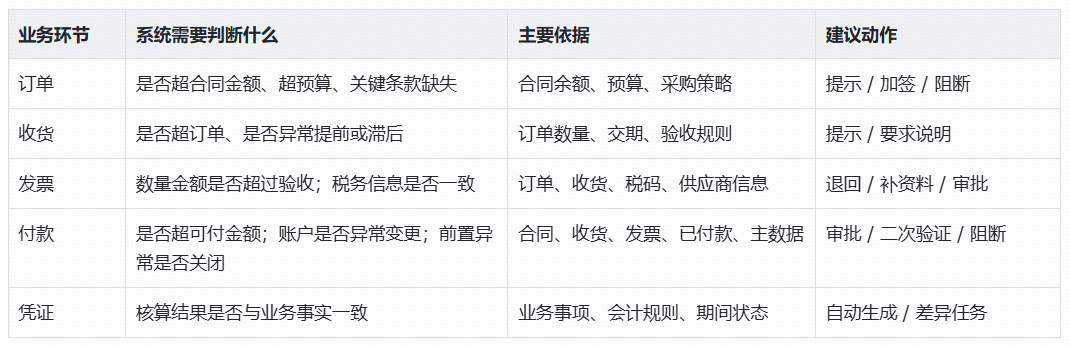
4. 异常必须对应动作
企业一做管控,很容易走到另一个极端:只要发现差异就拦截。结果是业务人员绕系统、审批人疲于放行,最后所有规则都变成“点一下同意”。
更合理的方式,是把异常至少分成三类。
- 低风险异常只提示,让业务人员知道但不影响继续;
- 中风险异常要求说明或加签,由明确角色承担判断责任;
- 高风险异常才真正阻断,例如付款金额超过合同可用余额、供应商账户刚变更且未完成验证、发票对应的验收记录不存在等。
这里最重要的不只看红黄绿三个颜色,每一级异常对应什么动作、谁有权放行、放行需要留下什么理由都需要设计。
5. 处理结果回到原业务
异常处理不能停在工作流里。
比如财务发现供应商账户变更,采购补充了银行证明,供应商管理人员完成二次验证,资金负责人批准放行。如果这些记录只存在审批意见里,下次再查这笔业务时,系统仍然不知道为什么放行。
穿透管控需要把异常ID、处理任务、责任人、处理意见、附件证据、放行人和时间全部回挂到原业务事项。
这样未来审计、复盘或再次触发规则时,系统知道这个问题已经处理过,知道依据是什么,也知道谁承担了这个判断。
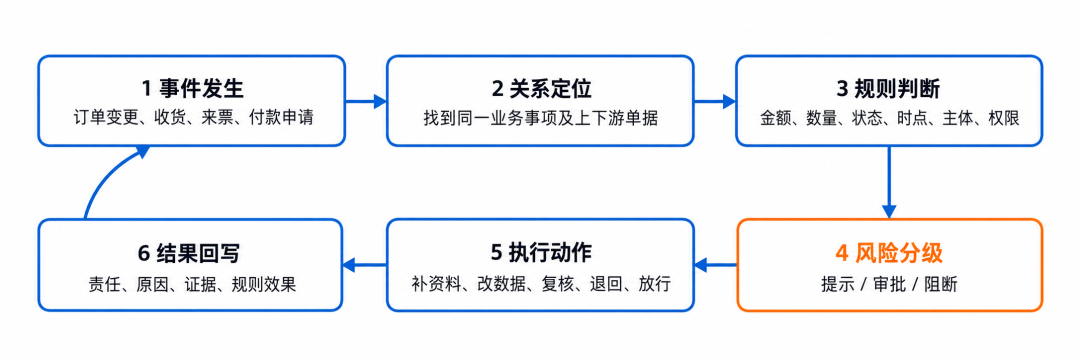
穿透管控的六步闭环
三、数据模型增加控制对象
如果企业已经有穿透查询,底层通常已经有一张或多张单据关联表。升级管控时,不需要推翻重做,但需要在原有数据链上增加控制数据。
最小可用的数据模型,可以把“业务事项”作为主对象,下面挂两类数据。第一类是业务事实,包括合同、订单、收货、发票、付款、凭证、档案以及它们之间的关系;第二类是控制事实,包括事件、规则、异常、任务、责任人和证据。
这两类数据必须能互相定位。
系统触发一条异常时,要知道它来自哪一个业务事项、哪几张单据、哪一个字段或状态;处理人员完成动作后,又要把结果写回同一个异常和同一个业务事项。
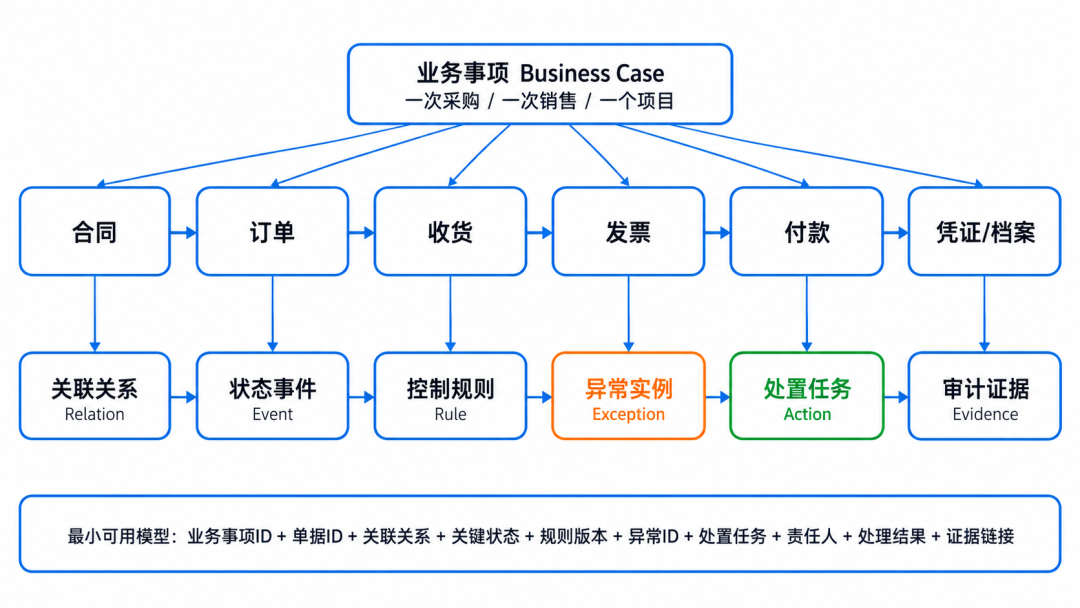
穿透管控的数据模型示意
从产品实现看,至少要有以下几个核心对象:
- 业务事项ID用来承接整条业务链;
- 关联关系,保存单据之间的直接和间接关系;
- 状态事件,记录关键状态变化;
- 控制规则,保存可版本化的控制规则;
- 异常实例,保存每次规则命中的异常实例;
- 处置任务,保存待办、审批、补正、阻断和放行;
- 审计证据,保存附件、说明、系统日志和关键快照。
特别需要注意规则版本。
企业的合同容差、收货容差、付款前置条件、审批权限都可能变化。如果系统只保留当前规则,半年后再看历史业务,就解释不清当时为什么允许通过。
每一次规则命中都应该带上规则版本和判断时点。
四、三个注意事项
第一,穿透管控,不是风险驾驶舱
风险驾驶舱可以看全局,但它不是管控本身。真正的管控点通常发生在订单提交、发票校验、付款审批这些操作现场。
风险看板更适合汇总哪些规则命中最多、哪些公司异常率最高、哪些问题长期未关闭,而不应该承担全部业务处置。
第二,把所有规则都做成集团统一,不合适
集团需要统一的是底线和规则框架,不是所有阈值。比如“付款不得超过合同可用余额”可以是集团统一底线,但收货容差、采购价格偏差、付款审批层级,往往要结合业务类型、公司和金额区间配置。
否则总部规则越统一,业务越容易通过线下例外绕开。
第三,总部看还是操作,要管控
穿透能力解决的是信息不对称,不应该自动改变组织权限。总部发现下属公司一笔付款异常,可以要求复核、冻结特定风险、发起补充审批,甚至在集团制度明确时行使否决权;但不意味着总部财务人员可以直接修改子公司的收货数量、替业务人员补订单或改供应商账户。
总部应该拥有规则权、监督权和升级处置权;业务事实的维护责任,仍要留在最接近业务发生的人。否则穿透式管理很容易从“看得更清楚”变成“总部替所有人做事”。
总部可以看穿,不代表总部应该越级操作。穿透管控首先要穿透责任边界,而非穿透组织权限。
五、企业落地路径判断
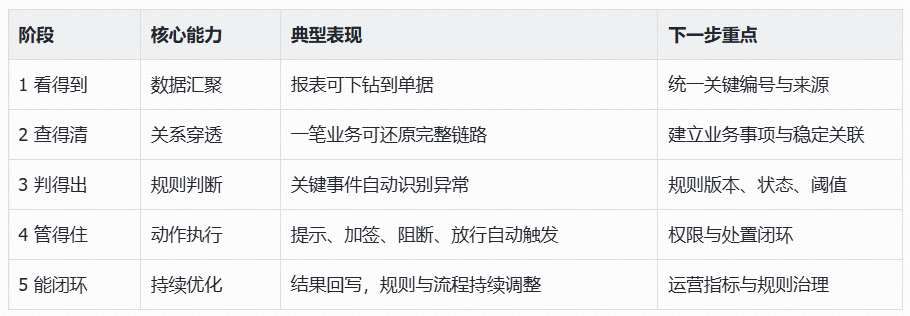
如果只能从报表点到原始单据,这是第一阶段,解决“看得到”;
- 如果能把合同、订单、收货、发票、付款、凭证串成一条稳定业务链,这是第二阶段,解决“查得清”;
- 如果关键事件发生时能自动取数、调用规则、识别异常,这是第三阶段,开始“判得出”;
- 如果异常能自动触发补资料、加签、退回、阻断和放行,并且权限明确,这是第四阶段,真正“管得住”;
- 如果处理结果还能反过来优化规则、源数据和流程,才算进入第五阶段,“能闭环”。
很多企业今天其实停在第二阶段和第三阶段之间:数据已经能穿透,规则也做了一些,但规则还在报表里,处置还在线下,证据还散落在聊天和邮件中。这个阶段继续增加更多穿透页面,边际价值已经不高。
更值得投入的,是把最重要的十几条规则先嵌入关键业务动作。
最后,穿透的终点:形成动作
穿透查询很重要。
没有完整的数据关系,企业连事实都说不清,更谈不上管控。但当数据链已经基本打通以后,继续把页面做得更深、字段做得更多,并不会自然变成管理能力。
穿透管控真正往前走的一步,是让系统在业务动作发生时,知道应该调用哪些上下游数据,按照什么规则判断,出现什么异常时交给谁处理,哪些情况必须阻断,哪些情况可以带着理由放行,以及最终留下什么证据。
穿透查询是把事实串起来,穿透管控是让事实参与决策。
如果一家集团已经能从指标穿透到合同、订单、收货、发票、付款和凭证,下一步最值得做的,不是再建一张更大的“全景查询”,而是挑出真正影响资金、税务、核算和经营风险的关键动作,把十几条最重要的规则先放进去。穿透式管理从这里开始,才真正从“能看”走向“能管”。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!