起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
宜家中国正在把自己打散


中国销售额从157.7亿元降到111.5亿元之后,宜家把大卖场里的能力一件件拆出来:千平社区小店、京东秒送与淘宝闪购、轻定制和本土化上新。动作各异,方向只有一个——离消费者更近。

宜家中国的转型还在继续。
近日,宜家家居抖音官方旗舰店上线。这是继关闭线下7家大卖场、探索即时零售、开设社区小店之后,宜家中国在渠道侧的又一调整动作。
渠道之外,它也在持续降价、推出本土化产品,并在厨房、收纳等场景探索「轻定制」服务。
宜家这一轮调整涉及多个维度,都指向同一个方向:离消费者更近。 这种「近」,不仅是让门店、商品离消费者更近,也是离消费者需求更近。
过去,宜家凭借标准化的产品、统一的全球零售体系和鲜明的北欧风格,在中国家居市场一骑绝尘。
但随着房地产市场变化、消费者购买方式改变,以及本土家居品牌的崛起,宜家正面临挑战。根据宜家母公司英格卡集团财报数据,2019财年至2024财年,宜家中国销售额从157.7亿元降至111.5亿元。
从这两年的动作来看,宜家没有完全摒弃之前的运营思路,而是把过去集中在大卖场里的能力拆分出来,按照不同人群、场景的不同需求重新组织供给与服务。传统的大卖场也仍然可以承载深度体验、丰富选择和复杂的家居需求。
这也是所有综合零售渠道都在探索的转型思路:无论是向不同消费层级延伸的源氏木语,还是同样靠大型综合门店起家的迪卡侬,都在探索如何让商品、体验与服务以更有针对性的方式触达消费者。
我们再次观察宜家,不只是想复盘转型动作,更想理解:当过去的优势不再足以支撑增长,一家成熟的全球零售商如何重新认识中国消费者,又如何重新组织自己的能力,让它们以新的方式进入消费者的日常生活。
01 把统一大卖场打散
宜家所有调整动作的思路可以概括为:通过不同的产品形式、门店形态和销售渠道,拆分集中在大卖场的价值——即轻定制和本土化上新、开社区小店、新增即时零售渠道。
首先是市场最感兴趣的社区小店。今年以来,宜家在东莞和北京分别落地了1家和2家小型门店。门店缩小面积到千平,核心保留了家居场景样板间的呈现形式,陈列3000至4000款商品。
社区小店没有承接大卖场所有功能,核心保留样板间的展示功能。但社区小店因为面积小,更灵活,开始根据城市需求差异,进行了本土化适配。
这一点在门店选址上的体现尤为明显。这三家小店的共性都在高密度居住区,但侧重各有不同。比如北京通州区的湾里·王府井店,宜家官方强调「人口结构相对年轻,家庭型人群占比持续增长」,对应增量型家居需求,而朝阳区的龙湖·长楹天街店位于成熟社区,押注的是存量改造需求。东莞店则选在城市核心区,覆盖整个城市的需求,原因在于东莞此前已验证有极强的消费需求——在开店之前,东莞消费者往往会开车到深圳选购宜家产品。
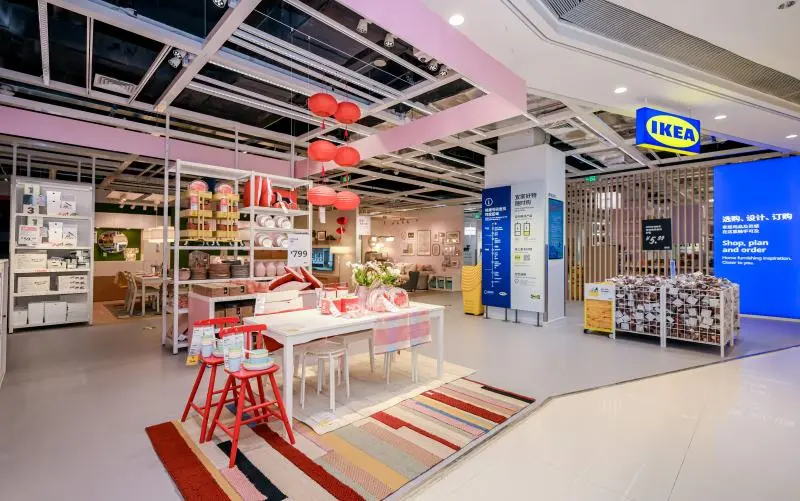
东莞门店
宜家对即时零售渠道的探索在今年年初就开始。先是在北京、广州、深圳、杭州、成都等9个城市上线京东秒送。试运营半年后,宜家正式上线「京东秒送」,服务范围扩展至除大连、无锡以外的中国大陆所有宜家商场所在城市。随后的7月,宜家在杭州、北京、深圳试点淘宝闪购。
在即时零售平台,宜家聚焦13个小件家居类目,包括床上用品、收纳、餐厨具、五金工具等,覆盖日常生活中高频使用、适合即时配送的产品。
在产品层面,宜家的动作包括本土化上新以及新服务项目「轻定制」。
今年,宜家新财年发布会的形式有所改变,也体现想要本土化的决心。往年宜家中国更多在上海总部统一开设年度发布会,而今年则是在9个不同的省会城市开设针对性的发布会。各地发布会有宜家全国统一性计划,也会有更适配本地城市需求的规划,「轻定制」就是宜家全国推广的新项目。
房屋空间设计、标准化产品,都是宜家已有的能力,当前强调的这版轻定制,则是将这些能力重新组合成更灵活的解决方案,尤其侧重厨房和收纳场景的改造。比如在沈阳宜家,门店就针对老旧小区的厨房常出现的厨房潮湿、收纳不够、板材怕水怕油等问题,推出了最快3天完成的焕新服务,覆盖规划、设计、安装和售后等环节。
本土化也体现在产品上。在宜家官网,中国饮食、户外、代际友好、即时生活、情绪价值,这些更贴合当下中国家庭需求的用词越来越频繁地出现。
去年,宜家针对老年人推出BÄSINGEN巴辛根系列,包括带扶手的踏步凳、沐浴椅等产品。今年8月推出的康比尚(KOMPISHÄNG)系列瞄准城市租房青年,整套13件产品里,床垫、书桌、收纳袋都设计成可折叠、可移动形式,方便搬家场景使用。
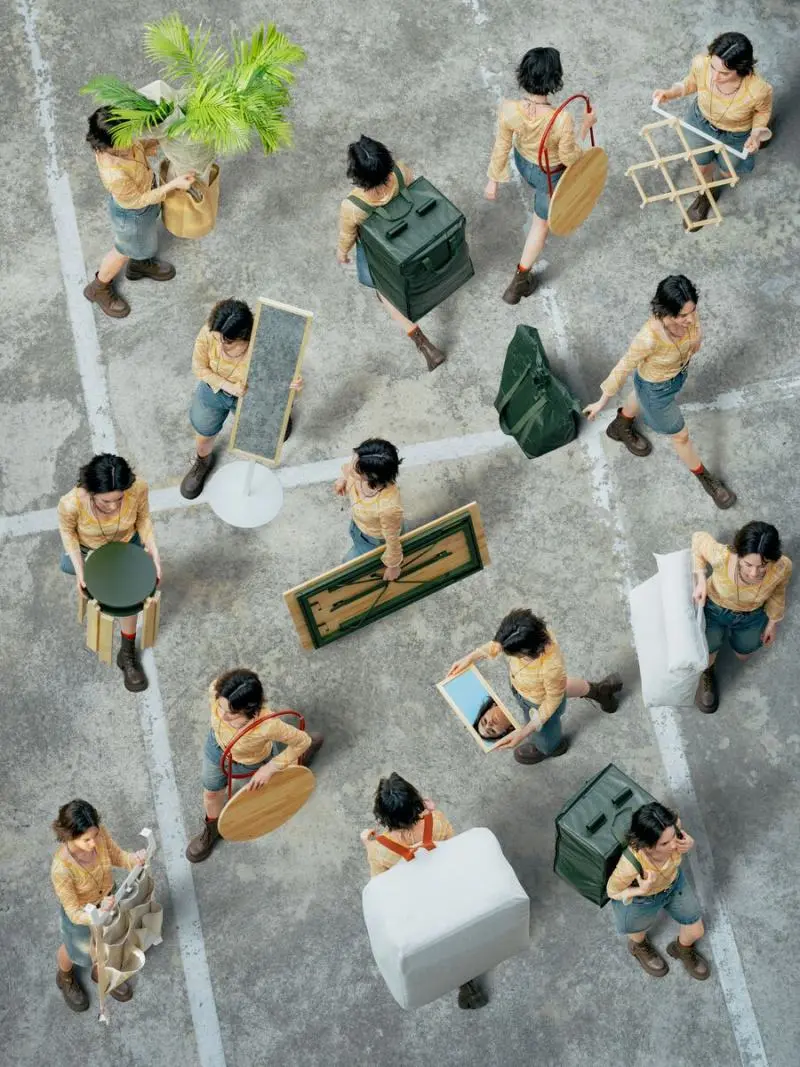
KOMPISHÄNG 康比尚 系列
此外,宜家从2024财年开始在中国市场加大降价力度,多侧重在小件商品上。而小件商品,恰好成为宜家连接消费者的新入口。降价并不是简单追求低价竞争,而是在降低消费者重新逛宜家的门槛。
02 打散之后,分别满足哪些新需求
拆分后的触点服务于同一个目标:让宜家从低频的大件家具卖场,转变成能够持续进入消费者日常生活的家居品牌。而不同触点对应着不同的消费需求。
对宜家而言,即时零售渠道拓展了过去难以充分覆盖的消费场景,承接零散却高频的即时、碎片化需求。宜家中国的线上渠道负责人张树龙在今年的GDMS全球数字营销峰会分享中提到,即时零售不是取代门店,也不是简单的把门店里的产品上翻到平台,而是补足一个过去覆盖不足的需求时刻。
这种需求不只是需要及时送达,也需要一次性买齐,本质上是需要确定性。张树龙在演讲中特别提到,消费者并不总是按照品牌内部的品类划分来购物,而是围绕需要完成的生活任务进行购买。例如,临时有朋友来访,消费者需要同时购买收纳用品、厨房用具和餐具;为了改善睡眠,则可能把被子和枕头放进同一个购物车。这就要求品牌能围绕具体生活场景提供跨品类的解决方案。
过去,无论是购买决策还是到店过程,宜家都需要消费者投入相对较高的成本,在消费者心中,宜家很「重」。
和即时零售的结合,提供了满足更高频、日常生活化需求的可能,进而让宜家在消费者心里变「轻」,变成一个日常生活中更容易被想起、也更容易购买的品牌。
此外,即时零售网络产生的消费者数据,能让宜家更敏锐、高效的理解消费者需求。比如,宜家就是在订单数据中发现了可重复的购物车结构,比如睡眠、收纳整理、厨房+收纳的订单组合,才得出消费者是按照要完成什么生活任务来购物的结论,这反向改变产品组合逻辑,推荐机制不再是推相似商品,而是「完成这个生活任务还缺什么」。
而小店的出现,除了提升购买便捷度,还具备鲜明的样板间展示属性,它主要承接两类用户需求:一是获取空间布局、收纳思路,二是沉浸式线下逛店体验。
家居消费本质是带着生活难题寻找解决方案,例如优化家具动线、提升厨房空间利用率。因此宜家小店并未简化成纯卖场,而是仍保留较完整样板间,让消费者在真实生活场景里感知其空间、动线与收纳设计。东莞首店设 6 个家居展间,覆盖客厅、卧室、厨房;北京通州店则有约 20 个展间。
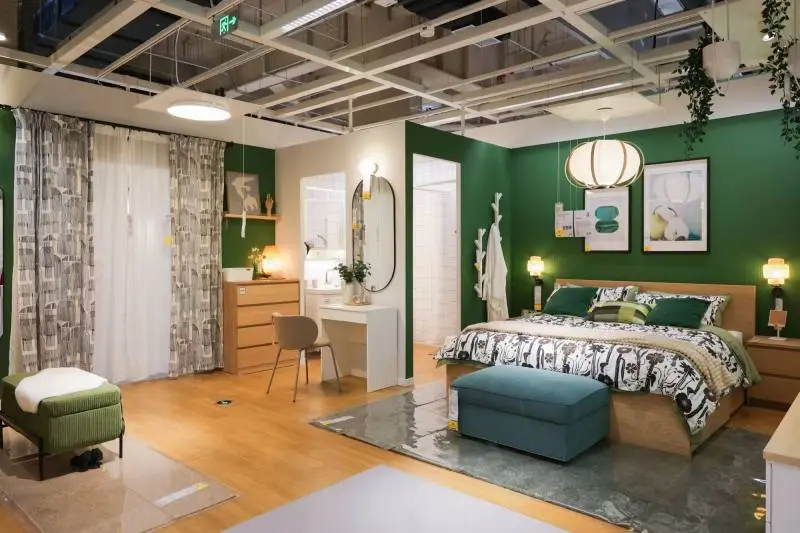
宜家北京通州商场家具展间
这也是宜家大卖场的核心价值之一。消费者并不是不爱逛宜家,只是去一趟宜家的成本太高,不够方便。小店的价值,就是降低到店成本的同时,延续宜家原有的空间灵感与体验。
而产品层面的调整,则可以更好回应存量住房时代的需求变化。
根据住建部的数据,二手房交易占比从2020年的27%提高到2025年的46%,今年前8个月已经达到52%。地产的结构性变化传导到家居市场就是新房装修、一次性购买大件家具的需求减少,而老房改造的需求增多。
这意味着,消费者的家居需求变得更加细碎,也更具针对性。消费者需要围绕厨房、收纳、睡眠等具体问题,对现有空间进行局部调整和优化。
这也解释了宜家在产品上的几项动作:对宜家而言,降价降低购买门槛,提高消费频次,小店和即时零售成为购买小件商品的新触点,而小件的高频消费,又反过来为大件家具的「轻定制」和厨房焕新提供了流量入口和信任基础——消费者因为一个小件走进宜家,才可能进一步考虑一个厨房或一面衣柜的改造方案。
03 重组成新的宜家
要理解宜家为什么有以上的动作,需要回到宜家之前的困境中。
消费方式变化、房地产行业变化、中国本土家居品牌的崛起,都让宜家中国过去在集采上的先发优势被消磨。
有家居从业者在与《窄播》的交流中提到,同品质的产品,国内品牌往往只需要宜家价格的1/3。该从业者还表示,全友和源氏木语分别在产品力和价格维度上跟宜家的竞争更激烈,「对宜家份额的抢购也更明显」。
到了这两年,宜家和本土家居品牌的销量差异也进一步扩大。根据易观发布的报告显示,2025年7月至2026年6月,源氏木语销售额达到286亿元,位居市场榜首,而宜家并未进入该报告的前十一,第11名是卖了70亿的全友。
对于宜家而言,继续单纯依靠大件家具和大卖场的一站式购物模式很难有根本性变化。但这不意味着,宜家需要从头建立一套新的能力。宜家过去积累的标准化产品、规模化采购、空间设计和场景展示能力,依然有价值。真正需要改变的,是这些能力如何重新组合,以及通过什么方式交付给消费者。
宜家这一轮转型,便可理解为对既有能力的重新拆解和组合。它从原有的大卖场体系中,挑出仍然具有竞争力、也符合当下消费者需求的能力,按消费需求的复杂程度和发生时点,重新分配商品、门店、配送与服务。
比如就即时零售而言,宜家一直有配送服务,但过往的配送,需要消费者门店下单后再由品牌配送,且多数是消费者无法自提的大件才会由宜家配送。但现在,与即时零售渠道的结合,一是消费者在家就能下单、也可能更快;二是覆盖的品类更全,这一点也可能发挥出宜家相较于其他同行在供给上的优势。
目前在即时零售平台上,宜家所覆盖的收纳、餐厨、床品等品类,多由白牌供给,无印良品、名创优品等品牌也只覆盖部分相近品类。如果宜家能够依托自身较为完整的商品组合和品牌认知,满足消费者在生活场景下的跨品类需求,就有机会在即时零售的家居消费中建立差异化优势。
根据不同需求分层的调整思路,也可以在其他零售品牌身上找到参照。
在全渠道家居大件上销售额已超越宜家中国的源氏木语,在维持全品类家具供给的同时,通过不同产品系列和门店类型,回应更多细分需求,比如店型上,推出面向改善、更高预算人群的黑标旗舰店,同时布局亲子儿童家具专区;产品上,在实木基础上拓展软体沙发等品类,并在黑标门店重点落地全屋定制服务。
同样是提供一站式解决方案的户外品牌迪卡侬,更早地把数千平综合门店所提供的价值拆解到不同的店型、渠道中。比如店型上,在城市中心商圈开设 Decathlon City 小型门店贴近消费者,同时落地单运动主题定向门店,强化专项专业服务。渠道上,布局自有小程序、APP、即时零售与第三方电商平台;打通线上线下库存,门店成为重要履约节点,门店服务属性持续增强。
这些品牌所保留的能力和具体做法不完全相同,但本质都一样:根据消费者的需求,重新组织商品、门店、线上之间的关系。
从这个意义上说,宜家正在重新定义自己与消费者的关系,它已经在离消费者更近,但还可以推进得更快。
本文由人人都是产品经理作者【窄播】,微信公众号:【窄播】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!