
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
谁赢了不知道,反正拼多多没输


双 11 大模型单日调用量冲到百亿级,另一头网上零售额增速掉到 5.2%,两条曲线继续交叉。这篇把 AI 军备竞赛、履约和低价放回同一张账上算:喧嚣会散,功夫会留,赢的是认真做事的人。
2026年的电商行业,弥漫着一种奇特的张力。
一边是AI的轰鸣。双11期间,大模型单日调用量冲到百亿级,算力投入以数十倍计,AI客服、数字人主播、智能导购、自动生成素材,各界无不谈AI。
另一边是增速引力的趋缓。2025年,全国网上零售额接近16万亿元,增长8.6%,但实物商品网上零售额只增长了5.2%。截至2025年6月,网络购物用户规模渗透率测算到了86.9%,用户总量的天花板近在眼前。
一边是技术拼命地往上推,一边是规模静静往下沉,两条曲线在今年继续交叉,没人能笃定地说,究竟哪一条通向天明。
作为经济动能与消费基础设施,电商表面是流量生意,底层却是商品归集。不可否认,AI是快变量,当所有玩家押注AI,效率的红利便会被迅速拉平。
但那些不聪明、不性感、需要弯腰去做的苦活,才真正决定一家公司能不能活过经济周期,并拉开真正的差距。
乱战的时代,先别定义输赢。喧嚣会散,功夫会留,赢的是认真做事的人。
01 AI成了电商新叙事
电商行业对AI的投入,变成了一种基础设施式的军备竞赛。
无论是从流量分发到商家经营,从客服接待到素材生成,AI被嵌进了交易链条的几乎每一个环节。尤其是,大厂对AI的投入以亿为单位计算,算力翻着倍往上堆,模型一轮接一轮迭代,工具不断升级开放给商家。
AI确实帮助了商家提效。据央广网中国之声报道 ,某服装电商企业负责人表示,以前将样衣寄出去拍图,最快也得3-4天才能反馈,寄拍一套图正常价格是600-800元,现在用AI,几分钟就可以将整套图全部生成出来,成本大概三四十元。
从降本的角度看,AI替商家省掉的设计费、客服人力、重复劳动,是实打实的。但将镜头拉远,AI解决的,大多仍然是效率问题,而不是电商真正增长的内驱增长问题。
事实是,AI的提效有一个天然的上限,当每个平台都在用AI优化推荐、用AI生成素材、用AI压低运营成本,效率红利就会被迅速拉平。
诸如,你提升了1.5倍,对手也提升1.5倍,消费者面对的,是同等聪明的推荐和同等流畅的客服。也即是说,差异不会因为AI而扩大,反而可能因为AI的普及而收窄。
尤值得一提的是,增长建立在多维度的基础之上,远非将AI技术用到极致。
一个案例很能说明问题。据媒体报道,某零售行业头部公司,是行业最早将大模型搬进经营的公司之一,自研智能体接管选品与运营,AI渗透到每个SKU,2025年营收却下降4.08%,净利润跌去六成。
当然,行业成本和市场的同质化,都是品牌营收下滑的原因。但这也说明,AI能将“卖”的效率推到极致,却创造不出“买”的理由。
问题不在AI本身,而在AI能做的事情的边界。它能将“把货卖出去”的效率推到极致,但它本身不生产新的货,也改变不了商品从生产线到消费者手里的物理链条。
更微妙的是,AI带来的降本,或许并不均匀地落在每一个商家身上。
事实是,平台可以免费开放工具,但商家真正要用好AI,往往需要定制开发、员工培训、持续订阅,以及为AI生成内容的质量兜底。
如此,省下来的成本,又被新的投入吃掉了。一位商家这样表示,“AI没有错,错的是把AI当成答案本身。”
02 存量博弈的底牌,到底在哪里?
AI确实改变了电商,但却仍然无法提供清晰的内驱性增长轨迹。
诸多分析认为,原因在于,电商表面上是流量生意,底层却是商品经济的归集。
用户打开App,看到的推荐也好,直播、短视频也好,这些信息层的东西只负责一件事,就是把人和货对上。
但真正决定一次交易能不能成立、能不能重复发生的,是信息层下面的维度,包括商品从哪里来、成本压不压得住、包裹能不能送到、商品有没有新鲜感……
但遗憾的是,往回看,电商最热闹的叙事,几乎都发生在信息层。
无论是更精准的推荐、更智能的客服,还是更自动化的素材,这些匹配都让效率变高了,但匹配效率不等于供给效率。
将同一批商品用更聪明的方式推给消费者,改变的是分配,不是生产。当所有平台都在信息层做优化,消费者的体感却会趋同。
不止一位电商购物达人曾向《听筒Tech》感慨,“现在的感觉是,推荐都很精准,客户回复的都很快,但技术越普及,差异化越薄,同质化就越来越重。我依旧很难选择自己想买的商品,也很难激起购物欲。”
在诸多消费者看来,决定其消费的动因,仍归因在产品、价格、履约时间和新鲜感之上。
但在高度成熟化的商品市场格局下,无论是商品供给本身还是基础设施的搭建,往往都是苦活、累活,需要独特的创新和破釜沉舟的勇气,才能找到新的市场答案。
技术革命往往成为经济飞速跃迁的飞轮,于是,AI被诸多电商公司视为“全村的希望”。
但问题是,事实证明,消费者对消费的热情,并没有因为AI的到来而增加,反而陷入新的思维悖论。
那么,存量博弈的底牌,到底在哪里?
一部分人认为,答案不在模型参数里,仍深植于电商的底部。
比如,如何留住用户的购买率,解决市场对价格和产品本身的敏感度,以及创造新的供给。
这些不会从算法里来,而是从供应链里来。
诸如,电商玩家回到供应链的源头,从工厂端的出厂价、仓配环节的周转次数、末端配送的集约程度,以及产业带的集群效应这些变量中,保持商品质量的同时把价格压下去,并且还让平台和商家都有利润,才是解决问题的关键。
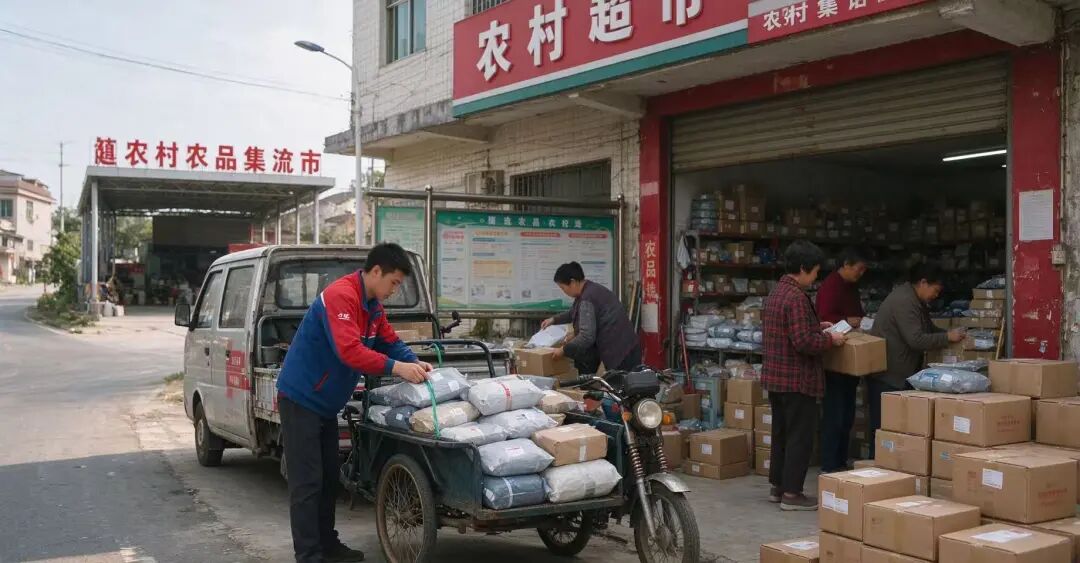
另外,于行业来说,履约也是存量市场求增长的关键。
9块9包邮、当日达或次日达,这些在江浙沪和一线城市已经不是新鲜事,但在广袤的边远地区,仍是很多消费者的奢望。
原因在于,消费者下单之后,包裹要经过揽收、分拨、干线运输、末端配送,每一个环节都涉及场地、人力、车辆和路线建设的投入。AI可以优化调度,却无法让偏远地区的线路凭空变得有利可图。
于是,种种客观事实倒逼行业,需要做一些“反效率”的选择,把履约网络继续往下沉、把商品供给重新塑造。
所以,电商绕了一大圈,最后还是要回答最古老的问题,但市场似乎还没有交出完美的答卷。
换句话说,AI是一个快变量,它会在两三年内被全行业拉平。但供应链和商品能力,却是一个慢变量,它需要五年、十年,甚至更久的时间去磨。
03 最后的赢家会是谁?
说到底,电商的AI竞赛是能力焦虑的投射。
平台害怕错过下一个流量入口,害怕在技术叙事上落后,害怕被资本市场归类为传统电商。于是,AI成了必选项。
故事是热闹的,工具会趋同,模型能力会拉平,但仍没有谁能清晰地指出,未来谁会是真正的赢家。
尤其是,在各家都在抢跑的同时,还有另外的声音。在社交平台,有网友指出,在所有人都在做加法的行业里,不凑热闹的那个人是否往往能走得更远?
毕竟,市场最终要解决的问题是不变的。同样的商品,谁更可靠、谁更有性价比、谁更快,谁能创造消费的新鲜感?
它虽然听起来很旧,故事也毫无新意,但自始至终,却贯穿着整个电商行业。
如拼多多,截至目前,在AI领域仍未见大的动作,但近两年,在供给端和履约端持续运作,虽然实际效果仍待观察,但平台生态稳步向好。
市场仍认为,AI是电商后台的螺丝刀,前台讲的仍然是货品及供应链的关系。
当然,不讲AI,在2026年的今天显得保守,甚至有些笨拙。只是,当所有玩家都在同一方向堆资源,边际收益的递减就会是一种必然。那么,在这些笨地方持续下功夫,或许会成就一种新的壁垒。
事实上,不可否认的是,当AI像水电一样铺开,真正区分一家公司的,仍是它在水电之外持续愿投入的那件事。
诸如,有平台用物流敲门,有人押注即时零售,有的深耕内容生态,还有的重塑供应链。路径不同,但道理是相通的,那便是,专注把自己的事做好,比追逐风口更接近穿越周期的答案。
文 | 陈 柯 编 | 饶霞飞
本文由人人都是产品经理作者【听筒Tech】,微信公众号:【听筒Tech】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自作者提供,由AI生成


- 目前还没评论,等你发挥!