
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
双11预售开始了,定金、尾款和退款怎么管?


双11预售里,一笔订单客户付900元、退200元,商家银行账户最终只收到680元。把每笔钱放回对应的订单和交易阶段,才能判断定金、尾款、退款各走到哪一步,差额该不该追。

双11进入预售期,商家的订单里开始同时出现几种情况:
有人刚付定金,有人在等付尾款,有人已经买了现货,还有人付完钱又申请退款。
运营看订单,客服看售后,财务看到账,各自手里的数字都可能没错,放在一起却对不上。
比如,一笔订单,客户付了900元,成功退款200元,剩余700元,商家银行账户最终只收到680元。
这20元差额,是平台扣了费用,还是还有钱没结?
电商收款管理,得把一笔钱放回对应的订单和交易阶段里,才能判断它有没有收齐、该不该退、最终结清没有。
一、定金收到了,这笔订单走到了哪一步?
假设一家商家参加双11预售。一笔订单商品金额1000元,商家优惠100元,客户最终需付900元:
先付定金100元,再付尾款800元。
这里的金额和后续结算条件均为演示假设,不代表某平台具体商品或活动规则。
客户付完100元,平台显示定金支付成功。
这时可以确认,订单已经完成了定金阶段的付款,客户还需支付800元尾款。
如果财务系统只给订单留一个“已付款”字段,问题就来了:仓库可能把它理解为全额付清,财务也可能把后面的800元当成逾期欠款。
实际上,尾款支付窗口尚未到来时,这800元只是后续计划应付金额。等窗口开放、客户完成支付,再把订单更新为全额付款。
取消订单还会增加一层判断。
客户只付了定金就取消,或者尾款到期未付,交易可能关闭,但已经支付的100元仍要根据适用规则和实际处理结果,记录为待退、已退或其他明确处理结果。
交易关闭以后,资金处理仍可能继续。
客户付清后申请退款,也要区分申请中、处理中、成功和关闭。
申请退200元,只能说明有一笔退款待处理;资金成功退回后,才能计入累计成功退款。平台退款接口也区分退款流程状态和退款成功结果。
流程示例如下:
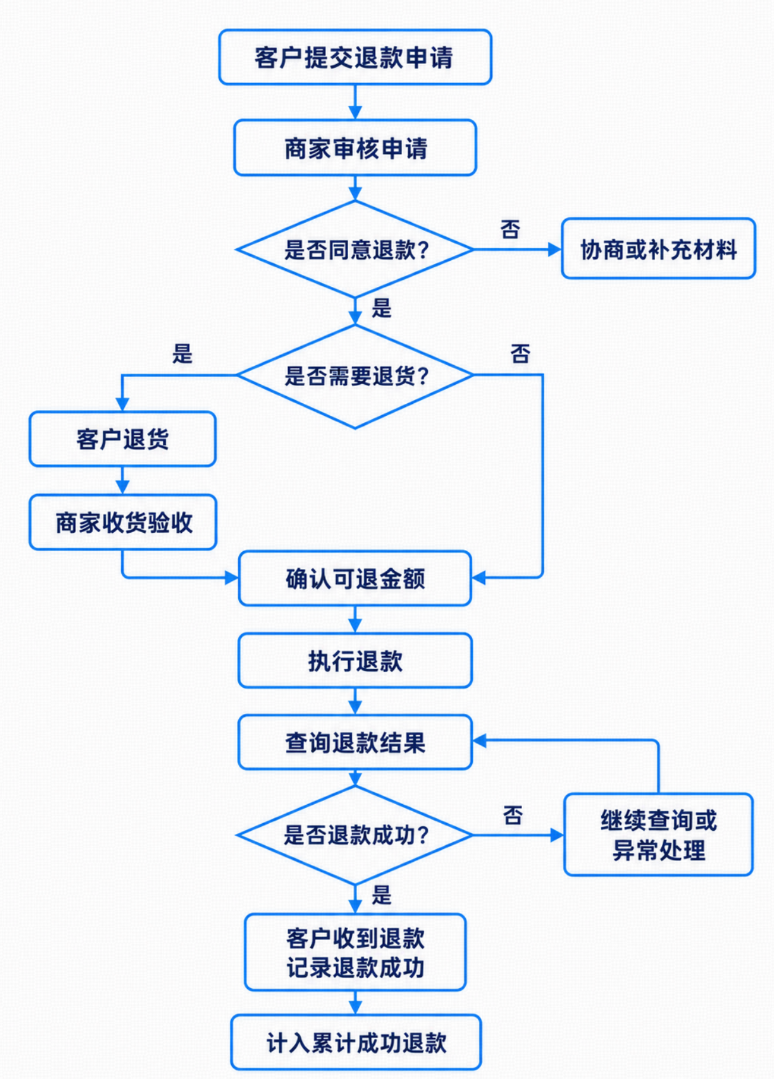
所以,一笔订单至少要能同时表达:交易进行到哪一步、付了多少钱、退款办到哪里、平台结算到了哪里。这几个状态可以并存。
二、客户付了900元,商家为什么到账680元?
接着看这笔订单。
假设客户付清后,成功退了200元;剩余交易满足结算条件,平台另扣20元费用,费用明细已确认。为方便推演,本例不涉及平台补贴、保证金和提前放款。
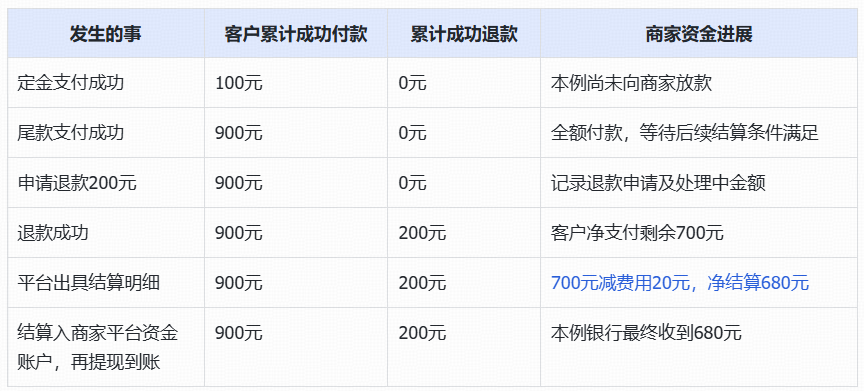
这笔订单的700元剩余款项,其中20元用于平台扣费,680元结算给商家。开头的20元差额,就对清楚了。
但表里的三个动作,还得分开看:
客户付款,回答客户有没有履行付款安排。定金100元、尾款800元,分别对应两次付款事实。
平台清分与结算,回答这笔交易中各方应分多少钱、哪些金额已经具备结算条件、本次实际结算多少。平台出具结算明细以后,还要核对资金是否实际入商家账户。
商家银行到账,回答资金有没有从平台资金账户划入银行。有些业务安排会直接划款至银行,应按实际账户路径记录。
淘宝开放平台的财务对账说明,也将交易账单与资金账单分开:前者围绕交易记录收款、退款等信息,后者记录账户余额的收支变化,包含提现等资金动作。
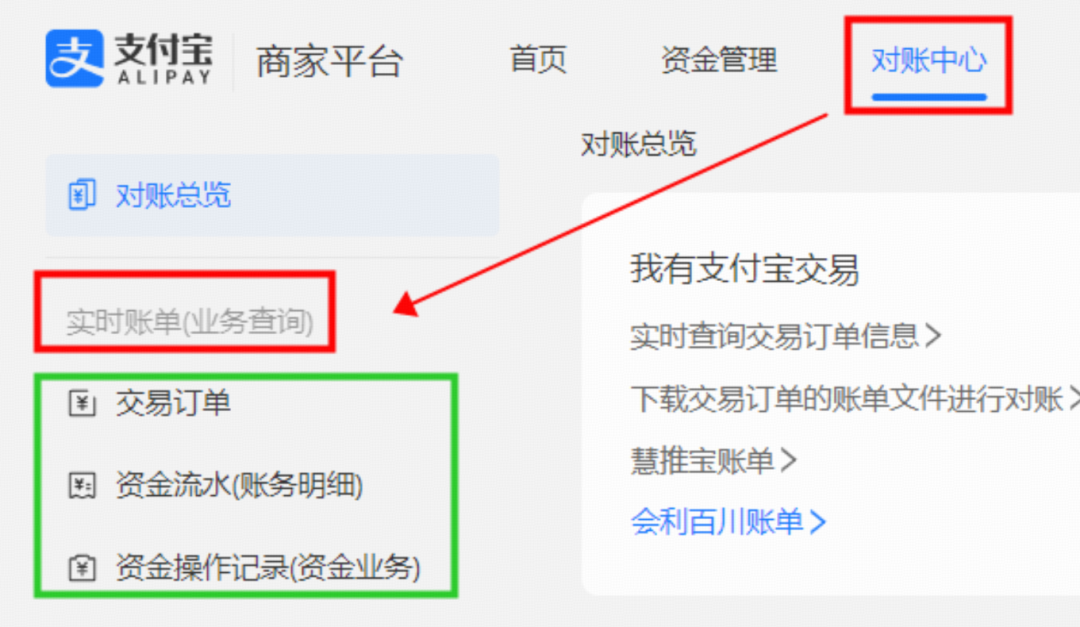
图源:淘宝开放平台
这也解释了一个常见误差:
客户付了900元,不能立即拿银行到账金额来判断订单有没有付清。平台结算的680元,也不能再算一次客户付款。
优惠还要留下资金来源。
商家让利减少了客户应付金额;若涉及平台出资的优惠,应另外记录出资方、关联订单和平台确认的可结算金额。“官方立减”等前台名称,不能直接用来判断承担方。具体承担金额,以活动规则和资金明细为依据。
三、把订单和钱连起来,靠什么编号?
回到前面的900元。
如果定金表里只有订单号,支付表里只有支付流水号,退款表里又只有退款单号,财务依然要靠Excel逐笔拼。
系统里真正需要建立的是这些单据之间的明细关系。
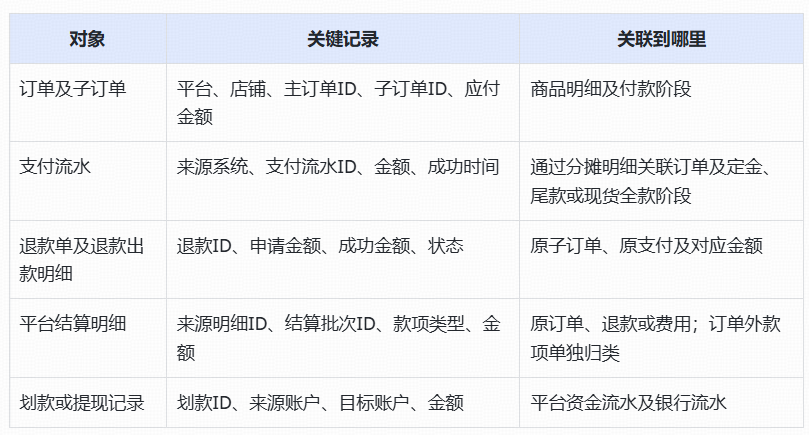
上述字段是系统设计建议,接入时应映射到平台实际提供的接口和账单字段。各类编号也要带上平台、店铺或商户等来源范围,避免不同来源的数据串单。
这里最容易漏掉的是分摊明细。
一笔合并支付可能对应多笔订单;一笔预售订单又可能有定金、尾款两次付款。退款也可能涉及不同支付阶段。
只在订单表里增加一个“支付流水号”,很快就会放不下。
分摊明细要回答:这条支付流水里的多少钱,归到哪个子订单、哪个付款阶段。退款再沿原关联关系追溯,保留实际退回路径和金额。
电商订单与资金单据关联图如下:
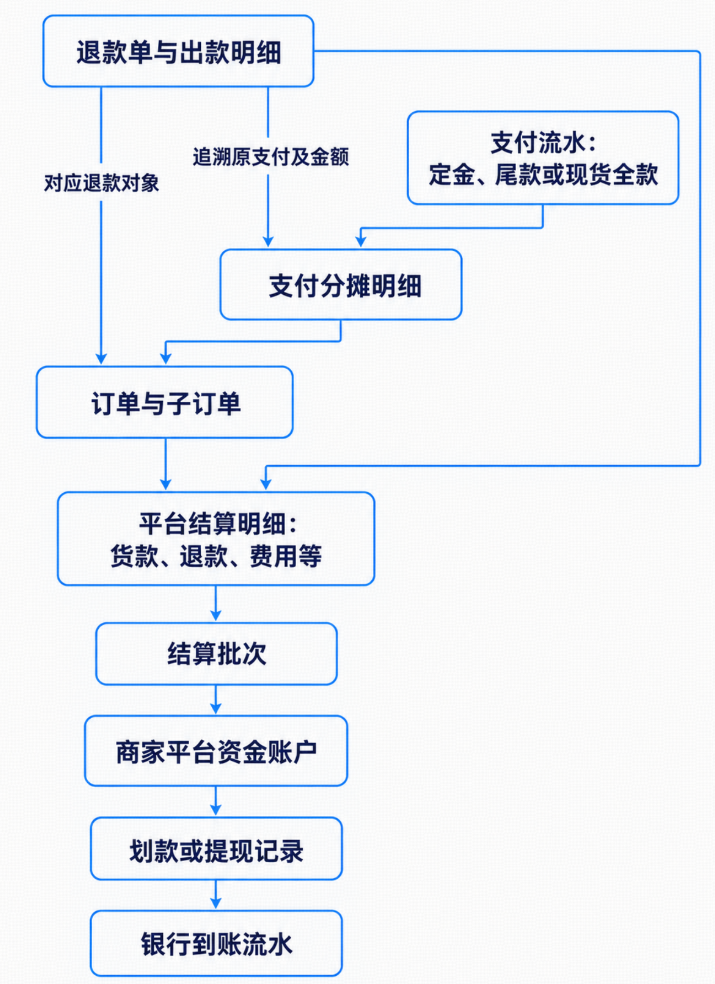
图示为本例先结算至平台资金账户、再提现的路径;箭头表示追踪关系,退款和费用以实际账单列示为准。
客户付清900元、成功退款200元以后,订单可以同时显示“全额付款”和“部分退款成功”。
如果剩余700元尚未结算,结算状态仍为“待结算”。
平台扣费20元、将680元结算至商家平台资金账户后,更新为“已结算”;后续提现,并核对银行入账流水后,再更新为“银行已到账”。
这样,查900元时能看到客户的两次付款;查680元时,能看到200元退款、20元扣费以及对应的到账记录。
四、最容易对不上的,是这些尾项
尾款没有付。
在支付期限内,显示待付尾款800元;超过期限后,根据平台结果更新交易状态,再跟进100元定金的实际处理。
不能因订单关闭就删除付款记录,也不能一直把800元挂成正常待收款。
只退了一部分,又发起第二次退款。
订单保留“全额付款”的历史事实,同时显示“累计退款200元”。
如果又有100元正在退款,下一次判断可退金额时,要扣除这100元正在占用的额度,避免并发超退;退款失败或关闭后,再释放占用。涉及多种资金来源时,分别按对应来源校验。
680元已经结算,后来又退100元。
原结算记录保留。
新增退款及对应的资金调整,按平台实际处理结果,关联到下一批结算扣减或商家账户扣款。前一批680元能核对,后一笔100元也有去处,历史记录不需要被反复改写。
结算单写680元,实际只收到675元。
先保留5元差异,再沿结算明细、资金流水和划款记录查原因。
可能是另扣费用、部分资金尚未释放,也可能是缺少一条账单记录。确认依据后补关联;原因未明时,留下金额、责任人和处理进度,不能直接按“手续费”抹平。
大促期间还要防重复通知和消息延迟。
同一支付、退款或结算明细重复接收,只记录一次资金影响;旧消息晚到,也不能把已成功的状态覆盖回处理中。通知有缺口时,再通过查询和账单补齐。
大促结束后,财务应该能直接筛出:
哪些订单尾款没付,哪些退款还在处理中,哪些款项已结算但尚未到账,哪些差额还没有查清。
点开每一项,都能找到对应的订单、资金记录和后续处理人。
好啦,今天的内容就到这里,再给大家分享几个相关页面:
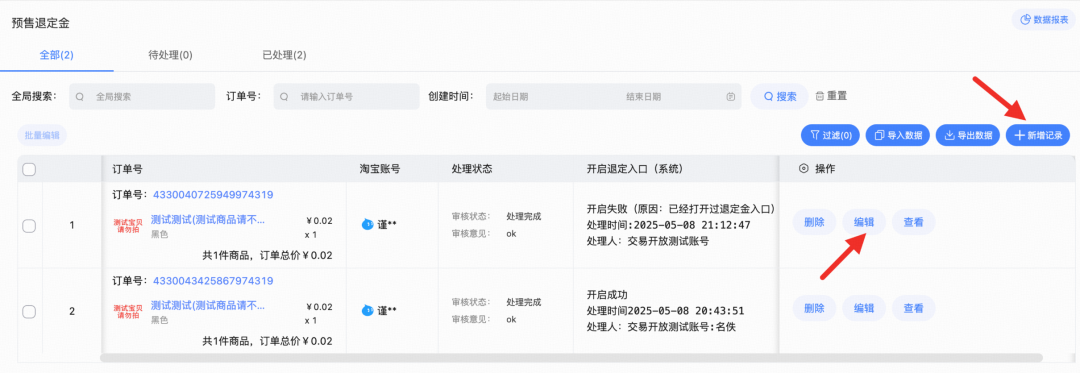
1 淘宝预售退定金登记与处理状态
图源:淘宝开放平台
淘宝预售退定金登记,重点看订单号、处理状态,以及退定入口的开启结果;入口开启成功还需要继续跟进实际退款。
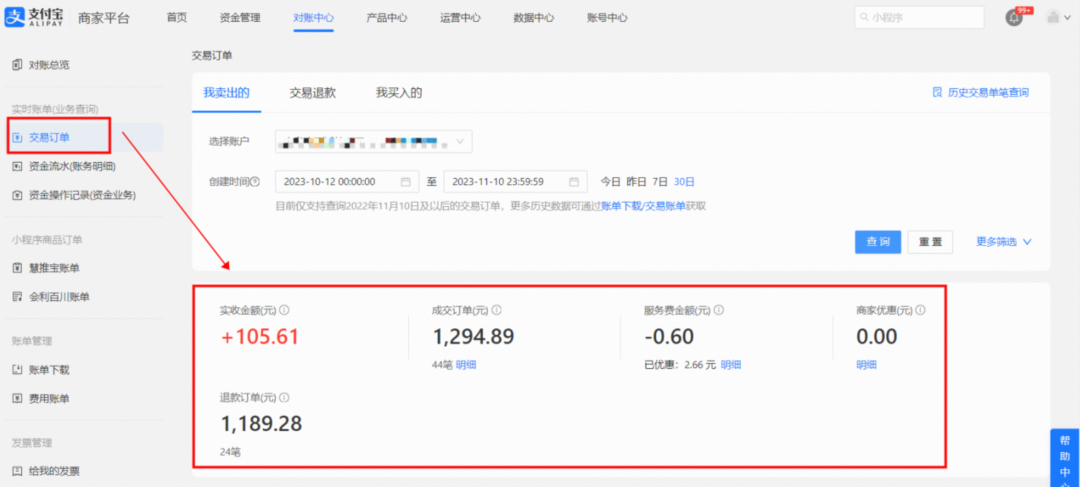
2、支付宝交易回款汇总
图源:淘宝开放平台
支付宝交易回款汇总,重点看成交订单、退款订单和实收金额怎样分别展示。
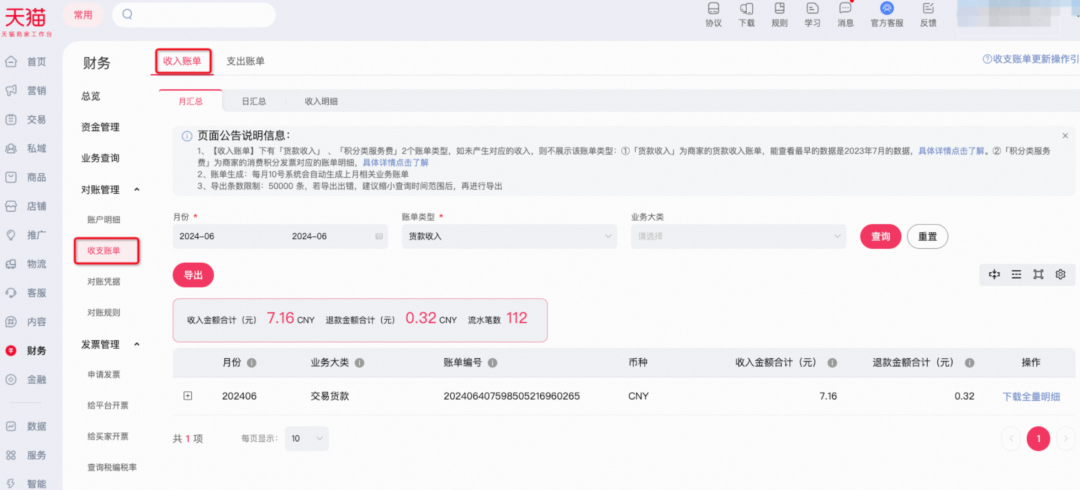
3、天猫收入账单
图源:淘宝开放平台
天猫收入账单,重点看账单编号、收入金额、退款金额,以及明细下载入口。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!