起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
给漫剧卖铲子能赚钱吗?


同样卖算力,H100 的合约价五个月涨了近四成,A800 两年却跌了 53%。把模型、算力、工具、卖课四拨人的报价单摊开看,这轮 AI 漫剧里卖铲子的生意,涨价的和降价的正分成两半。

都说这轮AI漫剧,最先赚到钱的是卖铲子的。
嗯,做模型、卖算力、做工具、卖课,差不多就这四拨人。
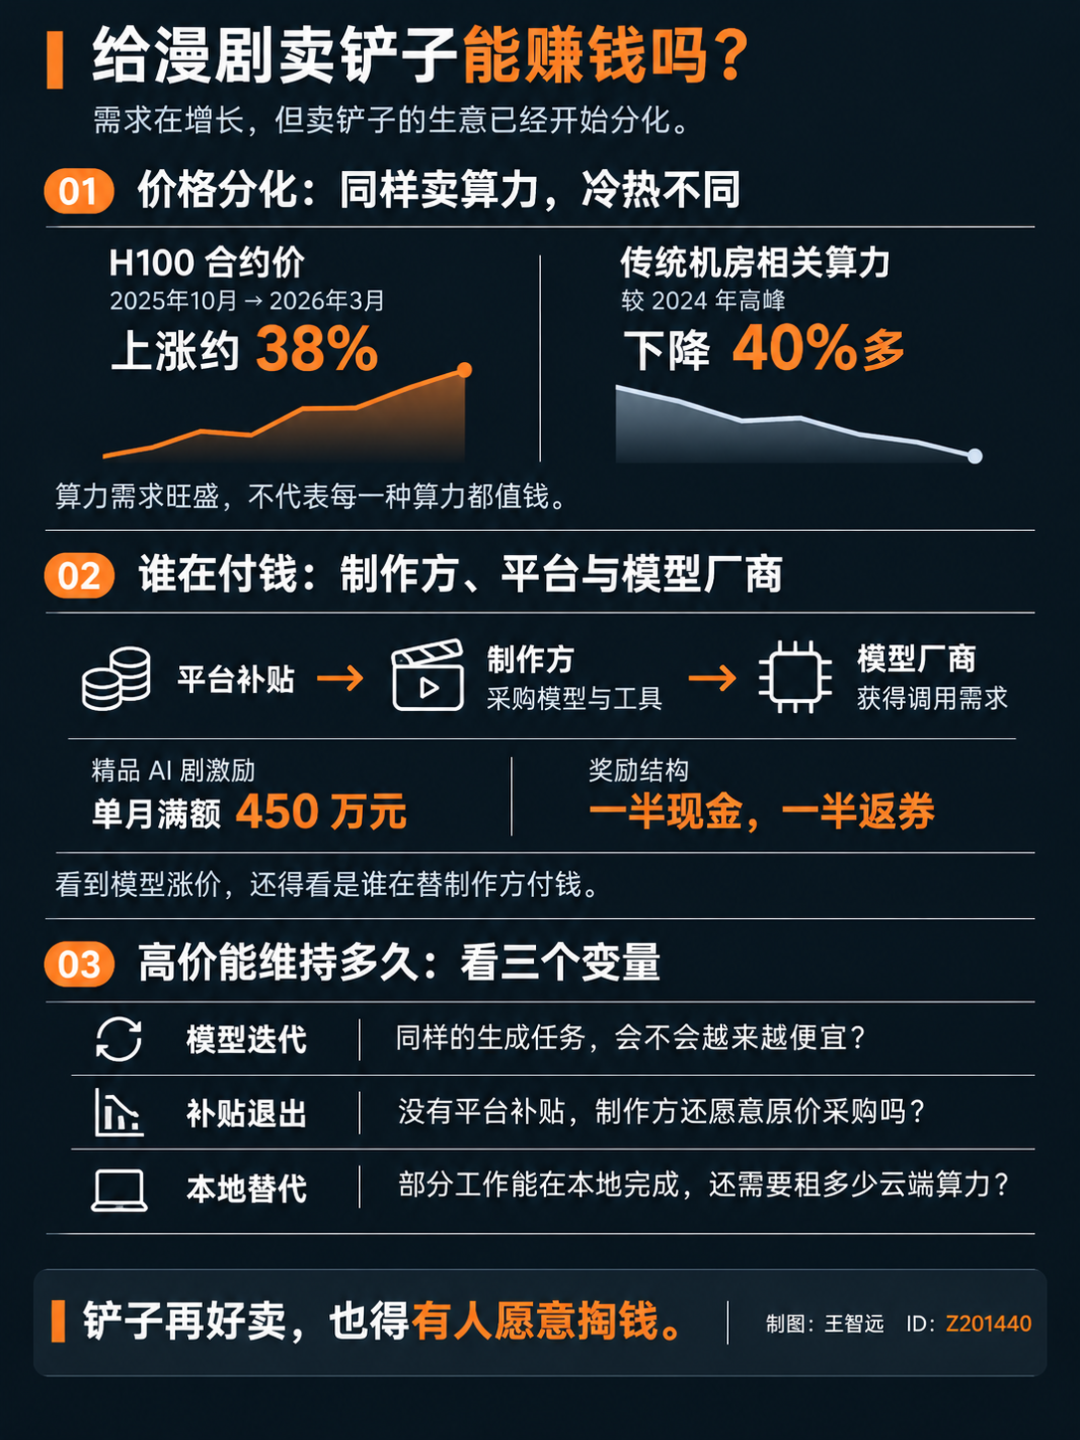
我把产业链上的报价单翻了一遍,发现一件怪事:同样卖算力,H100的合约价5个月涨了近四成,A800却在两年里跌了53%;西北有些机房把中低端卡挂到一元一卡时,还是没人接。
所以,冲着卖铲子稳赚这件事进场,恐怕得先想清楚,你到底打算卖哪一把。
先看需求。信通院数据显示,2026年一季度,AI算力需求同比增长417%,有效供给只增长了128%,这个季度的算力租赁市场规模达到680亿元。
需求涨得这么快,供给又跟不上,照理说,卖铲子的都该涨价。
实际情况却挺有意思。
最近几个月,Vidu把视频生成的首发价打到0.09元一秒,Seedance旗舰档位的刊例价却涨了五成。需求都在涨,价格却走出了两个方向。
当然,这里一个是视频生成服务的报价,一个是模型调用的token价格,不能直接比较贵便宜,值得看的只是各自的调价方向。
先把生意分开看。
做模型的按生成时长或调用量收钱,可灵3.0的价格从0.9元一秒到3元一秒,分辨率越高,价格越贵。卖算力的收机器运行的钱。
按行业媒体和从业者的口径,制作一分钟漫剧的算力开销,已经从100元涨到200至300元,这个数说的是制作成本,和租一张卡的报价不能混为一谈。
做工具的又是另一套生意,鹤写、知漫剧、万兴这些一站式平台,主要接入大厂模型,自己负责把工作流、角色一致性等环节串起来,按月收订阅费。
卖课的更直接,按人头收费,B站上刷到的漫剧课程,标价从两三千到上万不等。
把这些报价放到一起,再看涨跌,就有意思了。
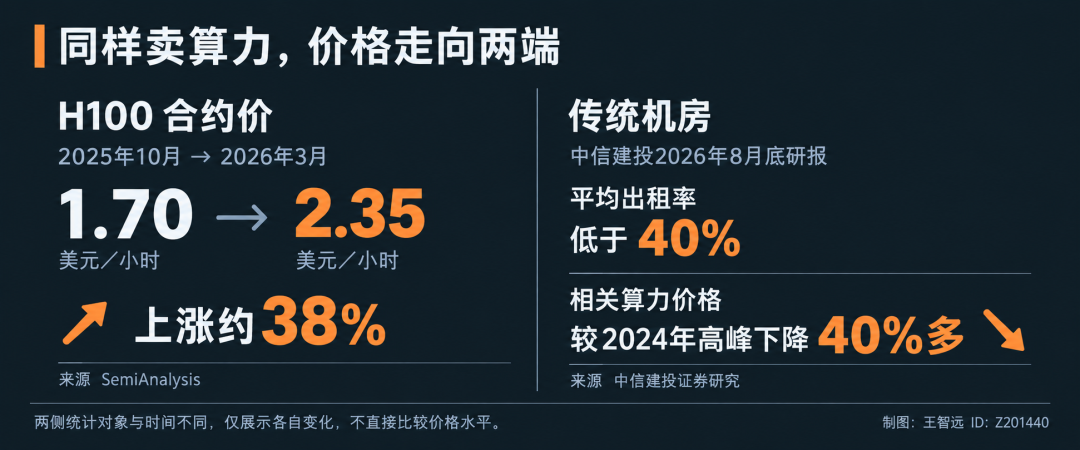
你看看涨价的,按SemiAnalysis的口径,H100合约价从2025年10月每小时1.70美元涨到2026年3月的2.35美元。
模型这边也有涨的:Seedance 2.5在2026年7月底发布,不含视频输入的档位,刊例价从2.0版本的每百万token46元涨到70元,涨幅超过五成。
再看降价的。
Vidu Q4首发优惠价只有0.09元一秒,牌价是0.28元一秒。可灵10月中旬上线的4.0,1080P按会员价折算只要五毛多一秒,比3.0的1.2元便宜一半以上。
图像生成降得更早,阿里的Qwen-Image标价0.18元一张,放在两年前,这种价格恐怕很难想象。
算力这边,涨跌差得更远。中信建投8月底的研报提到,部分千卡、百卡集群有三成机器闲置,传统机房的平均出租率跌到四成以下,相关算力价格比2024年高峰时期低了四成多。
赛迪研究院年初的统计也显示,全国已建成和在建的数据中心,约35%的机架处于闲置或低效运行状态。
一边是H100涨价,一边是传统机房降价,甚至降了价也租不出去。同样做算力生意,价格已经是两个世界。
……
接着往下算,这笔账恐怕没看上去那么好赚。
算最实在的一笔,废片。
可灵发布3.0时给过一组口径,此前的模型要生成一条满意的视频,平均得抽卡20到100次,3.0把这个数字压到了1到2次。
换个角度看,过去制作方为了得到一条满意的视频,可能得为几十次生成付费,其余都是试错成本。
当然,这是按可灵公布的次数推算的,不能直接当成行业平均水平。
单条片子的账也能说明问题,按火山引擎2.0 fast的刊例价,720P生成一秒约1.6元。一分钟成片一遍过大概90元,抽三次就接近300元。
这里假设的是同样时长的内容完整重做三遍,实际成本还得看哪些镜头需要返工。
所以,厂商这两年把「一次出片」当成卖点,不全是炫技。抽卡次数降下来,制作方花在试错上的钱就少了。
对卖模型的人来说,调用次数会怎么变,还要看制作方会不会因此做更多内容,不能只凭这一组数字下结论。
再算补贴这笔,出钱的人就不一样了。
字节在漫剧上的补贴好几套,最值得看的是这两套。一套是9月底在平遥发布的影视合作计划,面向专业影视项目,要求全片视频生成环节100%使用Seedance。
另一套是10月19日启动的精品AI剧激励计划,由抖音集团短剧版权中心和火山引擎联合发起。
值得看的是条款:
按月度热度分档,单月满额450万元,第一期理论总投入上限约1350万元。
一半现金,一半返券。返券只能用于火山方舟的token、剧创或者漫剧工具,报名要求Seedance 2.5使用占比过半,作品必须在红果上线。
翻译一下,平台拿钱补贴制作方,制作方用字节的模型做片子,片子放到红果,返券还得花在字节的工具链里。
一部分钱和使用需求,就这样留在了字节自己的生态里。返券毕竟不是现金,不能把发出去的额度直接算成模型收入。
这笔钱要紧的还不是多少,关键在于它替谁付了账。
按DataEye公布的口径,AI漫剧万次播放的收益已经掉到十块钱以内,93%的作品月播放不足百万。
如果这些数据对应的是同一批样本,大多数制作方确实没有多少加价采购算力的底气;平台补贴接过去一部分成本,让一些项目还能继续生产。
不过,450万元的单月奖励上限,相对于整个算力租赁市场,规模有限,它能缓解部分项目的成本压力,还撑不住整个市场的价。
字节和快手既参与内容分发,也提供视频生成模型。
平台扶持制作方,制作方又可能使用平台自己的模型。掏钱的人和收钱的人,有时候就在同一张桌子上。
看到模型涨价,不能直接认定制作方愿意自己承担更高的价格,至少在部分项目里,平台替他们分担了成本。
……
那么,还涨着价的那几样,什么时候会跌?在我看来,主要有三点。
第一,今天贵的模型和算力,明年还值这个价吗?
算力这门生意,贵不了一辈子,今天H100供不应求,是因为大量模型训练和推理任务需要它。但模型更新、硬件升级之后,原来的机器还能卖多少钱,就不好说了。
视频模型更新得尤其快,一年迭代两三代,新模型出来,原来需要花大价钱才能完成的任务,可能就便宜了。
已经有例子了:
Sand.ai把千亿参数的MAGI-2开源了。按官方测算,用8卡H100的月租成本折算,生成10秒1080P视频大概只要5毛钱,约为部分主流闭源模型成本的十分之一。
这个测算有特定的部署和使用条件,不能直接当成所有制作方都能拿到的价格,但它至少说明,原来昂贵的生成任务,有机会换一种方式做。
所以,判断算力能不能继续涨价,得看新模型出来之后,买家还需不需要原来那么多机器。
第二,没有补贴,制作方还愿意付钱吗?
有个极端案例,Sora。OpenAI的视频生成产品,2026年3月宣布关停,App下架,API也在9月停止服务。
据报道,Sora每天的算力成本,日常口径约100万美元,高峰算到过1500万美元,而关停前累计消费者收入只有200万美元左右。
两组数字的统计周期不同,不能直接相减算亏损,但如果报道口径可靠,至少能看出付费收入与运行成本之间的压力。
漫剧行业当然没有到这个量级,但要算的账差不多。补贴可以让制作方暂时少掏一些钱,平台却不可能无限期替所有人买单。
等补贴减少之后,看制作方还愿不愿意按原价采购。如果订单跟着减少,或者采购价开始下调,就说明原来的价格未必站得住。
第三,如果自己就能生成,为什么还要租别人的?
这条路已经有人在走了。万相的8GB量化版、MiniMax的开源模型,再配上ComfyUI,本地就能搭起一套生成流程。
今年下半年,开发者社区里已经出现不少相关教程。
对AI漫剧制作方来说,这件事挺实际:
一条片子从分镜到成片,中间要反复试镜头、调动作、改画面。如果部分工作能在本地完成,就不用每次都向云端付费。
当然,本地生成也有成本。机器要买,电要花,速度和效果还得看具体模型。
尤其是高清成片,对画质和角色一致性的要求更高,很多时候仍然需要云端旗舰模型。但只要有一部分工作能搬回本地,制作方就多了一个选择。
以前只能向模型厂商付钱,现在可以算一笔账:自己买机器划算,还是继续按次付费划算?当买家开始有得选,卖家想涨价,就没那么容易了。
三件事看下来,判断高价还能维持多久,盯住新模型成本、补贴减少后的订单,以及制作方有没有更便宜的替代办法,就够了。
所以,别只盯着AI漫剧有多火,也得看看那些卖工具、卖模型、卖算力的人,手里的东西还有多少人非买不可。
毕竟,铲子再好卖,也得有人愿意掏钱。
本文数据来源:
[1].信通院、中信建投证券研究、赛迪研究院、科智咨询的行业口径与研报,SemiAnalysis 的算力价格统计,DataEye 的漫剧收益统计与激励池测算,火山引擎、可灵、Vidu、阿里云百炼的官方定价与公告,Sora 关停相关的公开报道,以及漫剧从业者的访谈口径
本文由人人都是产品经理作者【王智远】,微信公众号:【王智远】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!