
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
企业已经有银企直联了,为什么还要再建司库?


余额能查、流水能取,并不等于钱能调动:账上 100 亿元的集团余额,扣掉受限保证金、专项用途、境外资金和近期经营付款后,本次可统筹的可能只剩 30 亿元。司库要把账户余额、可用资金、可调度资金分开表达,并按主体、币种和日期排出资金计划。
集团的银行账户已经接进系统了。
余额能查,流水能取,供应商付款也能直接发给银行。财务不用每天登录十几个网银,出纳的工作方便了很多。
这时候,企业又提出要建司库。
财务人员很容易困惑:钱已经能看、能付、能调了,还要建设什么?
通过一次很普通的资金会议我们就能看出差别。
资金经理汇报:集团银行余额100亿元。
CFO接着问:下周有一笔大额付款,这100亿元都调动吗?
资金经理不说,资金经理不知道,资金经理想哭。
到底能不能调动,他得回去问各家公司。有些钱是保证金,有些用于专项项目,有些公司下周要还贷款,还有一部分在境外。
账户连上了,资金安排仍然靠人逐家确认。
银企直联解决了企业与银行之间的连接。司库要进一步把经营安排、资金需求、融资和风险放在一起管理,让集团知道钱该怎样用。
一、少登录几个网银,只是第一步
青岛一家企业过去要切换十余个网银系统,完成资金调拨、薪酬代发和供应商支付。引入司库平台后,多银行账户、调拨、预算管控和支付开始在同一系统中处理。
中集集团启动司库系统一期建设,目标包括境内资金全域可视、全链闭环和风险预警,并提出用一套平台统筹集团全球资金。
从前一个案例很我们看出,财务少切换系统,操作集中起来了。
后一个案例则把建设目标往前推了一步。集团除了看账户,还要管理资金的使用过程,提前识别风险。
可以用下面这张表理解三者的分工:
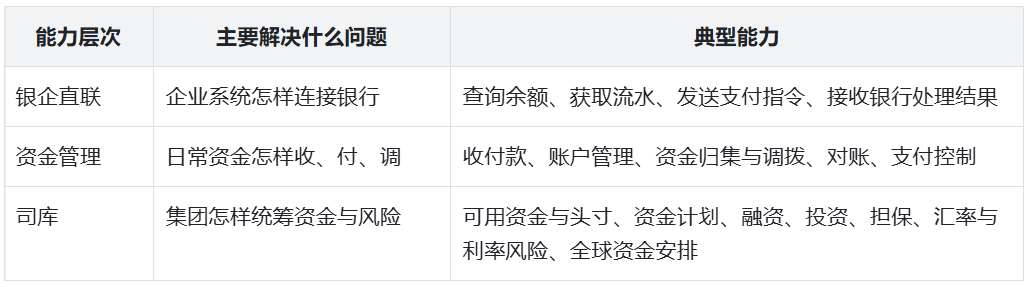
这里有一点要讲清楚:三者可以在同一平台上实现,也可以由不同系统协同完成。
一些资金管理系统已经具备融资、预测和风险能力。一些叫司库的平台,实际还主要用于账户查询和支付。
判断建设水平,要看它能解决哪些管理问题。
二、账上100亿元,集团能用多少?
银行余额是一个时点上的数字。真正安排资金时,还要知道这笔钱的用途、限制和调动条件。
举一个的例子:
某集团账上有100亿元,其中20亿元是受限保证金,15亿元受项目用途约束,10亿元位于当前无法及时调回的境外账户,另外需要留出25亿元保障近期经营付款。
假设这几项互不重叠,按这次资金安排的口径,剩余可统筹资金是30亿元。
100亿元和30亿元,会让CFO做出完全不同的决定。
当然,实际系统不能简单套一个减法。保证金是否已包含在银行可用余额中、经营付款是否已在资金预测中扣除,都要核实,否则会重复扣减。
更关键的是,集团看到的钱,分属于不同法人。
某家子公司的账户有余额,并不意味着总部今天就能划走。调拨要有相应权限、业务安排和适用条件;境外资金还涉及当地规则、税费、币种和跨境路径。
因此,司库至少要把三件事分别表达清楚:
账户余额:钱在哪里,有多少。
可用资金:按具体用途和时间要求,哪些钱可以使用。
可调度资金:这些钱能否及时转到需要它的主体。
如果首页只有一个集团余额合计,管理层仍然很难据此安排付款。
三、总余额充足,也会有公司下周缺钱
假设A公司账上有8亿元,未来一周预计收款1亿元,需要付款2亿元。
B公司账上只有5000万元,未来一周预计收款3000万元,却要支付2亿元货款和到期债务。
不考虑其他因素,A公司一周后还有7亿元,B公司却存在1.2亿元缺口。
集团合计看起来资金充足,B公司的付款风险已经很具体了。
银企直联可以取回两家公司的余额。要提前发现B公司的缺口,还需要把到期应付、贷款还本付息、工资税款,以及预计回款接进来。
这些未来安排,银行流水里还没有。
司库需要把它们按主体、币种和日期展开,形成资金计划。
同时要区分收款的确定程度。客户已经确认的付款日期,和销售人员估计的回款日期,不能在预测里按同样的把握处理。
系统发现缺口以后,资金经理才能判断:提前催收、申请内部调拨,还是安排融资。
一旦采取行动,新的安排还要进入资金计划。钱实际到账、付款完成后,再用真实结果校准预测。
这样,资金计划才能跟着业务变化,而不会成为月初报一次、月底再解释偏差的表格。
四、一边存款,一边借款,问题出在哪里?
集团里常见另一种情况:A公司有闲置存款,B公司却在申请新增贷款。
只看各家公司的银行账户,两边的操作都能正常完成。放到集团层面,资金经理会进一步考虑:内部资金能否先满足需求?期限是否匹配?调拨成本是多少?
这就需要把存款、借款和资金计划放在一起看。
但也不能发现存贷并存,就要求把存款全部拿去还债。
有些资金受限,有些需要保障经营,有些贷款提前偿还有额外费用。资金分属不同法人时,也要判断内部安排是否可行。
司库的价值,是把这些条件呈现出来,让决策有依据。
外币管理也是同样的道理。
一家企业有美元存款,同时未来要支付美元采购款。如果只把存款折算成人民币,就容易忽略它与未来付款之间的关系。
判断汇率风险时,要结合外币收款、付款、借款和已安排的套期保值交易,按币种和期限看剩余敞口。
否则,系统虽然每天更新汇率,资金经理仍然不知道哪笔风险需要处理。
五、司库能力地图,要从管理问题展开
企业讨论司库建设时,很容易拿到一份很长的模块清单。
更有用的办法,是先列出资金负责人每天需要作出的判断,再确定所需能力和数据。
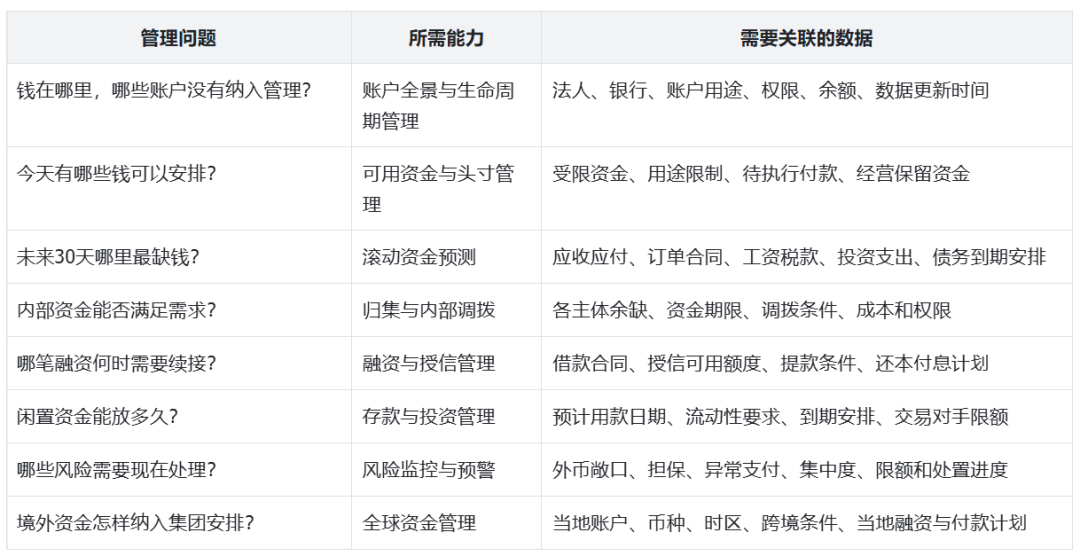
这张地图还能帮助企业决定一期做什么。
如果账户台账都不完整,先把账户、余额、支付状态和数据更新时间做好。
如果已经实现集中支付,下一步就应重点检查:未来付款有没有纳入计划,可用资金口径是否明确,融资到期和资金缺口能否提前发现。
建设时还要把职责一起落实。
预计回款更新、付款日期确认、风险预警处理、多长时间内处理、处理结果怎样反馈?
这些问题没有答案,系统只能提醒,资金经理仍要靠电话逐家追问。
六、验收时,拿一笔真实资金需求来检验
司库上线以后,可以拿一笔未来两周的大额付款,做一次完整验证。
系统能否找到付款主体和日期,关联已有资金与预计收款,识别缺口,列出可行的调拨或融资安排?方案批准后,能否跟踪执行结果,并更新后续预测?
这条链走通,集团才真正多了一种安排资金的能力。
连接银行以后,财务可以更快地处理一笔付款。把业务、资金和风险连起来以后,集团才能提前安排好这笔付款。
企业已经有银企直联,还要不要建司库,可以从这里判断:下一次CFO问未来30天最大资金缺口是多少,资金团队能否及时给出有依据的数字,并说清楚准备怎样解决。
如果还要等各家公司临时报表、逐笔确认,下一步的建设重点就很清楚了。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!