
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
现金流预测:账上8000万,缺口2600万?


账面 8000 万现金却缺口 2600 万:受限资金、账期回款与集中支出让余额失真。预测要按主体、币种和用途拆分可用资金,把收支转成带日期与可信度的现金事件,再按 7 天、30 天、90 天滚动推演缺口。
每天早上,资金经理打开银企直联,看到集团各银行账户余额合计8000万元,真想翘起二郎腿、抿口热茶感叹:我真富有啊!
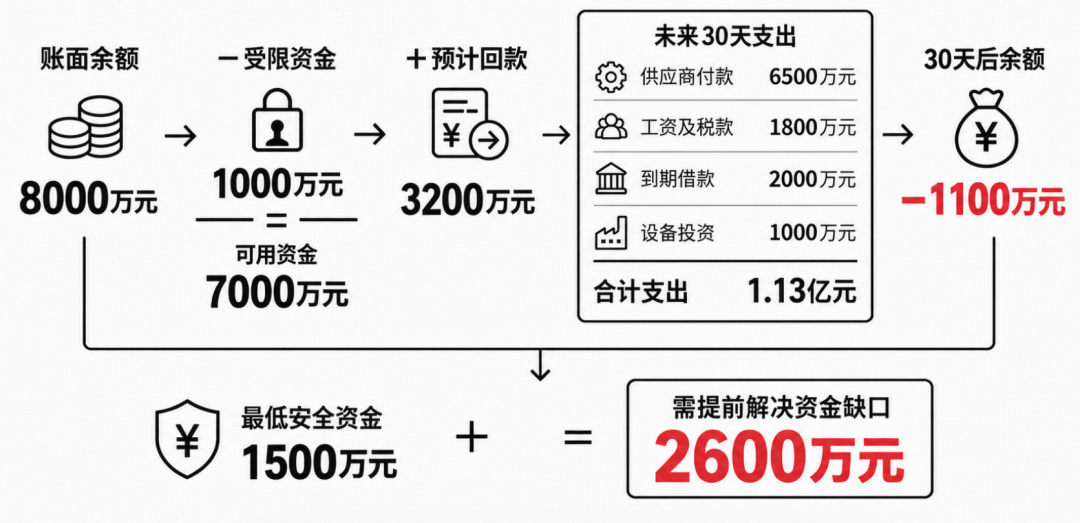
但可是,你知不知道这个钱根本不够用啊喂,感觉先准备2600万吧,不然这个月就过不下去了,来我们算算账:
未来30天里,有1000万元是保证金等受限资金,真正可动用的是7000万元;
预计回款5000万元,结合客户历史付款情况,按期能收回的约3200万元;
同期还要支付供应商款6500万元、工资和税款1800万元、到期借款2000万元,以及已经批准的设备投资1000万元。
算下来,30天后的预计余额是负1100万元。
如果企业还要保留1500万元最低安全资金,需要提前解决的资金缺口就是2600万元。
资金经理不得不放平自己的二郎腿,把计算器放茶杯里,揉着太阳穴想对策。他最想不明白的事,就是为什么有计算器这个发明!
银行余额只能回答今天账上有多少钱。
管理层真正需要知道的是:未来哪一天可能缺钱、哪个主体出现缺口、缺口由哪些收支造成,以及企业还有多少时间采取措施。
这才是现金流预测需要解决的问题。
一、余额在那,看不见缺口是为啥
第一个原因,是账面余额不等于可用资金。
保证金、监管账户资金、冻结资金、质押存款和用途受限的专项资金,不能随意用于日常支付。
有些子公司账上有钱,却受到跨境监管、少数股东安排或者内部制度限制,也不能及时调给其他主体使用。
现金流预测必须从可用资金起步,同时区分法人、账户、币种和资金用途。集团总余额充足,不代表每个主体都能按时付款。
第二个原因,是未来收支没有真正进入时间轴。
销售订单记录预计交付,发票记录应收金额,合同约定账期,应收系统记录到期日,客户历史行为反映实际付款习惯。企业要把这些信息组合起来,才能判断一笔货款更可能在哪一天到账。
支出端也是如此。
采购订单、收货、应付发票、付款申请和实际支付代表不同阶段。如果把几个系统的金额直接相加,同一笔采购可能被预测多次。
第三个原因,是预测数据的可信程度不同。
已经批准的工资付款和一笔尚未签订的销售订单,不能放在同一个层级。
系统需要知道哪些钱基本确定会发生,哪些钱有较大概率发生,哪些钱还停留在经营计划阶段。
二、未来现金流,是靠掐指一算来的吗
掐指一算,指定是不行的,就算你精通易经,也不行。
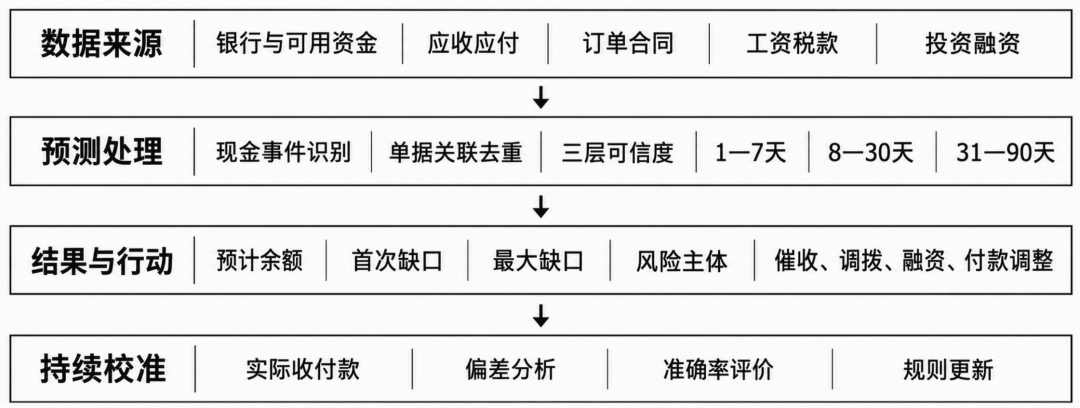
一套能够使用的预测,需要接入银行余额、应收、应付、订单、合同、工资、税款、投资和融资数据,再将这些数据转换成现金事件。
现金事件至少要回答六个问题:哪个主体、什么事项、流入还是流出、预计金额、预计日期、可信程度。
同一业务进入不同阶段后,系统应选择距离实际收付款最近、可信度最高的数据。例如采购业务已经形成应付发票,就不再重复使用采购订单金额;付款申请获得批准后,预计支付日期应随审批结果更新。
在此基础上,可以把预测分成三层:
- 确定性现金流:已审批付款、工资、税款、到期借款本息、已确认投资付款,以及有明确到账通知的收款。
- 较高概率现金流:应收发票、已收货未付款采购、合同里程碑收款、审批中的大额付款。
- 经营预测现金流:销售预测、生产计划、采购计划、资本开支预算和融资安排。
三层现金流适合分别进入基准、谨慎和压力情景。简单按照概率将1000万元回款折算成600万元,可能掩盖某一天真实存在的资金缺口。
时间颗粒度也要随预测距离变化:
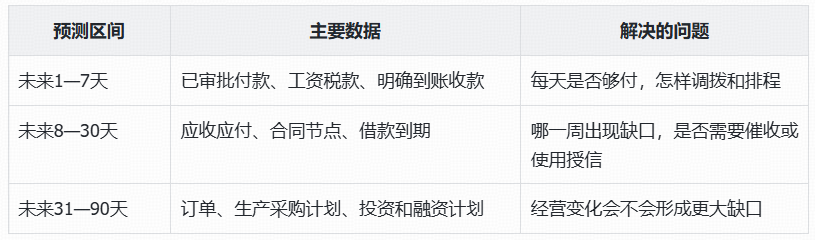
三个区间应使用同一套现金事件。
近期实际收付款发生后,中长期预测自动滚动,避免日、周、月三套表分别维护、彼此对不上。
三、系统说,2600万元缺口,我包了
现金流预测系统不能只展示一条未来余额曲线。
首页至少要让管理层看见:当前可用资金、最低安全资金、首次缺口日期、最大缺口金额、缺口持续时间、重大收支事项和风险主体。
预计期末可用资金可以按照以下逻辑计算:
期初可用资金+预计流入-预计流出
当预计期末可用资金低于最低安全资金,差额就是需要处理的资金缺口。
以前面的2600万元为例,点击缺口金额后,系统可以继续下钻:
- 客户回款预计延期,影响1200万元;
- 一笔借款集中到期,影响800万元;
- 设备付款时间提前,影响600万元。
原因展开以后,处理动作才会清楚。
应收团队负责催收并确认新的回款日期;资金团队评估内部调拨和授信提款;投资部门与供应商协商设备付款节奏。每项任务都要记录责任人、完成时间和预计改善金额。
如果某个法人缺钱,而集团其他主体有钱,系统还要检查资金能否调拨。
币种、监管要求、跨境限制和内部资金制度,都可能导致集团整体有钱、局部仍然无法支付。
AI可以在这个过程中辅助修正预计到账日期、识别重复和遗漏事项,并模拟回款延迟、销售下降或融资未到账的影响。但预测基础仍然来自业务计划、合同条件、单据关联和数据质量。
经过系统的测算和处理后,无论是回款催收还是借款延期,总能给管理层提供一些缺口处理建议。
四、实际收付款后,重新做个预测检验
很多企业每周都在重新填预测表,却很少比较上一次预测错在哪里。
时间一长,预测容易变成重复报数。
系统应在实际收付款发生后,自动匹配原预测事项,并记录四类偏差:
实际金额不同形成金额偏差;实际日期提前或延后形成时间偏差;发生了收支却没有预测形成遗漏偏差;预测事项后来取消形成取消偏差。
评价预测质量时,至少要看三项指标:
- 预测事项覆盖率:实际发生的收支,有多少提前进入了预测;
- 金额准确率:实际金额与预测金额相差多少;
- 时间命中率:实际发生日期与预计日期相差多少天。
例如,销售部门预测的回款金额基本准确,但到账时间经常晚十天;采购部门经常漏报临时预付款;投资部门金额预测准确,工程进度变化却没有及时回写。只有把偏差落到具体部门和原因,企业才能调整合同条款、填报流程和预测规则。
现金流预测可以按照五步推进:
先统一可用资金和安全资金口径;再建立现金事件及单据去重规则;优先上线未来7天和90天预测;把缺口转化为催收、调拨、融资和付款调整任务;最后通过实际收付款持续评价和修正规则。
做到这一步,企业每天看到的就不再只有银行余额。
系统会提前告诉管理层:哪一天可能缺钱、缺多少钱、原因在哪里、由谁处理,以及处理后能改善多少。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!