起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
从领料到销售成本:一个 A、B 双产品工厂,走完成本核算系统设计的全流程


月底的产品成本不是在一张表里填出来的:采购决定材料价格,仓库记录材料去向,车间记录产量与工时,薪酬、折旧和水电形成加工费用。作者用一家同时生产 A、B 两种产品的工厂,把从业务发生到成本算出来的链路走了一遍。
月底的产品成本,不是成本会计在一张表里填出来的。
采购决定材料价格,仓库记录材料去了哪里,车间记录做了多少产品、用了多少工时,薪酬、折旧和水电形成加工费用。系统要做的,是按照事先确定的对象和规则,把这些数据依次算进生产订单、在产品、完工产品和销售成本。
下面用一家同时生产A、B两种产品的工厂,把“业务—数据—规则—计算—凭证—报表”走一遍。文中的金额是设计示例,不代表某款ERP的默认算法。
通过这种方式,我们一起看一下:从业务发生到成本算出来,一套系统到底应该怎么设计?
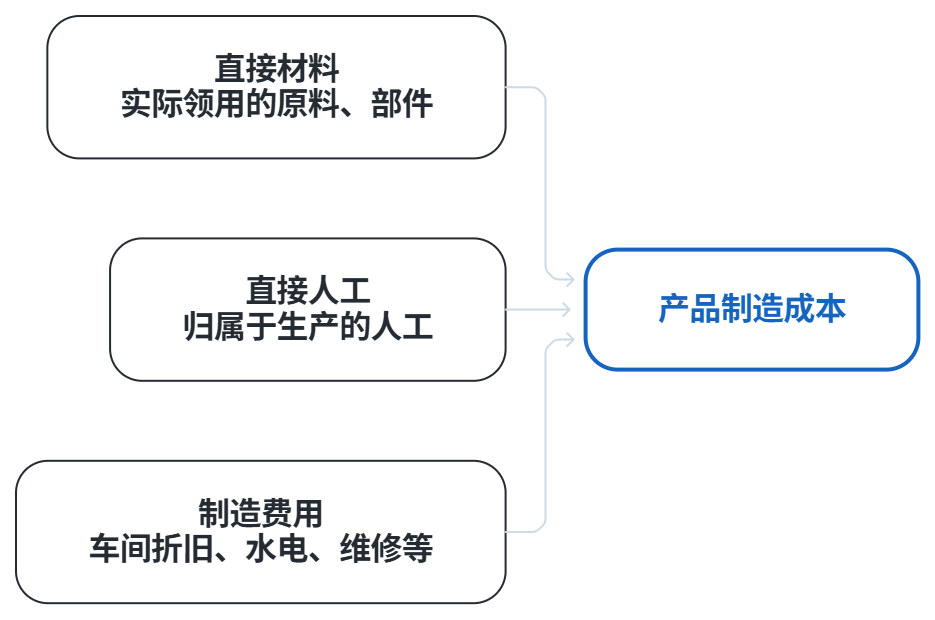
一、一件产品的成本由什么组成
这里有一个容易混淆的时点:买进材料,不等于材料已经进入产品成本。
采购入库先形成材料库存;材料领到生产订单,经过库存计价,才成为这张订单的材料成本。产品成本计算需要接住库存计价的结果。
系统设计时,需要确定每笔投入的去处:能直接找到产品的,直接归集;只能找到车间的,先归集到车间,再依据合理规则分配。
二、业务数据从哪里来
假设工厂本月下达了A、B两张生产订单。月底成本会计需要的,是下面这些带有业务身份的数据:
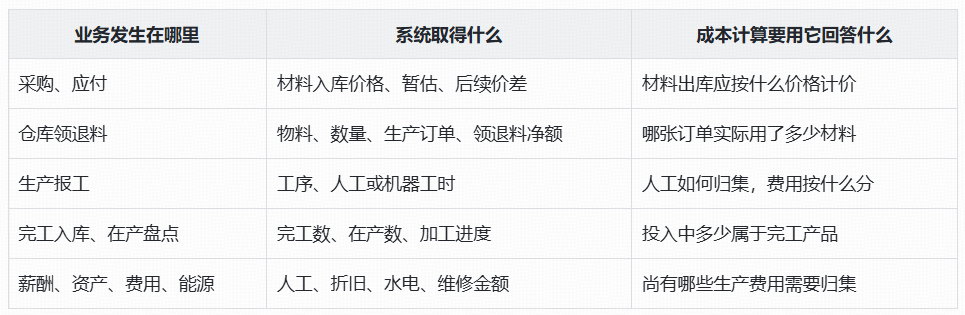
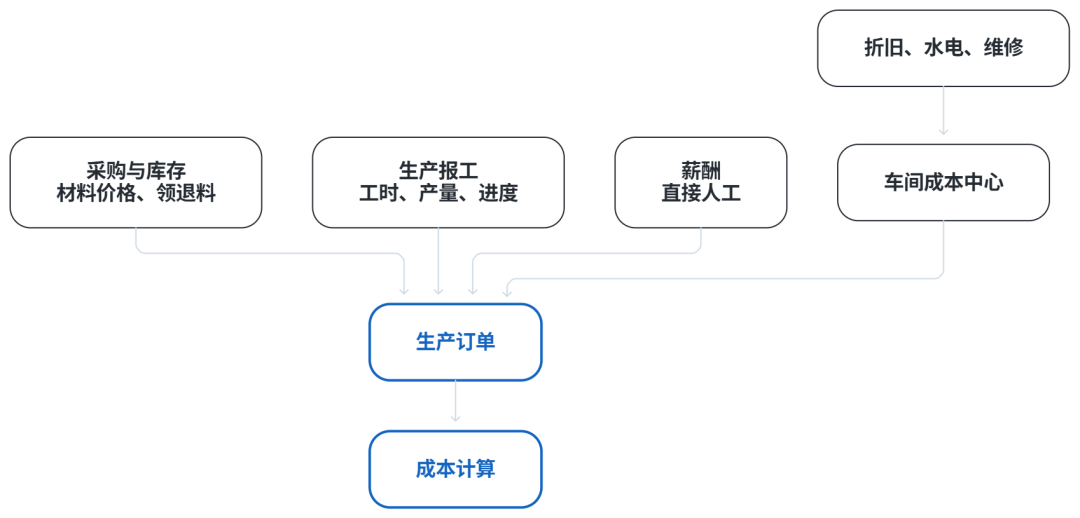
每条进入计算的数据,至少应保留核算组织、期间、来源单据及行号,并关联所需的物料、生产订单、工序或成本中心。只有总账科目和金额,通常不足以判断一笔费用该由A产品还是B产品承担。
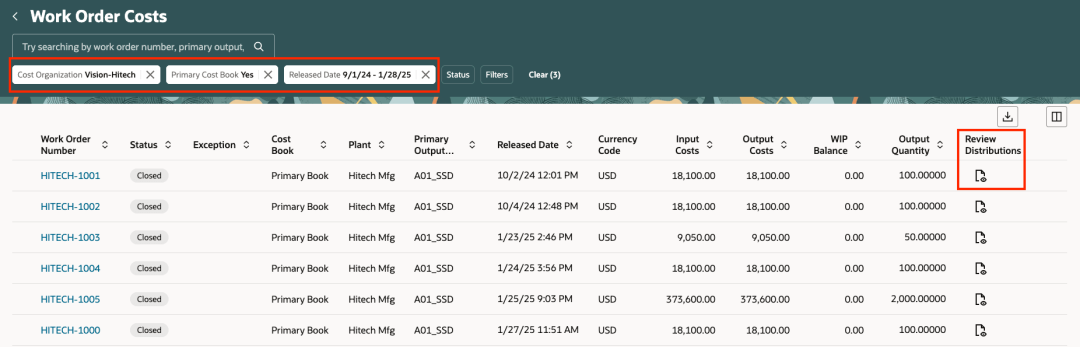
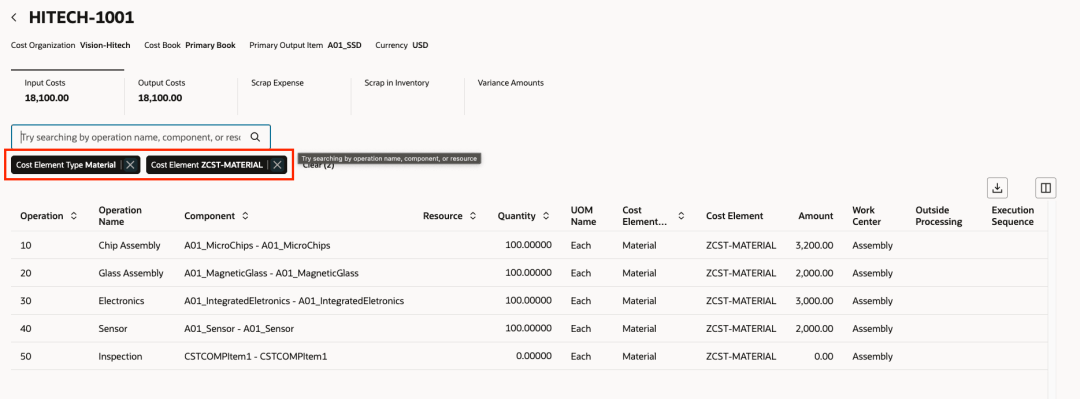
Oracle的制造工单成本资料列出的处理事件包括领退料、资源消耗、完工及退回、报废、工单关闭等。它提供了一个很实用的检查方法:成本系统能否接住生产现场每一种会改变成本的事件?
三、成本对象先定下来,费用才有地方去
本例采用生产订单为成本对象、车间为成本中心。
A订单领料120,000元、归集直接人工36,000元;B订单领料60,000元、归集直接人工18,000元。这些数据可以直接找到订单。
车间本月另有折旧12,000元、水电9,000元、维修15,000元,合计36,000元。它们由同一个车间发生,暂时不能直接判断属于A还是B,于是先放进车间成本中心。
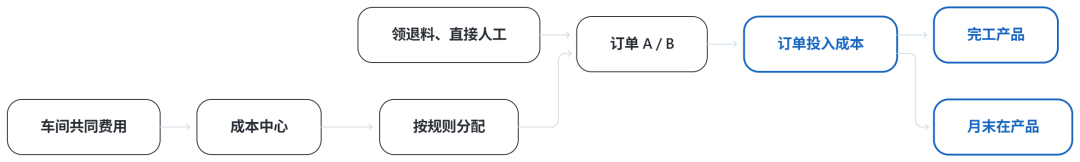
为什么不能把所有费用直接摊给产品?
因为费用发生的位置和承担费用的对象,可能是两回事。车间能对维修费负责,但维修费还需要通过可解释的依据进入受益订单。
四、规则必须能解释每一元钱
假设这个车间主要依靠设备加工,企业决定以机器工时分配上述36,000元制造费用。本月A使用300小时,B使用150小时。
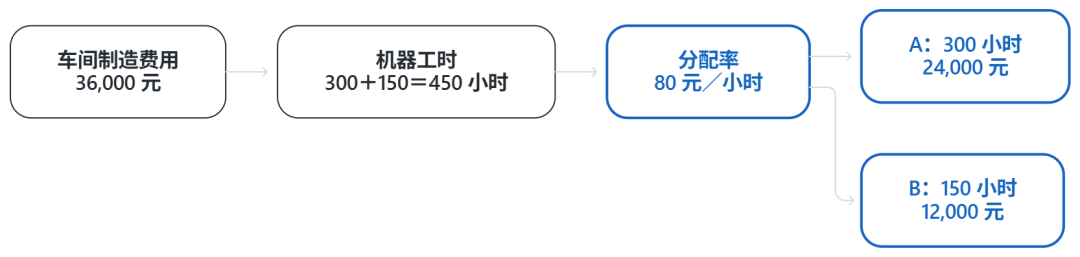
A分得24,000元,B分得12,000元;两张订单分入金额之和,必须等于原费用池的36,000元。
在系统里,“按工时分配”不能只是一句规则说明。还要配置费用范围、工时来源、接收订单范围、适用期间、规则版本、工时为零时如何处理,以及分配尾差落到哪里。计算结果应展示费用池金额、各订单工时、分配率和分配明细,让成本会计能复核,也让车间能指出工时错误。
本例使用的是实际费用池分配方案。如果企业先用预定费率分配,月末还要按其会计政策处理实际费用与已分配金额之间的差额。
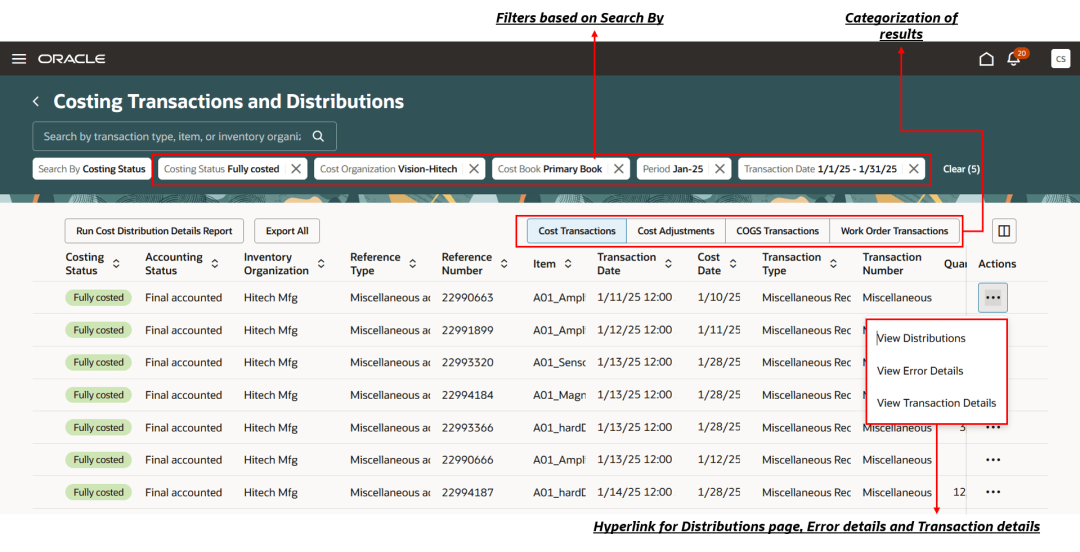
比如,可以设计查看成本分配明细报告功能,将成本分配和会计信息列表以及基本交易信息,以电子表格的形式加以展示。
五、180,000元怎样分给完工产品和在产品
A订单本月投入生产1,000件,月底完工入库800件,另有200件尚未完工。生产盘点确认:材料在投产时一次投入;这200件在产品的加工进度为50%。
A订单本月归集结果如下:
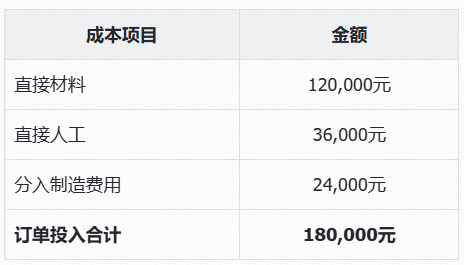
材料和加工费用,要分别看约当产量:
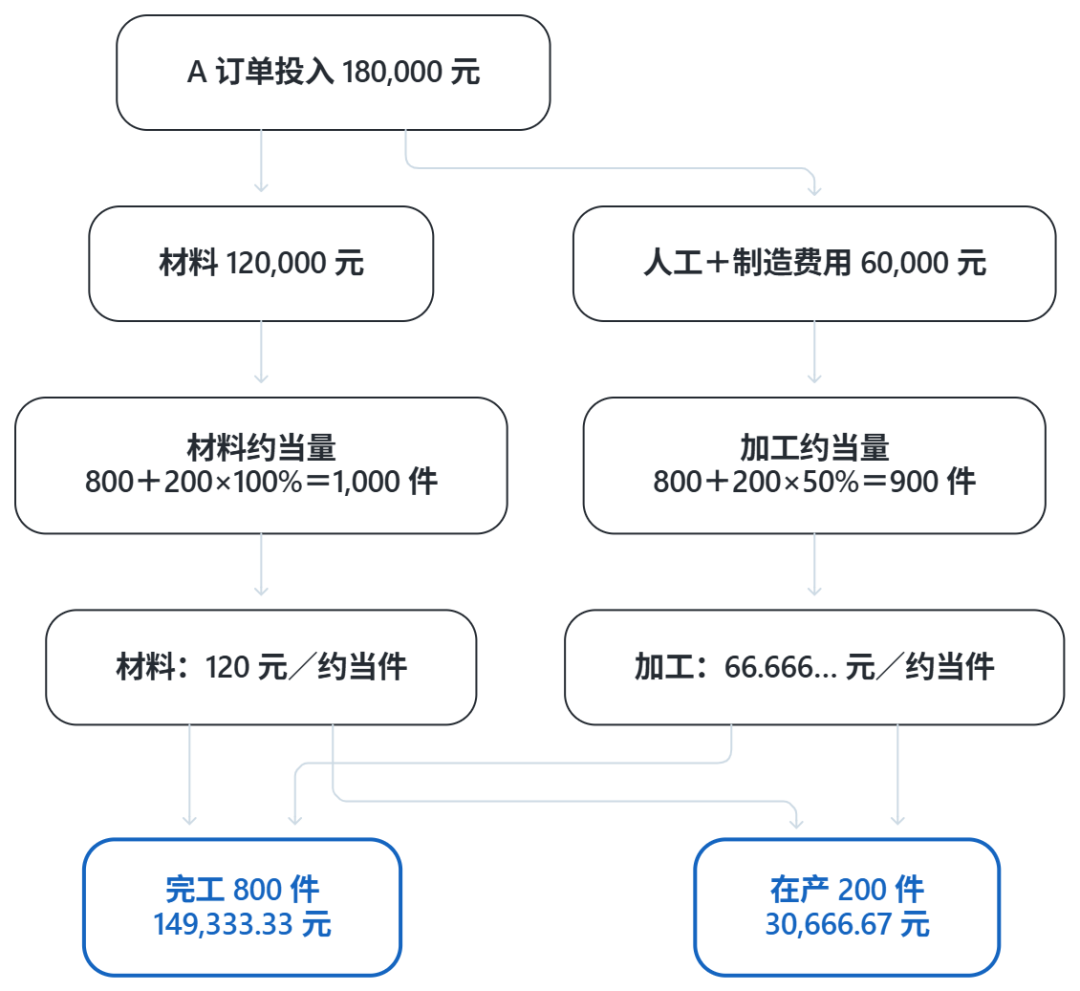
计算过程是:
- 材料每约当件:120,000÷1,000=120元。
- 加工每约当件:60,000÷900=66.666…元。
- 完工成本:800×120+800×66.666…=149,333.33元。
- 月末在产品成本:200×120+100×66.666…=30,666.67元。
两项合计恰好是180,000元。
A的完工单位成本,展示为约186.67元/件。系统内部计算和后续出库应保留更高精度,不能直接拿展示值反复相乘,产生越来越多的尾差。
B订单当月全部完工600件:材料60,000+人工18,000+制造费用12,000=90,000元,单位成本150元/件。两张订单合计投入270,000元,形成完工产品239,333.33元、月末在产品30,666.67元。
这套数字能够成立,依赖一个业务事实:A那200件在产品确实已经投足材料、完成一半加工。进度应来自可复核的工序记录或盘点,不能月底由财务临时估一个比例。
本例选择单工序、无期初在产品的约当产量演算。多工序、跨期在产品、废品、联副产品及标准成本,需要另外确定计价规则。
六、算出单位成本以后,钱去了哪里
假设A当月又销售并发出500件。
按本例的完工成本分配结果,500件结转销售成本93,333.33元;余下300件A产品留在产成品库存,成本56,000元。B的600件尚未销售,产成品成本90,000元。
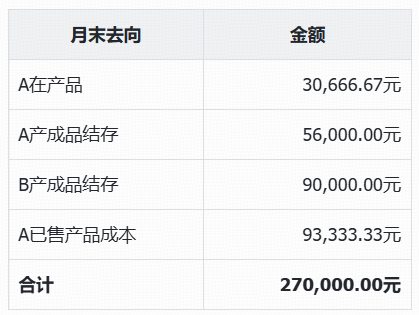
这一张表,是成本链路最后必须对上的结果。
领料使材料库存减少、在产品增加;完工使在产品减少、产成品增加;满足销售成本结转条件后,产成品减少、销售成本增加。
凭证可以由系统按规则生成,但每个金额都应能反查到订单成本计算单、费用分配明细和原始单据。报表则要能从车间费用一路查到订单、库存和已售产品成本。
七、月底按什么顺序执行
月末成本核算流程如下图所示,上一环节未通过,就不要进入下一环节。
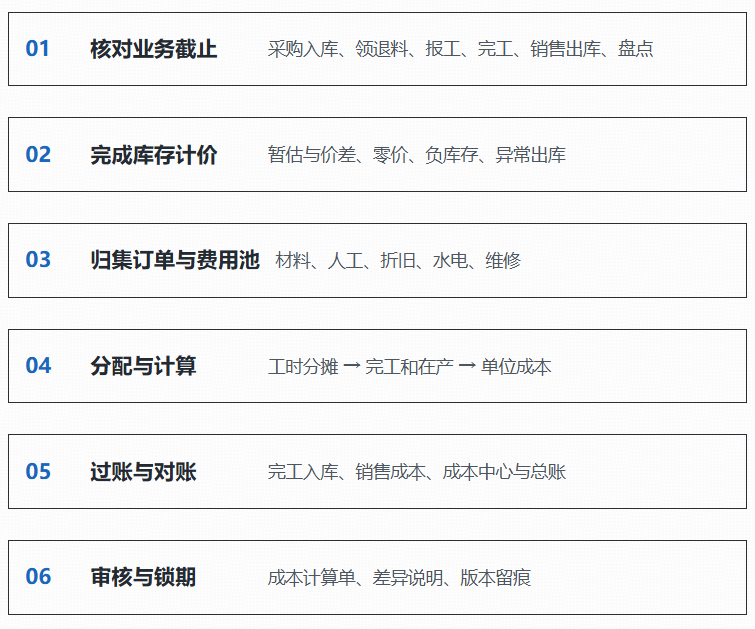
顺序不能随意颠倒。
领料没有价格,订单材料成本就不完整;人工尚未计提,产品单位成本就偏低;在产品数量未核实,系统便不知道有多少费用该留到下月。
系统会在每一步给出能处理的异常,而不只是提示“成本计算失败”。例如:哪张领料单没有生产订单、哪条出库记录没有成本、哪张报工单未审核、哪个费用池的分配工时为零。
异常要能定位来源单据、责任岗位和修正动作。成本会计负责核算规则与复核,仓库和生产则应修正各自的源头记录。
八、六层架构
在系统里,处理成本核算时,至少需要六层架构,如下图所示,数据、规则与结果各有归属。
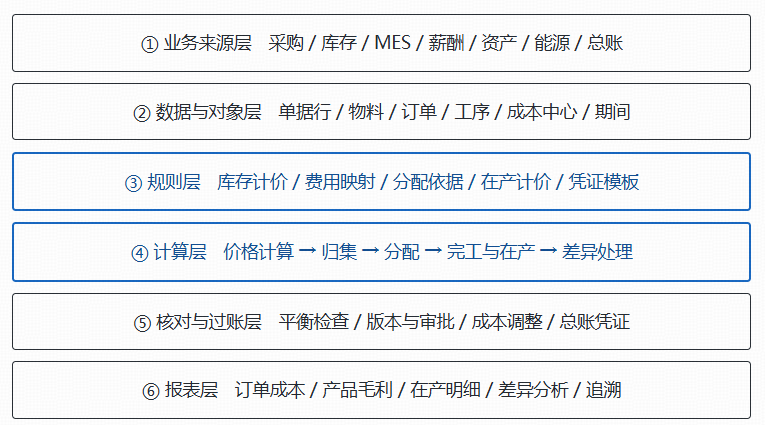
其中最需要投入产品设计的是规则层和计算层。
分配规则应能展示分子、分母与结果;每次成本计算应保留期间、输入数据范围、规则版本、计算结果和审批状态。重算时要能指出哪些业务单据发生了变化。已经形成凭证的差额,应按受控的调整规则处理,并保留原结果与调整依据。
如果企业同时使用标准成本,还要再回答三个问题:
标准成本用来做什么,实际投入与标准之间的差异如何分析,差异最终进入哪些对象和账项。
标准成本可用于计划与过程比较,但不能代替对实际领料、工时、费用和库存的核对。
落地时,建议先选一个车间、两种产品、一个会计期间,把领料、报工、费用、在产品、完工、销售及总账跑通。
能像本文这样把270,000元逐级对到订单、库存和销售成本,再扩展多工序、返工、委外与联副产品。
成本体系能否用起来,先看一张订单的每一元钱能否说清出处。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!