
 起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
a16z 最新消费洞察:AI 的付费机会,藏在流量外


a16z 第七版消费级 AI 报告第一次多出一张消费者支出榜:支出最高的 50 家厂商里,有 29 家没进网页访问量或移动月活榜,三榜同时在的只有 7 家。花钱最多的 1% 付费者贡献了 19.5% 的 AI 消费支出。本文解读这批藏在流量外的生意。
10 月 5 日,a16z 发布了第七版消费级 AI 报告解读,这是报告第一次多出了一张消费者支出榜;结果让人意外,在 a16z 统计的 AI 支出最高 50 家厂商中,有 29 家没有进入本期网页访问量和移动端月活榜,且能同时出现在三张榜上的只有 7 家。
这张榜单数据来自 YipitData 的美国个人消费卡样本,观察的是消费者把钱付给了谁,不能等同于公司的全球营收,更不能据此判断利润。但它把一个被流量遮住的问题摆到台前:一个产品能让多少人打开,与它能让哪些人持续付钱,可以是两门差别很大的生意。
在这些账单里,做音乐的 Suno、做语音的 ElevenLabs,以及卖录音硬件的 Plaud,都有比单看流量更鲜明的位置。还有一小群用户,每个月花在 AI 上的钱,已经接近 1,000 美元。
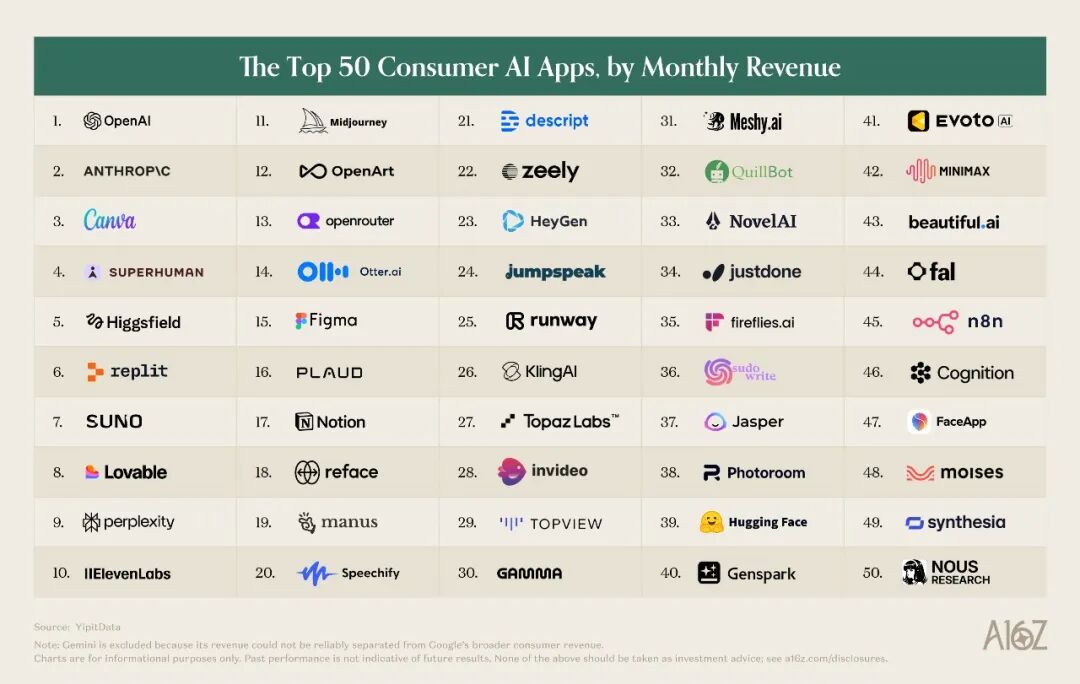
美国消费者 AI 支出 Top 50,29 家公司藏在流量榜之外
过去六期,a16z 的尺子相对清楚:用 Similarweb 的月访问量排网页产品,用 Sensor Tower 的月活跃用户排移动应用。到了这一期,首次登榜的产品只有 11 个,是七期以来最少的一次。熟悉的名字越来越多,榜单看起来也越来越稳定。
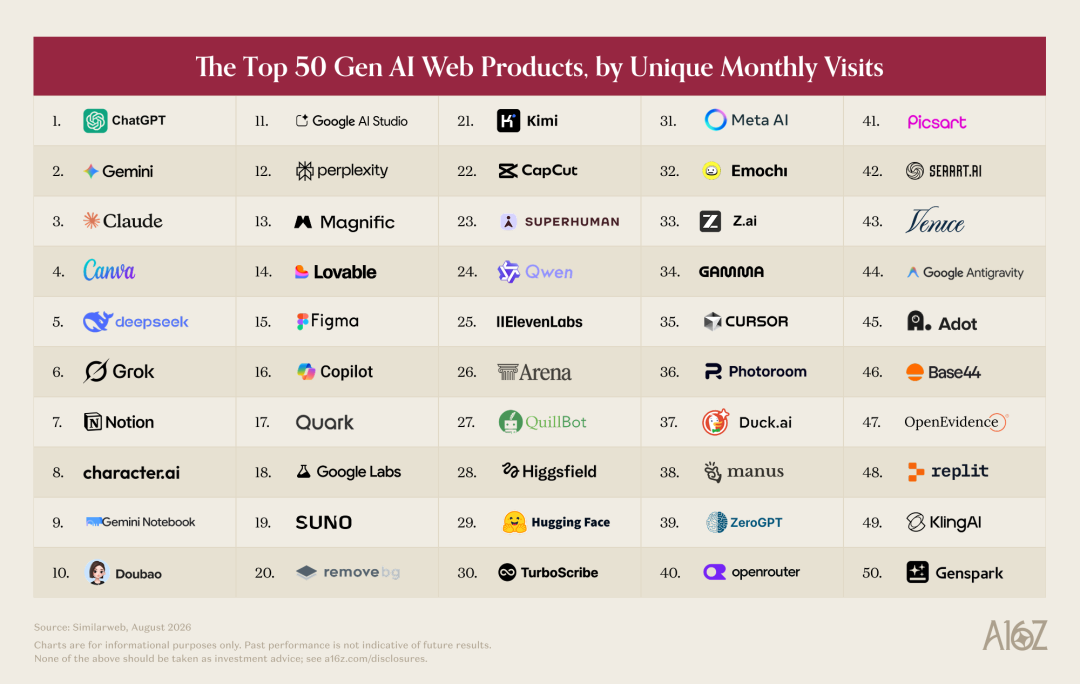
网页访问量 Top 50
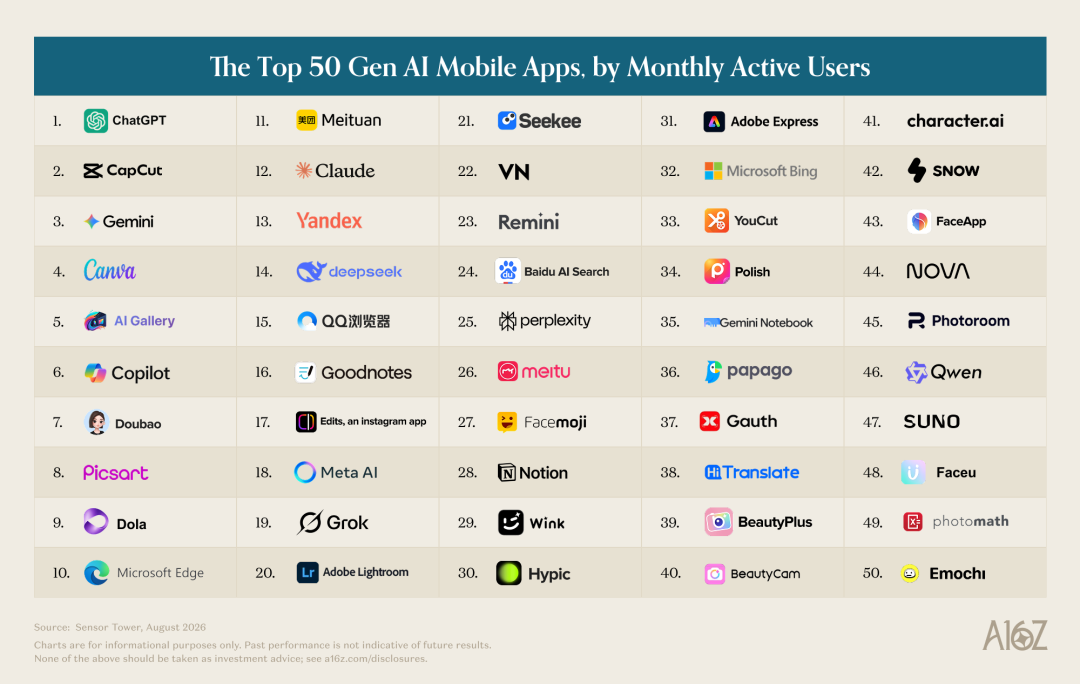
移动应用月活 Top 50
支出数据让这幅画面重新变得陌生。桌面软件、嵌在聊天软件里的 Agent,以及面向小群体的专业工具,都可能难以靠独立网站和 App 的访问量显出存在感。n8n 和 fal 就进入了支出 Top 50,却没有进入任一流量 Top 50。
n8n 的官网按工作流执行次数收费,一次包含多个步骤的完整运行算一次。Starter 每月包含 2,500 次执行,Pro 的基础档为 10,000 次,步骤数量不改变一次完整执行的计数。用户付钱购买的,是流程运行的次数。
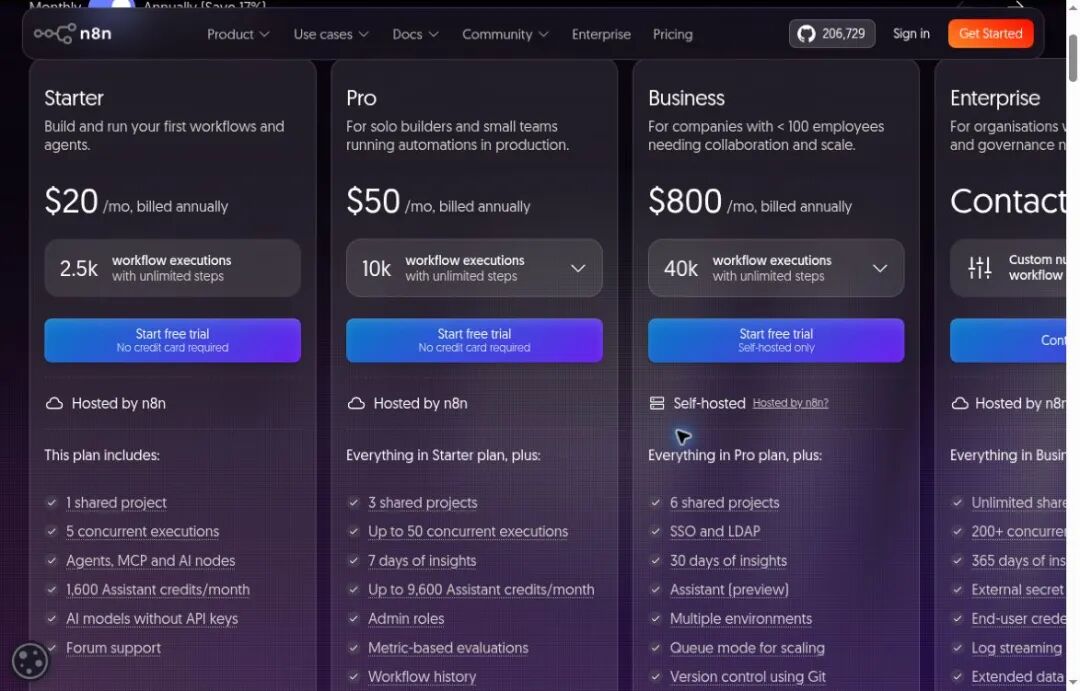
n8n 按月度工作流执行次数划分套餐
官网给了一个很直观的例子:每 5 分钟运行一次的自动化,一个月会执行约 8,600 至 8,900 次。按这个频率,单条流程就会超过 Starter 的月度执行额度;用户不用一直打开网页,流程仍然在后台工作、消耗额度。对这样的产品,访问一次网站和使用一次服务,已经是两回事。
fal 把另一种收费单位摆在了页面上:模型输出的图片、视频秒数,或其他规定单位。其当前定价页中,MiniMax H3 Max 的部分视频接口标为每秒 0.05 美元;Kling v2.5 Turbo Pro 图生视频接口标为每秒 0.07 美元,具体费用仍受模型和设置影响。生成多少素材,比用户访问几次网站,更接近这笔账单的计算过程。
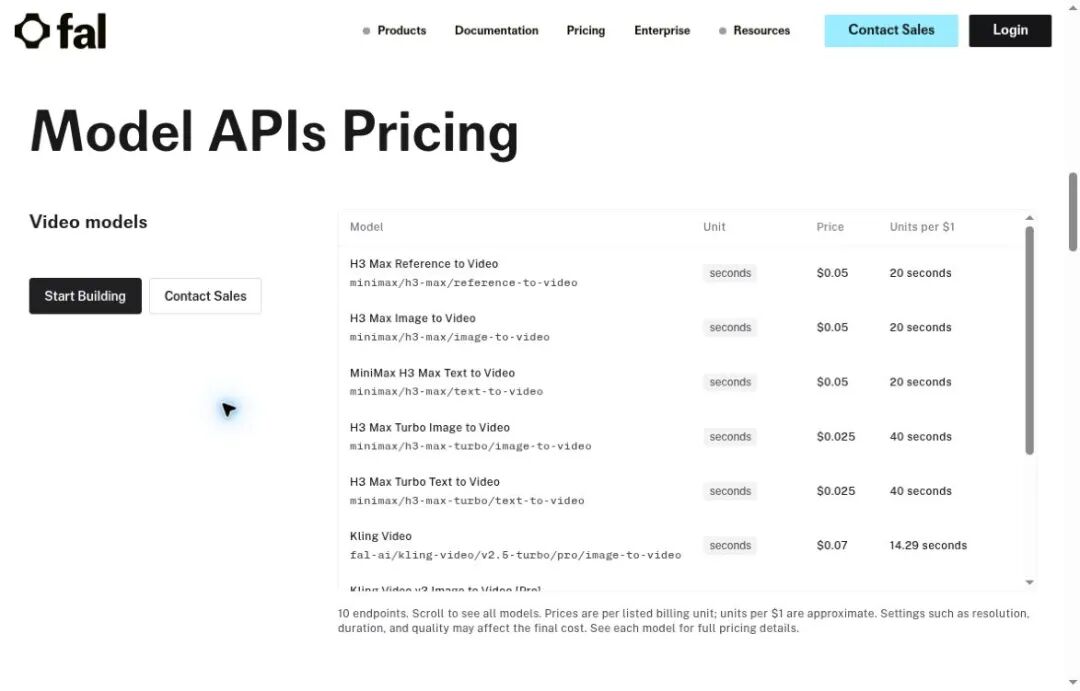
fal 的视频接口按指定单位计费
这些套餐和单价均在 10 月 6 日核对,用于说明当下的收费机制,不是支出榜统计期内的历史价格。
Suno 在网页流量榜排第 19,在支出榜排第 7;ElevenLabs 的对应名次是第 25 和第 10。卖录音设备和订阅服务的 Plaud,则出现在支出榜第 16 位。排名差距并不能直接算出它们的付费转化率,却足以说明,访问规模不是商业体量的完整代理指标。
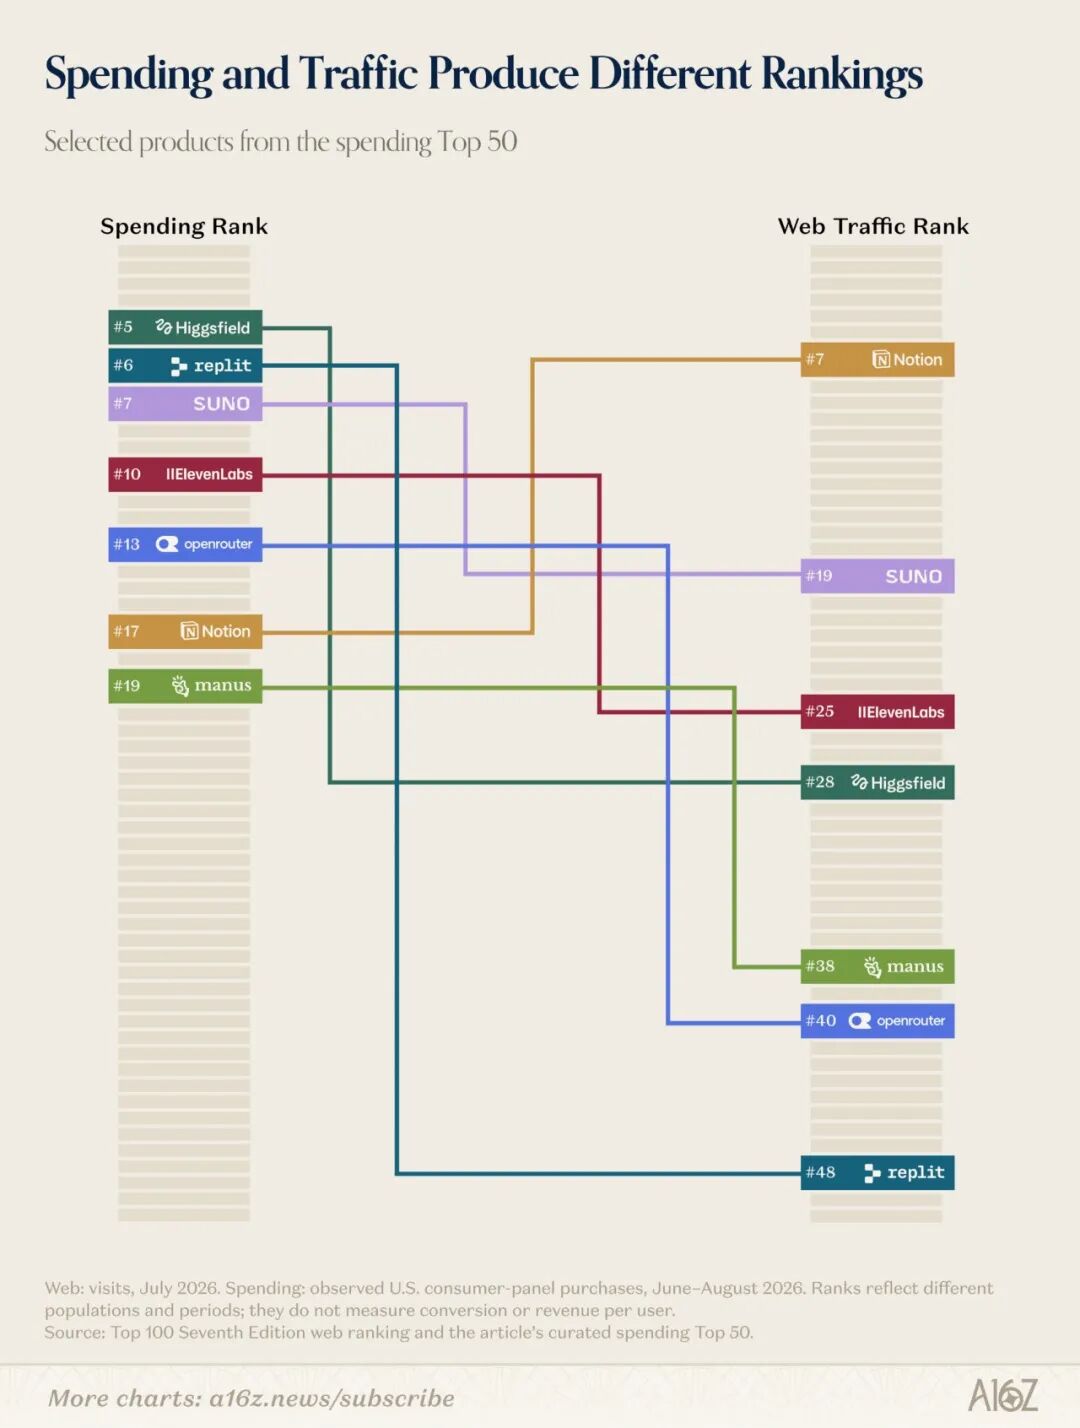
流量与支出排名对照
原有软件公司也占据了显眼位置。Canva、Notion 都在网页前十,Superhuman,也就是此前的 Grammarly,在支出榜排第四;ChatGPT 则仍在三张榜上都排第一。生成式 AI 已经嵌进老产品,原有用户、付费习惯和工作流程,也一并进入了这场竞争。
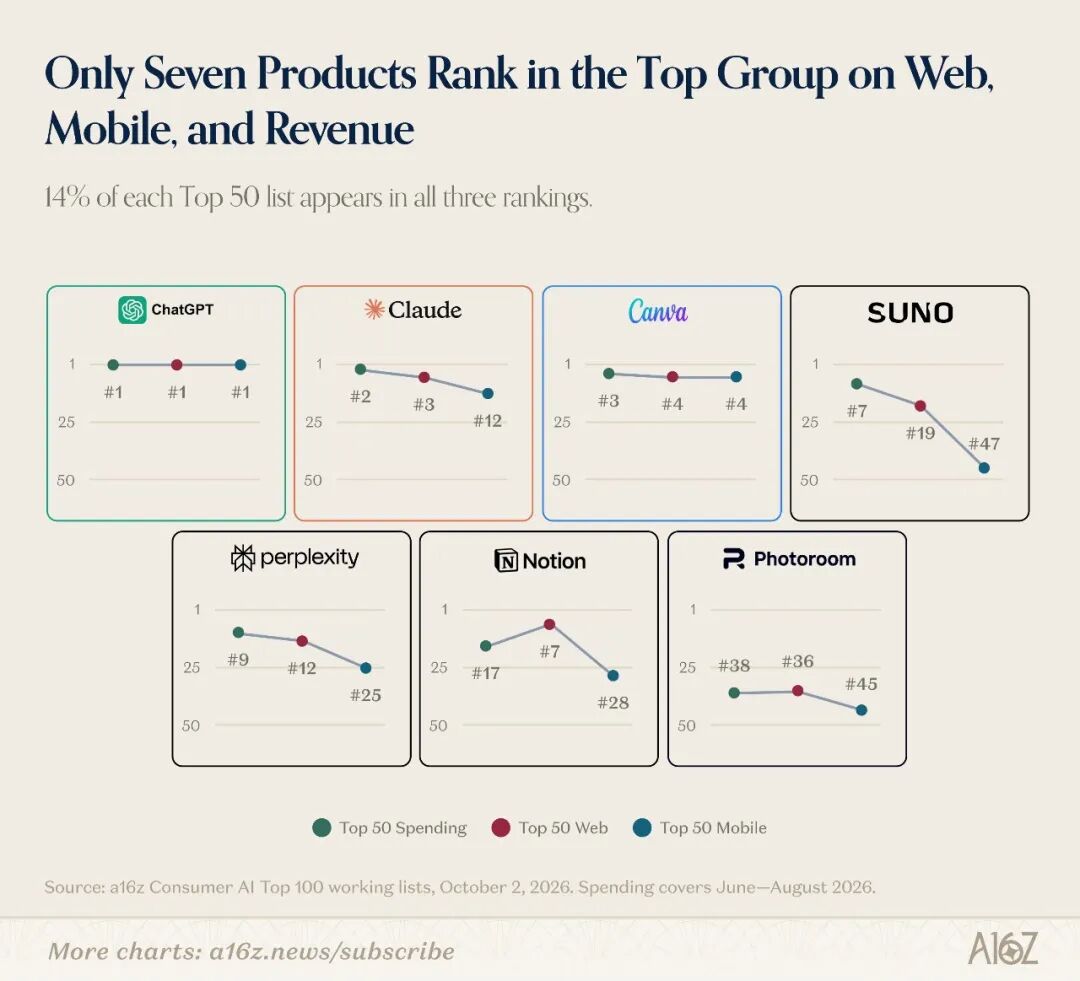
只有 7 款产品同时进入三榜
所以,29 家厂商的意义,并不是一批“小而美”的产品集体逆袭了巨头。更具体的变化是,消费级 AI 的付费市场里,已经出现了一批不需要先登上大众流量榜的生意。
每月花 903 美元的人在买什么
这群人的轮廓,藏在支出的集中度里。截至 2026 年 8 月,在 YipitData 的观察样本中,花钱最多的 1% 付费者贡献了 19.5% 的 AI 消费支出,超过花钱最少的 50% 用户合计的 16.6%。前 1% 的月均支出为 903 美元,较 2025 年初增长约 80%;全体 AI 付费者的月支出中位数则是 25 美元,变化不大。
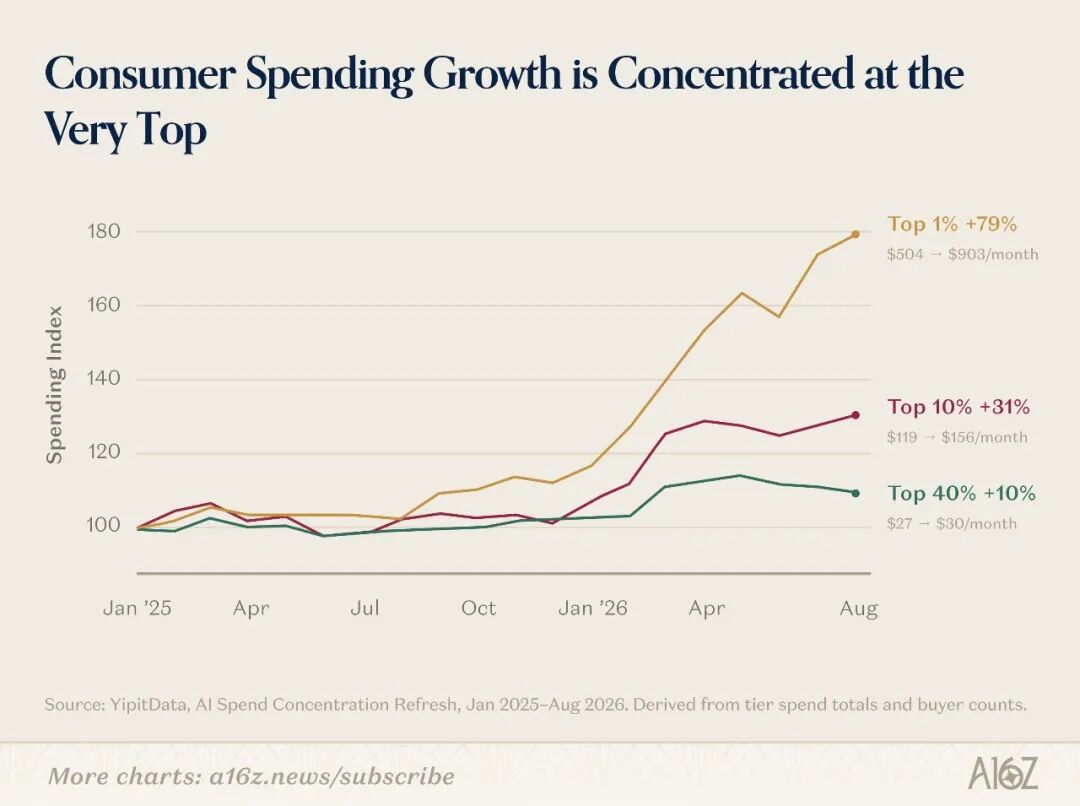
高支出者的月均支出增长更快
这组数字勾勒出两种使用方式:有人把 AI 当作一笔普通软件订阅,也有人开始把它当作整套生产工具来买。
a16z 观察到,高支出者更常购买 n8n、fal、Manus、Nous Research 的 Hermes Agent 等自动化和产品构建工具,也更偏好 Higgsfield、Figma、HeyGen 等创作产品。它们围绕的任务相当具体:搭工作流、做产品、生成素材、完成交付。钱更密集地流向了能进入工作过程的工具。
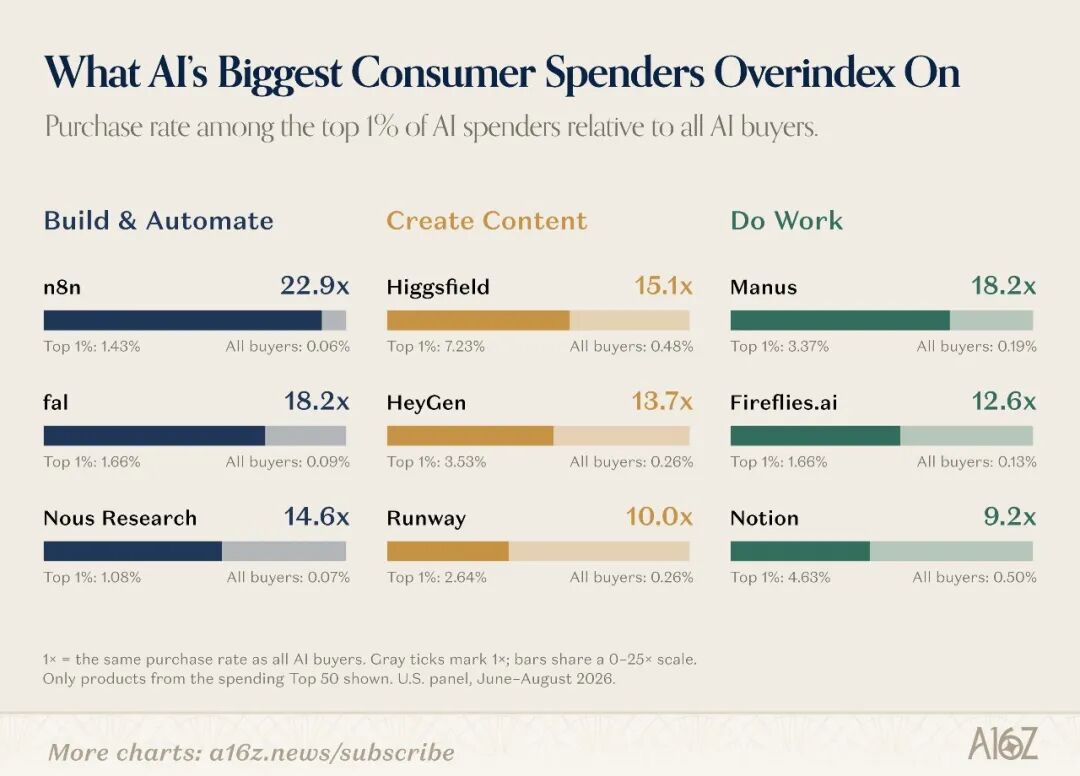
重度付费者更常购买自动化和创作工具
这种密集付费仍属于少数人。样本中,已经为一款 AI 产品付费的用户,只有 13% 还会为其他 AI 工具付钱。另一个独立口径里,2026 年 8 月,YipitData 美国电子收据合格样本中,订阅 ChatGPT、Gemini、Claude 至少一种的比例是 4.5%,一年前为 2.1%。这不是所有 AI 产品的付费率,却提示了主流助手订阅距离普及还有多远。
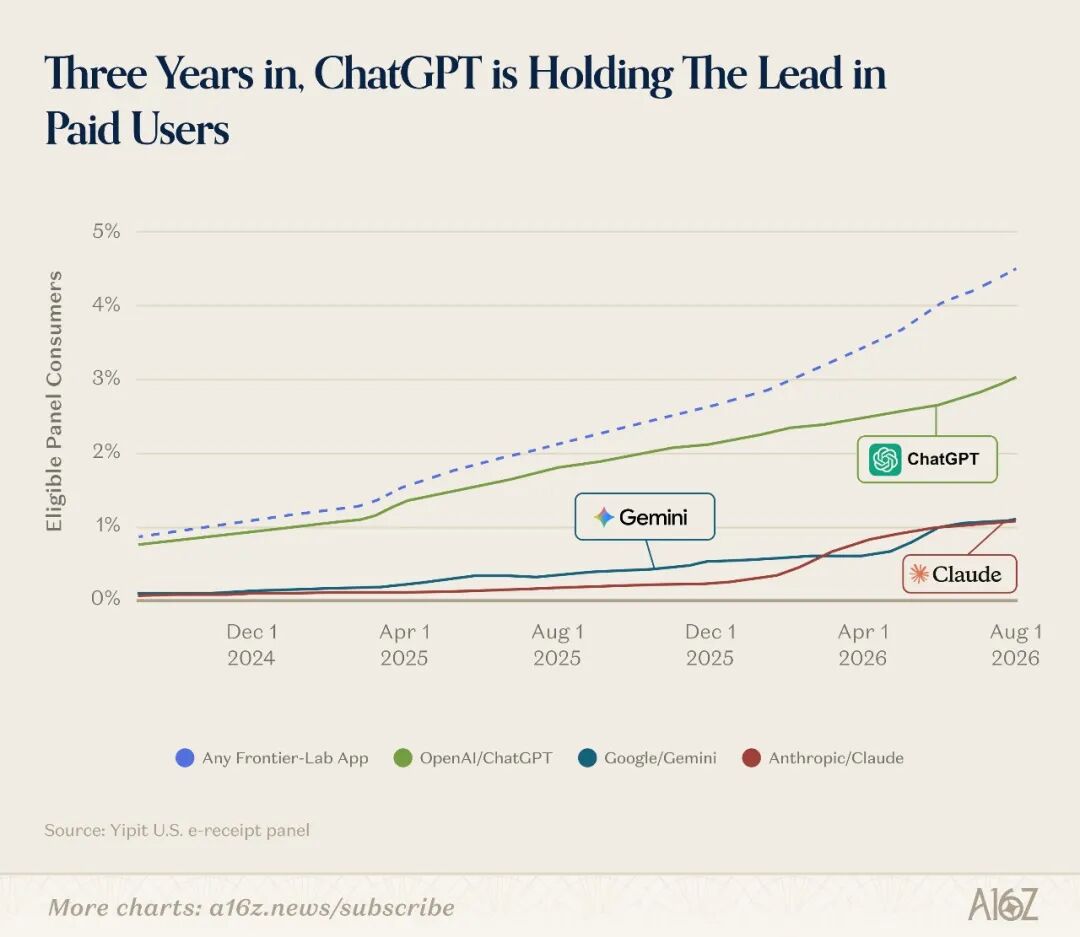
三款主流助手订阅的去重渗透率
三大助手内部的收费结构也不一样。a16z 对 2026 年 8 月付费套餐的比较显示,Claude 更明显地把付费者推向高价方案;它和通用助手的普及程度,是账单的两个不同侧面。
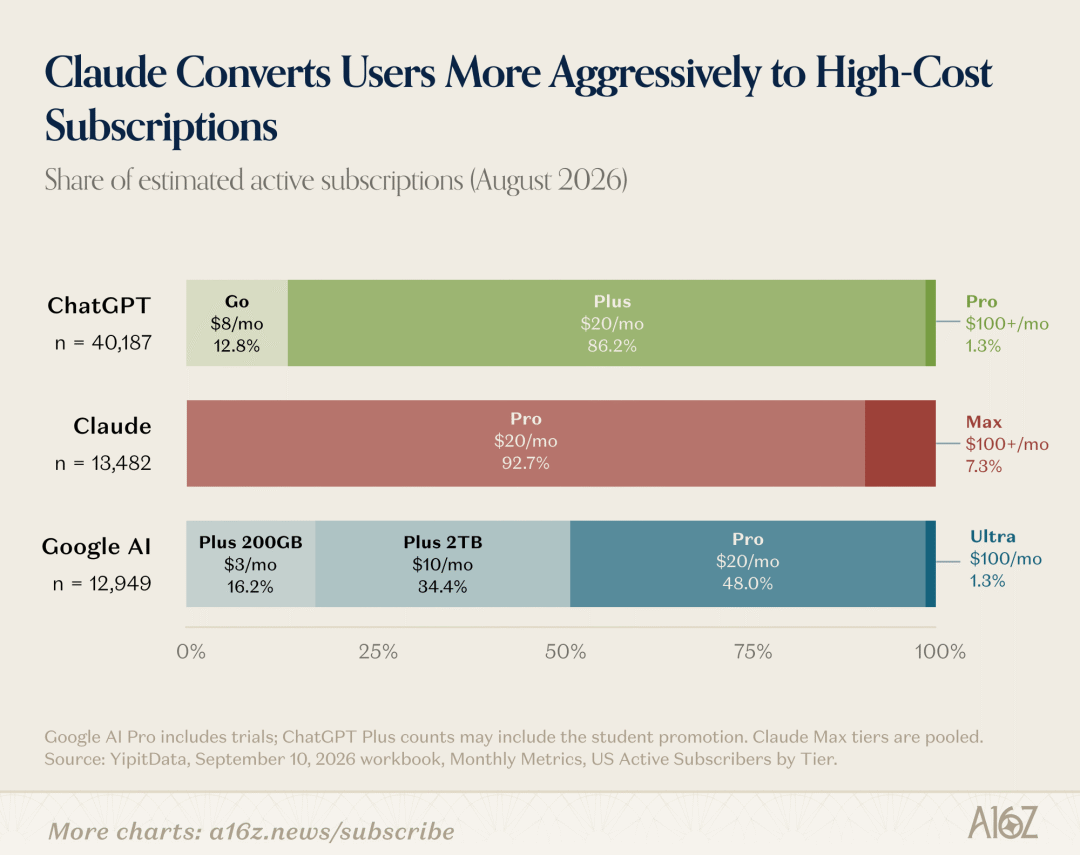
三款助手的付费套餐分布
一款月费几十美元的 AI,可能已经覆盖不少普通用户的需求。把 AI 用于持续生产,则让同一个人购买第二款、第三款工具更容易理解。这份消费榜单最先照见的,是个人付款支持的专业需求。
音乐、语音和一块录音设备怎样收钱
Suno 的付费墙,就放在“做出一首歌”之后的几个环节上。打开官方定价页,免费版没有商用权,也没有分轨功能。Pro 版把商用权限、更好的模型、编辑能力和可追加购买的积分放进同一套餐;更高一档的 Premier 则加入 Suno Studio、更多分轨方式等功能。按年付费,两个套餐的月均价格分别为 8 美元和 24 美元,税费另计。
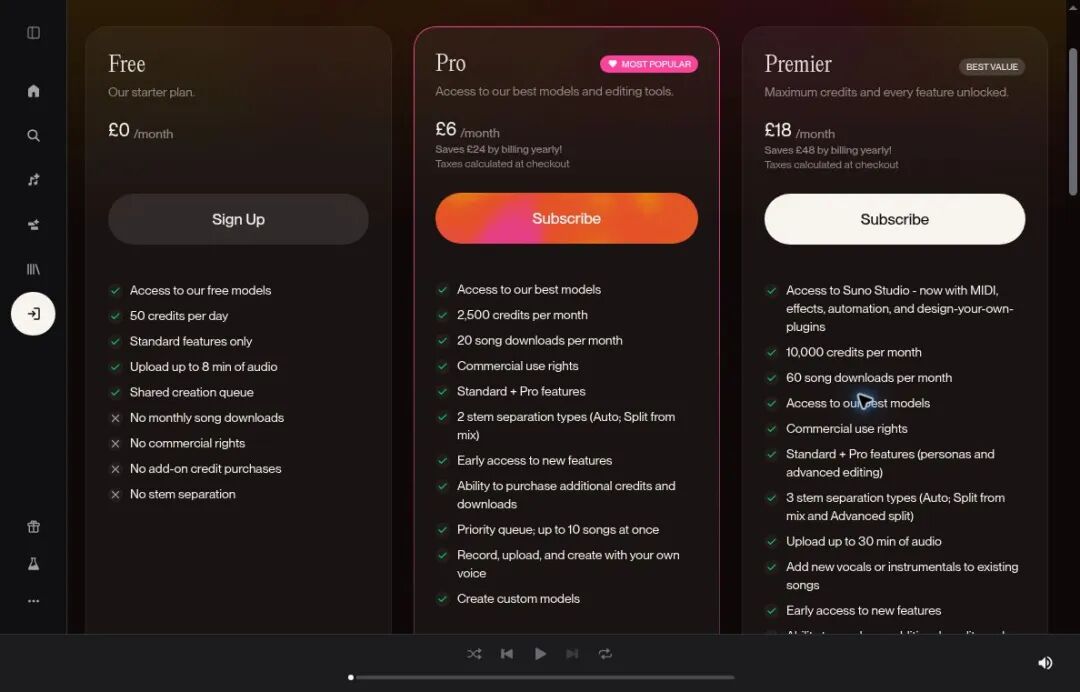
Suno 把商用权、分轨与追加积分放入付费方案
用户从尝鲜走向反复修改、处理音轨、导出和使用作品时,会不断碰到收费点。商用权限仍受平台条款约束;从产品设计看,Suno 收费所对应的,已经是一条围绕作品展开的流程。
ElevenLabs 也把套餐往创作深处铺。其 Creator 方案常规月费为 22 美元,包含专业声音克隆,并可购买额外积分;Pro 方案为每月 99 美元,提供更高音频质量等能力。首月折扣之外,真正拉开层级的是产量、质量与制作功能。一次生成语音很容易被当成演示,持续配音和处理音频,才会形成反复消耗额度的需求。
两家公司都在通用模型巨头不断扩展音频、图像和视频能力的同时,进入了消费者支出前十。a16z 把拥有差异化模型列为它们的共同特征。落到产品上,这种差异还得变成用户愿意继续修改、继续制作,并为下一次产出付费的理由。
Plaud 的起点更具象,是一块能带进会议和访谈的录音设备。
按其官方说明,每台设备附带每月 300 分钟的转写额度;Pro 会员提供 1,200 分钟,Unlimited 会员取消月度分钟上限。硬件先进入录音现场,转写和后续 AI 功能再承接录下来的内容。用户买下设备以后,是否继续付费,和每个月有多少录音需要处理直接相关。
PLAUD Note Pro 的通话录音场景
这也解释了为什么把 Plaud 与一个聊天网页放在同一张流量榜里,容易丢失信息。前者的使用可以从按下设备按钮开始,价值在后续整理中兑现。第 16 名的支出排名并未披露硬件与订阅各占多少,却把这种产品形态纳入了观察范围。
这些产品的共同之处,是收费项能落在一个可描述的任务里。生成次数、处理时长、编辑能力、商用权限,逐渐把一句抽象的“AI 很有用”,拆成用户账单上的具体项目。
下一笔钱会来自订阅还是交易
原报告把这些产品放回消费市场的不同类别:Notion、Figma 等集中于生产和创作,旅行、零售等类别在本期榜单上的代表仍少。图中的空白仅表示 Top 100 尚未覆盖相应专门产品,不能理解为市场上没有公司在做。
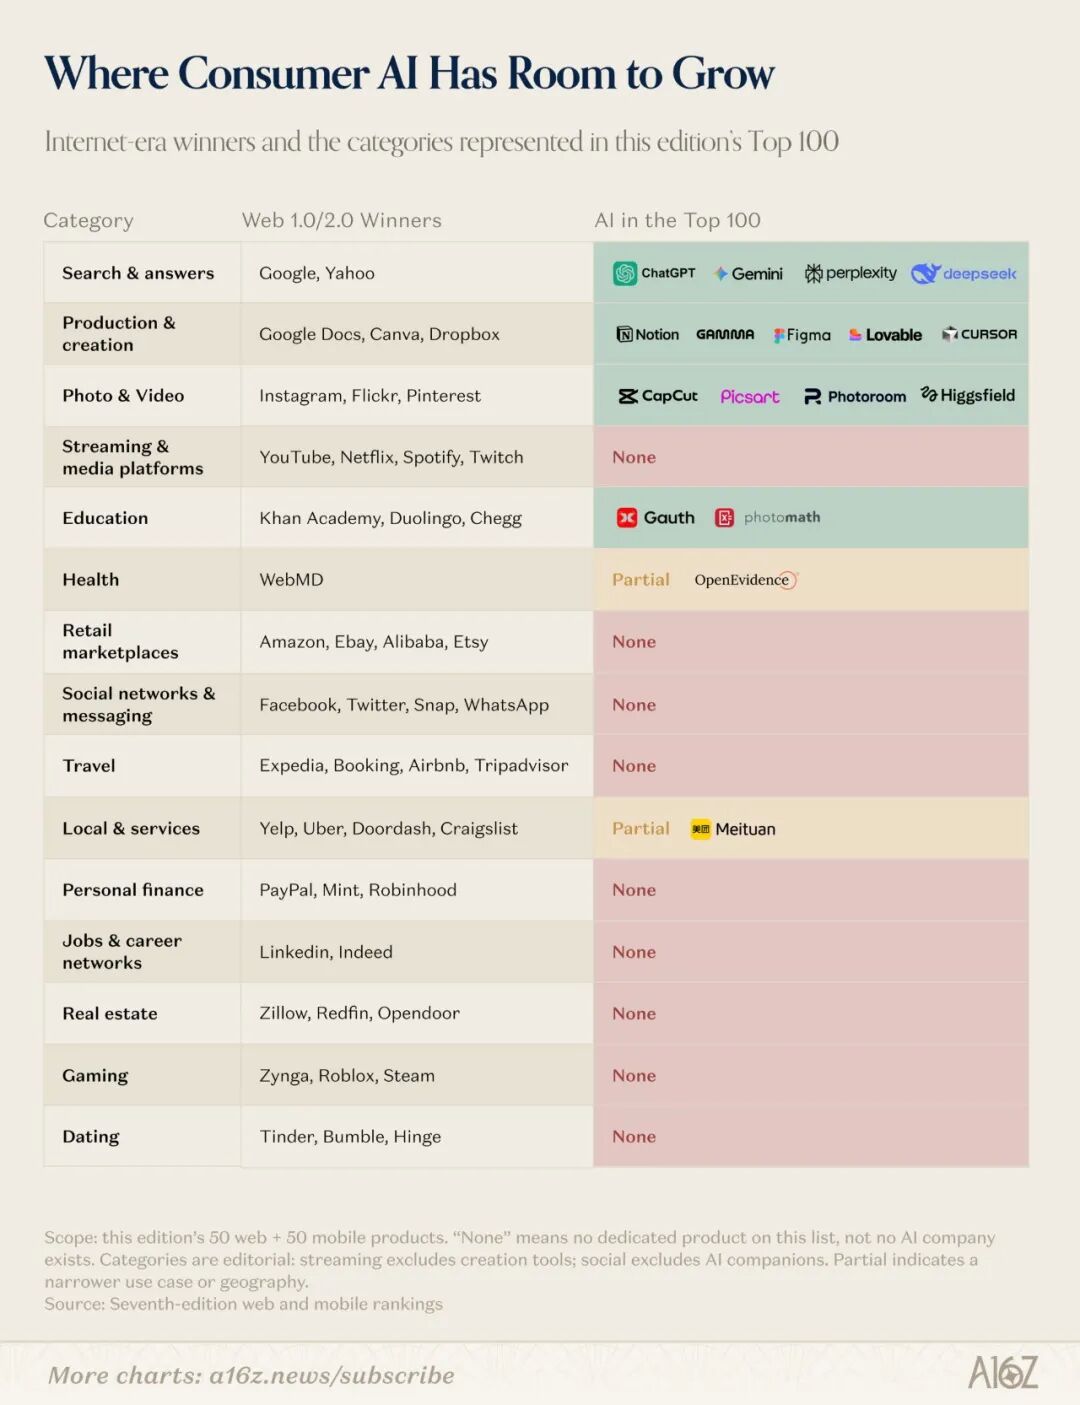
原报告的消费 AI 类别分布图
问题在于,专业工具可以靠少数人付得更多而成长,覆盖更广的人群,未必能沿着同一条收费路径走下去。
a16z 对网页榜中 44 款 AI 原生产品的统计显示,84.1% 提供订阅,63.6% 使用按量收费或额外积分,13.6% 有广告,只有 2.3% 收取交易或平台费用。一个产品可以采用多种方式,所以这些数字不能相加,也不代表各模式贡献的收入份额。
订阅和积分有一个直接好处:每次调用模型都产生成本,产品可以尽早向用户收费。困难也同样直接。尚未养成使用习惯的人,需要先判断 AI 是否值得增加一笔月度开支,才有机会把它用进更琐碎的日常生活。
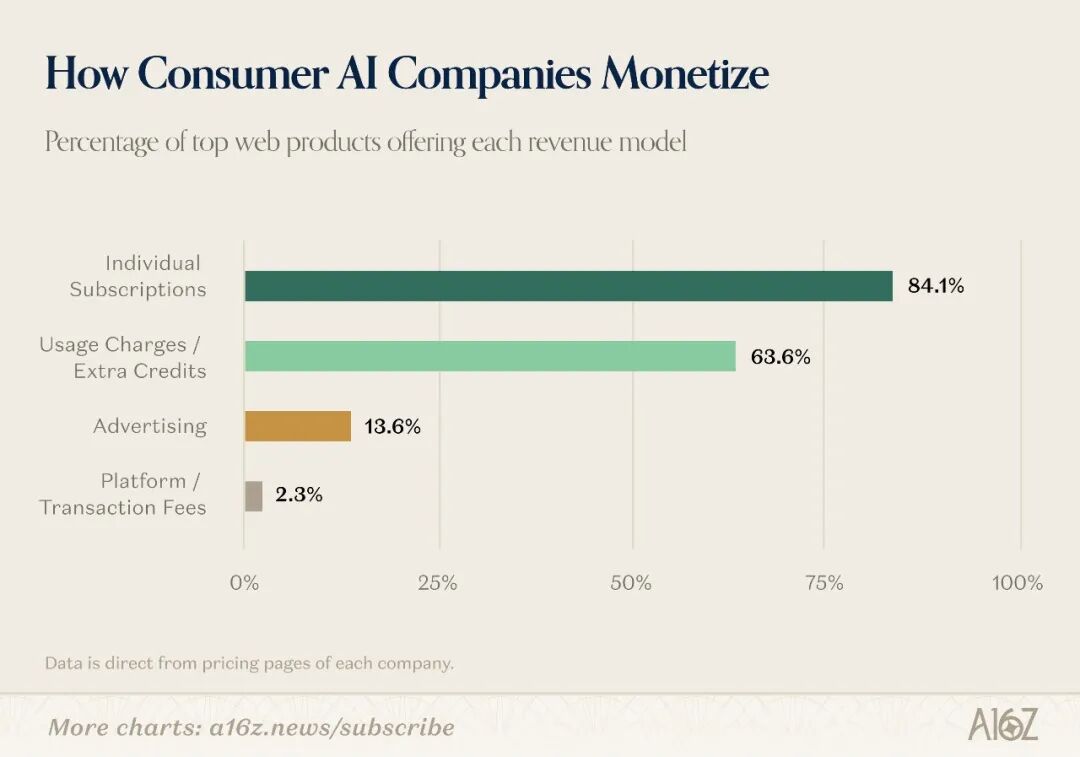
44 款 AI 原生网页产品的商业模式
个人 Agent 正在尝试另一条路。a16z 报告引用 Instinct 创始人 Noah Shinn 的说法:已有超过 10 亿美元的年化交易额经由 Instinct 完成,其中约一半来自旅行。这个数字指商品和服务交易规模,来自创始人自述,既不是已实现的全年收入,也不是平台赚到的钱。
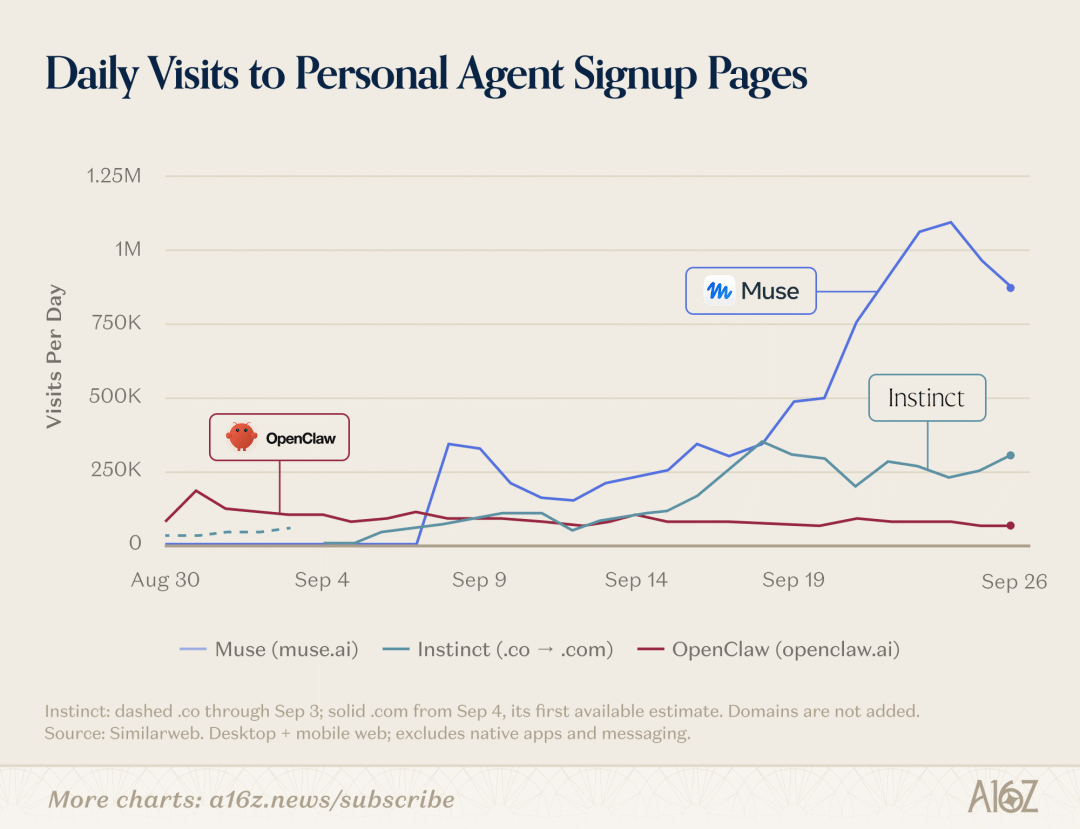
Instinct、Muse 与 OpenClaw 注册页的每日访问量
这张注册页访问图能显示 Instinct 与 Muse 获得了多少关注,却不能证明多少人已注册或开始购物。它与 AI 软件订阅的区别,落在付款的去向上。用户可能原本就要买机票、订酒店,Agent 尝试进入这笔已经存在的消费。倘若未来能从交易中获得费用,软件本身就多了一种收入来源,不必把所有成本都放进用户每月缴纳的会员费。
不过,按报告披露,Instinct 和 Muse 当时都还没有开始收取这类交易费用。交易额能否稳定转化成平台收入,依然缺少答案。旅行贡献较高,也意味着高客单价订单会影响数字,不能把年化交易额直接读成广泛而高频的日常使用。
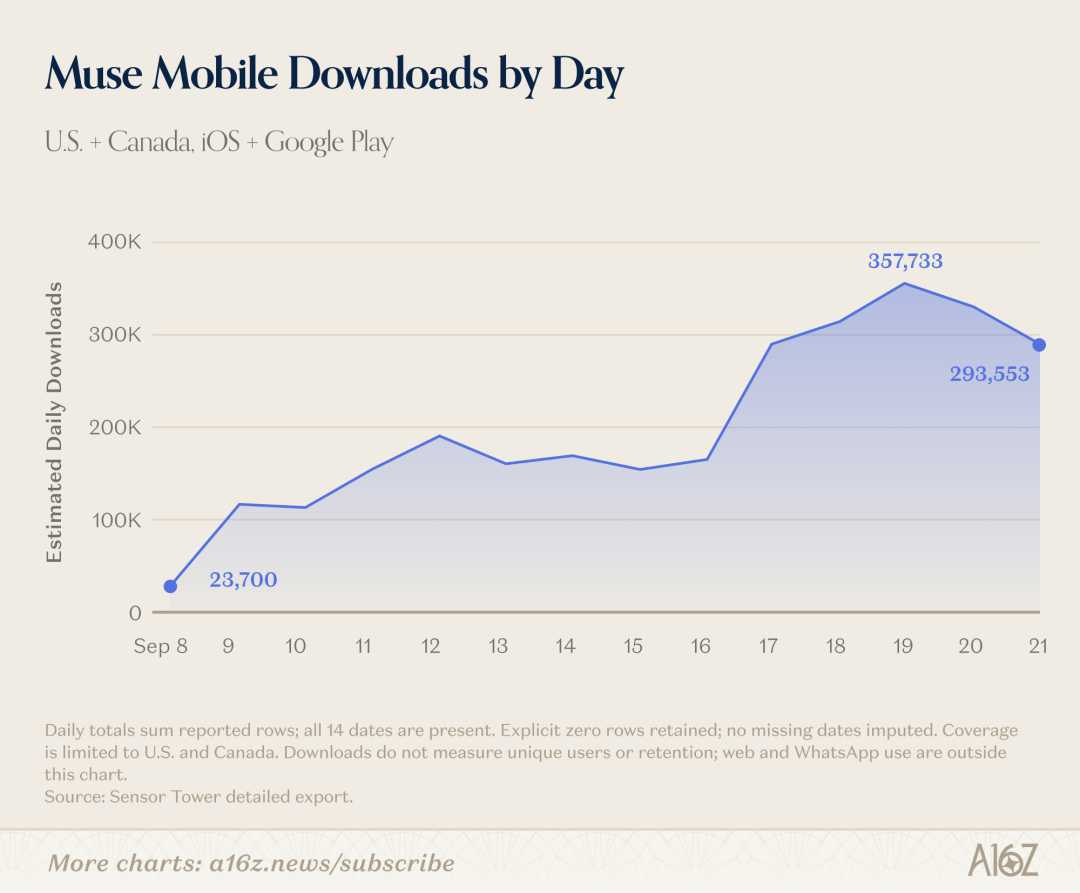
Muse 在美国和加拿大的每日移动下载量
Muse 的下载曲线提供了另一个观察角度。原报告分别列出其每日下载,以及与 Threads 在同一市场首发阶段的对照:下载可以快速增长,但安装不等于留存,更不等于愿意让 Agent 代为消费。
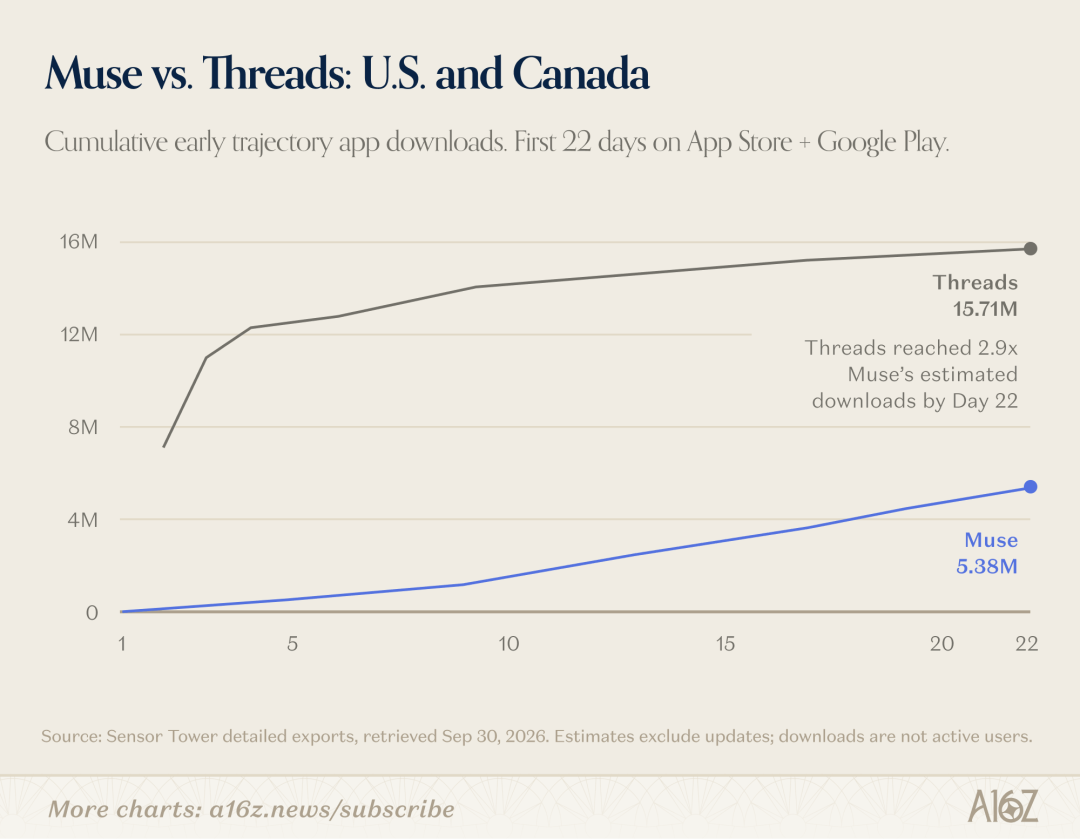
Muse 与 Threads 在美国和加拿大上线前 22 天的累计下载
当下已经留下清晰账单的,仍是那些帮助人完成工作的产品。Suno 的下一首歌、ElevenLabs 的下一段配音、Plaud 的下一场会议,都有对应的收费方式。至于 Agent 替用户订下的一张机票,钱会不会再分一部分给 Agent,是下一张账单要回答的事。
本文由人人都是产品经理作者【有新Newin】,微信公众号:【有新Newin】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议


- 目前还没评论,等你发挥!