起点课堂会员权益
 职业体系课特权
 线下行业大会特权
 个人IP打造特权
 30+门专项技能课
 1300+专题课程
 12场职场软技能直播
 12场求职辅导直播
 12场专业技能直播
 会员专属社群
 荣耀标识
两套账,不一定就是在偷税

合规账按发票净额确认收入,管理账则要把折扣拆回客户、合同和活动。一张 95 万元的票里,5 万元折扣既有阶梯返利又有堆头投入,混在一起看,价格政策就没法复盘。差异不是问题,能解释差异才是关键。
一提两套账,很多人先想到一个词“偷税”。在金税N期全国联网的形势下,还敢这么想就low了。
企业按会计准则和税法记账、开票、申报,这是合规账。管理层还想看客户赚不赚钱、促销活动有没有效果、为什么亏损,需要把同一笔业务拆得更细,这是管理账。两边数字不完全一样,并不意味着做了假账。
以快消行业的折扣和返利倒库,最容易把这件事说清楚。
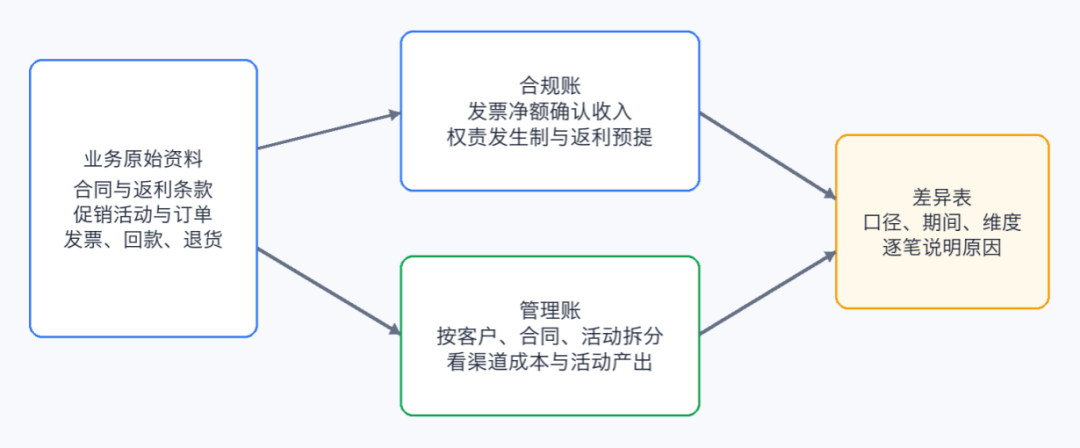
同一批业务资料,分别形成合规口径和管理口径
合规账先按法律法规核算
厂家跟经销商合作,合同里常有返利条款。销量达到约定数量,返几个点;有固定点位,也有阶梯点位,销量越高返得越多。结算周期可能是月度,也可能拖到季度。
促销又是另一种给法。双方约好做堆头、陈列或者买赠,活动做到约定条件,厂家再给经销商一定折扣。
这些安排反映到发票上,常见的是票折:100万元的货,扣除5万元折扣,发票开95万元,收入也按95万元确认。返利还没结算的,财务根据合同和业务进度预提。
实务中的结算走法不止票折一种。有的先全额开票,月底或季末算总账,再开红字发票冲回;有的不冲发票,折成下一批货的货补。具体怎么处理,要看合同、结算凭证和实际业务,不能只凭“折扣”两个字套一种分录。
管理上不能只看见一个折扣总数
合规账到这里已经能把税算清楚,但经营问题才刚开始。
还是以前面那张95万元的发票为例。少收的5万元里,哪些是经销商达到销量后拿到的阶梯返利,哪些又来自一次旺季堆头活动?合同和促销方案里都有依据,只是开票时合在了一起。
对管理层来说,这两笔钱不能混着看。阶梯返利属于价格体系,客户卖到一定量就得给,分析时要放回客户毛利里。堆头活动是市场投入,花了钱要对应活动销量和后续补货,判断这场活动值不值得再做。一个是已完成销量的激励,一个为促进销售的手段,二者不能混为一谈。
如果报表上只有“本月折扣500万元”,财务能解释收入为什么少了,销售却回答不了哪笔折扣该继续、哪笔该停。折扣看不清成因,价格政策就很难复盘。
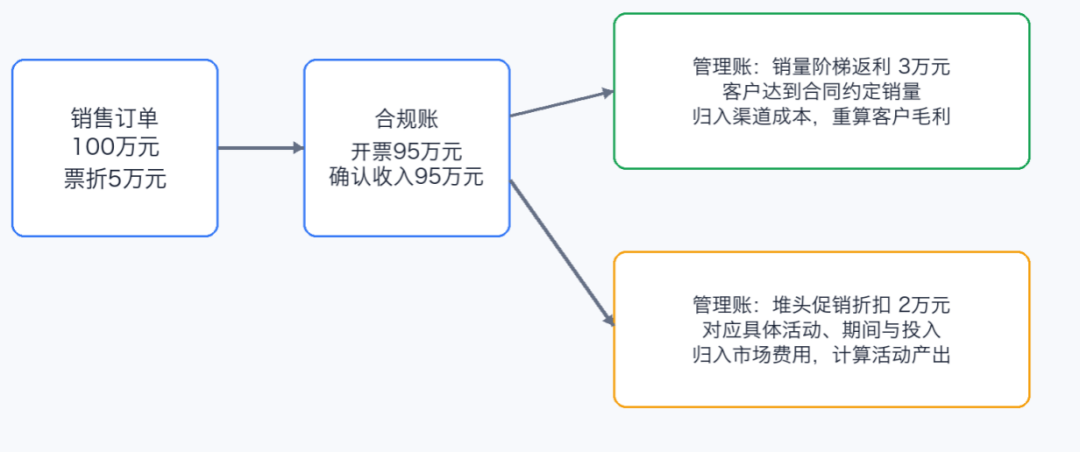
合规收入是一个数,管理分析要把折扣按成因拆开
所以管理账会把折扣挂回客户、合同、活动和责任期间。这样一来,它和合规账出现差异很正常:合规账按发票净额确认,管理账还要把已经开票但尚未结束的促销费用归到活动期间;季度返利在财务上按规则预提,经营分析则可能按销量达成的进度观察。
差异不是目标,能解释差异才是关键点。
拿季度返利举例。某客户一季度进货300万元,合同约定达到这个量级返3%,返利9万元在二季度结算。合规账在一季度按合同和业务进度预提,管理账则可以把9万元分到三个月,观察这个客户每个月扣除返利后的毛利。到了二季度实际只核定8万元,少的1万元也要有原因:是退货冲减了销量,还是部分产品不在返利范围。
这类差异如果只在Excel里改一个总数,后面很难查。把合同条款、进货明细、退货和核定结果串起来,财务知道为什么预提9万元,业务也知道为什么最后只拿到8万元。管理账不是把账做复杂,而是把原来记在备注里的经营信息留下来、可视化。
ERP 系统里怎么实现上述2种口径的账?
不少企业的管理账靠财务月底在Excel里补。销售给一张返利表,市场部再给一张活动表,财务照着调数。下个月合同条款变了,表格口径没跟着变,几轮以后,谁也说不清某个数字从哪来。
用ERP管这件事,重点不是多做一套凭证,而是在业务发生时把证据留住。返利条款进合同,点位、销量台阶和结算周期要能检索;促销活动立项时有活动编号、期间和预算;订单、开票和后续结算都带上对应条款或活动编号。
有了这些关系,合规口径照常生成收入、应收和返利预提,管理口径则按客户、产品和活动取数。系统不需要把两边强行做成一致,而是每月列出差异:哪些是尚未结算的返利,哪些是费用归属期间不同,哪些是管理报表单独做的维度拆分。
管理账也不一定非要落在总账里。很多企业是总账保留合规口径,管理报表从销售、合同、费用和应收系统取数,再按统一规则计算客户毛利和活动收益。只要维度编码一致、取数规则固定、每次调整有记录,报出来的数就能复核,这个时候也可以以报表形式实现,那就是管理报表,但目的没变。反之,即使多设了一套会计账簿,业务编号对不上,仍然是一笔糊涂账。
企业体量不同,做法可以简单一些。业务量不大,辅助核算加固定报表模板就够用;客户、活动和渠道很多,再考虑独立的管理报表平台。真正费功夫的是合同条款和业务单据的对应关系,不是选哪张大屏。
管理账服务经营分析,不能拿来做账外收入、隐瞒成本或者调节纳税。合规账该确认的收入要确认,该申报的税要申报。
管理账也不能随意改数。合同、订单、发票、回款和活动资料都得真实存在,管理口径怎么拆,要留下规则。税务检查或审计问到差异,能从报表回到合同和发票,这才是正常的口径差。
两本账可以不一样,但每一笔不一样都要有业务依据。能对回业务的差异是管理需要,对不回业务的差异才是风险。
作者:业财老曾 公众号:业财老曾谈
本文由 @业财老曾 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自 Unsplash,基于CC0协议

- 目前还没评论,等你发挥!